2026년 10월 이후 국제금융·외환시장 동향: 코스피 23.4% 빠질 때 원화는 1.1% 강세, 외국인 주식 매도 멈출까
한국은행이 11월 12일 「2026년 10월 이후 국제금융·외환시장 동향」을 발표했습니다. 9월 말부터 11월 10일까지 코스피는 23.4% 떨어졌는데, 원/달러 환율은 1,352.8원에서 1,337.5원으로 오히려 내려갔어요. 주가가 이만큼 빠지면 보통 환율부터 튀어 오르죠. 이번엔 왜 달랐을까요?
이 자료는 한국은행 국제국이 매달 세계 금리·주가·환율과 국내 외환시장 흐름을 한데 모아 내는 보고서입니다. 비교 기준은 9월 말이고, 외국인 증권투자자금과 환율 변동성은 10월 한 달 숫자예요. 주식에서 빠져나간 돈과 채권으로 들어온 돈이 엇갈리면서 원화가 버틴 그림이 숫자 안에 그대로 들어 있습니다.
목차
3줄 요약: 주가는 급락, 원화는 강세, 내 생활엔 무슨 의미일까
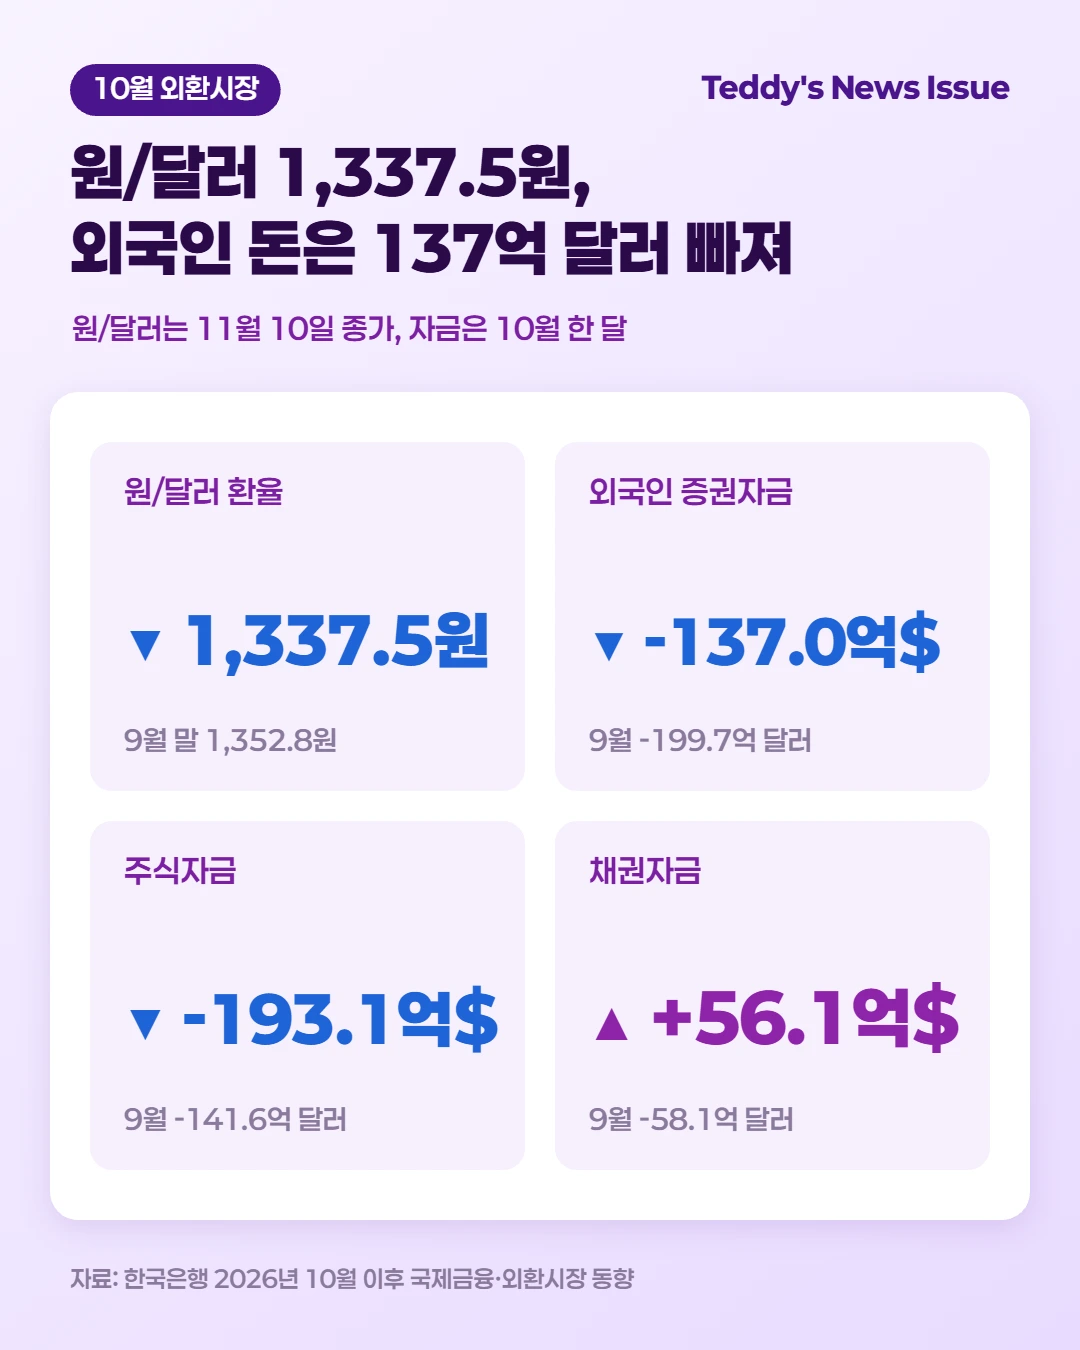
- 원화는 버텼어요: 원/달러 환율은 9월 말 1,352.8원에서 10월 말 1,334.3원, 11월 10일 1,337.5원이 됐습니다. 달러 대비 원화가치는 1.1% 올랐어요. 10월 하루 평균 변동률도 0.34%로 9월(0.52%)보다 작아졌고요.
- 외국인 주식자금은 계속 나갔어요: 10월 한 달 193.1억 달러 순유출로 9월(141.6억 달러)보다 커졌습니다. 올해 1~10월 주식자금 순유출은 1,643.4억 달러에 이르죠.
- 채권자금은 돌아왔어요: 7~9월 석 달 연속 빠져나가던 외국인 채권자금이 10월 56.1억 달러 순유입으로 바뀌었습니다. 세계국채지수(WGBI) 추종자금이 들어오고, 단기 차익거래유인이 플러스로 돌아선 덕이에요.
주식시장은 크게 흔들렸지만, 외환시장은 생각보다 차분했습니다.
내 상황별로 보면
- 해외여행이나 해외 직구를 앞두고 있다면: 원/달러 환율은 최근 1년 최고치 1,555.8원보다 218.3원 낮은 수준이에요. 원/100엔 환율도 9월 말 862.73원에서 11월 10일 846.25원으로 내려가 일본 여행 경비 부담이 조금 줄었습니다.
- 달러 예금이나 해외 자산을 갖고 있다면: 환율이 내려간 만큼 원화로 바꿨을 때 금액은 작아져요. 다만 최근 1년 최저치(1,323.1원)와 큰 차이가 없는 자리라, 여기서 더 내려갈지는 외국인 주식자금이 가를 가능성이 큽니다.
- 대출 금리를 보고 있다면: 국고채 3년물 금리가 9월 말 4.01%에서 11월 10일 3.63%로 0.38% p 내렸어요. 시장금리는 이미 아래를 향하고 있다는 뜻이죠. 남은 변수는 11월 26일 금융통화위원회입니다.
숫자로 보면: 원/달러 1,337.5원, 외국인 주식 -193.1억 달러
| 구분 | 9월 말 | 10월 말 | 11월 10일 |
|---|---|---|---|
| 원/달러 | 1,352.8원 | 1,334.3원 | 1,337.5원 |
| 원/100엔 | 862.73원 | 846.96원 | 846.25원 |
| 원/위안 | 201.90원 | 200.53원 | 200.63원 |
| 코스피 | 6,838 | 5,731 | 5,239 |
| 한국 국채 10년 | 4.42% | 4.01% | 3.85% |
| 달러지수(DXY) | 101.5 | 101.9 | 102.2 |
환율은 10월 말 1,334.3원까지 내려온 뒤 11월 들어 1,337.5원으로 소폭 올랐어요. 같은 기간 코스피는 5,731에서 5,239로 8.6% 더 빠졌습니다. 11월에도 주가 하락은 멈추지 않았는데 환율은 3.2원 움직이는 데 그친 거죠.
흔들림의 크기도 줄었어요. 전날 대비 원/달러 환율 변동폭은 9월 하루 평균 7.0원에서 10월 4.6원으로, 변동률은 0.52%에서 0.34%로 작아졌습니다. 한국은행 그래프를 보면 10월 한국의 변동률 0.34%는 일본(0.19%)이나 미국(0.25%)보다는 높지만 브라질(1.15%)과는 거리가 멀어요.
과거와 비교하면: 2년 연속 들어오던 돈이 올해는 1,607.5억 달러 순유출
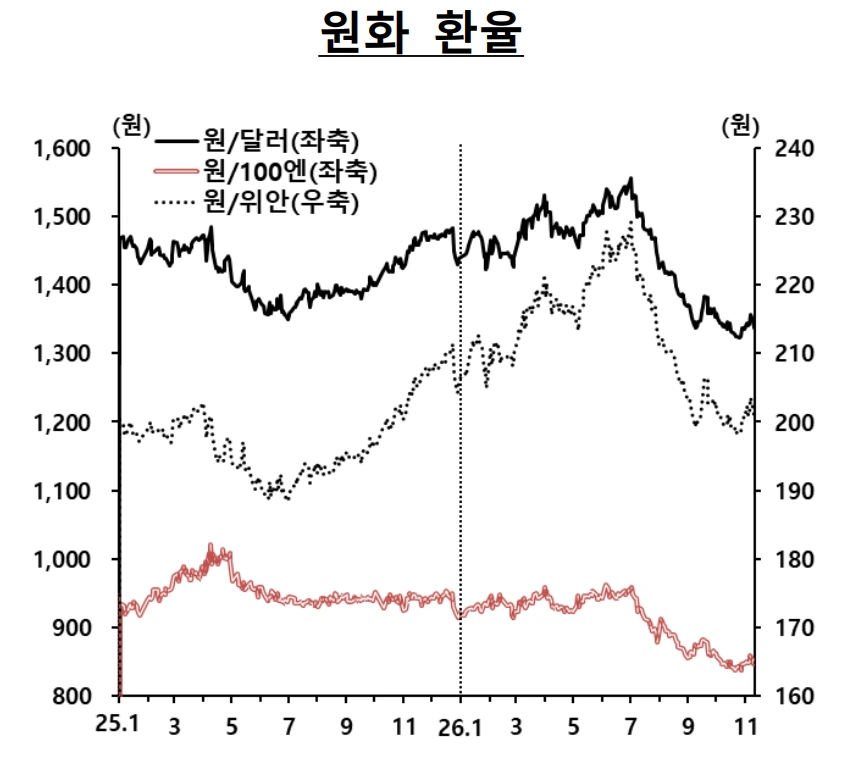
한국은행 보고서에 실린 2025년 1월 이후 원화 환율 그래프입니다. 굵은 검은 선이 원/달러예요. 올해 여름 1,500원대 중반까지 치솟았다가 가을 들어 빠르게 내려온 모습이 보이죠. 최근 1년 최고치는 1,555.8원, 최저치는 1,323.1원이었습니다. 2024년 말 1,472.5원, 2025년 말 1,439.0원과 비교해도 지금이 낮아요.
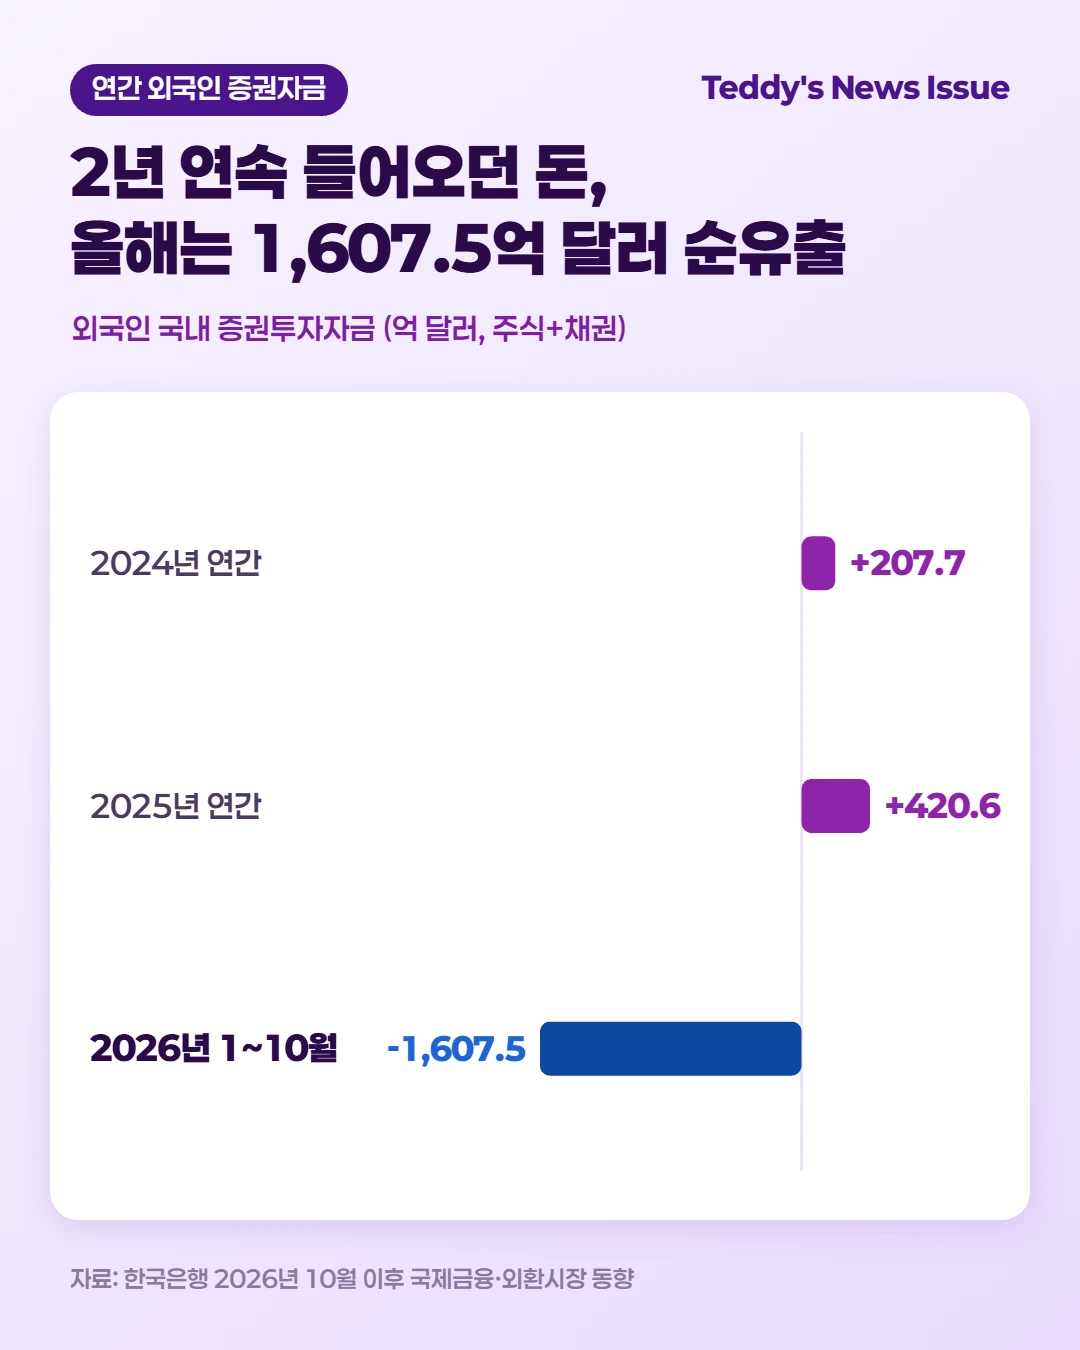
외국인 자금 흐름은 정반대예요. 외국인 국내 증권투자자금은 2024년 207.7억 달러, 2025년 420.6억 달러 순유입이었습니다. 올해는 1~10월에만 1,607.5억 달러가 빠져나갔어요. 앞선 2년 동안 들어온 628.3억 달러의 2.6배 규모죠. 1년 전 10월만 해도 외국인 증권자금은 22.9억 달러 순유입이었고요.
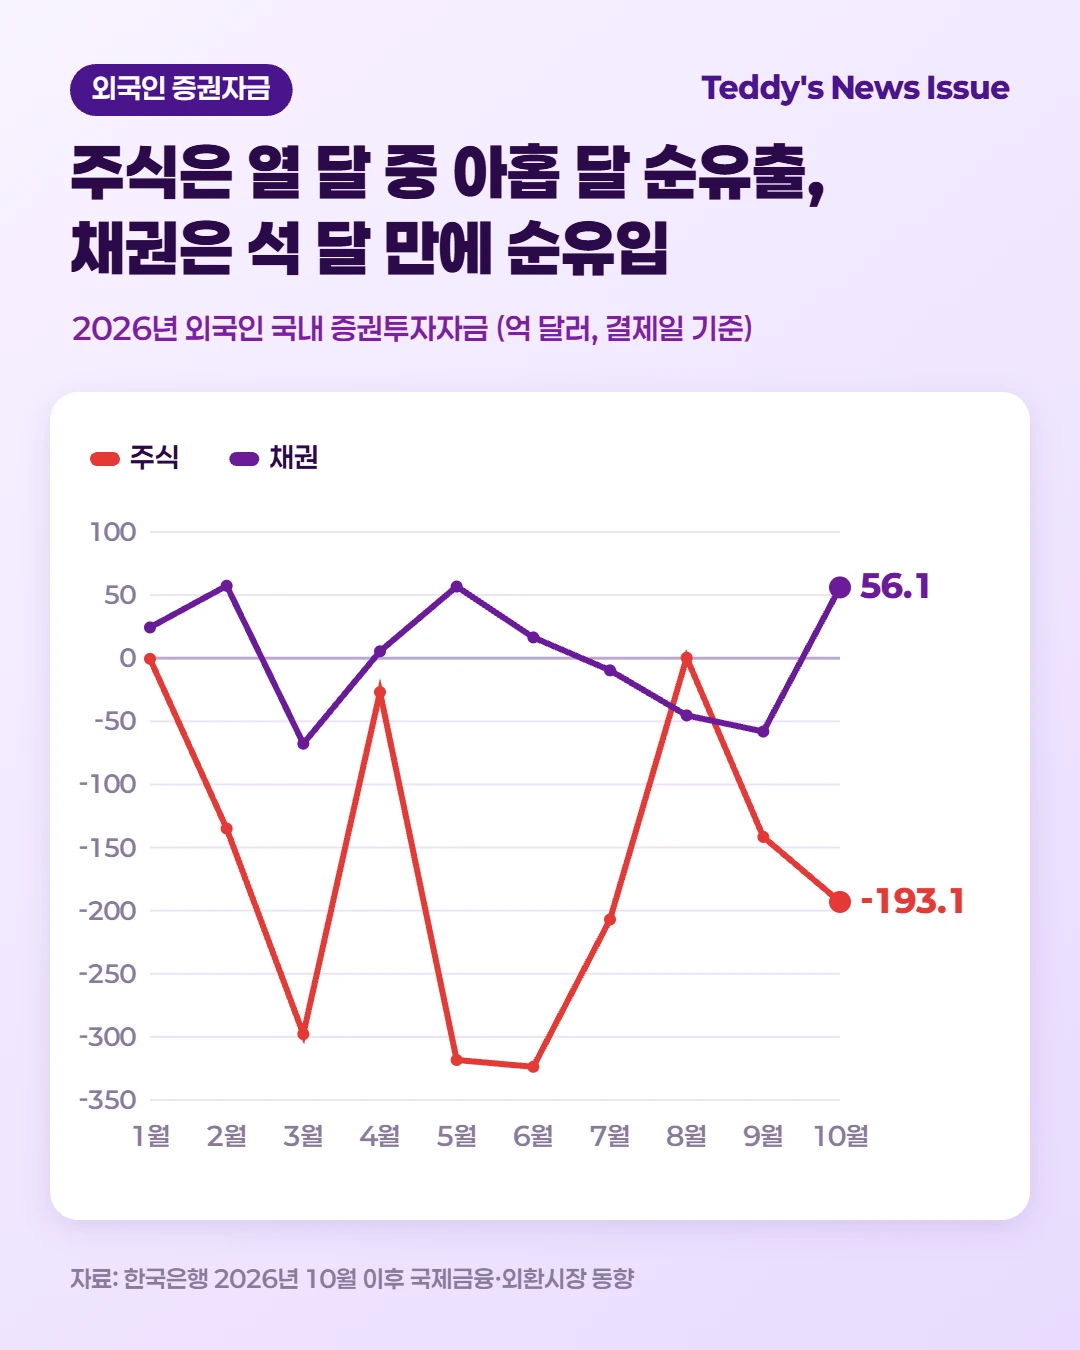
월별로 보면 주식과 채권이 따로 움직였습니다. 주식자금은 올해 열 달 가운데 8월(0.4억 달러)을 빼고 아홉 달 모두 순유출이었어요. 5월(318.3억 달러)과 6월(323.7억 달러)이 가장 컸고, 10월 193.1억 달러는 7월(207.0억 달러) 이후 가장 큰 규모입니다. 반면 채권자금은 10월 56.1억 달러로 2월(57.4억 달러), 5월(56.8억 달러)과 맞먹는 규모가 들어왔어요.
주식은 빠져나가고 채권은 들어오는, 서로 다른 두 줄기가 10월 외환시장을 만들었습니다.
안에서 벌어지는 일: AI 우려에 흔들린 주식, 거꾸로 움직인 채권
세계: AI 투자 우려가 주식을 눌렀어요
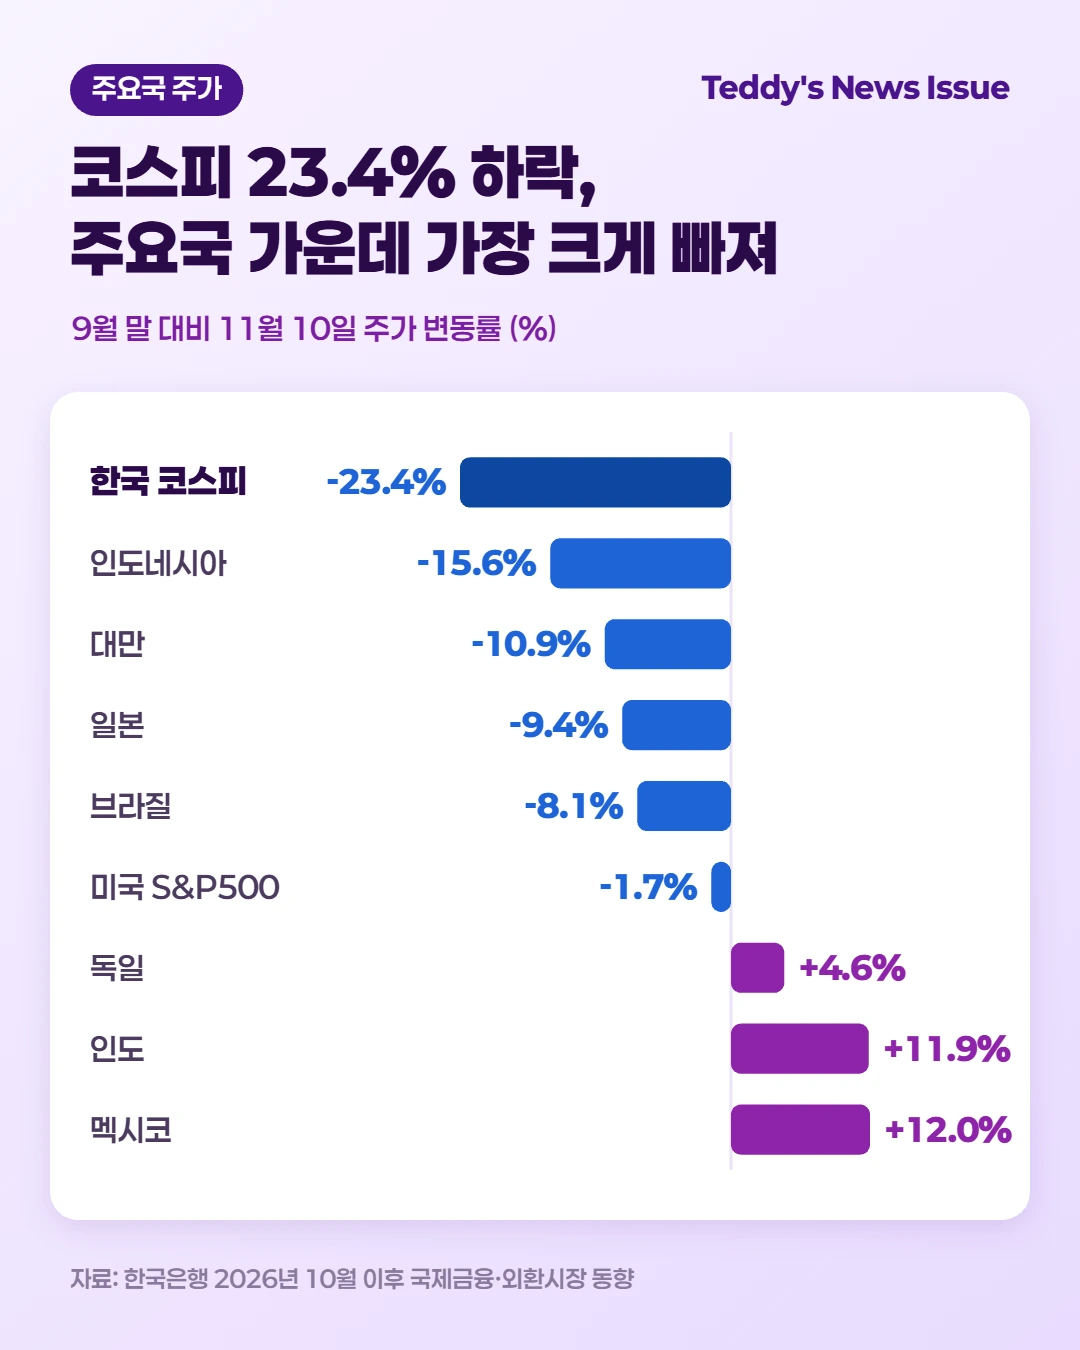
한국은행은 국제금융시장에서 AI 투자의 지속성에 대한 우려로 위험회피 현상이 이어졌다고 봤습니다. 미국에선 중간선거 뒤 데이터센터 규제가 강해질 수 있다는 우려가 커지면서 11월 5일 나스닥 지수가 5.5%, 필라델피아 반도체지수가 12.2% 급락했어요. 다음 날 일본 Nikkei225도 6.0% 떨어졌고요.
그 충격이 가장 크게 닿은 곳이 한국이었죠. 9월 말 대비 코스피 하락률 23.4%는 표에 나온 주요국 가운데 가장 큽니다. 기술주 하락에 함께 밀린 대만(-10.9%), 일본(-9.4%)의 두 배를 넘어요. 반대로 인도(+11.9%)는 유가 하락과 외국인 자금 유입에 힘입어 올랐고, 멕시코(+12.0%)도 상승했습니다.
채권: 주가와 거꾸로, 한국 금리가 가장 크게 내렸어요
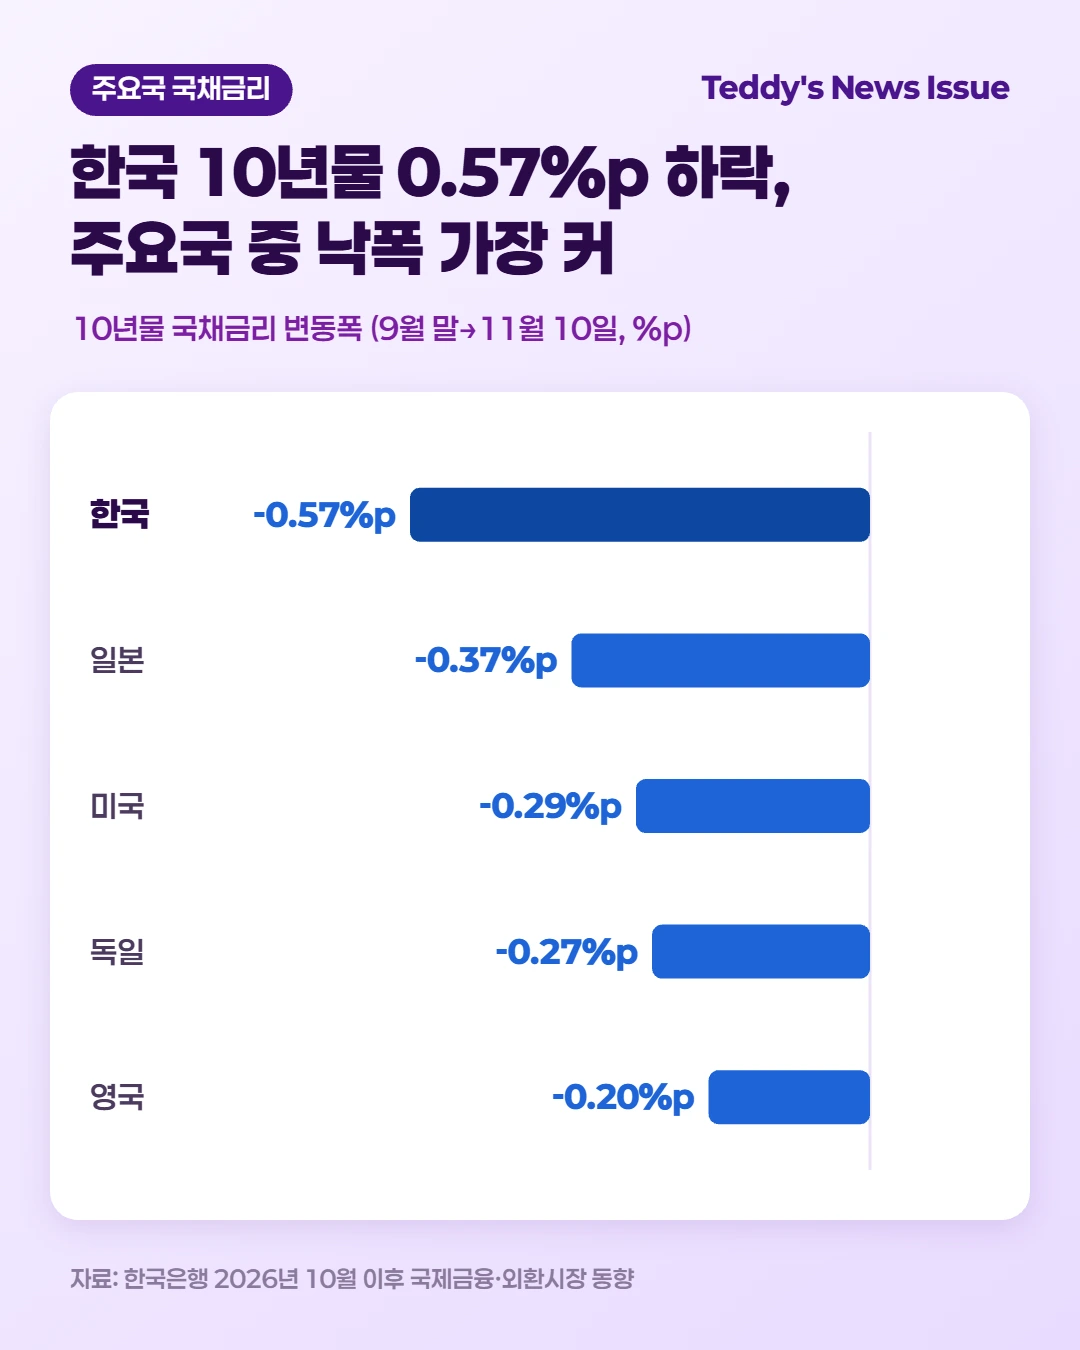
위험을 피하려는 돈은 채권으로 갔어요. 한국 10년물 국채금리는 9월 말 4.42%에서 11월 10일 3.85%로 0.57% p 내려 주요 선진국 가운데 낙폭이 가장 컸습니다. 미국은 5.28%에서 4.99%로, 일본은 3.07%에서 2.70%로 내렸고요.
10월 금융시장 동향 글에서 국고채 3년물 금리가 11월 말 9월 말 수준(4.01%)보다 낮을 거라고 봤는데, 11월 10일 3.63%로 아직 그 방향을 지키고 있어요. 긴급 시장상황점검회의 글에서 이번 흔들림이 연말까지 주식시장 안에 머물고 환율(1,400원)·채권(국고채 10년 4.407%) 불안으로 번지지 않을 거라고 본 전망도 지금까진 맞아 들어가고 있습니다. 환율은 1,337.5원, 국고채 10년물은 3.85%거든요.
외환시장 안: 거래는 그대로, 차입 여건은 엇갈렸어요
국내 은행간시장의 하루 평균 외환거래는 554.2억 달러로 9월(552.9억 달러)과 비슷했습니다. 원/달러 현물환은 189.9억 달러에서 185.4억 달러로 조금 줄었고, 외환스왑이 254.7억 달러에서 261.7억 달러로 늘었어요.
3분기 외환거래 글에서 4분기 외국환은행 현물환 거래가 3분기보다 늘 거라고 봤는데, 첫 달 신호는 그 반대예요. 환율 변동률이 3분기 평균(0.46%)보다 낮은 0.34%로 줄었고 은행간 현물환도 감소했습니다. 11~12월에 거래가 다시 살아나지 않으면 빗나갈 가능성이 커졌죠.
| 대외 외화차입 여건 | 9월 | 10월 |
|---|---|---|
| 단기 차입 가산금리 | 27bp | 18bp |
| 중장기 차입 가산금리 | 40bp | 58bp |
| 외평채 CDS 프리미엄 | 22bp | 24bp |
국내 은행들이 해외에서 돈을 빌리는 여건은 대체로 양호했어요. 중장기 가산금리가 58bp로 뛰긴 했지만, 한국은행은 가산금리가 낮은 국책은행 채권 발행이 없었던 탓이라고 설명했습니다. 나라의 신용위험을 보여 주는 CDS 프리미엄은 24bp로 2025년 평균(27bp)보다 낮아요.
움직이는 힘: 채권자금과 수출 달러가 원화를 받쳤어요
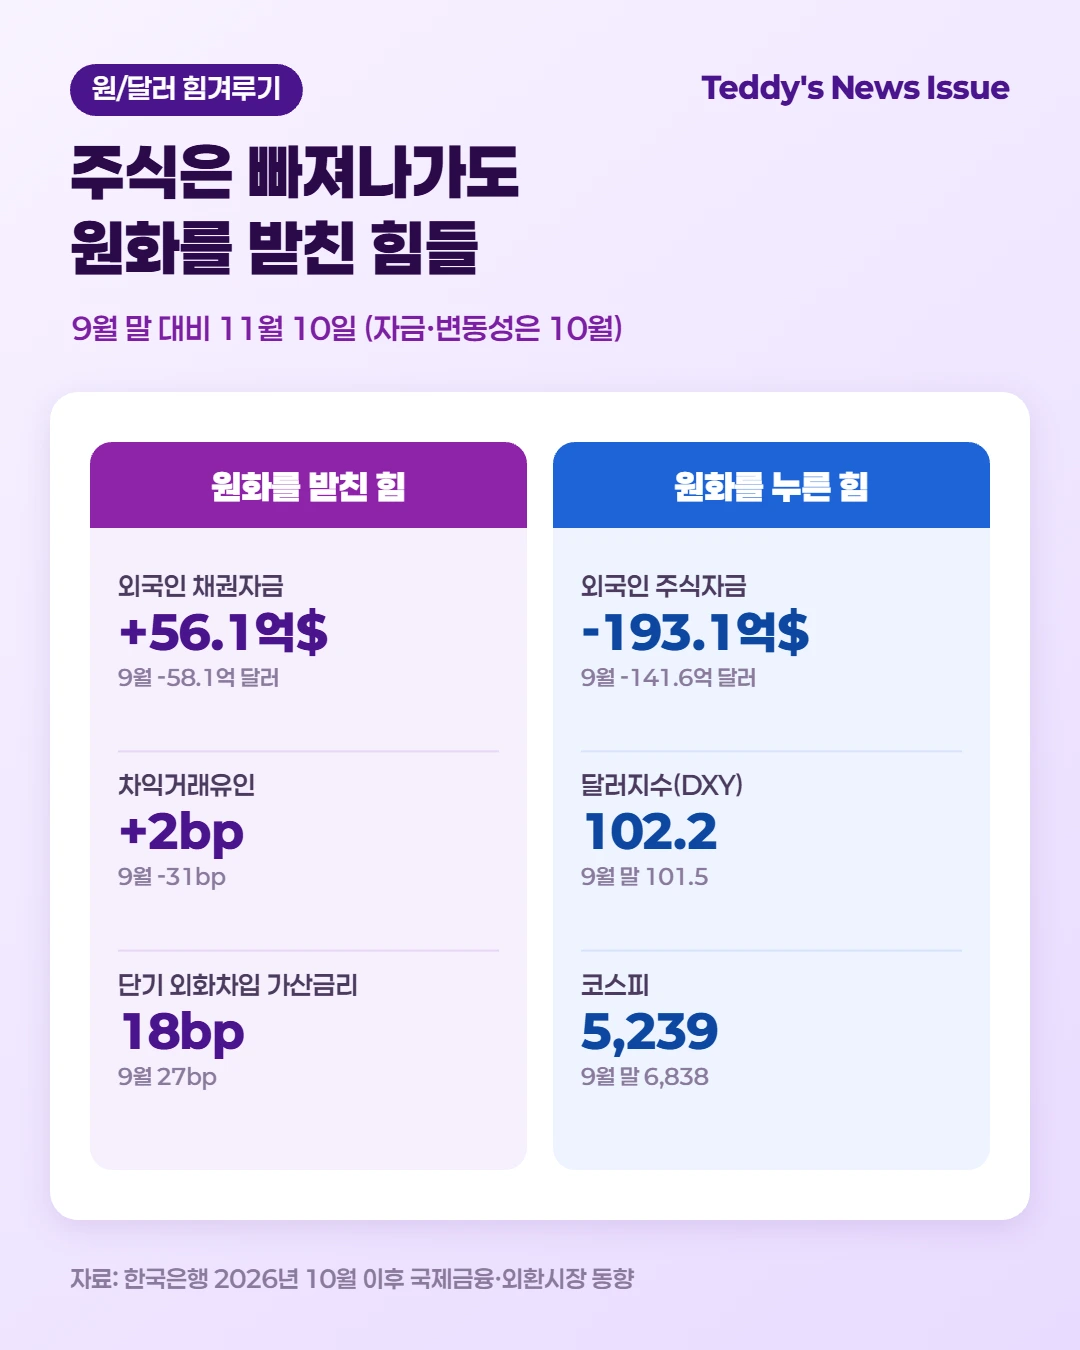
받친 힘: 수출 달러와 돌아온 채권자금
한국은행은 원/달러 환율이 내린 첫째 이유로 수출업체의 달러화 매도 증가를 꼽았습니다. 여기에 외국인 채권자금이 들어왔어요. 단기 차익거래유인(3개월물)은 8월 -39bp, 9월 -31bp에서 10월 +2bp로 플러스가 됐습니다. 해외에서 달러를 들여와 원화 채권을 사면 조금이라도 이득이 남는 구조가 됐다는 뜻이죠.
누른 힘: 달러 강세와 주식 매도
반대쪽 힘도 만만치 않았어요. 미국 10월 비농업 취업자가 16.5만 명 늘어 예상(7.0만 명)을 크게 웃돌면서 달러지수는 101.5에서 102.2로 올랐습니다. 외국인 주식자금은 AI 투자 수익화 우려 속에 193.1억 달러 빠져나갔고요. 한국은행도 미 달러화 지수 상승과 AI 수익화 우려가 환율 하락폭을 제한했다고 적시했어요.
흔든 힘: 엔화와 유로화 약세
엔화는 일본은행의 2027년 상반기 내 금리인상 기대 횟수가 9월 30일 2.8회에서 11월 10일 2.0회로 줄면서 약해졌어요. 유로화는 프랑스 정세 불안에 1.4% 약세였죠. 원화가 엔화보다 강해지면서 원/100엔 환율은 846원대까지 내려왔습니다.
앞으로 원/달러: 1,300원대에서 버티고, 외국인 주식 매도는 더 이어진다
10월 숫자와 11월 초 흐름을 함께 놓고 보면, 앞으로 한두 달은 이렇게 갈 가능성이 커 보여요.
① 11월 말 원/달러 환율은 1,360원 아래에서 마감할 거예요
코스피가 9월 말 대비 23.4% 떨어지는 동안에도 원/달러 환율은 1,352.8원에서 1,337.5원으로 내렸습니다.
한국은행은 수출업체의 달러화 매도 증가를 환율 하락의 첫째 이유로 들었어요.
외국인 채권자금이 10월 56.1억 달러 순유입으로 돌아섰고, 단기 차익거래유인도 +2bp로 플러스입니다.
부담은 달러예요. 달러지수 102.2는 최근 1년 최고치(102.6)에 가깝습니다.
② 11월에도 외국인 주식자금은 순유출, 채권자금은 순유입일 거예요
주식자금은 올해 열 달 중 아홉 달 순유출이었고, 10월 193.1억 달러로 9월보다 커졌어요.
코스피는 10월 말 5,731에서 11월 10일 5,239로 8.6% 더 내렸습니다. AI 투자 수익화 우려도 아직 걷히지 않았죠.
채권은 10월 WGBI 추종자금이 들어왔고 단기 차익거래유인도 플러스로 돌아섰어요. 국고채 3년물 금리가 3.63%까지 내려온 흐름도 채권 매수 쪽에 힘을 싣습니다.
주식과 채권이 엇갈리는 한, 원화는 1,300원대에서 크게 흔들리지 않을 가능성이 큽니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 원/달러 환율이 1,360원 위로 올라서면 ①번은 다시 봐야 해요. 1,400원을 넘으면 흔들림이 외환시장으로 번진 신호입니다.
- 외국인이 코스피에서 순매수로 돌아서면 ②번 앞부분은 빗나간 거예요. 그땐 원화가 오히려 더 강해질 수 있죠.
- 단기 차익거래유인이 다시 마이너스로 내려가면 채권자금 유입이 약해질 수 있어요. CDS 프리미엄이 2025년 평균(27bp)을 넘는지도 함께 볼 대목입니다.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 11월 26일(목) | 한국은행 금융통화위원회 기준금리 결정 |
| 2026년 12월 초 | 한국은행 11월말 외환보유액 |
| 2026년 12월 중 | 한국은행 11월 이후 국제금융·외환시장 동향 (①·②번 확인, 날짜 미정) |
정리하며
Q 코스피가 급락했는데 환율은 왜 안 올랐나요?
수출업체의 달러 매도가 늘고 외국인 채권자금이 56.1억 달러 들어오면서 주식에서 빠진 돈을 일부 메웠기 때문이에요. 원/달러 환율은 9월 말 1,352.8원에서 11월 10일 1,337.5원으로 내렸습니다.
Q 외국인은 주식을 얼마나 팔았나요?
10월 한 달 주식자금이 193.1억 달러 순유출됐어요. 올해 1~10월로는 1,643.4억 달러입니다.
Q 채권자금은 왜 들어왔나요?
세계국채지수(WGBI) 추종자금이 들어오고, 단기 차익거래유인이 9월 -31bp에서 10월 +2bp로 플러스가 됐기 때문이에요.
Q 다른 나라와 비교하면 어떤가요?
9월 말 대비 코스피 하락률 23.4%는 주요국 가운데 가장 컸어요. 한국 10년물 국채금리 하락폭(0.57% p)도 주요 선진국 중 가장 컸습니다.
Q 환율이 앞으로 크게 오를까요?
11월 말 원/달러 환율은 1,360원 아래에서 마감할 가능성이 커 보여요. 다만 달러지수가 1년 최고치 근처라 1,360원을 넘으면 다시 봐야 합니다.
마무리
10월 외환시장은 겉으로 보면 조용했어요. 하지만 그 아래에선 주식에서 193.1억 달러가 빠져나가고, 채권으로 56.1억 달러가 들어오는 큰 이동이 있었습니다. 두 흐름이 서로를 상쇄하면서 원화가 버틴 셈이죠.
올해 외국인 증권자금 순유출은 벌써 1,607.5억 달러입니다. 이 돈이 언제 돌아올지가 결국 환율의 다음 방향을 정할 거예요.
주가 급락에도 원화가 버틴 건, 채권과 수출이 버팀목이 된 덕이었습니다.
오늘 짚은 두 갈래 전망이 맞았는지는 12월 중 나올 한국은행 「2026년 11월 이후 국제금융·외환시장 동향」에서 확인할 수 있어요.


댓글