2026년 10월 가계대출 동향: 전 금융권 6.4조 원 늘며 한 달 만에 반등, 2금융권까지 돌아선 증가세 이어질까
금융위원회와 금융감독원이 11월 12일 자로 공개한 「2026년 10월 가계대출 동향(잠정)」을 보면, 전 금융권 가계대출은 한 달 새 6.4조 원 늘었습니다. 9월 2.2조 원 줄며 올해 첫 감소를 기록한 지 딱 한 달 만의 반등이에요. 더 눈에 띄는 숫자는 따로 있습니다. 올해 1~10월 누적 증가액 42.4조 원, 이미 지난해 1년치(38.0조 원)를 넘어섰거든요.
가계대출 동향은 금융위원회가 은행과 상호금융·보험·저축은행·여신전문금융회사(여전사)까지 전 금융권 가계대출을 모아 매달 내는 잠정 통계입니다. 하루 앞서 나온 한국은행 금융시장 동향이 은행 창구만 비춘다면, 이 자료는 제2금융권까지 한 화면에 담아요. 그래서 대출이 어디로 옮겨 가는지 보려면 이 숫자를 봐야 하죠.
목차
3줄 요약: 전 금융권 6.4조 원 증가, 내 생활엔 무슨 의미일까
- 한 달 만에 다시 늘었어요: 전 금융권 가계대출은 9월 -2.2조 원에서 10월 +6.4조 원으로 돌아섰습니다. 1년 전 10월(+4.9조 원)보다도 1.5조 원 많아요.
- 주담대와 기타대출이 같이 움직였어요: 주택담보대출은 4.0조 원, 기타대출은 2.4조 원 늘었습니다. 9월 2.9조 원 줄었던 신용대출이 1.2조 원 증가로 바뀐 영향이 컸죠.
- 제2금융권도 돌아섰어요: 9월 2.7조 원 줄었던 제2금융권 가계대출이 10월 1.4조 원 늘었습니다. 상호금융·보험·저축은행·여전사 네 업권이 모두 증가로 바뀌었어요.
집 거래는 식었는데, 대출은 다시 불어났습니다.
내 상황별로 보면
- 주담대를 알아보는 사람이라면: 금융당국은 이번 증가의 주된 이유로 이미 승인된 집단대출 실행을 꼽았어요. 새 아파트 중도금·잔금처럼 일정이 정해진 대출이 많이 나간 거죠. 당국은 "총량목표 범위 내에서 관리되고 있다"고 밝히면서도 연말에 대출이 갑자기 막히는 일이 없도록 금융권에 당부했습니다.
- 신용대출이 필요한 사람이라면: 신용대출은 9월 2.9조 원 감소, 10월 1.2조 원 증가로 한 달 사이에 방향이 뒤집혔어요. 당국도 "신용대출 변동성이 확대"됐다고 표현했습니다. 9월 감소엔 분기 말 부실채권 매각·상각과 명절 상여금 같은 계절 요인이 겹쳤던 만큼, 한 달 숫자만으로 방향을 단정하긴 어렵습니다.
- 개인사업자 대출을 쓰는 사람이라면: 2021년 이후 나간 고위험 사업자대출을 전 금융권이 12월까지 전수점검하고 있어요. 사업자대출을 집 사는 데 쓴 게 드러나면 대출을 회수하고, 전 금융권 신규대출을 1차 3년, 2차 10년 제한합니다.
숫자로 보면: 주담대 +4.0조, 기타대출 +2.4조
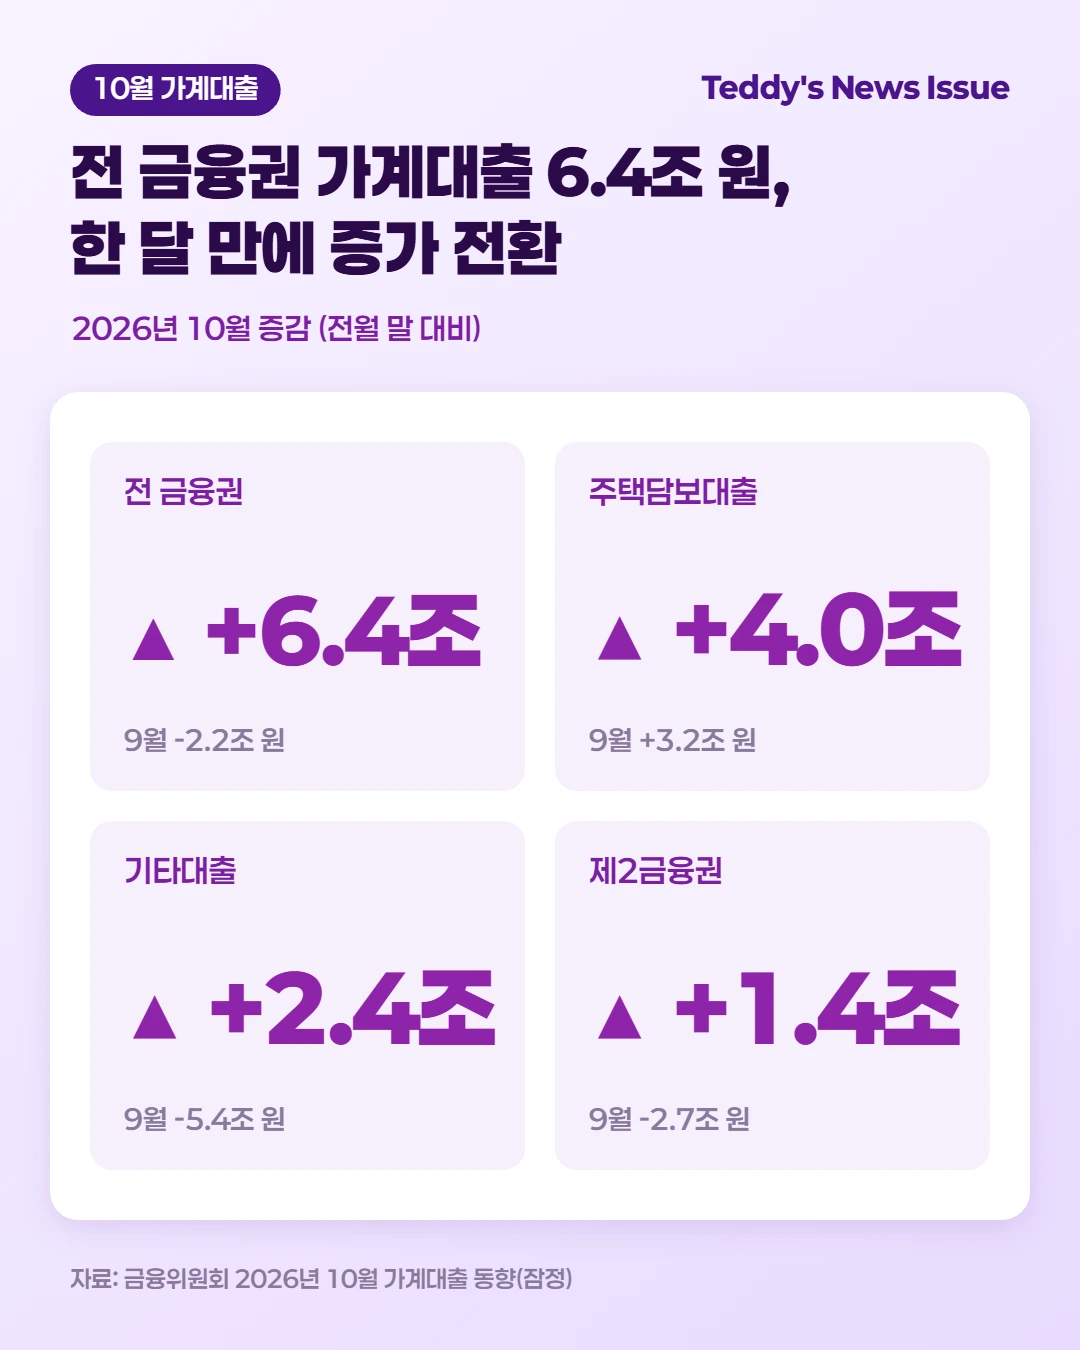
| 구분 | 9월 | 10월 |
|---|---|---|
| 전 금융권 가계대출 | -2.2조 원 | +6.4조 원 |
| 주택담보대출 | +3.2조 원 | +4.0조 원 |
| 기타대출 | -5.4조 원 | +2.4조 원 |
| └ 신용대출 | -2.9조 원 | +1.2조 원 |
| 은행권 | +0.6조 원 | +5.0조 원 |
| 제2금융권 | -2.7조 원 | +1.4조 원 |
6.4조 원 가운데 4.0조 원이 주택담보대출이었어요. 주담대 증가폭은 은행권(2.9조 원 → 3.3조 원)과 제2금융권(0.3조 원 → 0.7조 원) 모두 커졌습니다. 9월과 10월 사이 전체 증감은 8.6조 원 차이가 나요. 한 달 만에 이만큼 방향이 바뀐 건 기타대출이 -5.4조 원에서 +2.4조 원으로 7.8조 원 뒤집힌 탓이 큽니다.
9월 숫자도 조금 고쳐졌어요
9월 잠정치는 주담대 +3.3조 원, 기타대출 -5.5조 원이었는데 이번 자료에선 주담대 +3.2조 원, 기타대출 -5.4조 원으로 수정됐어요.
합계 -2.2조 원은 그대로입니다. 잠정 통계라서 다음 달에 소폭 고쳐지는 일이 흔하죠.
과거와 비교하면: 10개월 만에 지난해 1년치를 넘어
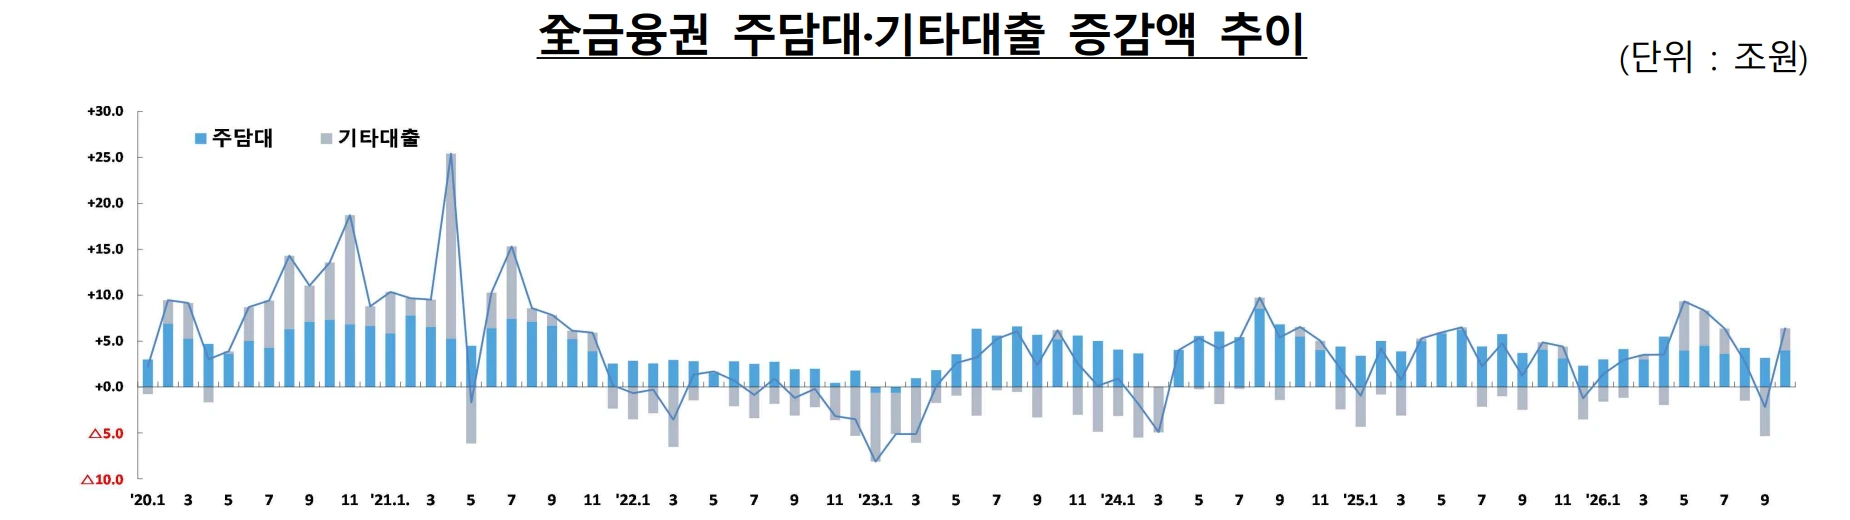
위 그래프는 금융위원회 보도자료에 실린 2020년 1월부터의 월별 추이입니다. 파란 막대가 주담대, 회색 막대가 기타대출이에요. 주담대 막대는 비교적 꾸준한데 회색 막대가 위아래로 크게 출렁이는 게 보이죠.
그런데 10월만 떼어 놓고 보면 이야기가 달라요. 2023년 10월 +6.2조 원, 2024년 10월 +6.5조 원, 2025년 10월 +4.9조 원, 올해 10월 +6.4조 원입니다. 대출 증가가 거셌던 2024년 가을과 거의 같은 속도예요.
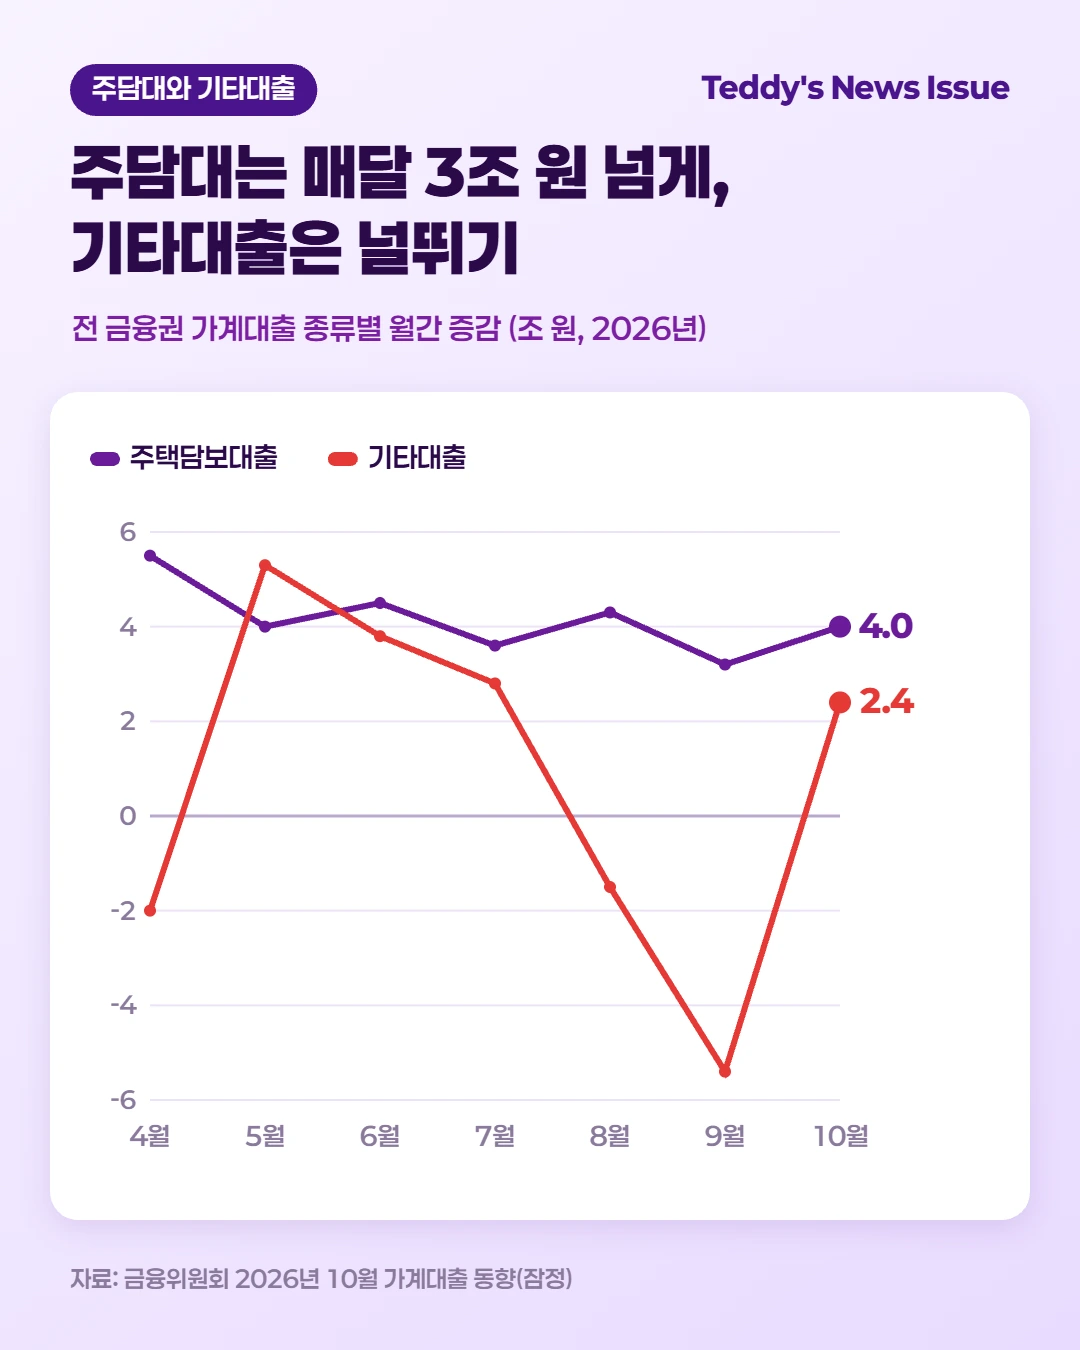
올해 흐름은 주담대와 기타대출이 따로 놀았습니다. 주담대는 4월 5.5조 원부터 10월 4.0조 원까지 매달 3조 원 넘게 꾸준히 늘었어요. 반면 기타대출은 5월 +5.3조 원, 9월 -5.4조 원처럼 크게 오르내렸죠. 전체 숫자를 흔든 건 늘 기타대출이었습니다.
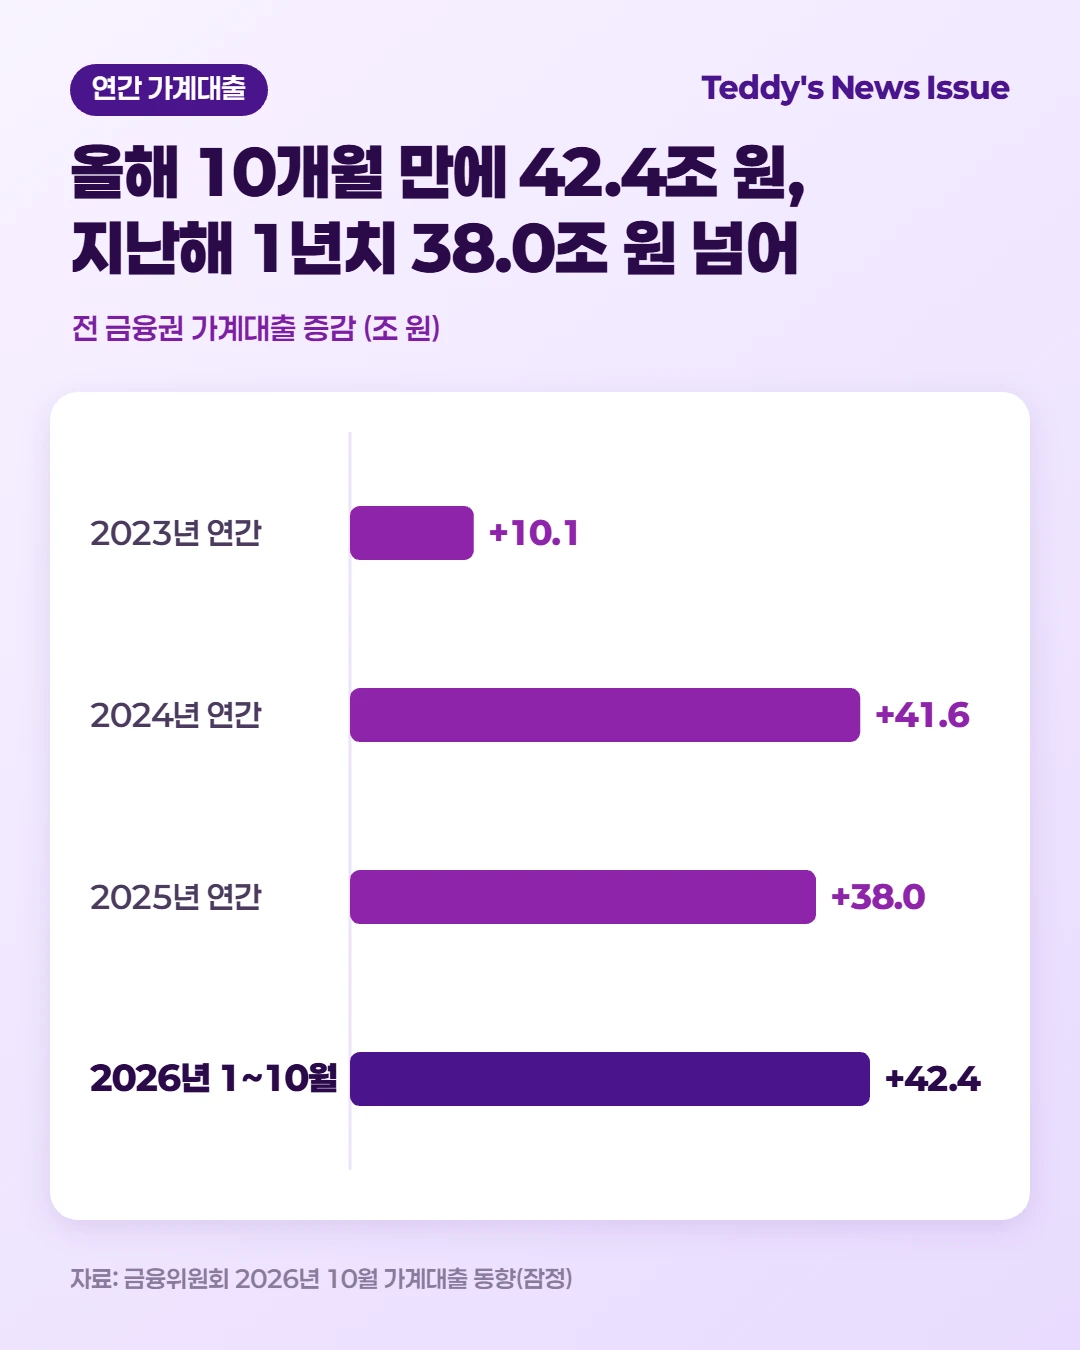
누적으로 보면 더 분명해요. 올해 1~10월 전 금융권 가계대출은 42.4조 원 늘어 2025년 1년치 38.0조 원보다 4.4조 원 많습니다. 2024년 1년치 41.6조 원도 이미 넘었고요. 아직 두 달이 남아 있습니다.
10개월 만에 지난 2년의 연간 증가액을 모두 넘어섰습니다.
안에서 벌어지는 일: 은행은 집단대출, 2금융권은 여전사
은행권: 집단대출이 늘린 주담대
은행권 가계대출은 9월 0.6조 원에서 10월 5.0조 원으로 크게 늘었습니다. 은행 자체 주담대가 1.8조 원에서 2.2조 원으로, 디딤돌·버팀목 같은 정책성대출이 1.1조 원에서 1.2조 원으로 커졌어요. 기타대출도 -2.3조 원에서 +1.7조 원으로 돌아섰고요.
은행 자체 주담대를 다시 쪼개 보면 답이 보여요. 일반 주담대는 1.6조 원에서 1.4조 원으로 오히려 줄었고, 전세대출은 두 달 연속 0.5조 원 감소했습니다. 늘어난 건 집단대출이에요. 0.7조 원에서 1.2조 원으로 커졌죠.
10월 대출행태서베이 글에서 은행 주담대가 10~12월 매달 늘어날 거라고 봤는데, 10월 은행권 주담대가 3.3조 원 늘면서 첫 달은 예상대로 흘러갔어요. 다만 그 증가를 이끈 게 새로 집을 사는 수요가 아니라 이미 잡혀 있던 집단대출이었다는 점은 짚어 둘 만합니다.
제2금융권: 9월 뒷걸음질 친 네 업권이 한꺼번에 플러스
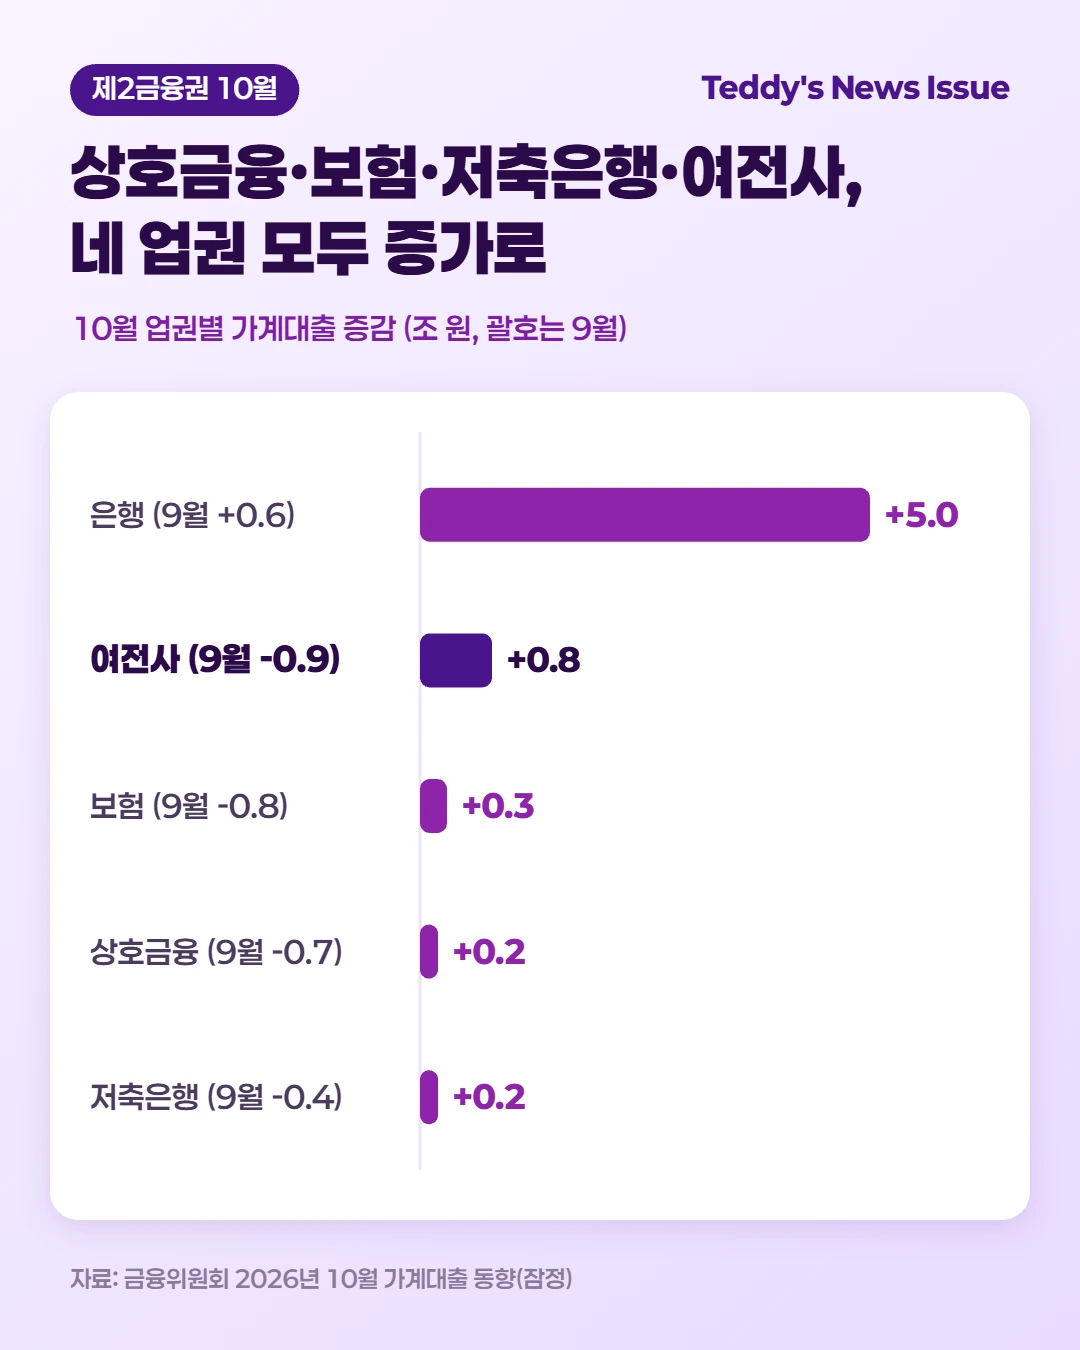
제2금융권은 9월 2.7조 원 감소에서 10월 1.4조 원 증가로 돌아섰어요. 가장 크게 바뀐 곳은 여전사입니다. 카드사·캐피탈사가 속한 여전사 가계대출은 -0.9조 원에서 +0.8조 원으로 1.7조 원 뒤집혔어요. 보험(-0.8조 원 → +0.3조 원), 상호금융(-0.7조 원 → +0.2조 원), 저축은행(-0.4조 원 → +0.2조 원)도 모두 증가로 바뀌었고요.
| 업권 | 2025년 연간 | 2026년 1~10월 | 9월 | 10월 |
|---|---|---|---|---|
| 은행 | +32.9조 원 | +30.2조 원 | +0.6조 원 | +5.0조 원 |
| 제2금융권 | +5.1조 원 | +12.3조 원 | -2.7조 원 | +1.4조 원 |
| 상호금융 | +10.6조 원 | +9.7조 원 | -0.7조 원 | +0.2조 원 |
| 보험 | -1.9조 원 | +1.9조 원 | -0.8조 원 | +0.3조 원 |
| 저축은행 | -0.6조 원 | +0.4조 원 | -0.4조 원 | +0.2조 원 |
| 여전사 | -3.0조 원 | +0.2조 원 | -0.9조 원 | +0.8조 원 |
| 전 금융권 | +38.0조 원 | +42.4조 원 | -2.2조 원 | +6.4조 원 |
표에서 눈여겨볼 곳은 제2금융권 누적이에요. 올해 1~10월 12.3조 원 늘어 지난해 1년치(5.1조 원)의 두 배를 넘었습니다. 2023년 한 해 27.0조 원, 2024년 4.6조 원 줄었던 곳이죠. 은행 문턱이 높아질 때 2금융권으로 수요가 옮겨 가는 이른바 풍선효과를 당국이 계속 경계하는 이유가 여기 있어요.
움직이는 힘: 식은 거래, 늘어난 집단대출, 널뛴 신용대출
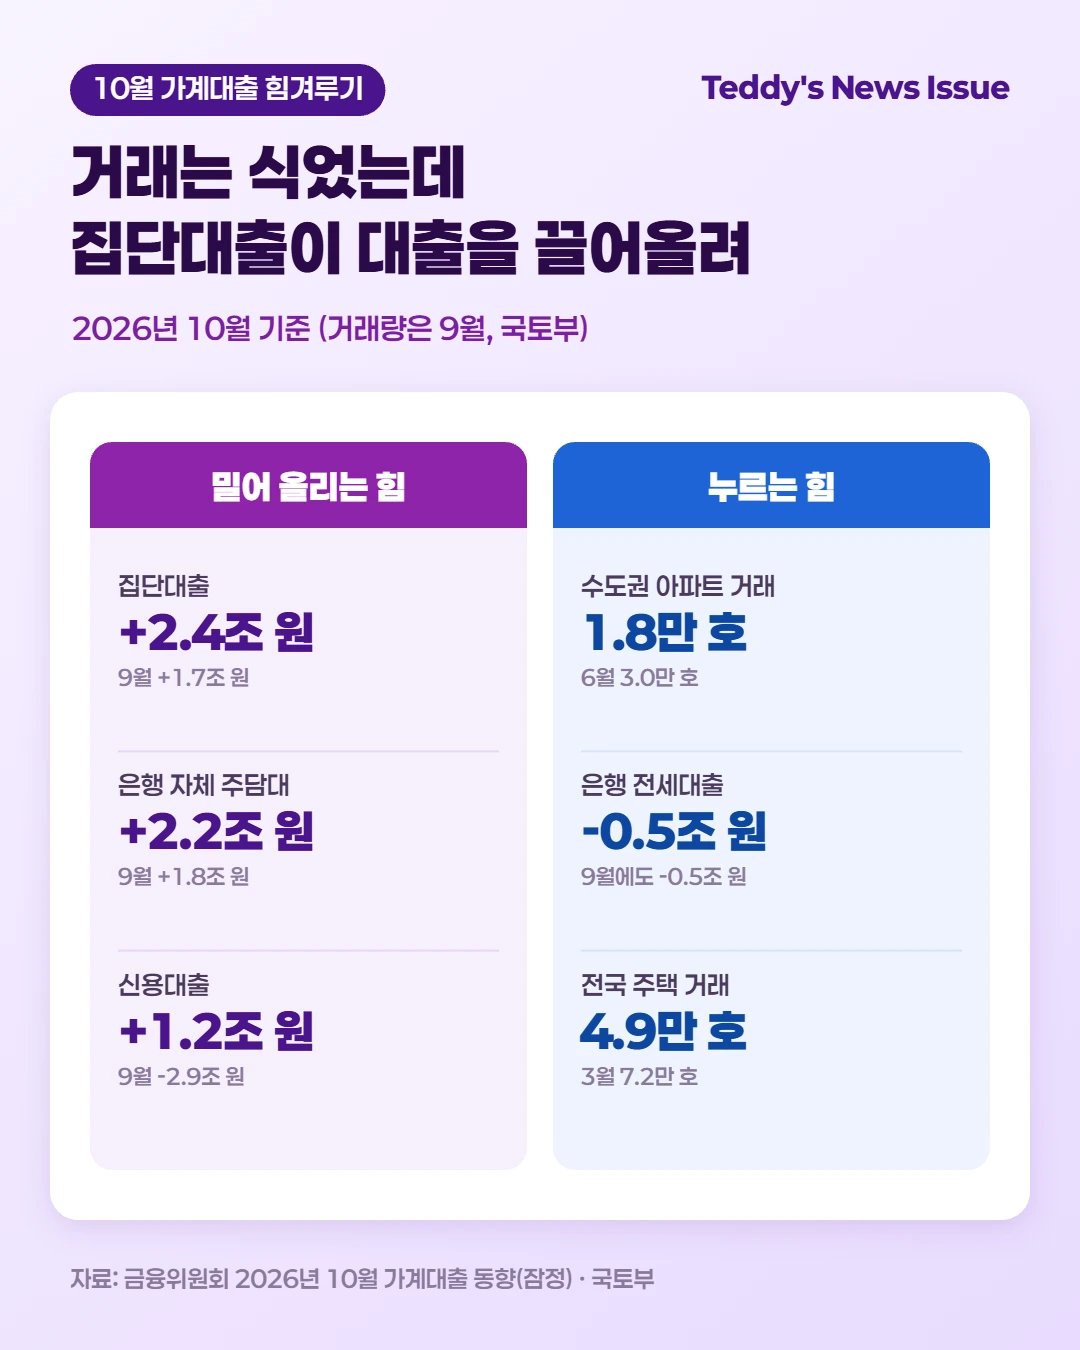
밀어 올린 힘: 미리 잡혀 있던 집단대출
금융당국이 밝힌 이번 증가의 첫째 이유는 "旣승인된 집단대출 실행 확대"입니다. 당국 집계 집단대출 증가액은 9월 1.7조 원에서 10월 2.4조 원으로 커졌어요. 4월(2.6조 원) 이후 가장 큰 숫자입니다. 3월부터 10월까지 여덟 달 내내 플러스였고요.
집단대출은 분양을 받을 때 이미 정해진 일정대로 나가는 돈이에요. 중도금 날짜, 입주 날짜가 오면 거래 시장 분위기와 상관없이 실행되죠. 거래가 줄어도 주담대가 꺾이지 않는 건 이 때문입니다.
누르는 힘: 3개월째 줄어든 수도권 아파트 거래
국토교통부 집계(금융위 자료 인용)를 보면 수도권 아파트 매매거래량은 6월 3.0만 호에서 7월 2.6만 호, 8월 1.9만 호, 9월 1.8만 호로 석 달 연속 줄었어요. 6월보다 40% 적습니다. 전국 주택 매매거래량도 3월 7.2만 호에서 9월 4.9만 호로 내려왔고요. 새로 집을 사며 받는 일반 주담대가 줄어든 것과 같은 방향이죠.
흔든 힘: 한 달 만에 뒤집힌 신용대출
기타대출 반등의 중심엔 신용대출이 있었습니다. 9월 -2.9조 원에서 10월 +1.2조 원이에요. 9월엔 분기 말 부실채권 매각·상각과 명절 상여금이 겹쳐 대출이 크게 줄었는데, 10월엔 그 효과가 사라졌어요. 한국은행도 10월 은행 기타대출 증가 이유로 9월의 기저효과와 개인의 주식 순매수를 함께 들었습니다.
앞으로 가계대출: 주담대는 3조 원대를 지키고, 전체 증가폭은 줄어든다
10월 숫자와 당국의 설명을 모아 보면, 11월 가계대출은 이렇게 움직일 가능성이 커 보여요.
① 11월에도 전 금융권 주택담보대출은 3조 원 넘게 늘 거예요
4~10월 전 금융권 주담대는 매달 3.2조~5.5조 원 늘었습니다. 일곱 달 동안 3조 원 아래로 내려간 적이 없어요.
당국 집계 집단대출은 3월부터 여덟 달 연속 늘었고, 10월 2.4조 원으로 증가폭이 다시 커졌어요. 이미 승인된 대출이라 일정대로 나갑니다.
은행 자체 주담대도 9월 1.8조 원에서 10월 2.2조 원으로 커졌고, 한국은행 대출행태서베이(10월 26일)에서 은행들이 본 4분기 가계 주택대출 수요도 14로 플러스였습니다.
부담은 거래예요. 수도권 아파트 매매거래량이 9월 1.8만 호까지 줄어, 일반 주담대가 더 가라앉을 수 있죠.
② 그래도 11월 전체 가계대출 증가폭은 10월 6.4조 원보다 작을 거예요
10월 증가의 상당 부분은 9월에 크게 빠졌던 기타대출이 되돌아온 몫이에요. 기타대출 하나가 -5.4조 원에서 +2.4조 원으로 7.8조 원 움직였습니다.
당국은 사업자대출 용도외유용 전수점검을 12월까지 이어 가며 투기성 대출 수요를 계속 막겠다고 밝혔어요.
수도권 아파트 거래는 석 달 연속 줄었어요. 게다가 올해 1~10월 증가액이 이미 지난해 1년치를 넘은 만큼, 연말 총량 관리 압박은 더 세질 수밖에 없죠.
주담대는 집단대출을 타고 꾸준히 늘고, 전체 속도는 10월보다 한 발 늦춰질 가능성이 큽니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 11월 전 금융권 주담대 증가폭이 3조 원 아래로 내려가거나, 집단대출 증가폭이 1조 원 밑으로 줄면 ①번은 빗나간 거예요.
- 기타대출이 다시 2조 원 넘게 늘거나 제2금융권 증가폭이 10월(1.4조 원)보다 커지면 ②번은 다시 봐야 합니다. 대출 수요가 은행 밖으로 옮겨 가고 있다는 신호이기도 하죠.
- 11월 26일 금융통화위원회 결정도 변수예요. 금리가 움직이면 신용대출 흐름부터 달라질 수 있거든요.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 11월 26일(목) | 한국은행 금융통화위원회 기준금리 결정 |
| 2026년 12월 중 | 금융위원회 11월 가계대출 동향 (①·②번 확인, 날짜 미정) |
| 2026년 12월까지 | 고위험 사업자대출 전 금융권 전수점검 |
정리하며
Q 10월 가계대출은 얼마나 늘었나요?
전 금융권에서 6.4조 원 늘었습니다. 9월 2.2조 원 감소에서 한 달 만에 증가로 돌아섰고, 1년 전 10월(+4.9조 원)보다도 많아요.
Q 왜 다시 늘었나요?
이미 승인된 집단대출이 많이 실행되면서 주담대가 4.0조 원 늘었고, 9월에 크게 줄었던 신용대출이 1.2조 원 증가로 돌아섰기 때문이에요.
Q 올해 누적으로는 어느 정도인가요?
1~10월 42.4조 원 늘었습니다. 2025년 1년치 38.0조 원과 2024년 1년치 41.6조 원을 이미 넘었어요.
Q 제2금융권은 어땠나요?
9월 2.7조 원 감소에서 10월 1.4조 원 증가로 바뀌었어요. 여전사가 0.8조 원으로 가장 많이 늘었고, 상호금융·보험·저축은행도 모두 증가했습니다.
Q 당국은 어떻게 대응하나요?
사업자대출 용도외유용 같은 불법행위를 12월까지 전 금융권에서 점검해 투기성 수요를 막되, 청년·서민 실수요자와 지방 자금공급은 과도하게 줄지 않게 하겠다고 밝혔어요.
Q 11월엔 어떻게 될까요?
전 금융권 주담대는 3조 원 넘게 늘겠지만, 전체 증가폭은 10월 6.4조 원보다 작을 가능성이 커 보여요. 12월 중 나올 11월 가계대출 동향에서 확인할 수 있습니다.
마무리
10월 가계대출은 한 달 쉬어 간 숫자가 다시 제자리를 찾은 모습이었어요. 주담대는 집단대출을 타고 4.0조 원 늘었고, 9월에 크게 빠졌던 신용대출은 되돌아왔습니다. 그 사이 올해 누적 증가액은 지난해 1년치를 넘어섰죠.
당국의 당부에서 읽히는 고민은 하나예요. 투기성 대출은 막되 "일률적인 대출 절벽"은 만들지 말라는 것. 옛 속담 "빈대 잡으려고 초가삼간 태운다"처럼, 대출을 조이려다 꼭 필요한 실수요까지 막아 버리면 더 큰 손해가 나니까요.
관건은 연말까지 남은 두 달, 조이는 손과 풀어 주는 손의 균형입니다.
오늘 짚은 두 갈래 흐름이 맞았는지는 12월 중 발표될 11월 가계대출 동향에서 확인할 수 있어요.


댓글