2026년 9월 금융기관 가중평균금리: 주담대 4.88%로 석 달 새 0.52%p 뛰어, 이자 부담 연말까지 갈까
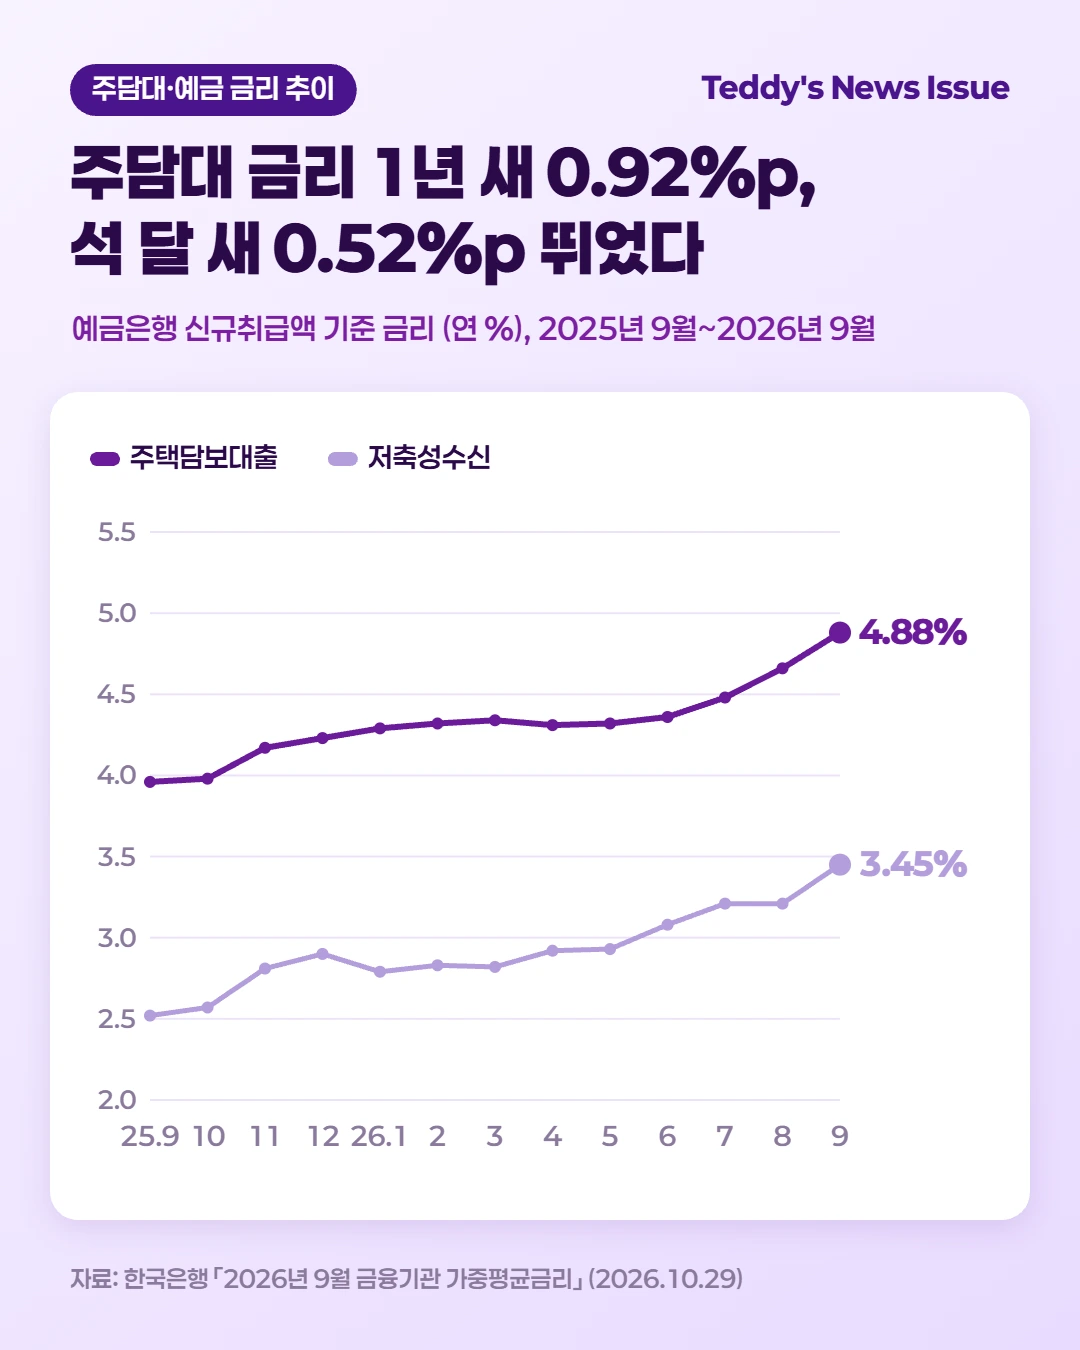
한국은행이 10월 29일 발표한 2026년 9월 금융기관 가중평균금리에 따르면, 예금은행 주택담보대출 금리(신규취급액 기준)는 연 4.88%로 한 달 새 0.22% p 올랐습니다. 저축성수신금리도 연 3.45%로 0.24%p 뛰었어요. 6월 4.36%였던 주담대 금리가 석 달 만에 0.52% p 오른 셈인데요. 이자 부담, 어디까지 커질까요?
가중평균금리는 은행이 한 달 동안 새로 내준 대출과 새로 받은 예금에 실제로 적용한 금리를 금액 비중대로 평균 낸 숫자입니다. 광고에 걸린 최저금리가 아니라, 그달 사람들이 실제로 받은 금리죠. 지금 대출을 받거나 예금을 들려는 사람에게 가장 현실적인 기준이 되는 통계예요.
목차
3줄 요약: 주담대 4.88%, 내 생활엔 무슨 의미일까
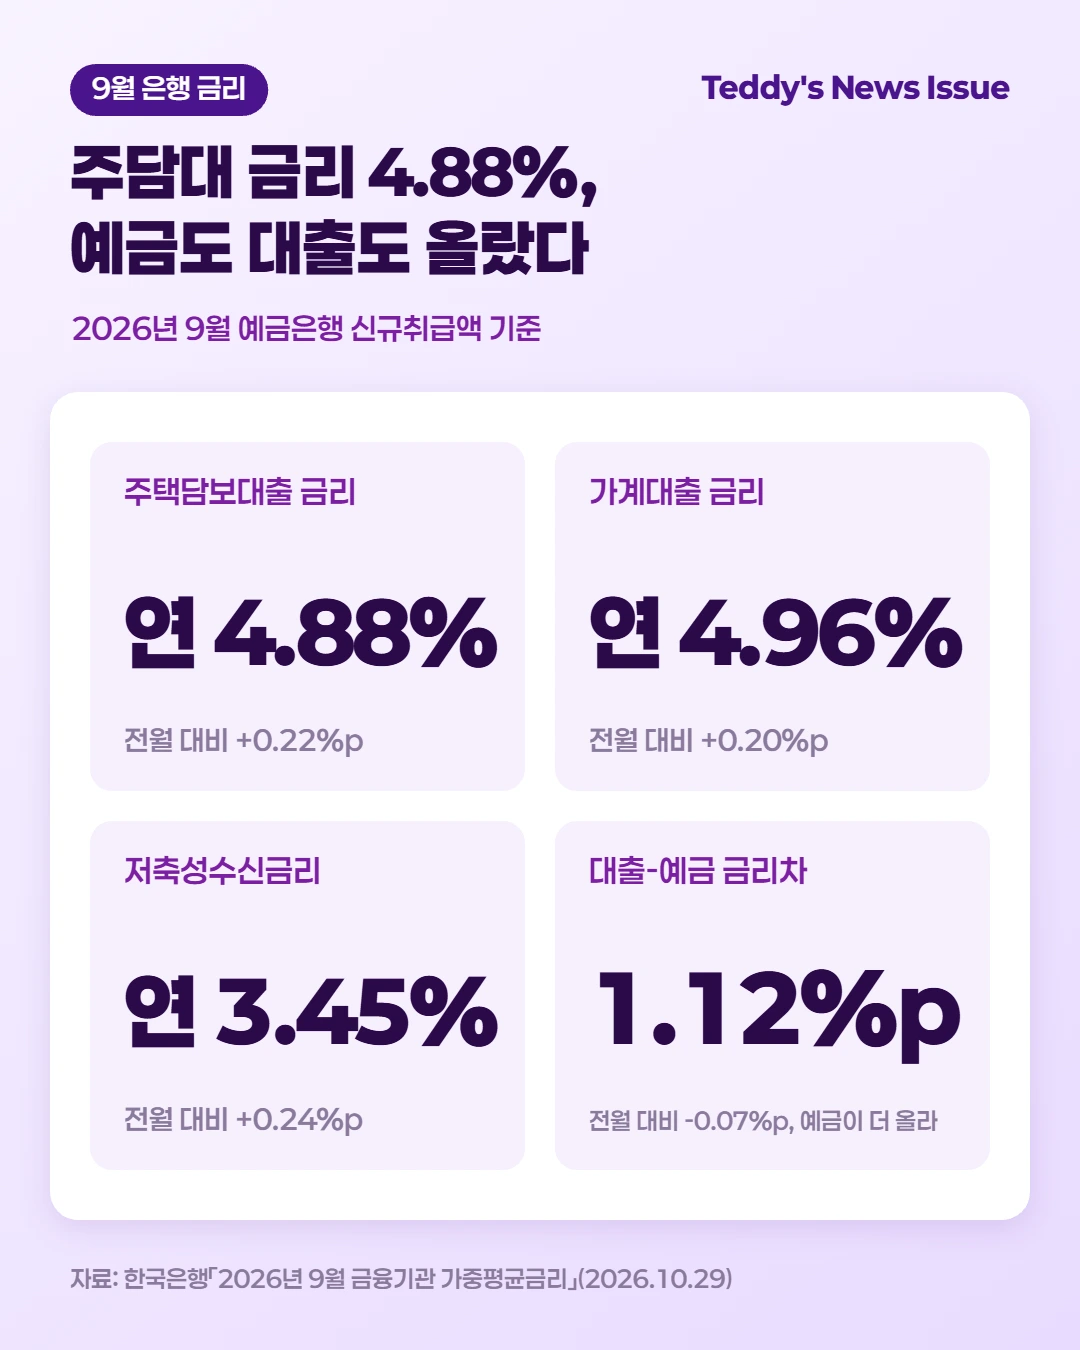
- 9월 예금은행 대출금리는 연 4.57%로 0.17%p, 저축성수신금리는 연 3.45%로 0.24% p 올랐습니다.
- 가계대출 금리는 연 4.96%(+0.20%p), 주택담보대출 금리는 연 4.88%(+0.22% p)예요. 일반신용대출은 연 6.49%로 0.16% p 올랐고요.
- 예금금리가 더 많이 오르면서 대출금리와 저축성수신금리 차이는 1.12%p로 0.07% p 줄었습니다.
주담대 금리는 1년 전(2025년 9월 3.96%)보다 0.92%p 높아졌습니다.
내 상황별로 보면
- 새로 집을 사며 대출을 알아본다면: 3억 원을 빌린다고 단순 계산해 보면, 2025년 12월 평균 금리(4.23%)일 때보다 9월 평균 금리(4.88%)에선 1년 이자가 195만 원, 한 달로는 약 16만 원 더 나옵니다. 원금 상환은 뺀 이자만의 차이예요.
- 이미 대출이 있다면: 잔액 기준 주담대 금리는 9월말 4.26%입니다. 새로 빌리는 사람(4.88%)보다 0.62% p 낮죠. 다만 수신금리에 연동되는 변동금리 대출은 예금금리가 오르면 금리가 다시 정해질 때 따라 오를 수 있어요.
- 예금을 들려고 한다면: 1,000만 원을 1년 맡긴다고 단순 계산하면, 저축성수신금리 2.90%(2025년 12월) 때 이자는 29만 원, 3.45%(2026년 9월)면 34만 5천 원이에요. 세금 떼기 전 기준으로 5만 5천 원 늘어난 셈입니다.
숫자로 보면: 대출 4.57%, 예금 3.45%, 예금이 더 뛰었다
대출 쪽부터 볼까요? 기업대출 금리는 4.49%로 0.19%p 올랐습니다. 그중 중소기업 대출이 4.63%로 0.25% p 올라 대기업(4.37%, +0.16% p)보다 오름폭이 컸어요.
가계대출은 4.96%로 0.20%p 올랐습니다. 주담대가 4.88%로 0.22% p, 일반신용대출이 6.49%로 0.16% p 올랐고, 전세자금대출도 4.57%로 0.22% p 높아졌어요.
예금 쪽은 더 가팔랐습니다. 순수저축성예금 금리가 3.39%로 0.25%p, 시장형금융상품은 3.69%로 0.16% p 올랐죠. 은행 정기예금 가운데 금리가 연 4.0~5.0% 구간인 상품의 비중은 10.6%로, 8월 0.5%에서 크게 늘었습니다.
| 구분 (연 %) | 2025년 12월 | 2026년 8월 | 2026년 9월 | 전월 대비 |
|---|---|---|---|---|
| 저축성수신금리 | 2.90 | 3.21 | 3.45 | +0.24%p |
| 대출금리 | 4.19 | 4.40 | 4.57 | +0.17%p |
| 가계대출 | 4.35 | 4.76 | 4.96 | +0.20%p |
| 주택담보대출 | 4.23 | 4.66 | 4.88 | +0.22%p |
| 대출-예금 금리차 | 1.29%p | 1.19%p | 1.12%p | -0.07%p |
신규취급액과 잔액, 뭐가 다를까
신규취급액 기준은 그달 새로 나간 대출과 새로 들어온 예금의 금리입니다. 지금 은행 창구에서 받을 수 있는 금리에 가깝죠.
잔액 기준은 이미 빌려 쓰고 있는 대출 전체의 평균 금리예요. 9월말 총대출금리는 4.48%로 0.08% p, 총수신금리는 2.27%로 0.07% p 올랐습니다.
신규 금리가 먼저 움직이고, 잔액 금리는 시간을 두고 따라오는 구조입니다.
과거와 비교하면: 2022~2025년 어느 해 평균보다 높은 주담대 금리
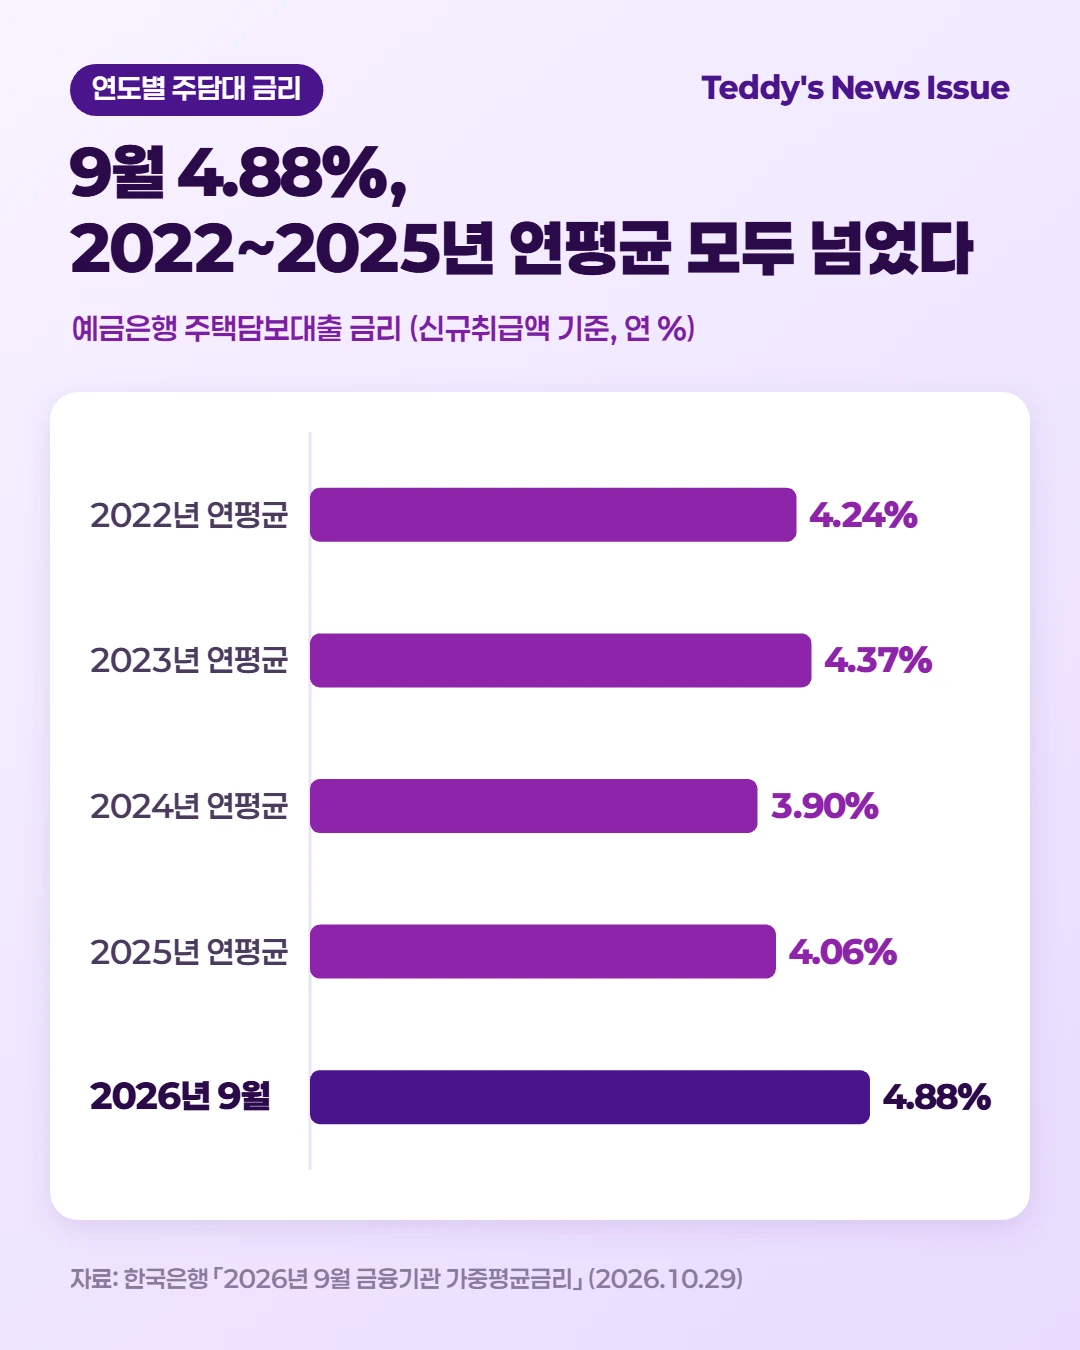
연평균과 나란히 놓으면 흐름이 더 또렷해집니다. 은행 주담대 금리(신규) 연평균은 2022년 4.24%, 2023년 4.37%, 2024년 3.90%, 2025년 4.06%였어요. 9월 4.88%는 이 네 해 어느 평균보다도 높습니다.
가계대출 금리 4.96%는 2023년 연평균(4.96%)과 같은 수준이에요. 고금리 부담이 컸던 그해 평균까지 다시 올라온 겁니다. 반면 저축성수신금리 3.45%는 2023년 연평균(3.71%)엔 아직 못 미치고, 2024년 연평균(3.46%)과 비슷하죠.
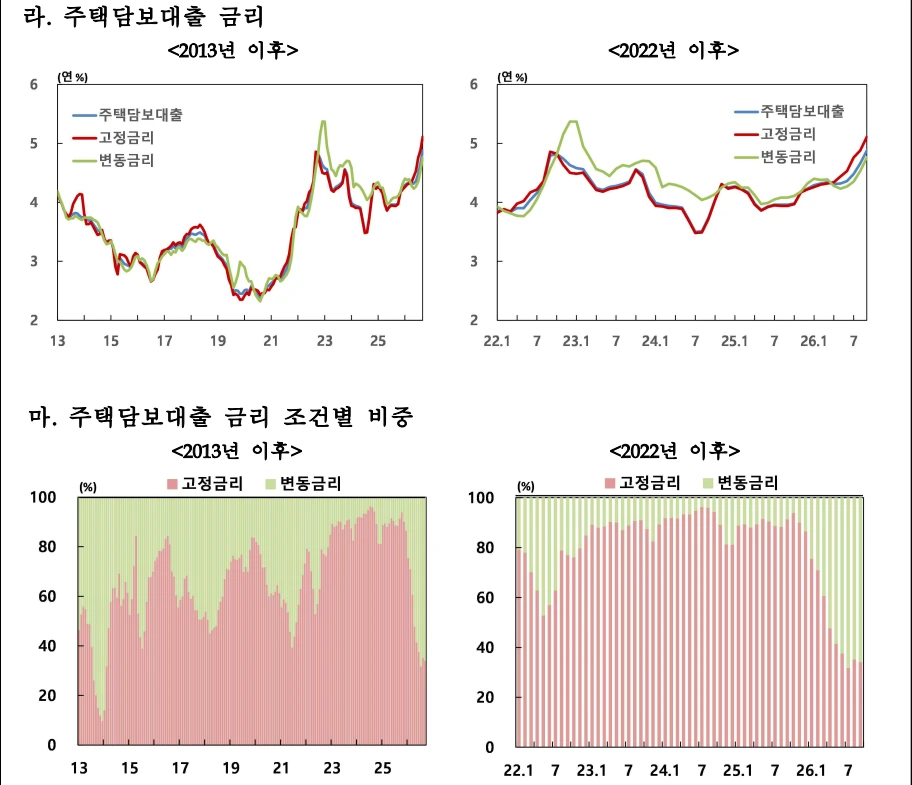
잔액 기준 총대출금리도 쉬지 않고 올랐습니다. 2025년 12월 4.23%에서 2026년 9월 4.48%까지, 한 달도 내려간 적이 없어요. 10월 22일 기준금리 동결 직후 쓴 글에서 은행 주담대 금리는 연말까지 눈에 띄게 내려가기 어렵다고 봤는데, 9월 숫자는 오히려 오름폭을 키우며 그 방향을 그대로 따라가고 있습니다.
안에서 벌어지는 일: 고정금리 비중 34.2%, 변동으로 몰린 대출
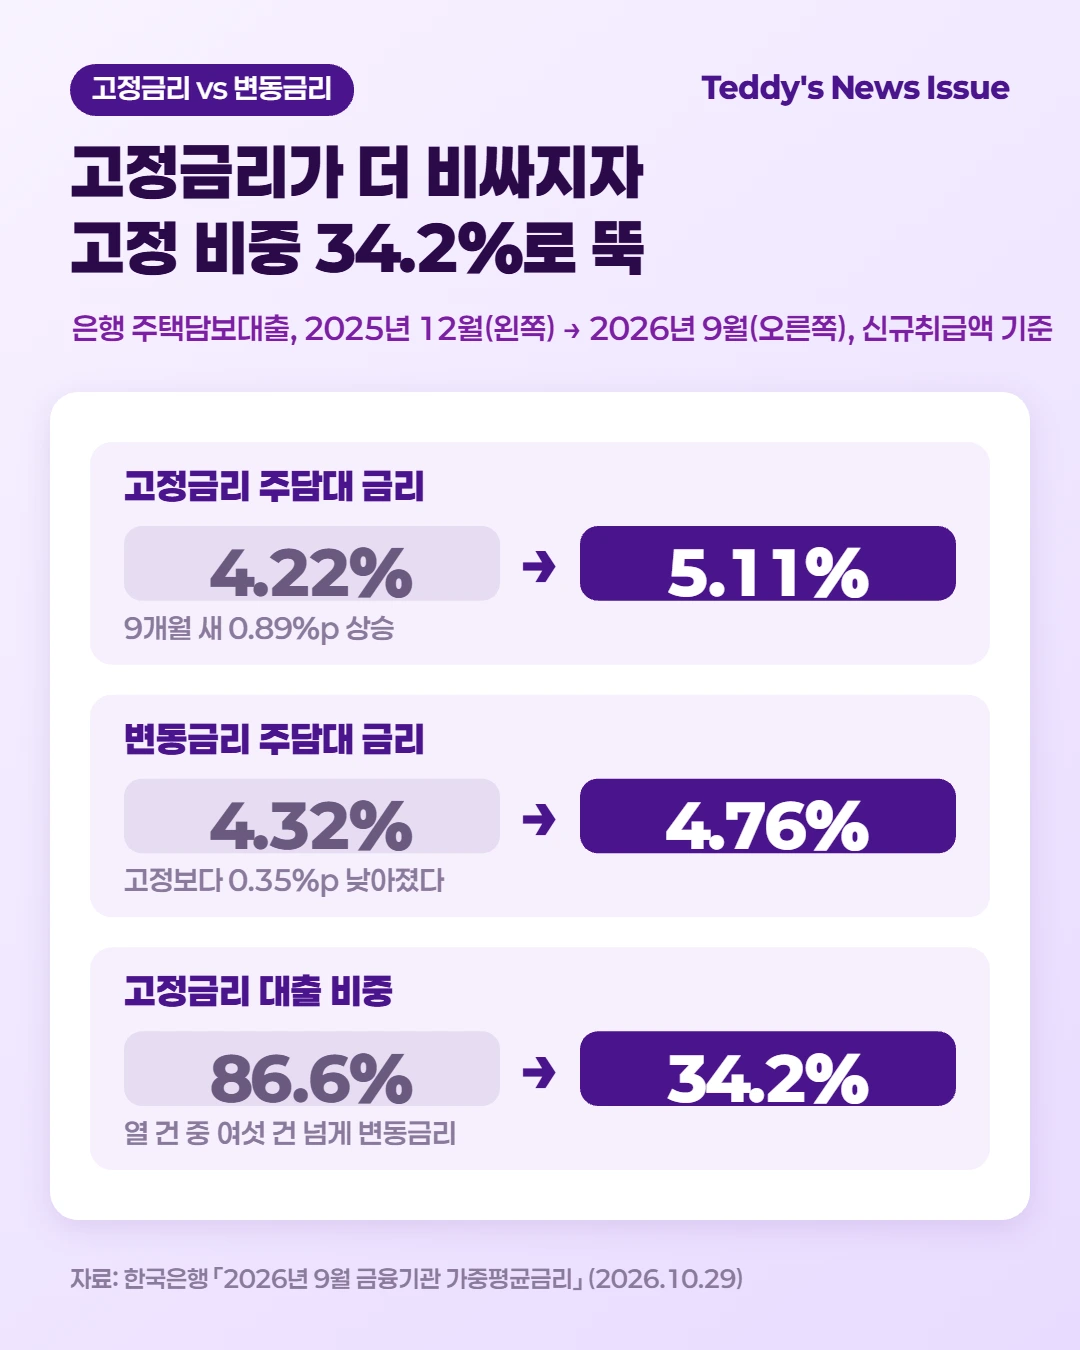
이번 통계에서 가장 눈에 띄는 건 고정금리와 변동금리의 자리바꿈입니다. 2025년 12월만 해도 고정금리 주담대(4.22%)가 변동금리(4.32%)보다 쌌어요. 그달 새 주담대의 86.6%가 고정금리였고요.
9월엔 고정금리가 5.11%로 변동금리(4.76%)보다 0.35%p 비싸졌습니다. 그러자 고정금리 비중은 34.2%까지 떨어졌죠. 새 주담대 열 건 중 여섯 건 넘게 변동금리를 고른 셈이에요.
고정금리 비중은 4월부터 여섯 달째 50% 아래입니다.
잔액 기준으로 봐도 주담대 고정금리 비중은 2025년 12월 65.6%에서 9월 61.0%로 낮아졌습니다. 금리가 오를 때 변동금리 대출이 늘면, 앞으로 금리 변화가 가계 이자에 더 빨리 번진다는 뜻이기도 해요.
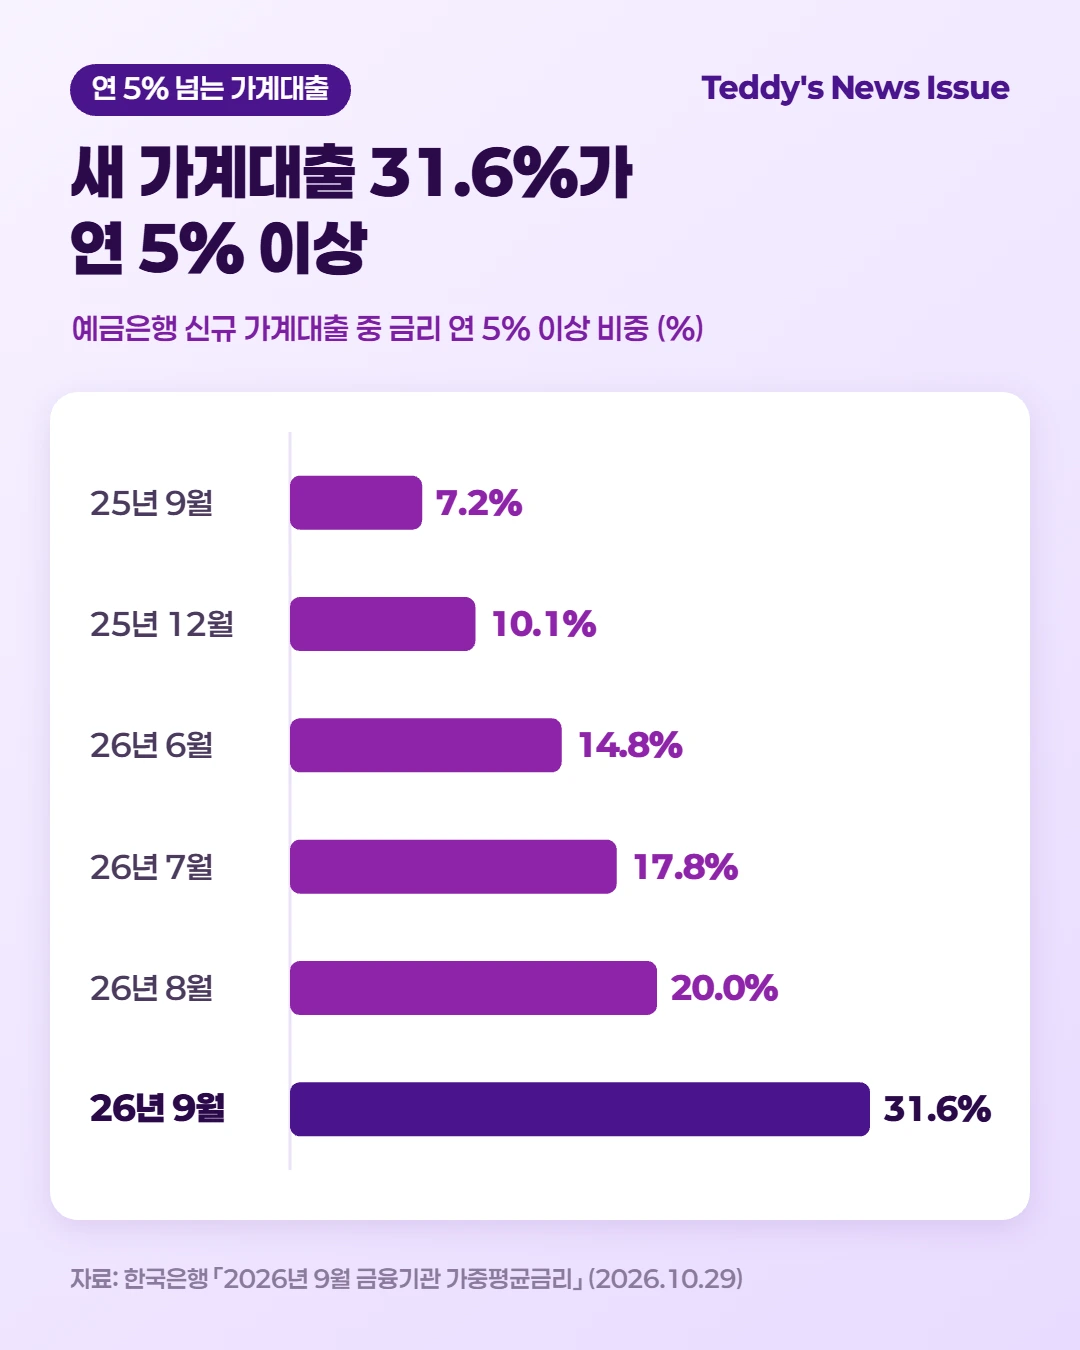
금리 구간으로 쪼개 보면 체감이 더 확실해집니다. 9월 은행 신규 가계대출 가운데 연 5% 이상이 31.6%였어요. 8월 20.0%, 1년 전인 2025년 9월엔 7.2%였습니다. 연 3% 미만 대출은 0.0%로 사실상 사라졌고요.
2금융권은 결이 조금 달랐다
상호저축은행 정기예금(1년) 금리는 3.81%로 0.07% p 내렸고, 신용협동조합(3.69%), 상호금융(3.44%), 새마을금고(3.62%)는 0.05~0.07% p 올랐습니다.
대출금리(일반대출)는 상호저축은행 9.80%(-0.43%p), 새마을금고 4.97%(-0.20% p), 신용협동조합 5.25%(-0.03% p)로 내렸어요. 상호금융만 5.09%로 0.16% p 올랐습니다.
은행 금리가 일제히 오른 것과는 다른 모습이죠.
움직이는 힘: 두 차례 기준금리 인상과 오른 시장금리
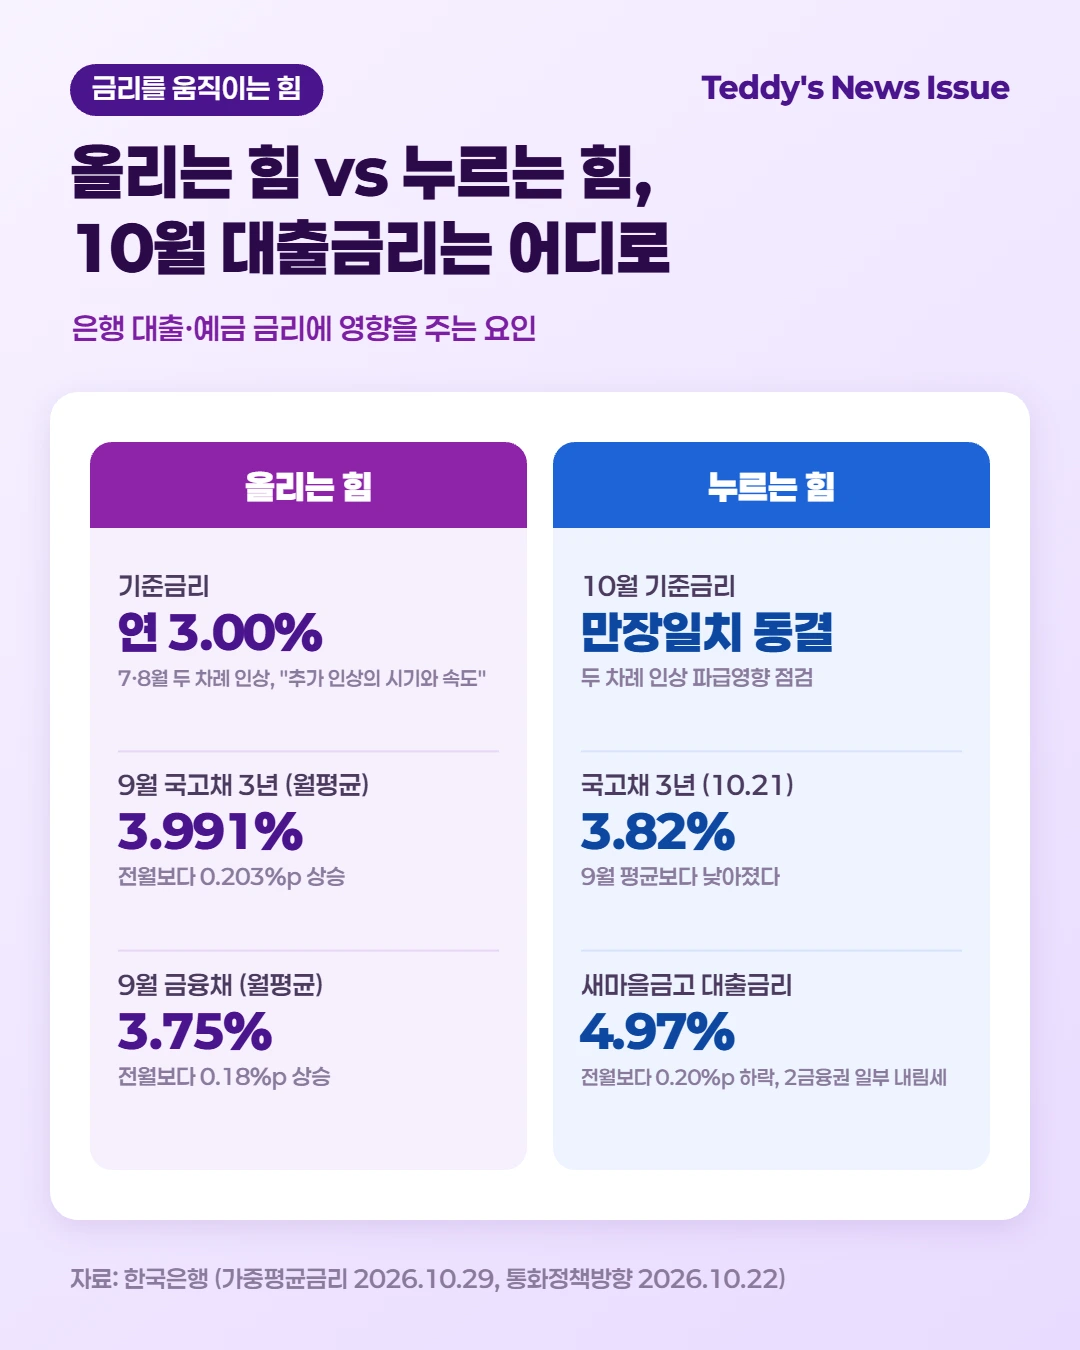
올리는 힘
- 두 차례 기준금리 인상: 한국은행은 7월과 8월 연달아 기준금리를 올려 연 3.00%로 만들었습니다. 8월 27일 인상의 효과가 9월 신규 대출에 본격적으로 반영된 거예요.
- 오른 시장금리: 9월 국고채 3년물 금리는 월평균 3.991%로 0.203%p, 금융채는 3.75%로 0.18% p 올랐습니다. CD(91일) 금리도 3.17%로 0.20% p 높아졌죠. 은행이 돈을 조달하는 비용이 그만큼 커졌다는 뜻입니다.
- 추가 인상 가능성: 10월 22일 결정문에서 한국은행은 앞으로 "추가 인상의 시기와 속도"를 결정해 나가겠다고 밝혔어요.
누르는 힘
- 10월 동결: 10월 22일 금융통화위원회는 7명 전원 찬성으로 기준금리를 동결했습니다. 두 차례 인상의 파급영향을 점검하겠다는 이유였어요.
- 한풀 꺾인 국고채 금리: 국고채 3년물은 10월 21일 3.82%로, 9월 평균(3.991%)보다 낮아졌습니다. 다만 2025년 말(2.95%)과 비교하면 여전히 높은 수준이죠.
- 2금융권 대출금리 하락: 상호저축은행(-0.43%p), 새마을금고(-0.20% p)의 9월 대출금리는 내렸어요. 은행 밖에선 금리 경쟁이 조금 남아 있다는 신호입니다.
앞으로 대출금리: 연말까지 4.5% 아래로 내려오긴 어렵다
지금까지 본 숫자를 모으면, 은행 금리는 이렇게 움직일 가능성이 커 보여요.
① 은행 주담대 금리는 연말까지 연 4.5% 위에 머물 거예요
9월 주담대 금리(신규)는 4.88%로, 4.5%까지 내려가려면 0.38% p 넘게 빠져야 합니다.
기준금리는 연 3.00%이고, 한국은행은 인하가 아니라 "추가 인상의 시기와 속도"를 이야기하고 있어요.
국고채 3년물은 10월 21일 3.82%로 9월 평균보다 내려왔지만, 2025년 말(2.95%)보다는 한참 높습니다.
잔액 기준 총대출금리는 2025년 12월 이후 한 번도 내려가지 않았죠.
② 주담대 고정금리 비중은 연말까지 50% 아래에 머물 거예요
9월 고정금리 주담대 금리(5.11%)가 변동금리(4.76%)보다 0.35%p 높습니다.
고정금리 비중은 4월 47.8%부터 9월 34.2%까지 여섯 달 연속 50% 아래였어요.
고정금리가 변동보다 쌌던 2025년 12월엔 비중이 86.6%였습니다. 금리 차이가 뒤집히지 않는 한 흐름이 바뀌긴 어렵죠.
③ 은행 예금금리(저축성수신)는 10월에도 3%대를 지킬 거예요
저축성수신금리는 6월 3.08%로 3%대에 올라선 뒤 9월 3.45%까지 넉 달째 3%대입니다.
9월엔 예금금리(+0.24%p)가 대출금리(+0.17% p) 보다 더 올랐어요.
정기예금 중 4.0~5.0% 구간 비중도 8월 0.5%에서 10.6%로 늘었습니다.
한 줄로 줄이면, 기준금리가 내려오지 않는 한 대출이자 부담은 연말까지 쉽게 줄지 않습니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 11월 말 나올 10월 통계나 12월 말 나올 11월 통계에서 주담대 금리가 4.5% 아래로 내려온다면 ①번은 빗나간 거예요. 시장금리 하락이 생각보다 빨리 대출금리에 반영됐다는 뜻이니까요.
- 고정금리가 다시 변동금리보다 싸지고 고정 비중이 50%를 넘는다면 ②번을 다시 봐야 합니다.
- 11월 26일 금융통화위원회에서 인하 쪽 의견이 나온다면, 금리 흐름 전체를 다시 짚어 볼 때입니다.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 11월 26일 | 한국은행 금융통화위원회 통화정책방향 |
| 11월 말 | 한국은행 2026년 10월 금융기관 가중평균금리 |
| 12월 말 | 한국은행 2026년 11월 금융기관 가중평균금리 |
정리하며
Q 가중평균금리가 뭔가요?
은행 등 금융기관이 그달 새로 취급한 예금과 대출의 금리를 금액 비중으로 평균 낸 통계입니다. 실제로 적용된 금리라 지금 시장 금리 수준을 가장 잘 보여 줘요.
Q 9월 주담대 금리는 얼마였나요?
예금은행 신규취급액 기준 연 4.88%로 전월보다 0.22%p 올랐습니다. 1년 전보다는 0.92% p 높아요.
Q 예금금리도 올랐나요?
저축성수신금리는 연 3.45%로 0.24%p 올랐습니다. 대출금리보다 더 많이 올라 예대금리차는 1.12% p로 줄었죠.
Q 왜 다들 변동금리를 고르나요?
9월 고정금리 주담대가 5.11%로 변동금리(4.76%)보다 0.35%p 비쌌기 때문이에요. 고정금리 비중은 34.2%까지 내려갔습니다.
Q 대출금리는 언제쯤 내려갈까요?
기준금리가 연 3.00%에 머물고 한국은행이 추가 인상 가능성을 열어 둔 만큼, 연말까지 주담대 금리가 4.5% 아래로 내려오긴 어렵다고 봅니다.
마무리
9월 은행 주담대 금리는 4.88%, 예금금리는 3.45%였습니다. 대출도 예금도 함께 올랐지만, 빌리는 쪽이 느끼는 무게가 훨씬 크죠.
고정금리가 더 비싼 지금, 변동금리를 고른 대출이 늘었다는 건 앞으로 금리 변화가 가계 지갑에 더 빨리 닿는다는 뜻입니다.
11월 말 10월 통계가 나오면 주담대 금리가 4.5% 위를 지켰는지, 고정금리 비중은 어떻게 움직였는지 다시 맞춰 볼게요.


댓글