2026년 7월 산업활동동향, 생산 보합·설비투자 7.5% 증가
생산은 제자리, 소비는 뒷걸음, 투자는 앞서가는 7월. 이 엇갈린 세 숫자가 지금 우리 경기의 진짜 온도를 말해주고 있다면 믿으시겠어요?
8월 마지막 날 국가데이터처가 발표한 「2026년 7월 산업활동동향」을 쭉 훑어봤는데요, 솔직히 말하자면 한 문장으로 요약하기가 참 어려운 달이었어요. 전산업생산은 전월대비 보합(0.0%)이었고, 광공업은 전자부품(20.7%)이 끌어올려 0.2% 늘었지만 서비스업은 금융·보험이 빠지며 1.3% 줄었거든요. 소매판매는 승용차와 가전제품이 부진하면서 2.4% 감소했는데, 설비투자는 선박·항공기와 반도체제조용기계 덕분에 7.5%나 뛰었습니다. 건설기성은 1.1% 줄었고요. 그런데도 동행지수 순환변동치는 0.8p, 선행지수 순환변동치는 0.4p 상승했어요. 생산·소비·투자·경기, 네 갈래로 나눠서 숫자 하나하나 같이 짚어보겠습니다.
목차
7월 전산업생산, 전월대비 보합의 속사정
7월 전산업생산지수(계절조정, 2020=100)는 120.2로 6월과 똑같았어요. 전월대비 증감률이 딱 0.0%, 보합입니다. 근데 있잖아요, 보합이라고 해서 아무 일도 없었던 건 아니에요. 안을 들여다보면 서비스업(-1.3%)과 건설업(-1.1%)에서 생산이 줄었는데, 공공행정(10.4%)과 광공업(0.2%)이 늘어서 서로 상쇄된 결과거든요.
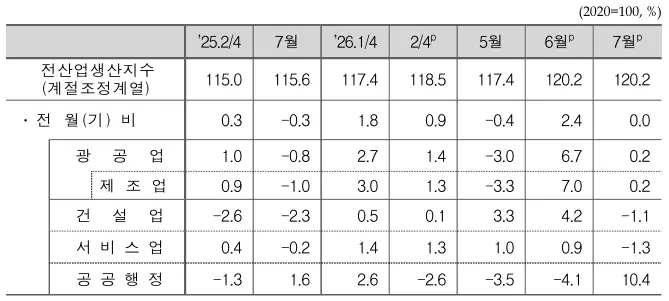
전년동월대비로 보면 그림이 좀 달라요. 서비스업(3.5%), 광공업(3.6%), 공공행정(2.0%)에서 늘어 3.1% 증가했습니다. 건설업만 -3.2%로 여전히 마이너스고요. 지난달인 6월이 전월대비 2.4%, 전년동월대비 4.4%로 워낙 크게 튀었던 터라, 7월은 그 높아진 수준을 그대로 유지한 달이라고 보는 게 맞을 것 같애요.
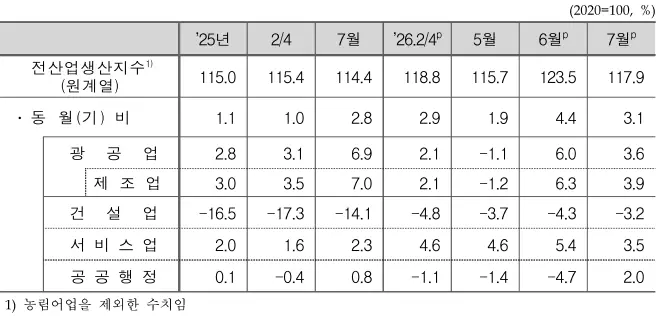
전산업생산 전월비 흐름: 4월 -0.5% → 5월 -0.4% → 6월 2.4% → 7월 0.0% (전년동월비는 2.4% → 1.9% → 4.4% → 3.1%)
한 가지 짚고 갈 점. 국가데이터처는 단기 경기변동(전월비)은 계절조정계열로, 성장 수준(전년동월비)은 원계열로 봅니다. 그래서 같은 7월인데도 계절조정 지수는 120.2, 원계열 지수는 117.9로 숫자가 다르게 나와요. 최근 2~3개월 수치는 잠정치(p)라서 다음 달에 수정될 수 있다는 점도 기억해 두시면 좋겠습니다.
광공업·제조업 생산 0.2% 증가, 전자부품이 끌고 자동차가 밀었다
광공업생산은 광업(1.4%), 제조업(0.2%), 전기·가스업(0.6%)이 모두 늘어 전월대비 0.2% 증가했어요. 6월에 6.7%나 뛰었던 걸 생각하면 사실상 숨 고르기죠. 제조업 안에서는 업종별 온도차가 꽤 컸습니다. 전자부품이 20.7%, 1차금속이 4.2%, 의약품이 4.7% 늘어난 반면 자동차는 -4.5%, 기타운송장비는 -5.0%, 전기장비는 -2.8%로 줄었거든요. 전자부품은 OLED와 인쇄회로기판, 1차금속은 스테인리스강판과 아연도강판 생산이 늘었다고 보도자료에 적혀 있어요.
| 구분 | 전월비 | 전년동월비 | 주요 내용 |
|---|---|---|---|
| 광공업 생산 | 0.2% | 3.6% | 광업·제조업·전기가스업 모두 증가 |
| 제조업 생산 | 0.2% | 3.9% | 전자부품 20.7%, 1차금속 4.2% ↑ / 자동차 -4.5% ↓ |
| 광공업 출하 | -1.5% | 2.0% | 내수출하 -0.9%, 수출출하 -2.3% |
| 제조업 재고 | 2.1% | 6.4% | 전자부품 23.3%, 통신·방송장비 22.7% ↑ |
| 재고/출하 비율 | 97.2% | - | 전월대비 3.4%p 상승 |
| 제조업 평균가동률 | 74.9% | - | 전월대비 0.2%p 상승 |
여기서 좀 신경 쓰이는 대목이 출하와 재고예요. 생산은 늘었는데 출하는 1.5% 줄었고, 재고는 2.1% 늘었거든요. 반도체(-7.3%)와 통신·방송장비(-30.9%)에서 출하가 줄었다고 하는데, 재고/출하 비율이 93.8%에서 97.2%로 3.4% p 올라간 게 그 결과입니다. 다만 전년동월대비로는 출하 증가폭이 3.3%에서 3.9%로 확대됐고 재고 증가폭도 3.7%에서 6.2%로 커졌다고 재고출하순환도에 나와 있어요. 평균가동률은 74.9%로 0.2% p 올라 두 달 연속 상승했고요.
서비스업생산 1.3% 감소, 금융·보험과 전문·과학·기술의 조정
서비스업생산은 전월대비 1.3% 감소했습니다. 4월 -0.8% 이후 5월 1.0%, 6월 0.9%로 두 달 연속 올랐다가 다시 꺾인 거예요. 정보통신(3.5%)은 우편 및 통신업, 컴퓨터·시스템통합 및 관리업 등에서 늘었지만, 금융·보험(-4.8%)과 전문·과학·기술(-2.7%)이 크게 빠졌거든요. 금융·보험은 금융 지원 서비스업과 기타 금융업, 전문·과학·기술은 자연과학 및 공학 연구개발업, 회계 및 세무관련 서비스업에서 감소했다고 합니다.
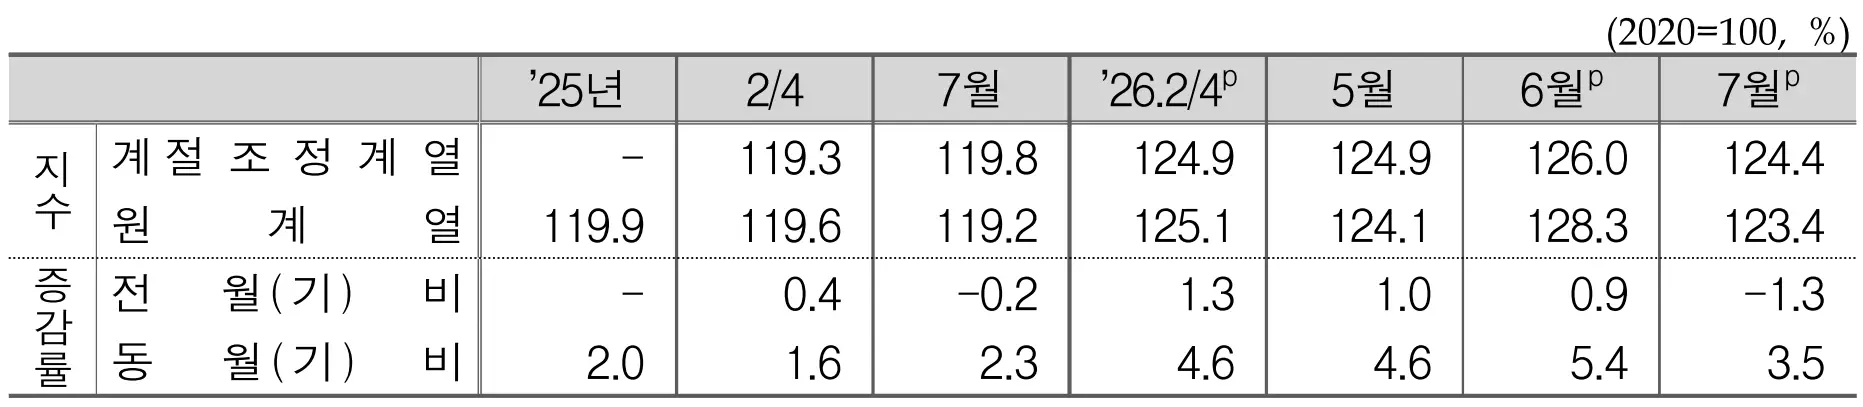
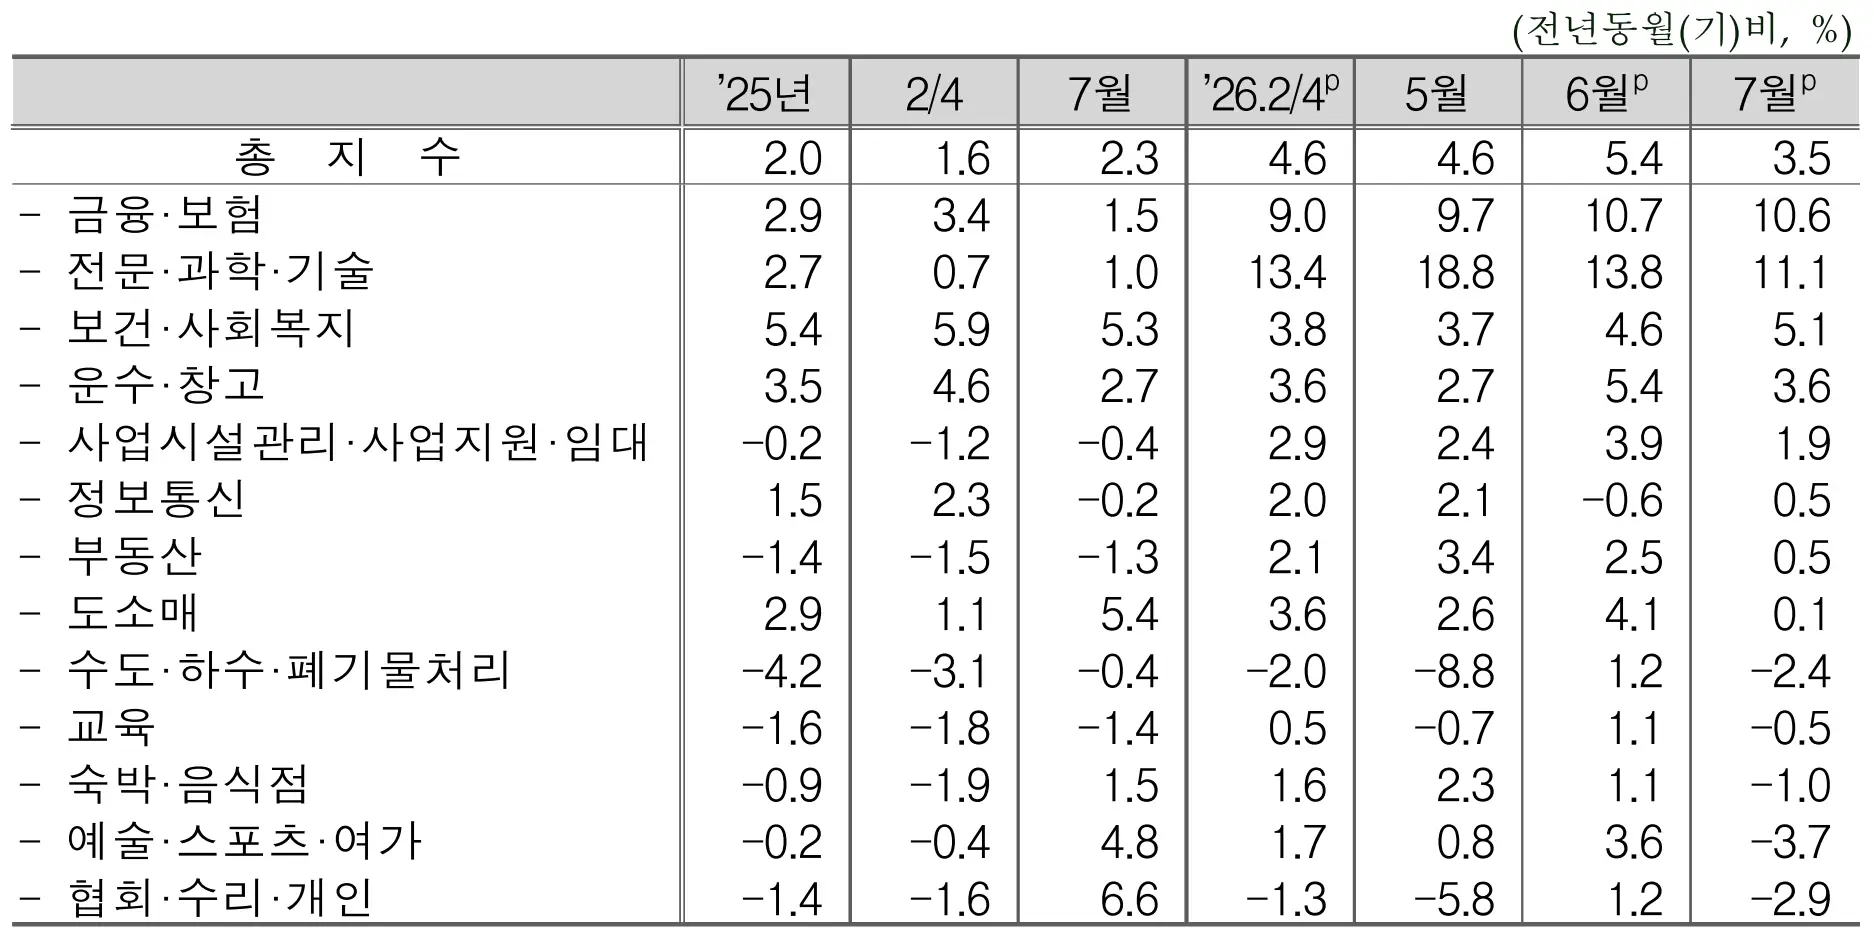
근데 뭐랄까, 이걸 단순히 '나쁘다'고만 읽기엔 좀 애매해요. 전년동월대비로는 금융·보험이 10.6%, 전문·과학·기술이 11.1%나 늘어 전체 서비스업이 3.5% 증가했거든요. 워낙 높은 수준까지 올라왔던 업종들이 한 달 쉬어간 모양새라고 보는 게 맞을 것 같습니다. 7월 전월대비 주요 업종 흐름을 정리하면 이렇습니다.
- 정보통신 3.5% 증가 - 우편 및 통신업(6.3%), 컴퓨터·시스템통합 및 관리업(5.9%), 출판업(3.7%)에서 증가
- 협회·수리·개인 1.1%, 보건·사회복지 0.7% 증가 - 소폭이지만 플러스 유지
- 금융·보험 4.8% 감소 - 보험업은 17.0% 늘었으나 금융·보험관련 서비스업(-17.5%), 금융업(-4.2%)에서 감소
- 전문·과학·기술 2.7% 감소 - 전년동월대비로는 여전히 11.1% 증가
- 도소매 1.1%, 숙박·음식점 1.1%, 운수·창고 0.4% 감소 - 소매업(-1.8%), 자동차 및 부품판매업(-6.6%), 음식점 및 주점업(-1.2%) 부진
전년동월대비로 마이너스를 기록한 업종도 챙겨봐야 해요. 협회·수리·개인(-2.9%), 예술·스포츠·여가(-3.7%), 숙박·음식점(-1.0%), 수도·하수·폐기물처리(-2.4%), 교육(-0.5%)이 그렇습니다. 도소매도 0.1% 증가에 그쳤고요. 우리 일상과 가까운 대면 서비스 쪽이 아직 힘을 못 쓰고 있다는 게 솔직한 느낌입니다.
소매판매 2.4% 감소, 승용차·가전제품이 빠졌다
소매판매액지수(계절조정)는 103.4로 전월대비 2.4% 감소했어요. 6월에 2.7% 올랐던 걸 거의 그대로 반납한 셈이죠. 내구재, 준내구재, 비내구재 세 부문이 전부 줄었다는 게 이번 달 소비의 특징입니다. 특히 승용차·가전제품·통신기기·컴퓨터·가구가 모두 빠지면서 내구재가 -7.7%로 가장 크게 줄었고, 의복과 오락·취미·경기용품 판매가 줄어 준내구재가 -1.4%, 화장품이 줄어 비내구재가 -0.1%였습니다.
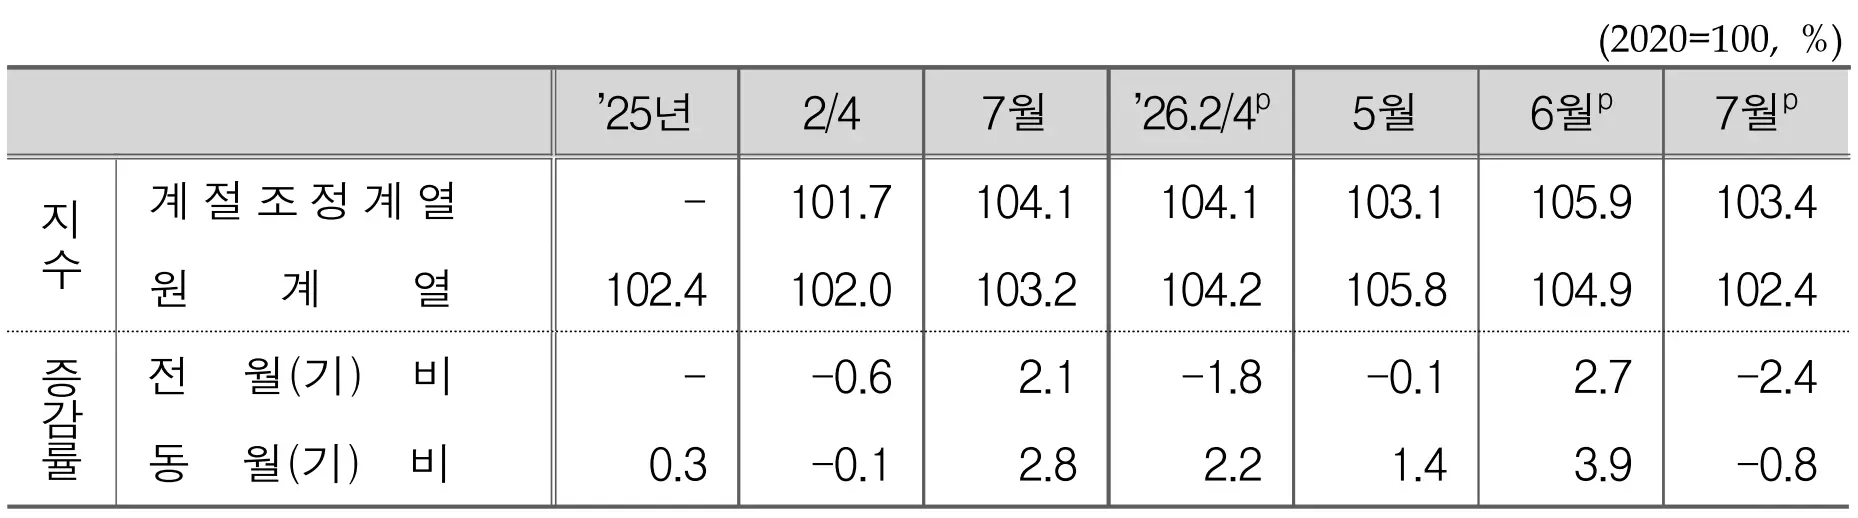
전년동월대비로도 0.8% 감소예요. 4월 1.4%, 5월 1.4%, 6월 3.9%로 플러스를 이어오다 7월에 마이너스로 돌아선 겁니다. 의약품·음식료품·화장품이 늘어 비내구재는 0.7% 증가했지만, 통신기기·컴퓨터, 승용차, 가구, 가전제품이 줄어 내구재가 -4.1%, 오락·취미·경기용품이 줄어 준내구재가 -0.2%였거든요.
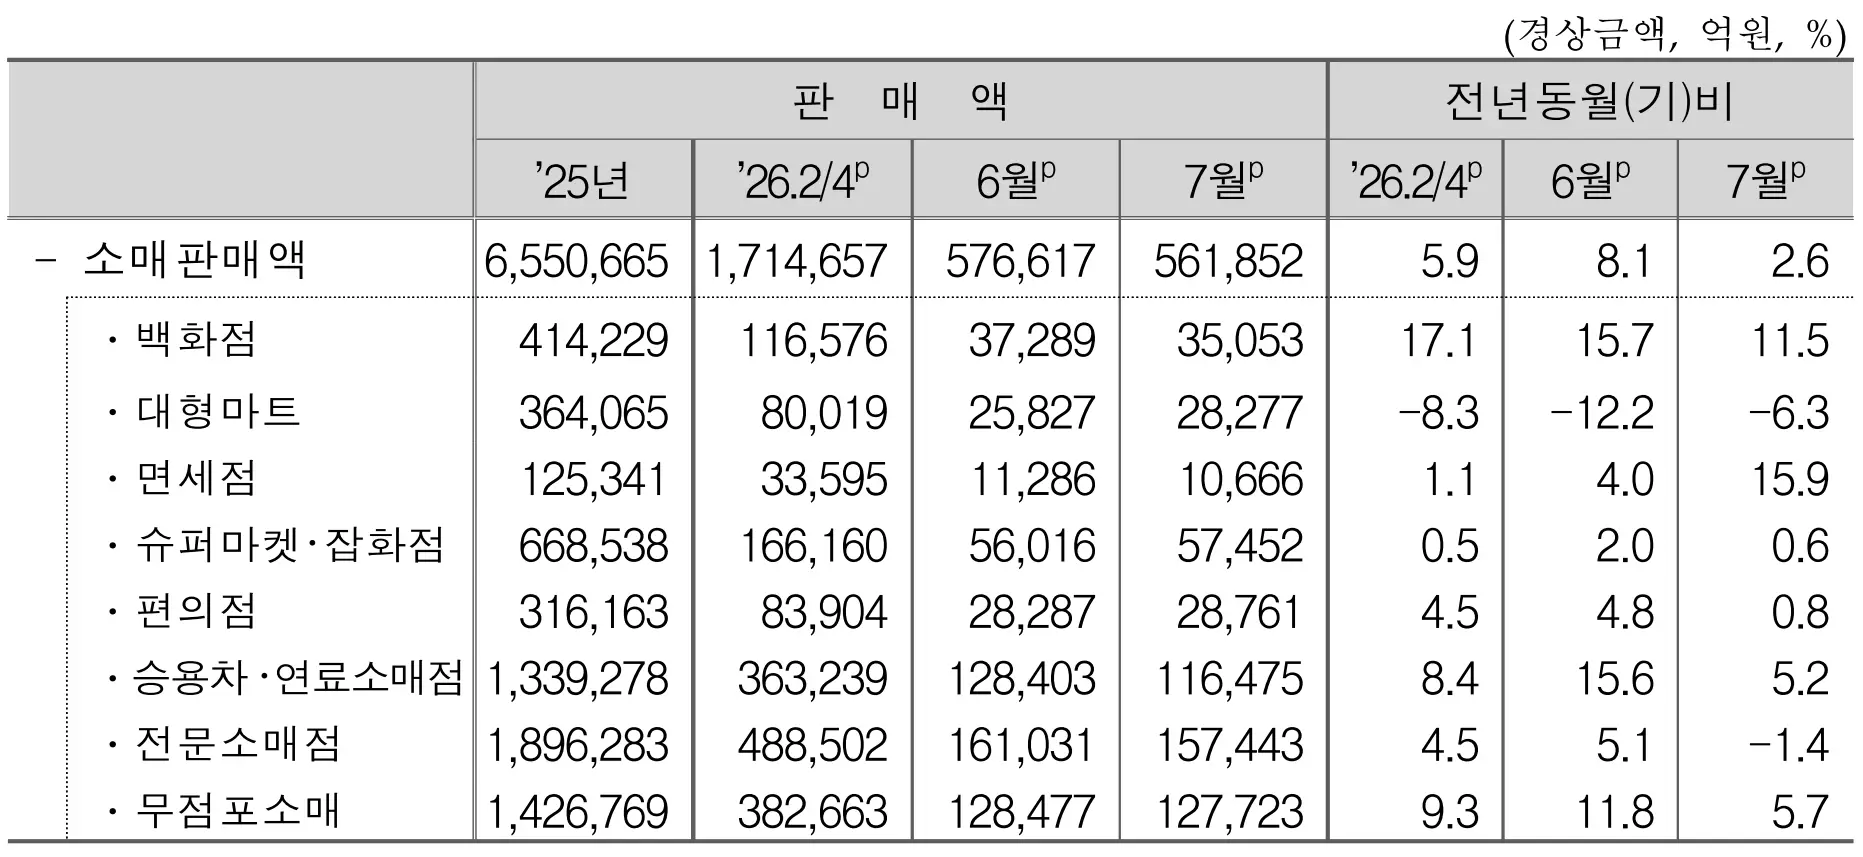
소매업태별(전년동월비) 무점포소매(2.8%), 백화점(9.0%), 면세점(13.4%)은 늘었지만 전문소매점(-3.5%), 승용차 및 연료소매점(-2.9%), 대형마트(-7.4%), 슈퍼마켓·잡화점(-0.6%), 편의점(-0.4%)은 줄었습니다. 대형마트는 전년동월대비로 계속 마이너스가 이어지고 있고요.

그러고 보니 금액 기준은 조금 다른 이야기를 해요. 7월 소매판매액(경상금액)은 56조 1,852억 원으로 전년동월대비 2.6% 증가했거든요. 지수는 줄었는데 금액은 늘었다는 건 물량보다 가격 쪽 영향이 있었다는 뜻이겠죠. 업태별로는 면세점(15.9%), 백화점(11.5%), 무점포소매(5.7%), 승용차 및 연료소매점(5.2%)에서 판매액이 늘었고, 대형마트(-6.3%)와 전문소매점(-1.4%)에서 줄었습니다.
설비투자 7.5% 증가 vs 건설기성 1.1% 감소
이번 달 가장 눈에 띄는 숫자는 단연 설비투자였어요. 설비투자지수(계절조정)는 145.2로 전월대비 7.5% 증가했고, 6월(6.9%)에 이어 두 달 연속 큰 폭으로 늘었습니다. 선박·항공기 투자가 늘면서 기타운송장비를 중심으로 운송장비가 15.4%, 반도체제조용기계 등 기계류가 4.2% 증가했거든요. 전년동월대비로는 무려 24.9%. 기계류 21.3%, 운송장비 32.7%로 두 부문 모두 두 자릿수 증가입니다.
| 구분 | 전월비 | 전년동월비 | 주요 내용 |
|---|---|---|---|
| 설비투자 | 7.5% | 24.9% | 운송장비 15.4%, 기계류 4.2% (전월비) |
| 국내기계수주 | - | 25.4% | 민간 27.0% ↑ / 공공 -3.4% ↓ |
| 기계류 내수출하 | - | 12.4% | 기계장비 12.2% ↑ / 전자·통신 -16.9% ↓ |
| 건설기성(불변) | -1.1% | -3.2% | 토목 18.5% ↑ / 건축 -7.4% ↓ (전월비) |
| 건설수주(경상) | - | -34.0% | 토목 -55.0%, 건축 -23.2% |
반면 건설은 계속 어렵습니다. 건설기성(불변)은 토목(18.5%)에서 공사실적이 늘었지만 건축(-7.4%)이 주거용·비주거용 모두 줄어 전월대비 1.1% 감소했어요. 전년동월대비로는 -3.2%로, 지난해 7월(-14.1%)보다는 감소폭이 많이 줄었지만 여전히 마이너스죠. 더 걱정되는 건 건설수주예요. 철도·궤도 등 토목(-55.0%)과 주택 등 건축(-23.2%)에서 모두 줄어 전년동월대비 34.0% 감소했고, 발주자별로도 민간(-19.7%), 공공(-34.9%) 가릴 것 없이 줄었습니다. 4월 58.4%, 5월 70.3%로 크게 늘었던 흐름이 6월(-17.8%)부터 두 달 연속 꺾인 거예요.
동행지수 0.8p·선행지수 0.4p 상승, 경기종합지수 읽기
생산·소비·투자가 제각각이었는데도 경기종합지수는 둘 다 올랐어요. 현재 경기를 보여주는 동행종합지수는 118.1로 전월대비 1.0% 올랐고, 추세를 뺀 동행지수 순환변동치는 101.2로 0.8p 상승했습니다. 5월에 -0.4p로 잠깐 주춤했다가 6월 0.5p, 7월 0.8p로 다시 올라오는 모양새예요. 앞으로의 경기를 예고하는 선행종합지수는 131.2로 0.8% 올랐고, 선행지수 순환변동치는 104.2로 0.4p 상승했어요. 6월 0.9p보다는 상승폭이 줄었지만 방향은 여전히 위쪽입니다.
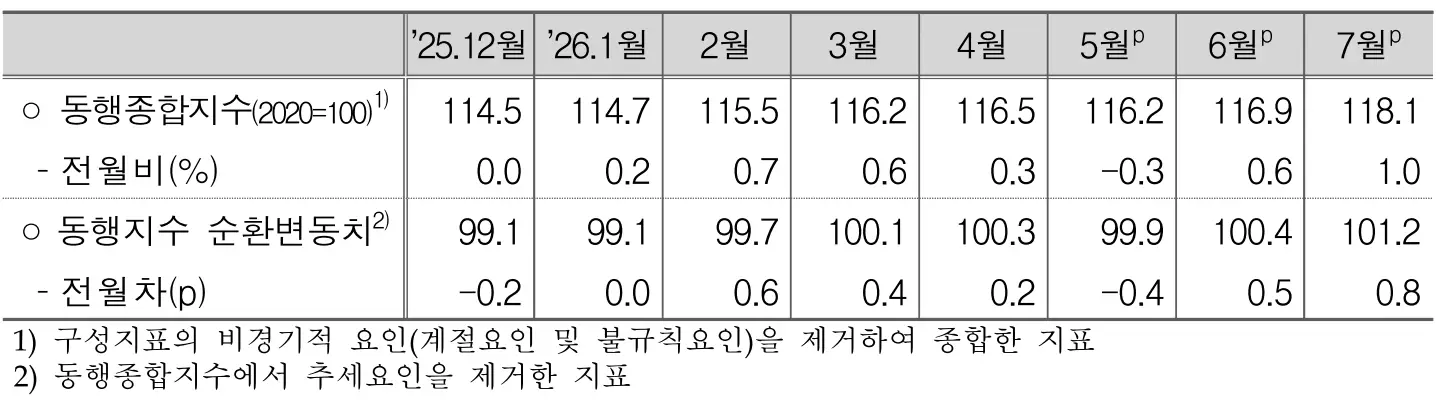
어떤 지표가 지수를 밀어 올렸는지가 중요하잖아요. 보도자료에 나온 7월 구성지표별 증감률(비경기적 요인 제거 후)을 정리하면 이렇습니다.
- 동행지수 상승 요인 - 수입액 5.6%, 건설기성액 2.1%, 내수출하지수 1.5%, 광공업생산지수 1.3%, 서비스업생산지수 0.4%, 비농림어업취업자수 0.1% 증가
- 동행지수 보합 요인 - 소매판매액지수 0.0%로 보합
- 선행지수 상승 요인 - 코스피 4.2%, 기계류내수출하지수 4.0%, 수출입물가비율 2.2% 증가, 경제심리지수 2.1p 상승, 장단기금리차 0.12% p
- 선행지수 하락 요인 - 건설수주액 -12.4%, 재고순환지표 -0.5% p 감소
한 가지 알아두실 점. 이번 발표에서는 최신 자료(2026년 1~6월)를 반영해 동행·선행종합지수의 추세 요인을 갱신했기 때문에 순환변동치의 과거 수치가 바뀌었다고 해요. 그리고 선행종합지수와 선행지수 순환변동치는 최근 2개월이 잠정치입니다. 지수 자체보다는 방향과 흐름을 보는 게 맞는 이유죠.
정리하며
전월대비 0.0%는 서비스업(-1.3%)과 건설업(-1.1%)의 감소를 공공행정(10.4%)과 광공업(0.2%)의 증가가 상쇄한 결과입니다. 전년동월대비로는 3.1% 증가했고, 6월에 2.4% 급등한 수준을 유지한 것이라 멈췄다기보다는 높은 수준에서 숨을 고른 달로 보는 게 맞습니다.
전월대비로는 전자부품이 20.7% 늘어 증가폭이 가장 컸고, OLED와 인쇄회로기판 생산이 늘었습니다. 감소 쪽은 기타운송장비(-5.0%)와 자동차(-4.5%)였습니다. 전년동월대비로는 의료정밀광학(21.1%), 자동차(10.6%)가 크게 늘었고 의복및모피(-18.1%), 비금속광물(-10.8%)이 줄었습니다.
소매판매액지수는 전년동월대비 0.8% 감소했지만, 경상금액 기준 소매판매액은 56조 1,852억 원으로 2.6% 증가했습니다. 지수는 불변 기준이고 판매액은 경상 기준이기 때문에 물량과 금액이 다르게 움직인 것입니다. 업태별로는 면세점(15.9%)과 백화점(11.5%)의 판매액 증가가 두드러졌습니다.
전년동월대비 기계류가 21.3%, 운송장비가 32.7% 늘었습니다. 기계류는 반도체제조용기계, 운송장비는 선박·항공기 등 기타운송장비가 중심이었습니다. 국내기계수주도 민간(27.0%)을 중심으로 25.4% 늘었고, 제조업 수주는 47.9% 증가했습니다.
공종별로는 철도·궤도(-86.7%)를 포함한 토목이 55.0%, 주택(-33.7%)을 포함한 건축이 23.2% 줄었습니다. 발주자별로는 공공 -34.9%, 민간 -19.7%, 민자 -98.5%로 모두 감소했습니다. 4~5월 큰 폭 증가 이후 6월(-17.8%)에 이어 두 달 연속 감소입니다.
동행지수 순환변동치는 현재의 경기상황, 선행지수 순환변동치는 향후 경기국면을 예고하는 지표입니다. 7월에는 동행이 101.2(0.8p 상승), 선행이 104.2(0.4p 상승)로 둘 다 올랐습니다. 다만 2026년 1~6월 자료를 반영해 추세 요인이 갱신되면서 과거 수치가 변경됐고, 선행지수는 최근 2개월이 잠정치입니다.
마무리
7월 산업활동동향을 한 줄로 정리하면 "생산은 보합, 소비는 감소, 투자는 설비 쪽만 증가, 그런데 경기지수는 상승"이에요. 솔직히 해석이 쉽지 않은 조합이죠. 앞으로 눈여겨볼 지점은 세 가지인 것 같습니다. 첫째, 제조업 재고가 2.1% 늘고 재고/출하 비율이 97.2%까지 오른 상황에서 반도체·통신장비 출하가 다시 살아나느냐. 둘째, 승용차·가전제품 중심으로 빠진 소매판매가 다음 달에 회복되느냐. 셋째, 두 달 연속 크게 줄어든 건설수주가 앞으로의 건설기성에 어떻게 반영되느냐. 설비투자가 전년동월대비 24.9%나 늘고 선행지수 순환변동치가 8개월 연속 오르고 있다는 건 분명 긍정적인 신호예요. 다만 선행지수 구성지표 중 건설수주액(-12.4%)이 계속 발목을 잡고 있다는 점, 그리고 최근 수치가 잠정치라 수정될 수 있다는 점은 감안하셔야 합니다. 8월 산업활동동향은 9월 말에 발표될 예정이니, 그때 오늘의 숫자들이 어떻게 이어지는지 다시 짚어보겠습니다.


댓글