2026년 2분기 GDP 0.6% 성장, 명목 GDP 26.4% 급등
실질 성장률은 0.6%인데 명목 성장률은 9.2%라고요? 같은 분기, 같은 나라 숫자가 맞습니다. 이 간극이 어디서 왔는지 따라가 보면 2026년 2분기 한국 경제의 진짜 얼굴이 보여요.
한국은행이 2026년 2/4분기 국민소득 잠정치를 내놨어요. 실질 GDP는 전기대비 0.6%, 전년동기대비 3.7% 성장으로 속보치와 똑같았고요. 그런데 명목 GDP는 전기대비 9.2%, 전년동기대비 26.4%나 뛰었고, GDP 디플레이터가 21.9% 상승했다는 대목에서 저는 한참 멈춰 있었습니다. 실질 국민총소득(GNI)은 전기대비 3.1% 늘어 GDP 성장률을 훌쩍 넘었는데, 교역조건 개선으로 실질무역이익이 38.7조 원에서 58.5조 원으로 커진 게 결정적이었어요. 총저축률은 45.6%까지 올라갔고 국내총투자율은 24.2%로 내려왔죠. 제조업·건설업·서비스업 흐름부터 민간소비, 설비투자, 수출입, 그리고 GNI와 저축·투자율까지 보도자료에 실린 숫자만 가지고 차근차근 풀어볼게요.
목차
2026년 2분기 실질 GDP 성장률 0.6%, 속보치와 뭐가 달라졌나
헤드라인 숫자부터 볼게요. 2026년 2/4분기 실질 국내총생산(GDP)은 전기대비 0.6% 성장, 전년동기대비 3.7% 성장이에요. 7월에 나온 속보치와 동일합니다. 다만 속보치 때 쓰지 못했던 분기 마지막 달 실적 자료를 반영하면서 항목별로는 조금 움직였어요. 건설투자가 +0.1%p, 지식재산생산물투자가 +0.1% p 상향 수정됐고, 정부소비는 -0.1% p 하향 수정됐습니다. 합쳐 놓으니 총량은 그대로인 거죠.
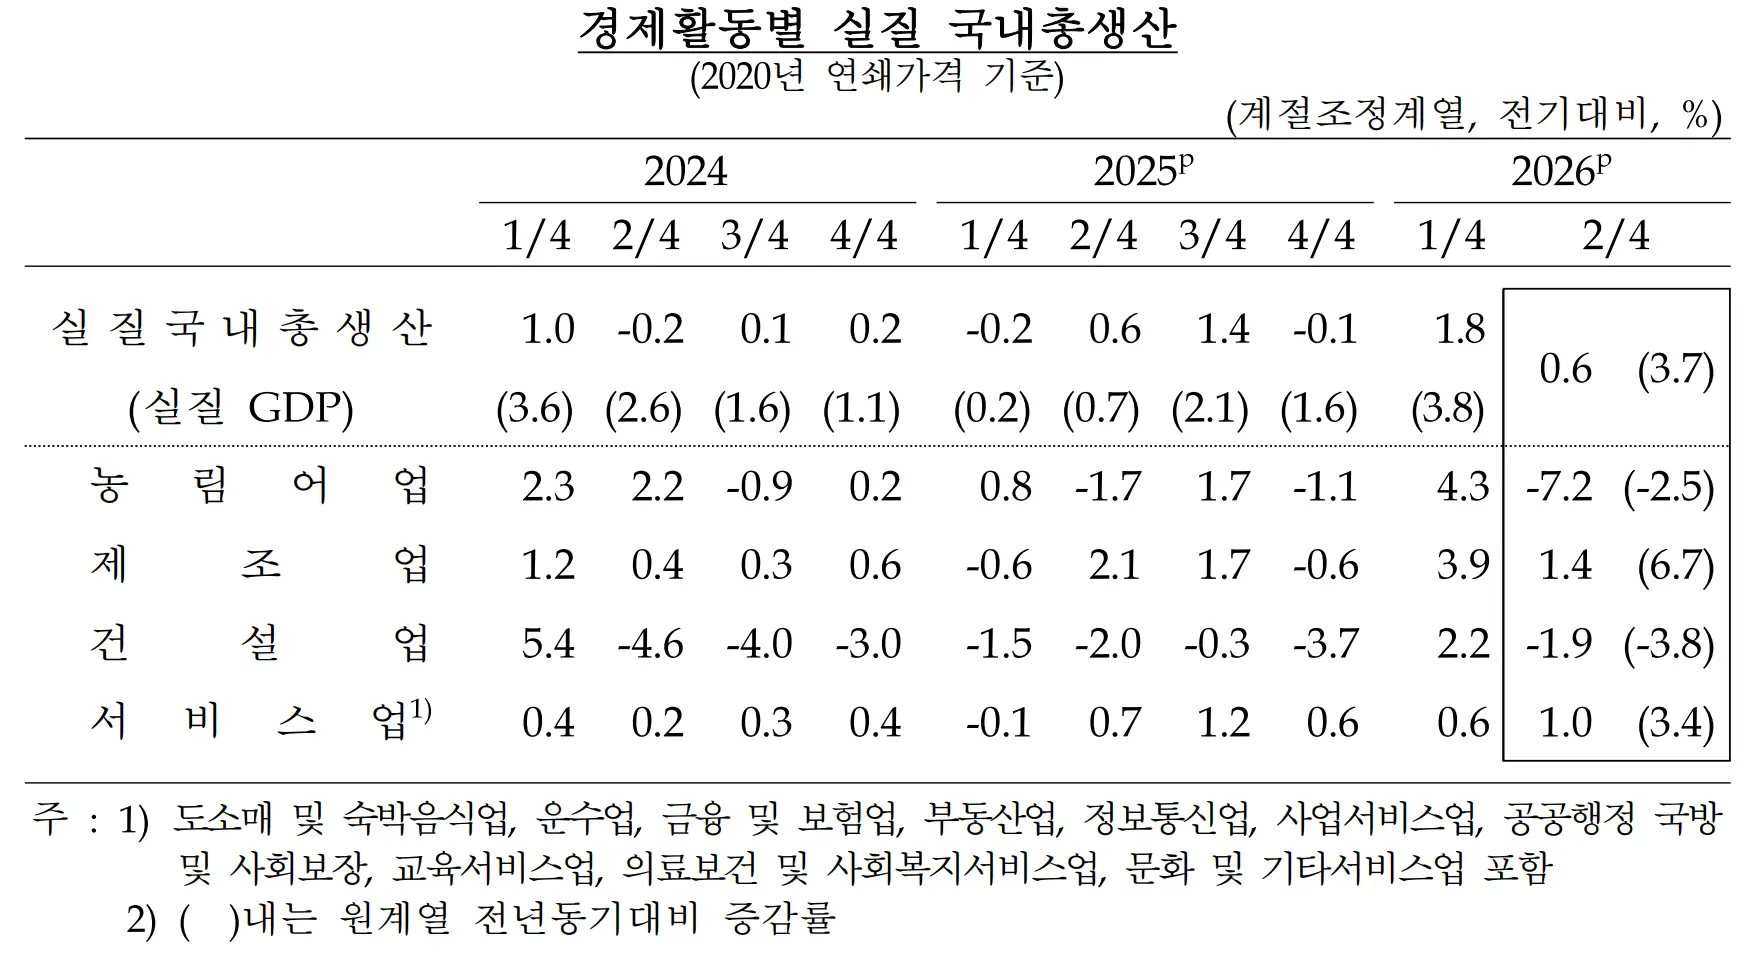
직전 분기와 비교하면 속도는 확실히 줄었어요. 2026년 1/4분기가 전기대비 1.8%였으니까요. 그래도 2025년 한 해 연간 성장률이 1.1%였고, 2025년 4/4분기엔 -0.1%까지 찍었던 걸 떠올리면 0.6%가 결코 작은 숫자는 아닙니다. 원계열 기준 2026년 상반기 성장률은 전년동기대비 3.8%예요.
성장기여도로 쪼개 보면 이번 분기 0.6% 중 내수가 0.3%p, 순수출이 0.3% p를 담당했어요. 딱 반반. 주체별로는 민간이 1.1% p를 끌어올렸는데 정부가 -0.5% p로 깎아 먹은 구조고요. 솔직히 저는 이 부분이 제일 눈에 들어왔습니다.
잠정치는 분기 종료 후 70일 이내에 발표되며, 속보치(28일 이내)에서 빠졌던 분기 말월 실적 자료가 추가로 반영됩니다. 이번엔 총량이 안 바뀌었지만 항목별 수정은 있었다는 점, 기억해 두세요.
경제활동별 성장률: 제조업 1.4% 증가, 건설업 1.9% 감소
산업별로 뜯어보면 온도차가 꽤 큽니다. 제조업은 컴퓨터, 전자 및 광학기기를 중심으로 전기대비 1.4% 늘었고 전년동기대비로는 6.7%예요. 서비스업은 도소매 및 숙박음식업, 금융 및 보험업, 정보통신업이 끌면서 1.0% 증가(전년동기대비 +3.4%). 반면 건설업은 토목건설이 줄면서 1.9% 감소했고 전년동기대비로는 -3.8%입니다. 농림어업은 -7.2%로 뒷걸음질이 컸어요.
| 구분 (전기대비, %) | 2025 1/4 | 2025 2/4 | 2025 3/4 | 2025 4/4 | 2026 1/4 | 2026 2/4 | 전년동기대비 |
|---|---|---|---|---|---|---|---|
| 실질 GDP | -0.2 | 0.6 | 1.4 | -0.1 | 1.8 | 0.6 | 3.7 |
| 농림어업 | 0.8 | -1.7 | 1.7 | -1.1 | 4.3 | -7.2 | -2.5 |
| 제조업 | -0.6 | 2.1 | 1.7 | -0.6 | 3.9 | 1.4 | 6.7 |
| 건설업 | -1.5 | -2.0 | -0.3 | -3.7 | 2.2 | -1.9 | -3.8 |
| 서비스업 | -0.1 | 0.7 | 1.2 | 0.6 | 0.6 | 1.0 | 3.4 |
제조업 안을 더 들여다보면 기계 및 장비가 7.4%로 크게 뛰었고, 컴퓨터·전자 및 광학기기는 1.9%였어요. 1/4분기에 12.5% 치솟았던 걸 감안하면 숨 고르기죠. ICT 제조업이 1.5%, 비ICT 제조업이 1.4%로 이번 분기엔 둘이 거의 나란히 갔습니다. 반대로 코크스 및 석유정제품은 -11.0%로 부진이 두드러졌고요.
건설업은 결이 갈립니다. 건물건설 및 건축보수는 1.3% 늘었는데, 그중 비주거용이 6.7%로 뛰었고 주거용은 -4.8%였어요. 문제는 토목건설. -9.4%로 확 꺾이면서 건설업 전체를 마이너스로 끌고 갔습니다. 서비스업에선 정보통신 2.7%, 금융 및 보험 2.1%, 운수 2.1%, 숙박 및 음식점 2.1%가 나란히 2%대를 찍었어요. 원계열 전년동기대비로는 금융 및 보험업이 9.6%, ICT산업 전체가 16.6% 증가했고, 정보통신산업의 명목 GDP 대비 비중은 26.7%까지 올라와 있습니다.
지출항목별 흐름: 민간소비 0.4%, 설비투자 0.2%, 수출 1.3%
이번엔 돈이 어디로 쓰였는지 보는 지출 쪽이에요. 한 줄로 요약하면 "소비는 완만, 투자는 지식재산이 견인, 수출은 플러스 유지"입니다. 항목별로 전기대비 증감률과 괄호 안 원계열 전년동기대비 수치를 같이 적어 볼게요.
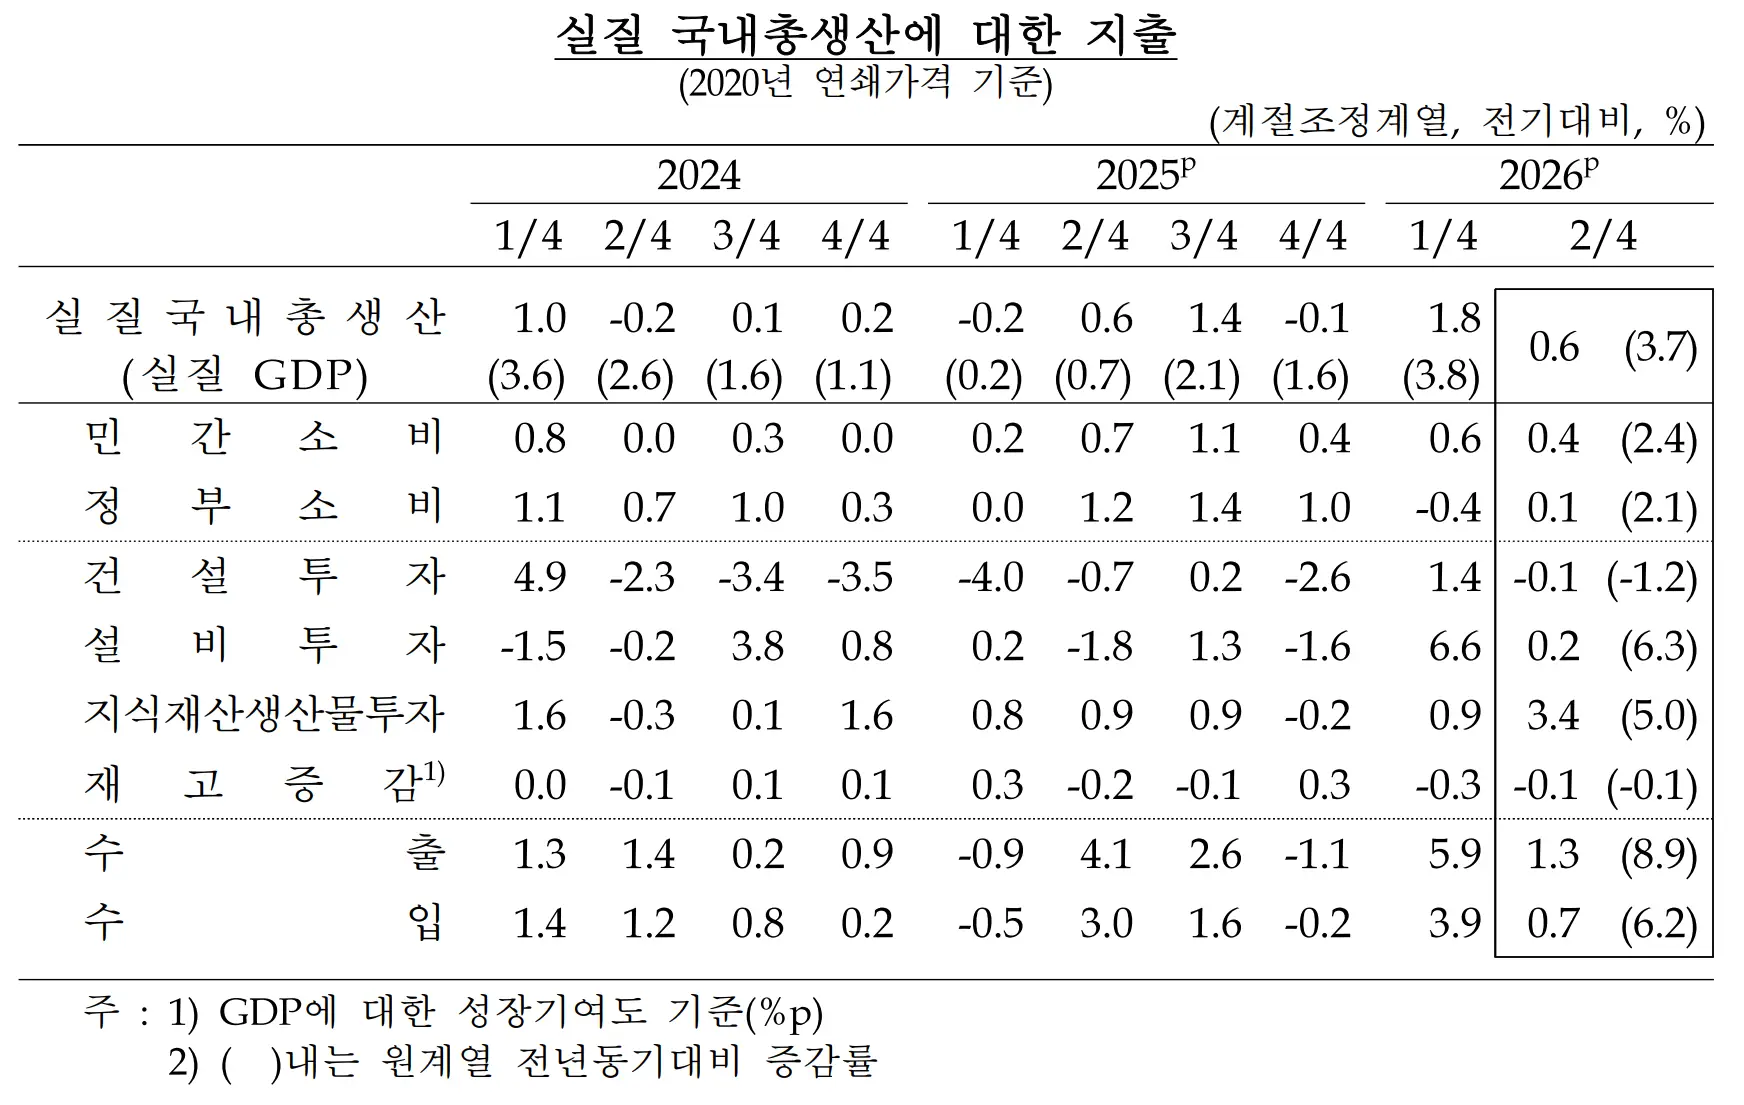
- 민간소비 +0.4% (+2.4%): 재화(가전제품 등)와 서비스(음식숙박 등) 소비가 모두 증가. 형태별로는 내구재 4.3%, 서비스 1.1%
- 정부소비 +0.1% (+2.1%): 건강보험급여비 지출 중심으로 증가. 1/4분기 -0.4%에서 소폭 반등
- 건설투자 -0.1% (-1.2%): 건물건설은 2.8% 늘었지만 토목건설이 -6.8%로 감소
- 설비투자 +0.2% (+6.3%): 운송장비는 -7.7%였으나 기계류가 반도체제조용기계 등을 중심으로 2.3% 증가
- 지식재산생산물투자 +3.4% (+5.0%): 연구개발, 소프트웨어 등을 중심으로 증가. 지출항목 중 전기대비 증가율 최고
- 수출 +1.3% (+8.9%): 반도체, 기계 및 장비 중심. 재화수출 1.1%, 서비스수출은 비거주자 국내소비지출 등이 늘어 2.8%
- 수입 +0.7% (+6.2%): 자동차, 기계 및 장비 등 재화수입 1.2% 증가, 서비스수입은 거주자 국외소비지출 등이 줄어 -0.8%
그러고 보니 1/4분기랑 비교하면 온도가 확 달라요. 1/4분기엔 설비투자 6.6%, 수출 5.9%였는데 2/4분기엔 각각 0.2%, 1.3%로 내려앉았거든요. 대신 지식재산생산물투자가 0.9%에서 3.4%로 올라오면서 총고정자본형성은 0.9% 증가를 지켰습니다. 재고증감의 성장기여도는 -0.1% p였고요.
가계소비 세부 항목에서 눈에 띄는 건 가구·가사비품 및 기타생활용품 7.7%, 주류 및 담배 4.3%, 보건 3.4%, 정보통신 3.2%, 음식점 및 숙박서비스 2.8%였어요. 반대로 오락·스포츠 및 문화는 -3.4%, 운송은 -1.2%. 그리고 거주자 국외소비지출이 -11.2%로 두 분기 연속 크게 줄었는데, 비거주자 국내소비지출은 18.5% 늘었다는 대비가 꽤 흥미롭습니다.
명목 GDP 9.2% 성장과 GDP 디플레이터 21.9% 상승의 의미
자, 이제 서두에서 던진 질문으로 돌아올게요. 실질 0.6%인데 명목은 9.2%? 명목 국내총생산은 전기대비 9.2% 성장했고 전년동기대비로는 26.4%예요. 금액으로는 2026년 1/4분기 764.9조 원에서 2/4분기 834.9조 원으로 불었습니다. 실질 GDP는 물량만 재는 지표고, 명목 GDP는 물량에 그때 가격을 곱한 값이니까 이 차이는 결국 가격에서 나온 거죠.
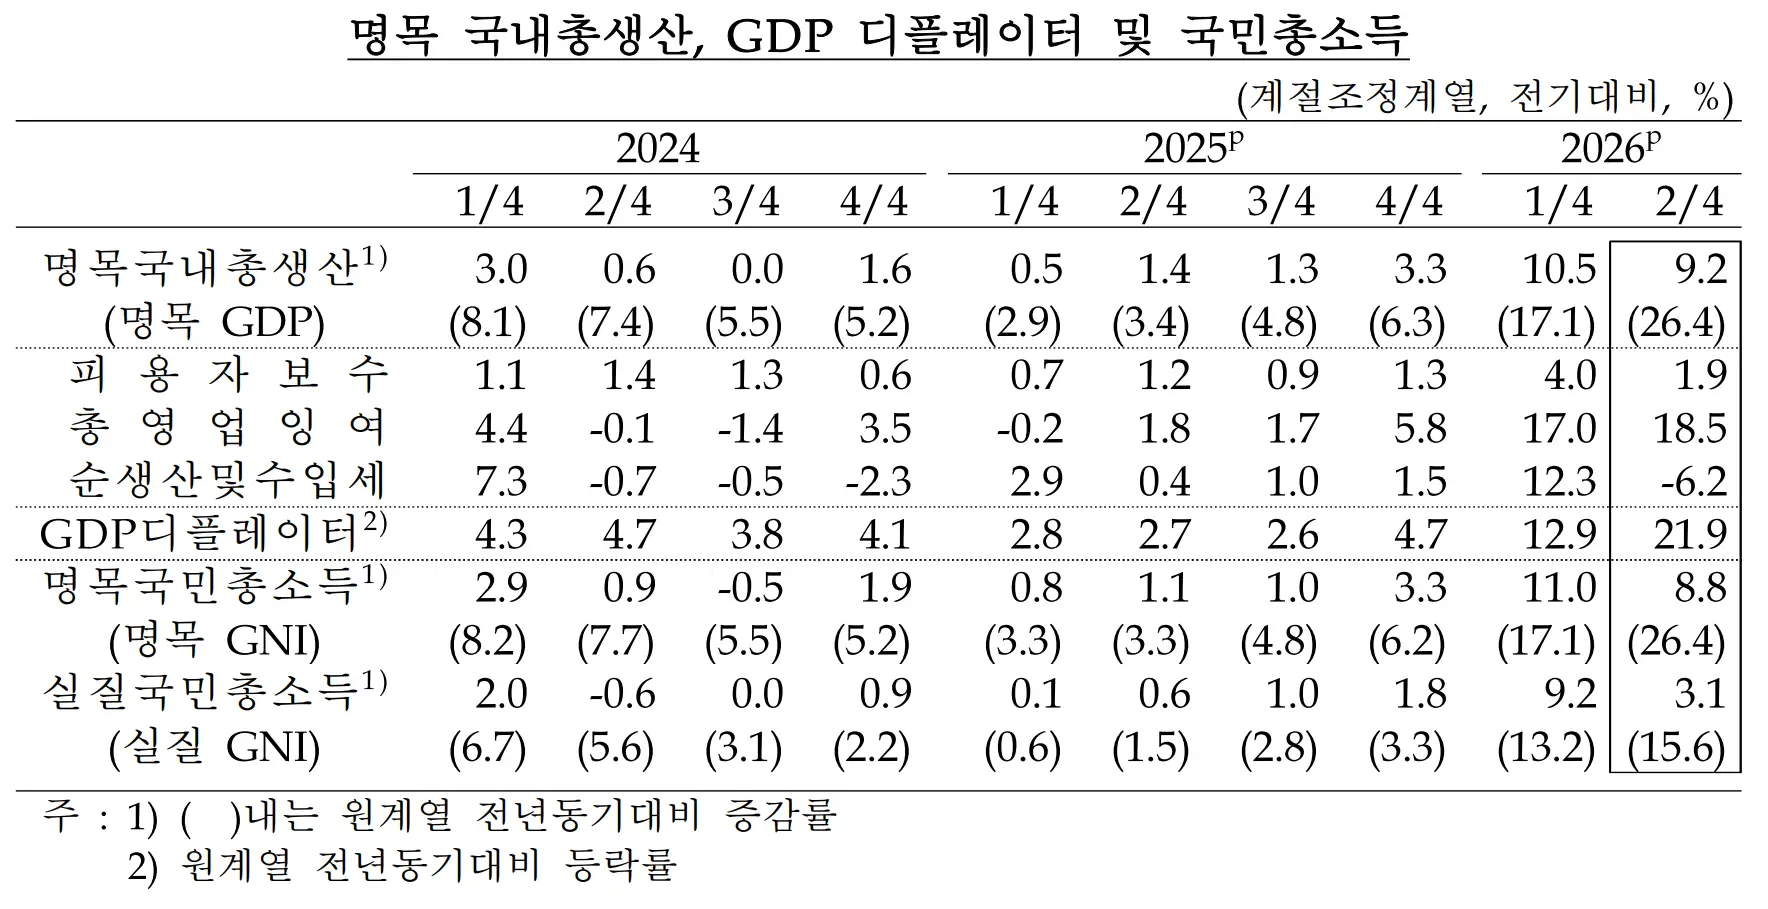
그 가격 변화를 보여주는 게 GDP 디플레이터인데, 전년동기대비 21.9% 상승했어요. 1/4분기 12.9%에 이어 또 크게 뛴 겁니다. 근데 여기서 중요한 건 내용이에요. 내수(재고증감 제외) 디플레이터는 3.6% 상승에 그쳤고, 수출 디플레이터가 56.6%, 수입 디플레이터가 21.0% 올랐습니다. 원/달러 기준환율(기간평균)은 전년동기대비 7.0% 상승했고요. 그니까요, 국내 물가가 20% 넘게 뛰었다는 얘기가 아니라 수출품 가격이 수입품 가격보다 훨씬 많이 올랐다는 얘기예요.
GDP 디플레이터 21.9% 상승 = 내수 3.6% + 수출 56.6% + 수입 21.0%. 수출 가격이 수입 가격보다 훨씬 많이 오른 구조가 이번 분기 명목 성장률을 밀어 올렸습니다.
분배 쪽도 봐야 해요. 명목 GDP를 누가 가져갔느냐인데, 피용자보수는 제조업 등을 중심으로 전기대비 1.9% 증가(전년동기대비 8.1%)에 그친 반면 총영업잉여는 제조업, 금융 및 보험업 등을 중심으로 18.5% 증가했습니다. 전년동기대비로는 무려 48.2%. 순생산 및 수입세는 정부 보조금 확대로 6.2% 감소했고요. 임금보다 기업 몫이 훨씬 빠르게 커진 분기였다는 건 숫자가 그대로 말해줍니다.
국민총소득(GNI): 실질 GNI 3.1% 증가, 교역조건 개선 효과
GDP가 "국내에서 얼마나 생산했나"라면 GNI는 "우리 국민이 실제로 얼마나 벌었나"에 가까운 지표예요. 명목 국민총소득은 전기대비 8.8% 증가(전년동기대비 26.4%)해서 846.9조 원이 됐습니다. 명목 국외순수취요소소득이 13.7조 원에서 12.0조 원으로 줄었는데도 명목 GDP가 9.2% 성장하면서 전체로는 늘었어요.
진짜 핵심은 실질 GNI입니다. 전기대비 3.1% 증가, 전년동기대비 15.6% 증가. 실질 GDP 성장률 0.6%의 다섯 배가 넘어요. 실질 국외순수취요소소득은 11.6조 원에서 7.9조 원으로 오히려 줄었는데, 교역조건 개선으로 실질무역이익이 38.7조 원에서 58.5조 원으로 커지면서 이런 결과가 나왔습니다. 2025년만 해도 분기마다 -10조 원 안팎의 실질무역손실이 났던 걸 생각하면, 뭐랄까, 판이 뒤집힌 느낌이에요.
| 구분 (계절조정, 조원) | 2025 4/4 | 2026 1/4 | 2026 2/4 | 2/4 전기대비 |
|---|---|---|---|---|
| 명목 국민총소득(GNI) | 701.3 | 778.5 | 846.9 | +8.8% |
| 명목 국외순수취요소소득 | 9.2 | 13.7 | 12.0 | 감소 |
| 명목 국내총생산(GDP) | 692.1 | 764.9 | 834.9 | +9.2% |
| 실질 국민총소득(GNI) | 592.6 | 647.0 | 666.8 | +3.1% |
| 실질 국외순수취요소소득 | 8.2 | 11.6 | 7.9 | 감소 |
| 교역조건 변화에 따른 실질무역손익 | -1.6 | 38.7 | 58.5 | 증가 |
| 실질 국내총생산(GDP) | 586.0 | 596.7 | 600.5 | +0.6% |
| 실질 가계총처분가능소득 | 333.0 | 334.2 | 341.2 | +2.1% |
실질 국내총소득(GDI)은 실질 GDP에 실질무역손익을 더한 값인데, 659.0조 원으로 전기대비 3.7% 늘었어요. 그리고 가계 입장에서 제일 와닿을 실질 가계총처분가능소득(PGDI)은 341.2조 원, 전기대비 2.1% 증가(전년동기대비 5.5%)였습니다. 실질 GNI 3.1%보다는 낮지만 실질 GDP 0.6%보다는 확실히 높은 숫자죠. 이 차이가 어디로 갔는지는 다음 섹션 저축률에서 이어집니다.
총저축률 45.6%와 국내총투자율 24.2%, 숫자가 말하는 것
마지막으로 저축률과 투자율이에요. 이 부분, 솔직히 저는 표를 두 번 봤습니다. 2025년 내내 34~36% 언저리에 있던 총저축률이 2026년 1/4분기 41.7%로 뛰더니 이번 분기 45.6%까지 올라갔거든요. 반대로 국내총투자율은 2025년 28~29%대에서 1/4분기 25.3%, 2/4분기 24.2%로 내려왔고요. 보도자료가 밝힌 이유는 단순합니다. 소득이 소비보다, 그리고 투자보다 훨씬 빨리 늘었다는 것.
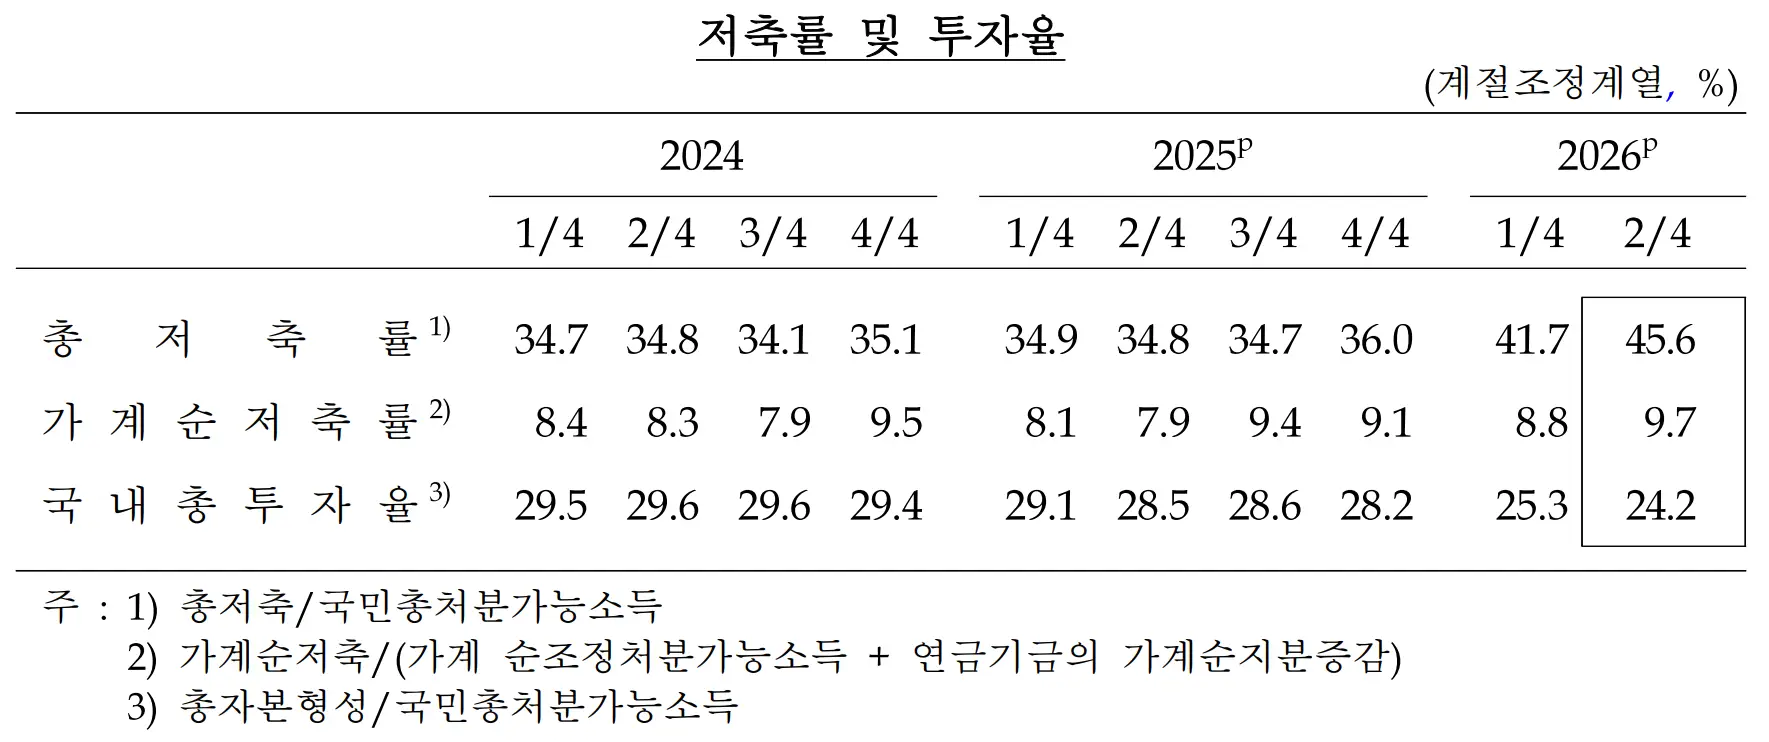
- 총저축률 45.6%: 전기대비 3.9% p 상승. 국민총처분가능소득 증가율(8.9%)이 최종소비지출 증가율(1.6%)을 크게 상회한 결과
- 가계순저축률 9.7%: 전기대비 0.9% p 상승. 가계총저축은 59.4조 원에서 65.0조 원으로 증가
- 국내총투자율 24.2%: 전기대비 1.1% p 하락. 총자본형성은 4.3% 늘었지만 국민총처분가능소득 증가율(8.9%)에 못 미침
- 국외투자율 21.4%: 전기대비 5.1% p 상승. 2025년 4/4분기 7.7%, 2026년 1/4분기 16.3%에서 계속 상승
- 국민총처분가능소득 845.3조 원: 전기대비 8.9% 증가. 총저축은 385.5조 원으로 19.1% 증가, 최종소비지출은 459.8조 원으로 1.6% 증가
정리하면 이런 그림이에요. 나라 전체 소득은 8.9% 늘었는데 소비는 1.6%, 총자본형성은 4.3%밖에 안 늘었으니 남는 돈이 저축으로 쌓이고, 그 저축이 국내 투자로 흘러가기보다 국외투자율(경상계정잉여/국민총처분가능소득)을 21.4%까지 끌어올린 형태로 나타났습니다. 국내총고정투자율도 24.0%로 전 분기 25.5%보다 낮아졌고요.
저축률·투자율은 당해년가격(명목) 기준 계절조정계열입니다. 명목 GDP가 9.2% 성장한 분기라 분모(국민총처분가능소득)가 크게 커진 효과가 비율에 그대로 반영된다는 점을 감안해서 읽어야 해요. 또 잠정치는 이후 연간 확정 과정에서 수정될 수 있습니다.
정리하며
실질 GDP 총량은 전기대비 0.6%, 전년동기대비 3.7%로 속보치와 동일합니다. 다만 분기 말월 실적 자료를 반영해 건설투자(+0.1% p)와 지식재산생산물투자(+0.1% p)는 상향, 정부소비(-0.1% p)는 하향 수정됐어요.
GDP 디플레이터가 전년동기대비 21.9% 상승했기 때문입니다. 내수 디플레이터는 3.6% 상승에 그쳤지만 수출 디플레이터가 56.6%, 수입 디플레이터가 21.0% 올랐어요. 물량이 아니라 가격 요인이 명목 성장률을 끌어올린 거예요.
실질 GNI는 전기대비 3.1% 증가했습니다. 실질 국외순수취요소소득은 11.6조 원에서 7.9조 원으로 줄었지만, 교역조건 개선으로 실질무역이익이 38.7조 원에서 58.5조 원으로 늘면서 실질 GDP 성장률(0.6%)을 크게 상회했어요.
토목건설 때문입니다. 건설업 안에서 건물건설 및 건축보수는 1.3% 늘었지만 토목건설이 -9.4%였고, 건설투자에서도 건물건설은 2.8% 증가한 반면 토목건설이 -6.8%로 감소해 건설업 -1.9%, 건설투자 -0.1%를 만들었어요.
국민총처분가능소득 증가율(8.9%)이 최종소비지출 증가율(1.6%)을 크게 웃돌면서 전기대비 3.9% p 상승했습니다. 가계순저축률도 9.7%로 0.9% p 올랐고요. 반면 국내총투자율은 24.2%로 1.1% p 하락했고 국외투자율은 21.4%로 5.1% p 상승했습니다.
산업별로는 제조업(컴퓨터·전자 및 광학기기 중심, +1.4%)과 서비스업(도소매·숙박음식, 금융·보험, 정보통신 중심, +1.0%)이 성장기여도 0.4% p, 0.6% p를 담당했어요. 지출에서는 지식재산생산물투자 3.4%, 수출 1.3%, 민간소비 0.4%가 플러스였고 내수와 순수출이 각각 0.3% p씩 기여했습니다.
마무리
2026년 2분기 국민소득 잠정치를 한 문장으로 줄이면 "물량은 0.6% 자랐는데 가격과 교역조건이 소득을 크게 불려준 분기"예요. 실질 GDP 0.6%, 명목 GDP 9.2%, 실질 GNI 3.1%, GDP 디플레이터 21.9%라는 네 개의 숫자가 한 방향을 가리키고 있죠. 앞으로 지켜볼 지점도 여기서 나옵니다. 수출 디플레이터 56.6%라는 교역조건이 다음 분기에도 이어질지, 1/4분기 6.6%에서 0.2%로 급감한 설비투자가 다시 올라올지, 토목건설 -9.4%가 언제 바닥을 찍을지, 그리고 45.6%까지 오른 총저축률이 국내 투자로 돌아설지 국외투자율 21.4%로 계속 흘러갈지. 잠정치는 연간 확정 과정에서 수정될 수 있고 분기 말월 자료 반영으로 항목별 숫자도 움직일 수 있으니, 3분기 속보치가 나올 때 이 네 가지를 같은 자리에서 다시 맞춰보는 걸 추천드려요. 저도 그때 다시 정리해 오겠습니다.


댓글