2026년 5월 산업활동동향, 반도체 급감에 생산 3개월째 주춤
그렇게 잘나가던 반도체 생산이 한 달 만에 10%나 빠졌다는 거, 알고 계셨나요? 근데 선행지수는 또 오르고 있습니다. 도대체 지금 경기는 좋은 걸까요, 나쁜 걸까요?
6월 30일 국가데이터처에서 2026년 5월 산업활동동향이 발표됐어요. 이번 지표, 솔직히 좀 헷갈립니다. 전산업 생산은 전월대비 0.3% 줄면서 석 달 연속 뒷걸음질인데, 서비스업은 1.3% 늘고 건설기성도 3.8%나 증가했거든요. 광공업 쪽은 반도체(-10.0%)와 의약품(-17.5%)이 크게 빠지면서 3.0% 감소했고요. 소매판매는 0.1% 증가로 간신히 플러스, 설비투자는 0.1% 감소로 거의 제자리였습니다. 경기지표도 엇갈렸는데, 현재 경기를 보여주는 동행지수 순환변동치는 0.3p 하락한 반면 앞으로를 예고하는 선행지수 순환변동치는 0.7p 상승하며 104.8까지 올라왔어요. 오늘은 이 복잡한 5월 지표를 생산, 소비, 투자, 경기 순으로 하나씩 뜯어보겠습니다.
목차
전산업생산, 3개월 연속 감소의 의미
2026년 5월 전산업생산지수(계절조정, 농림어업 제외)는 117.7로 전월대비 0.3% 감소했어요. 3월 +0.4%로 반짝했다가 4월 -0.4%, 5월 -0.3%까지... 그니까요, 두 달 연속 마이너스인 겁니다.
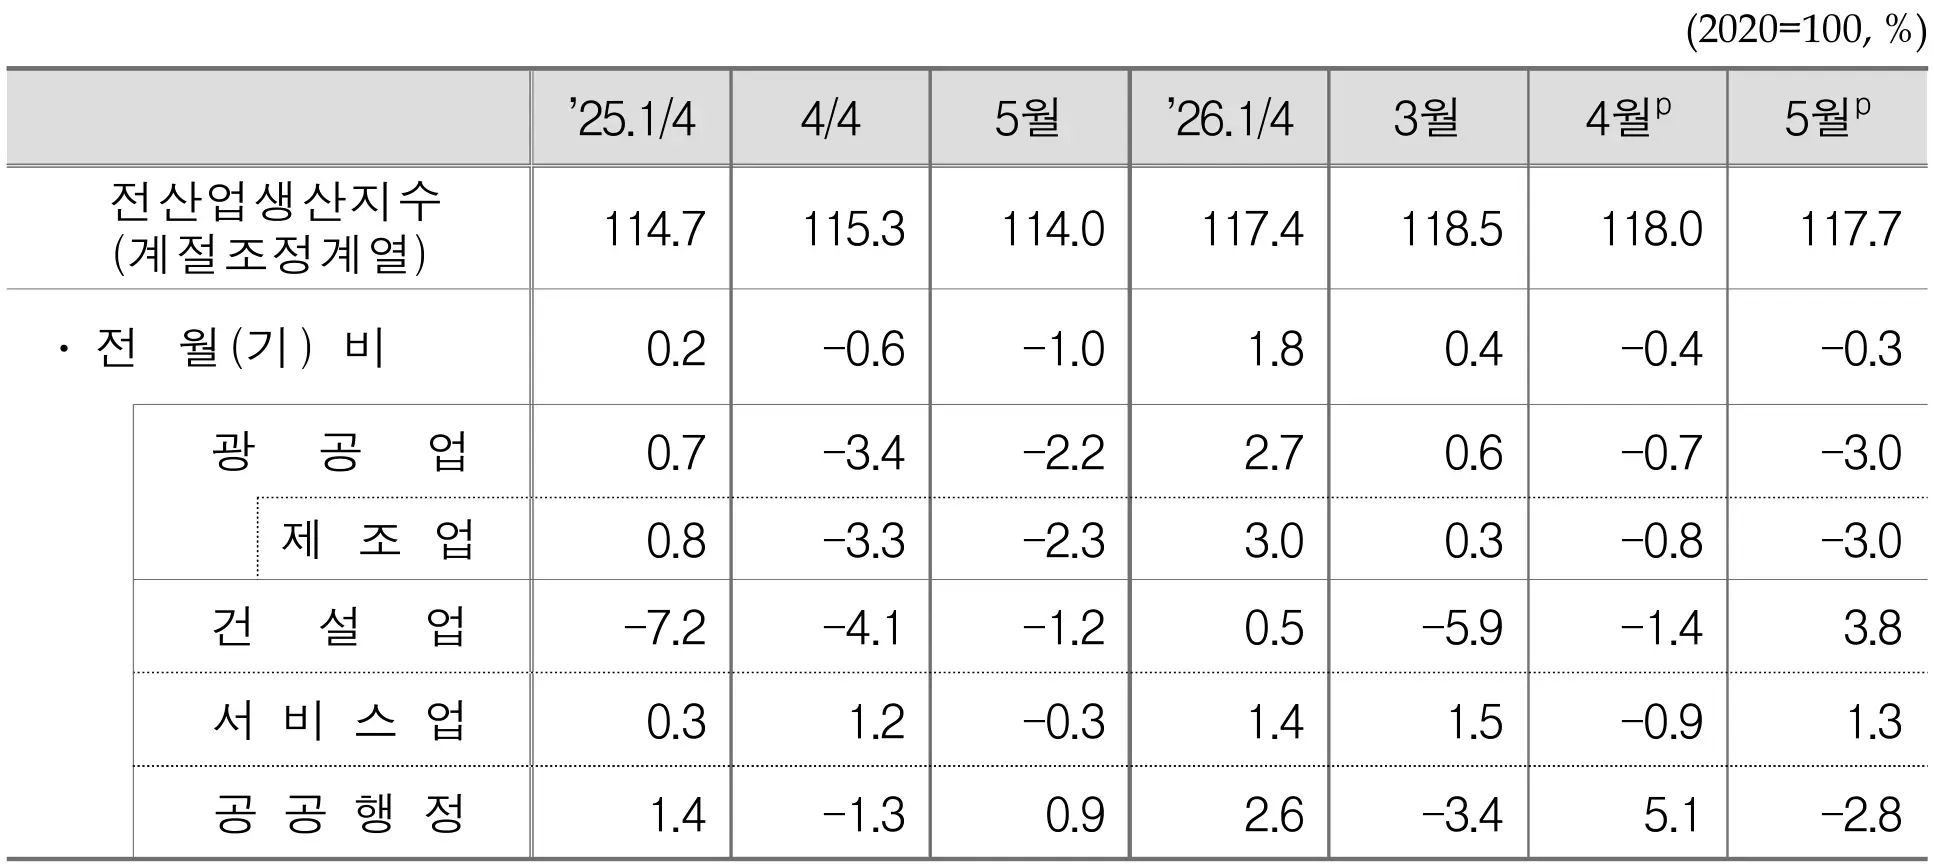
내용을 뜯어보면 그림이 좀 갈립니다. 서비스업(1.3%)과 건설업(3.8%)에서는 생산이 늘었는데, 광공업(-3.0%)과 공공행정(-2.8%)이 전체를 끌어내렸거든요. 특히 광공업 감소폭이 워낙 커서 서비스업의 선전이 다 묻혀버린 느낌이에요.
그래도 전년동월대비로 보면 2.3% 증가입니다. 작년 5월(-0.2%)과 비교하면 확실히 나아진 수준이긴 해요. 서비스업이 전년동월대비 4.9%나 늘면서 전체 성장을 지탱해줬거든요. 다만 광공업(-0.9%), 건설업(-1.9%), 공공행정(-0.8%)은 전년 같은 달보다도 줄었습니다.
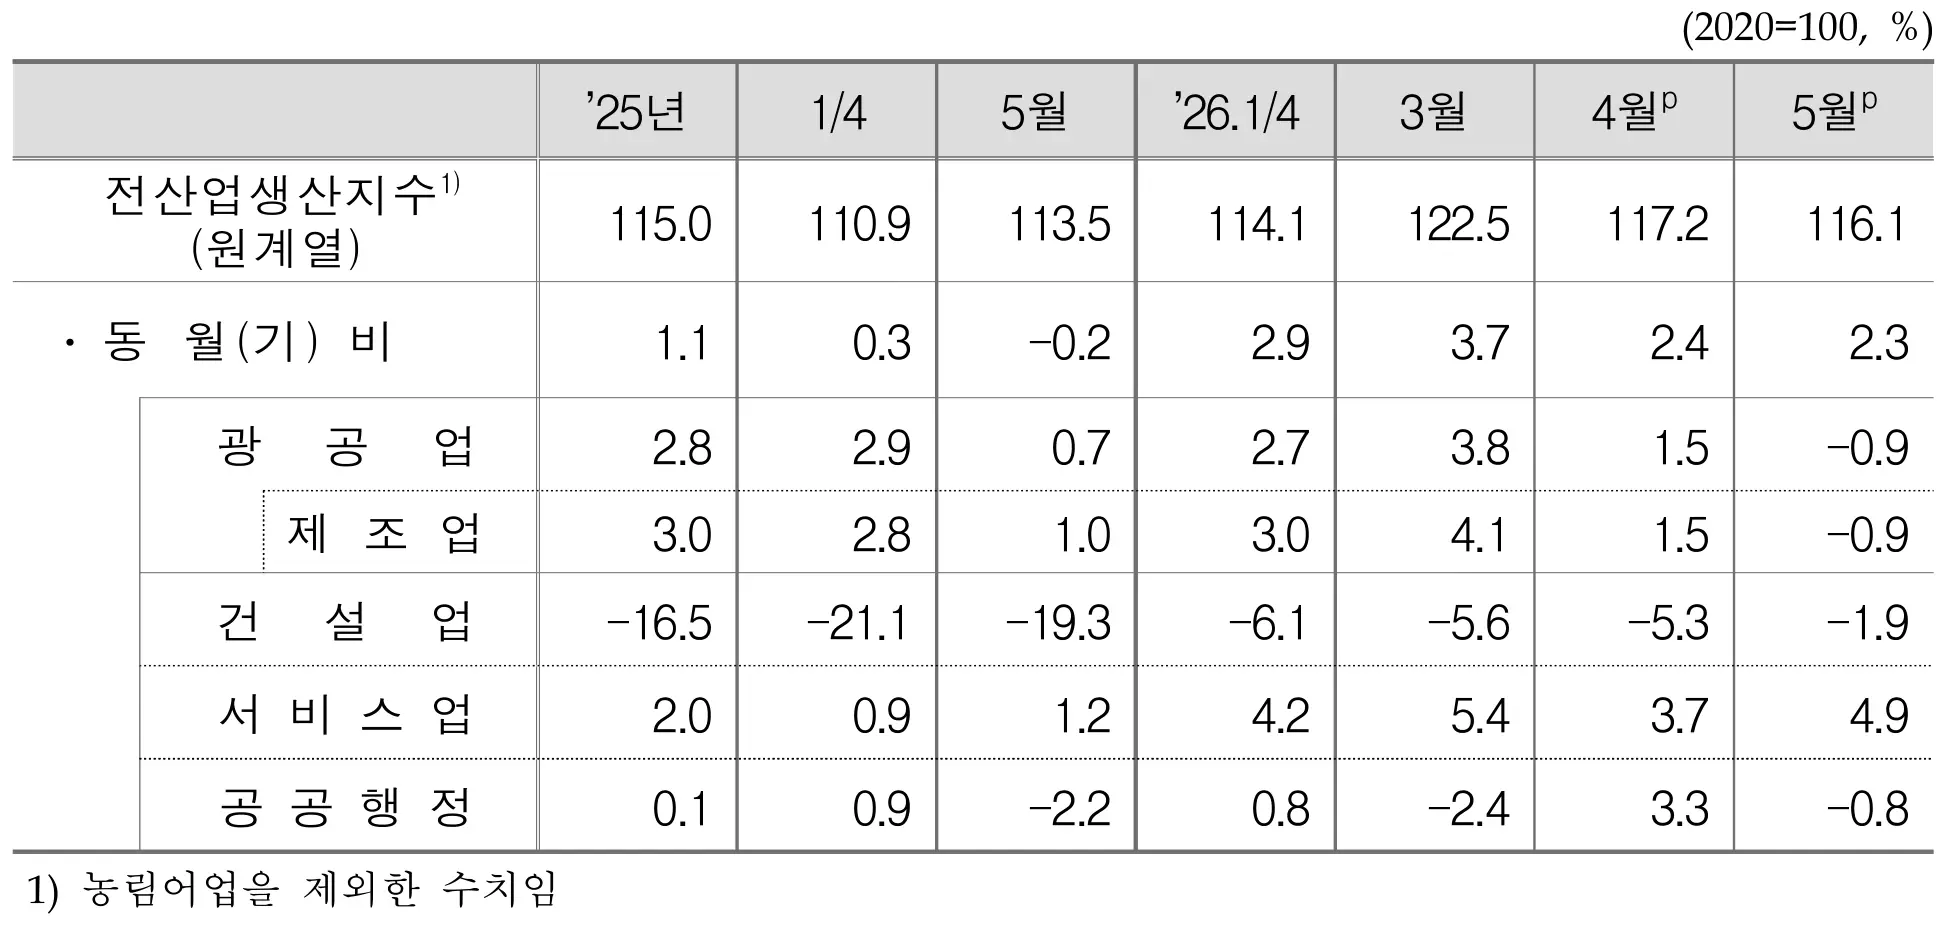
전월비는 계절조정계열로 단기 경기 흐름을, 전년동월비는 원계열로 성장 수준을 보는 지표예요. 두 수치가 엇갈릴 때는 "방향은 주춤하지만 레벨은 작년보다 높다" 정도로 해석하시면 됩니다.
광공업생산 3.0% 감소, 반도체와 의약품이 끌어내렸다
이번 달 지표의 최대 충격은 여기입니다. 광공업생산이 전월대비 3.0% 감소했는데, 주범이 바로 반도체(-10.0%)예요. 플래시메모리, D램 같은 메모리반도체 생산이 줄었다고 하네요. 의약품도 -17.5%로 크게 빠졌고, 금속가공(-8.2%)까지 감소 대열에 합류했습니다. 자동차(2.7%), 석유정제(9.8%), 기계장비(2.9%)가 늘긴 했지만 역부족이었어요.
전년동월대비로도 0.9% 감소로 돌아섰습니다. 4월까지만 해도 +1.5%였는데 말이죠. 의료정밀광학(16.1%), 통신·방송장비(29.7%)가 늘었지만 자동차(-5.2%), 석유정제(-14.7%), 고무·플라스틱(-7.3%)의 감소가 더 컸어요.
| 구분 | 전월대비 | 전년동월대비 | 주요 내용 |
|---|---|---|---|
| 광공업생산 | -3.0% | -0.9% | 광업·제조업·전기가스업 모두 감소 |
| 반도체 | -10.0% | +1.5% | 플래시메모리·D램 등 메모리 생산 감소 |
| 의약품 | -17.5% | +0.5% | 전월대비 큰 폭 감소 |
| 자동차 | +2.7% | -5.2% | 전월대비 증가 전환 |
| 석유정제 | +9.8% | -14.7% | 4월 급감(-19.3%) 후 반등 |
제조업 쪽 세부 지표도 신경 쓰이는 부분이 많아요. 제조업 재고는 전월대비 1.5% 증가했고, 재고/출하 비율(재고율)은 101.8%로 전월대비 4.0%p 상승했습니다. 출하는 줄고(-2.4%) 재고는 쌓이는 그림이죠. 재고출하순환도로 보면 출하 감소폭이 확대(-0.6% → -2.0%)되고 재고는 증가(-0.4% → 2.0%)로 전환됐다고 해요. 제조업 평균가동률도 71.1%로 전월대비 2.2%p 하락했고요. 솔직히 이 조합은 그렇게 좋은 신호가 아닙니다.
서비스업생산 1.3% 증가, 금융·보험이 살렸다
광공업이 무너진 자리를 서비스업이 메꿨습니다. 서비스업생산은 전월대비 1.3% 증가, 전년동월대비로는 무려 4.9% 증가예요. 4월에 -0.9%로 주춤했다가 바로 반등한 거라 더 의미가 있죠.
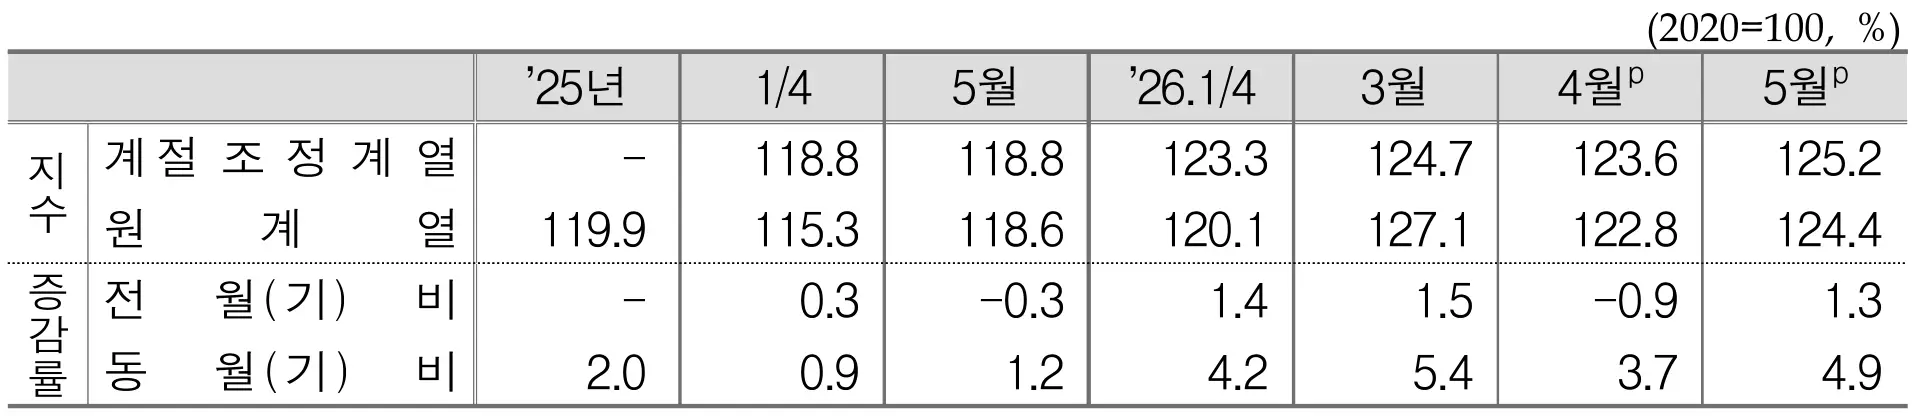
전월대비 주요 업종별 흐름을 정리하면 이렇습니다.
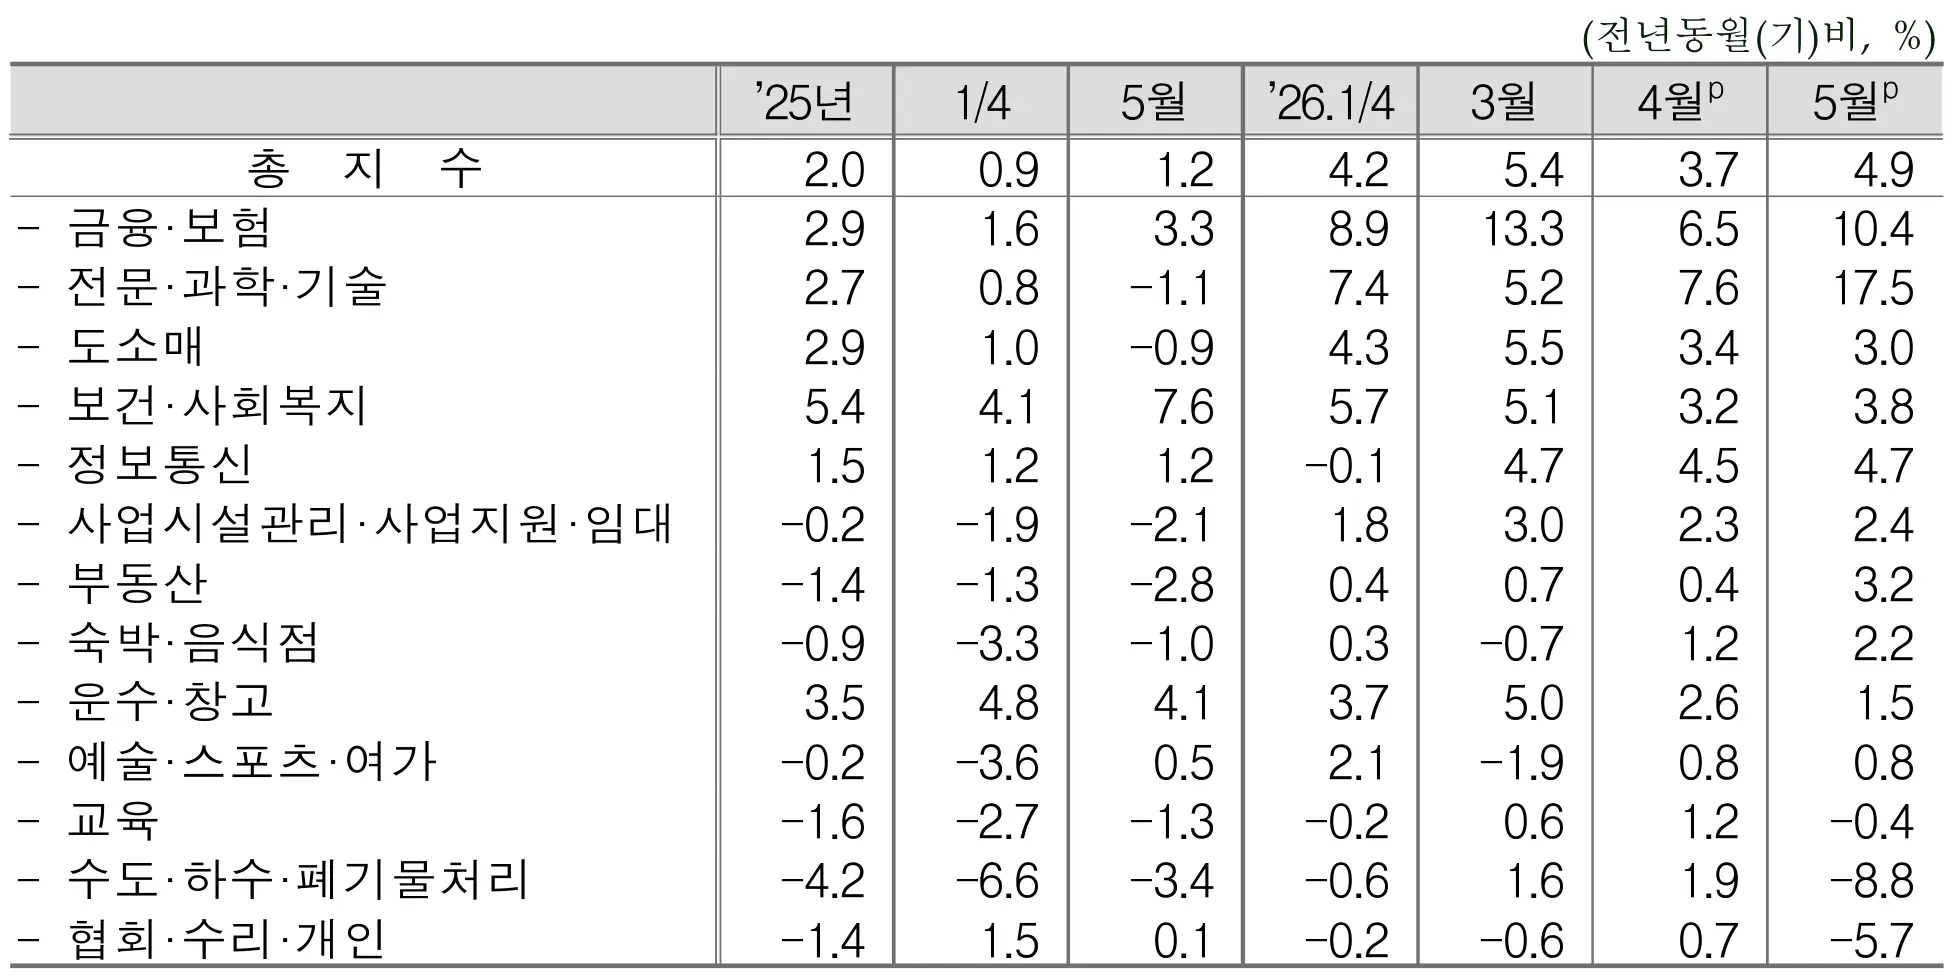
- 금융·보험 +5.9% : 은행 및 저축기관, 금융 지원 서비스업 등에서 증가. 전년동월대비로는 10.4% 증가
- 전문·과학·기술 +9.3% : 자연과학 및 공학 연구개발업, 수의업 등에서 증가. 전년동월대비 17.5% 급증
- 보건·사회복지 +1.4% : 꾸준한 증가세 유지
- 숙박·음식점 +1.2% : 숙박업은 줄었으나 음식점 및 주점업에서 증가
- 정보통신 -3.0% : 출판업(-15.0%), 영상제작 및 배급업, 정보서비스업에서 감소
- 교육 -2.2% / 운수·창고 -1.8% : 항공운송업(-13.4%) 부진이 운수·창고 감소를 주도
특히 눈에 띄는 건 금융·보험관련 서비스업인데요, 전년동월대비 74.5% 증가라는 어마어마한 수치를 찍었어요. 코스피 상승 흐름과 무관하지 않아 보입니다. 반면 협회·수리·개인(-5.7%), 수도·하수·폐기물처리(-8.8%)는 전년동월대비 감소했습니다.
소매판매 0.1% 증가, 백화점과 대형마트의 극과 극
소비 쪽을 볼까요. 5월 소매판매액지수는 전월대비 0.1% 증가했습니다. 4월에 -3.5%로 확 꺾였던 걸 생각하면 반등이라고 하기엔 좀 민망한 수준이지만, 그래도 플러스는 플러스죠.
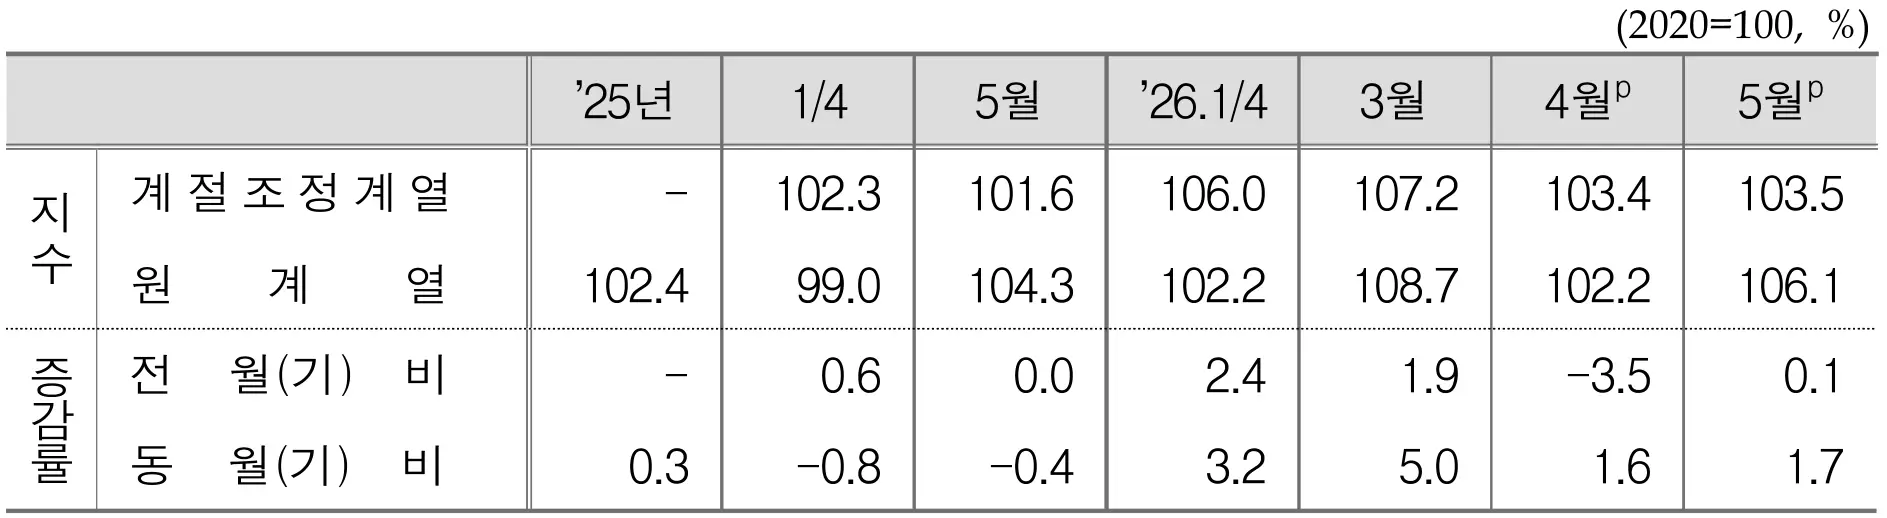
재별로 보면 승용차 등 내구재는 -3.4%로 줄었고, 의복 등 준내구재(+2.3%), 차량연료·화장품 등 비내구재(+0.9%)가 늘면서 전체를 간신히 플러스로 끌어올렸어요. 전년동월대비로는 1.7% 증가인데, 준내구재가 7.7%나 늘어난 게 컸습니다. 의복, 신발·가방, 오락·취미·경기용품이 모두 증가했다고 해요.
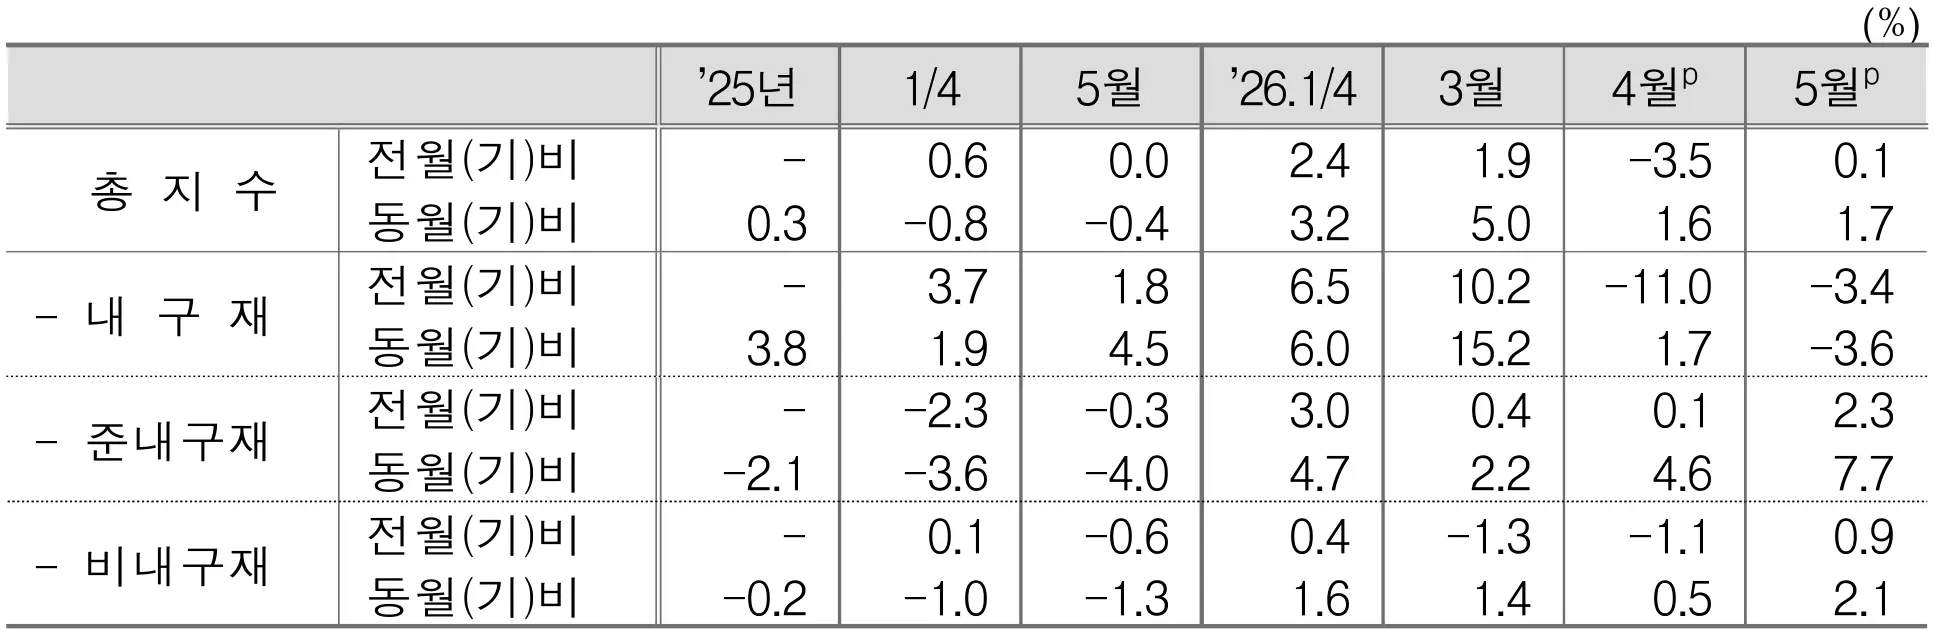
근데 진짜 재밌는 건 업태별 판매입니다. 백화점은 전년동월대비 16.7% 증가, 대형마트는 8.7% 감소. 같은 오프라인인데 이렇게까지 갈릴 수가 있나 싶을 정도예요.
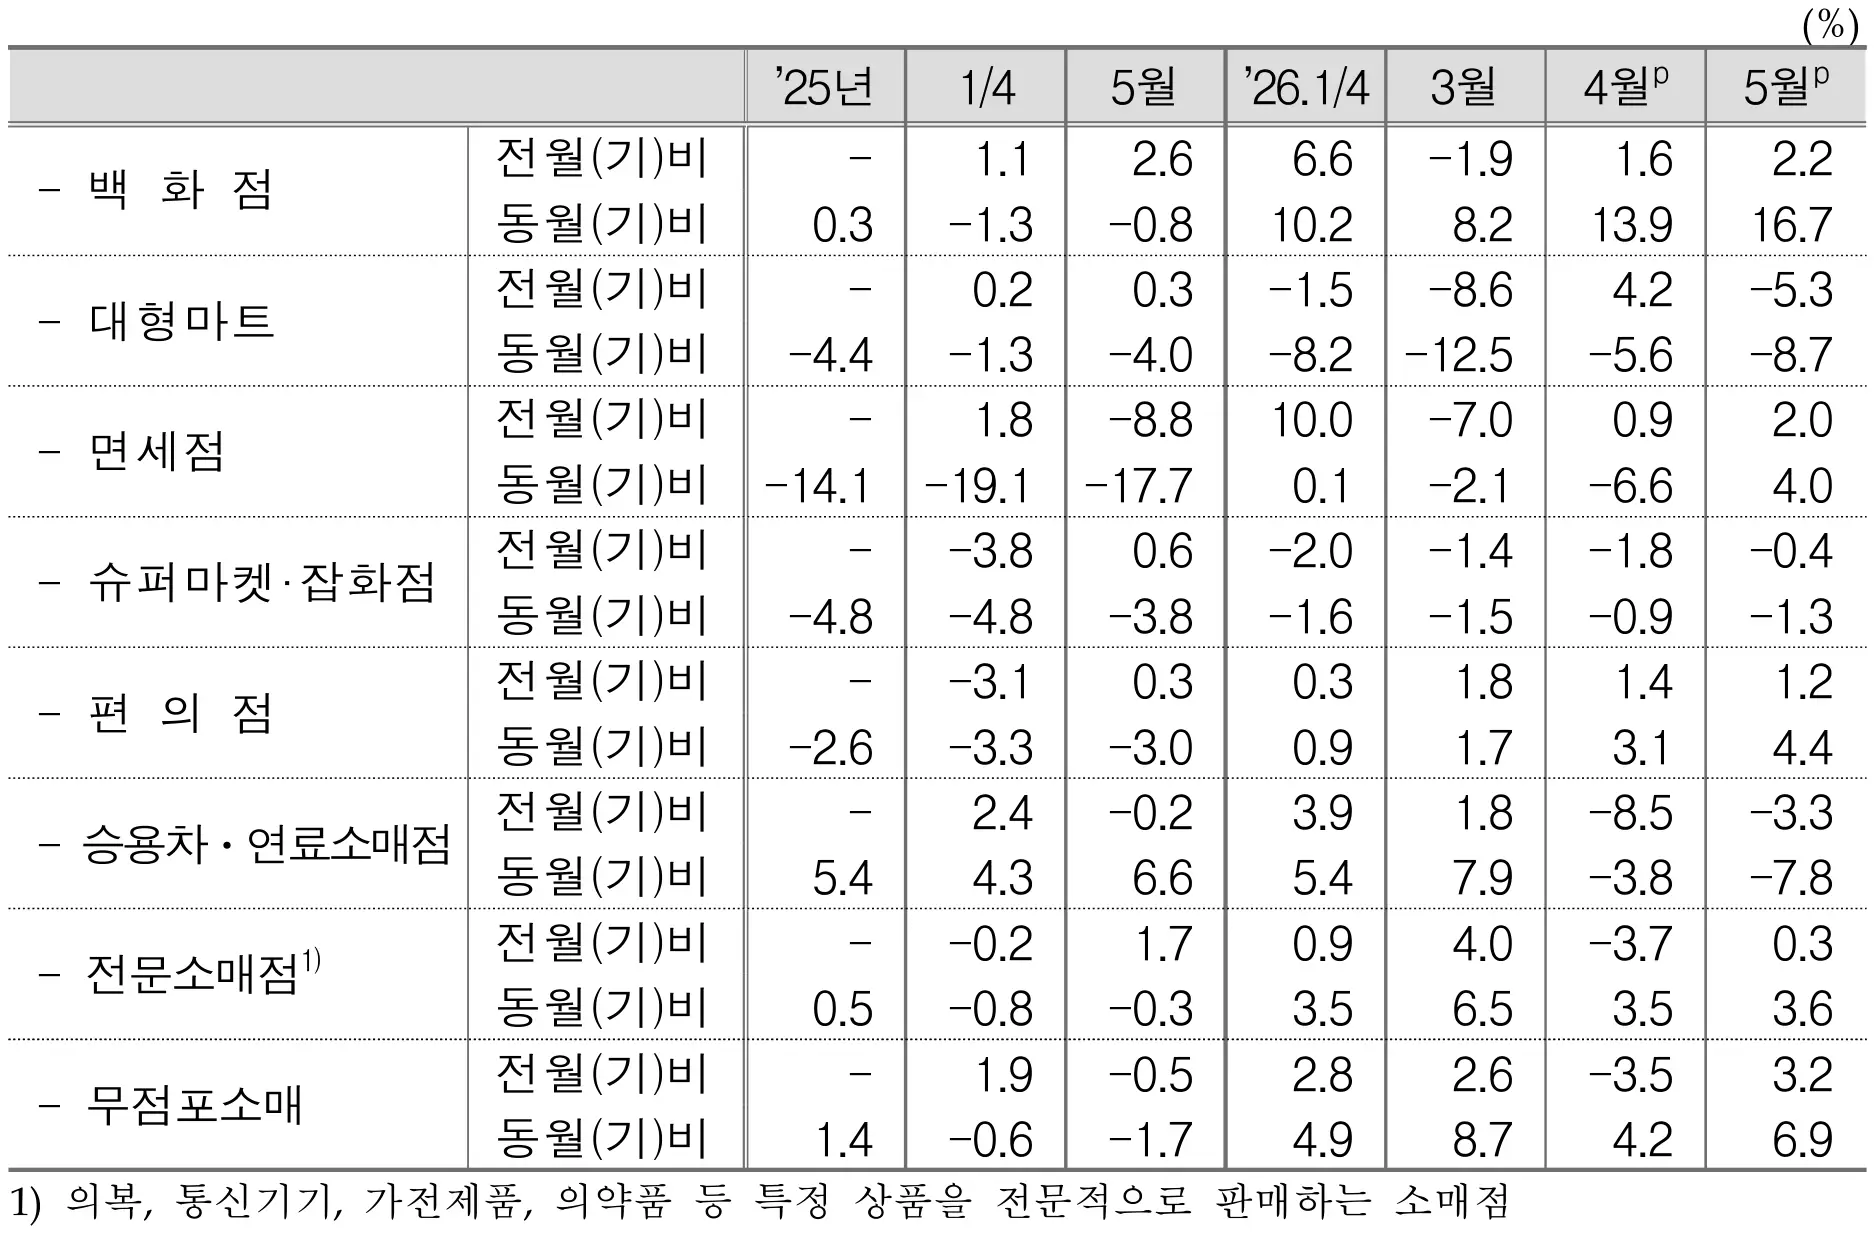
전년동월대비 무점포소매(6.9%), 편의점(4.4%), 면세점(4.0%), 전문소매점(3.6%)도 증가했고, 승용차 및 연료소매점(-7.8%), 슈퍼마켓 및 잡화점(-1.3%)은 감소했습니다. 소매판매액(경상금액)은 58조 2,327억원으로 전년동월대비 5.6% 증가했어요. 이 중 백화점 판매액은 4조 2,645억원으로 전년동월대비 19.3%나 늘었습니다.
투자동향, 건설기성 3.8% 증가와 건설수주 55.3% 급증
투자 파트는 설비투자와 건설이 완전 딴판이었어요. 설비투자는 전월대비 0.1% 감소로 사실상 보합인데, 자동차를 중심으로 운송장비(+0.2%)는 늘었지만 측정 및 분석기기 등 정밀기기가 포함된 기계류(-0.2%)가 줄었거든요. 다만 전년동월대비로는 9.7% 증가로 여전히 탄탄합니다. 반도체제조용기계 등 기계류가 12.5%, 운송장비가 4.2% 늘었어요.
| 투자 지표 | 전월대비 | 전년동월대비 | 주요 내용 |
|---|---|---|---|
| 설비투자 | -0.1% | +9.7% | 운송장비 증가, 기계류 감소 |
| 국내기계수주 | - | +25.9% | 민간 +27.3%, 공공 -2.3% |
| 건설기성(불변) | +3.8% | -1.9% | 건축 +5.1%, 토목 +0.2% |
| 건설수주(경상) | - | +55.3% | 건축 +54.5%, 토목 +60.4% |
건설 쪽이 인상적입니다. 건설기성(불변)은 건축(5.1%)과 토목(0.2%)에서 공사실적이 모두 늘어 전월대비 3.8% 증가했어요. 그동안 워낙 부진했던 분야라 반가운 숫자죠. 물론 전년동월대비로는 여전히 -1.9%지만, 작년 5월의 -19.3%와 비교하면 감소폭이 극적으로 줄었습니다.
더 놀라운 건 선행지표인 건설수주(경상)예요. 공장·창고 등 건축(54.5%)과 철도·궤도 등 토목(60.4%)에서 수주가 모두 늘어 전년동월대비 55.3% 증가했습니다. 세부적으로 보면 공장·창고 수주가 962.2%, 철도·궤도는 2,580.7% 폭증이라는 수치가 나와요. 발주자별로는 민간 50.7%, 공공 79.3% 모두 크게 늘었고요. 국내기계수주도 민간(27.3%)이 살아나면서 전년동월대비 25.9% 증가로 돌아섰습니다. 4월 -8.7%에서 확 뒤집힌 거죠.
경기동향, 동행지수 하락 속 선행지수 11개월째 상승
마지막으로 경기종합지수입니다. 여기가 이번 발표에서 제일 흥미로운 대목이에요. 현재와 미래가 서로 다른 방향을 가리키고 있거든요.
- 동행종합지수 순환변동치 99.9, 전월대비 0.3p 하락 : 서비스업생산지수와 수입액은 증가했으나 내수출하지수, 광공업생산지수 등이 감소. 4월 100.2에서 다시 100선 아래로 내려왔습니다.
- 선행종합지수 순환변동치 104.8, 전월대비 0.7p 상승 : 재고순환지표, 경제심리지수는 감소했지만 코스피(+12.4%), 수출입물가비율(+3.1%) 등이 증가. 2025년 7월부터 이어진 상승 흐름이 계속되고 있어요.
- 선행지수 구성지표 중 건설수주액 +11.4% : 향후 건설경기 회복 기대를 뒷받침하는 수치입니다.
정리하면, 현재의 경기는 광공업 부진 탓에 살짝 식었는데, 앞으로의 경기를 예고하는 지표들은 계속 뜨거워지고 있다는 얘기예요. 선행지수 순환변동치가 104.8까지 올라온 건 도표상으로도 상당히 높은 수준입니다. 다만 동행지수가 두 달 연속 힘을 못 쓰고 있다는 점, 그리고 제조업 재고율이 오르고 있다는 점은 계속 지켜봐야 할 부분이에요.
이번 통계의 최근 2~3개월 수치는 잠정치(p)로, 추후 수정될 수 있습니다. 동행종합지수는 최근 3개월, 선행종합지수는 최근 2개월이 잠정치예요.
정리하며
서비스업(1.3%)과 건설업(3.8%)에서 생산이 늘었지만, 광공업(-3.0%)과 공공행정(-2.8%)에서 생산이 줄면서 전월대비 0.3% 감소했습니다. 특히 반도체(-10.0%)와 의약품(-17.5%)의 감소가 광공업 부진의 핵심 원인이었어요.
플래시메모리, D램 등 메모리반도체 생산 감소가 원인인데, 전년동월대비로는 여전히 1.5% 증가 상태입니다. 다만 반도체 출하도 전월대비 8.8% 줄고 수출출하가 9.3% 감소한 점, 3월(-8.8%)에 이어 다시 큰 폭으로 줄었다는 점은 지켜볼 필요가 있어요.
5월 재고/출하 비율은 101.8%로 전월대비 4.0%p 상승했습니다. 출하 감소폭은 확대되고 재고는 증가로 전환된 상태라, 만든 물건이 팔리는 속도보다 쌓이는 속도가 빨라졌다는 뜻이에요. 재고출하순환도상 경기국면 판단에서 주의가 필요한 조합입니다.
전월대비로 차량연료·화장품·음식료품 등 비내구재(0.9%)와 의복·오락취미용품 등 준내구재(2.3%)는 늘었고, 승용차 등 내구재(-3.4%)는 줄었습니다. 업태별로는 백화점(전년동월대비 16.7%)과 무점포소매(6.9%)가 강세, 대형마트(-8.7%)와 승용차 및 연료소매점(-7.8%)이 약세였어요.
건설기성이 전월대비 3.8% 증가했고 전년동월대비 감소폭도 -1.9%까지 축소됐습니다. 여기에 선행지표인 건설수주가 전년동월대비 55.3% 급증(공장·창고 962.2%, 철도·궤도 2,580.7%)한 점을 보면 회복 신호가 뚜렷해요. 다만 수주가 실제 기성으로 이어지기까지는 시차가 있습니다.
동행지수 순환변동치(99.9, -0.3p)는 현재 경기가 잠시 주춤하고 있음을, 선행지수 순환변동치(104.8, +0.7p)는 향후 경기 개선 기대가 유지되고 있음을 보여줍니다. 코스피와 건설수주액 등 선행 구성지표의 강세가 실물지표로 확산되는지가 향후 관전 포인트예요.
마무리
2026년 5월 산업활동동향은 한마디로 '현재는 흐림, 전망은 맑음'이었습니다. 반도체발 광공업 부진으로 전산업생산이 0.3% 줄고 동행지수 순환변동치도 100선 아래로 내려왔지만, 서비스업의 강한 성장세와 건설기성 반등, 그리고 무엇보다 선행지수 순환변동치의 꾸준한 상승(104.8)이 앞으로의 그림을 밝게 그리고 있어요. 건설수주 55.3% 급증과 국내기계수주 25.9% 증가는 하반기 투자 회복의 예고편일 수 있습니다. 관건은 반도체 생산 조정이 일시적 숨 고르기로 끝나느냐, 그리고 쌓이는 제조업 재고가 해소되느냐인데요. 다음 달 6월 지표(7월 31일 공표 예정)에서 광공업이 반등하는지 꼭 확인해보시길 권합니다. 저도 발표되는 대로 바로 정리해서 찾아올게요.


댓글