2025년 국민대차대조표, 국민순자산 2경 4,561조원
우리나라 국부가 2경 4,561조원이라는데, 정작 내 지갑은 왜 이럴까요? 가계 순자산은 9% 늘었는데 기업 순자산은 21.6%나 줄었다는 이 묘한 결과, 오늘 숫자 하나하나 뜯어봅니다.
오늘 2026년 7월 22일, 국가데이터처와 한국은행이 공동으로 발표한 2025년 국민대차대조표 잠정 결과가 나왔어요. 결론부터 말씀드리면 2025년말 국민순자산은 전년말 대비 531조원(+2.2%) 늘어난 2경 4,561조원. 근데 증가세는 전년(+1,142조원, +5.0%)에 비해 확 둔화됐습니다. 재밌는 건 그 속사정인데요. 주택시가총액은 8.0%나 뛰었고, 서울 땅값은 10.8% 올랐고, 가계 순자산은 1경 4,200조원으로 9.0% 증가했거든요. 반면 비금융법인 순자산은 1,005조원이나 감소했어요. 이게 다 무슨 얘기인지, 토지·주택시가총액부터 가계 자산 구성까지 보고서 내용을 차근차근 정리해 볼게요.
목차
국민순자산 2경 4,561조원, 증가세는 둔화
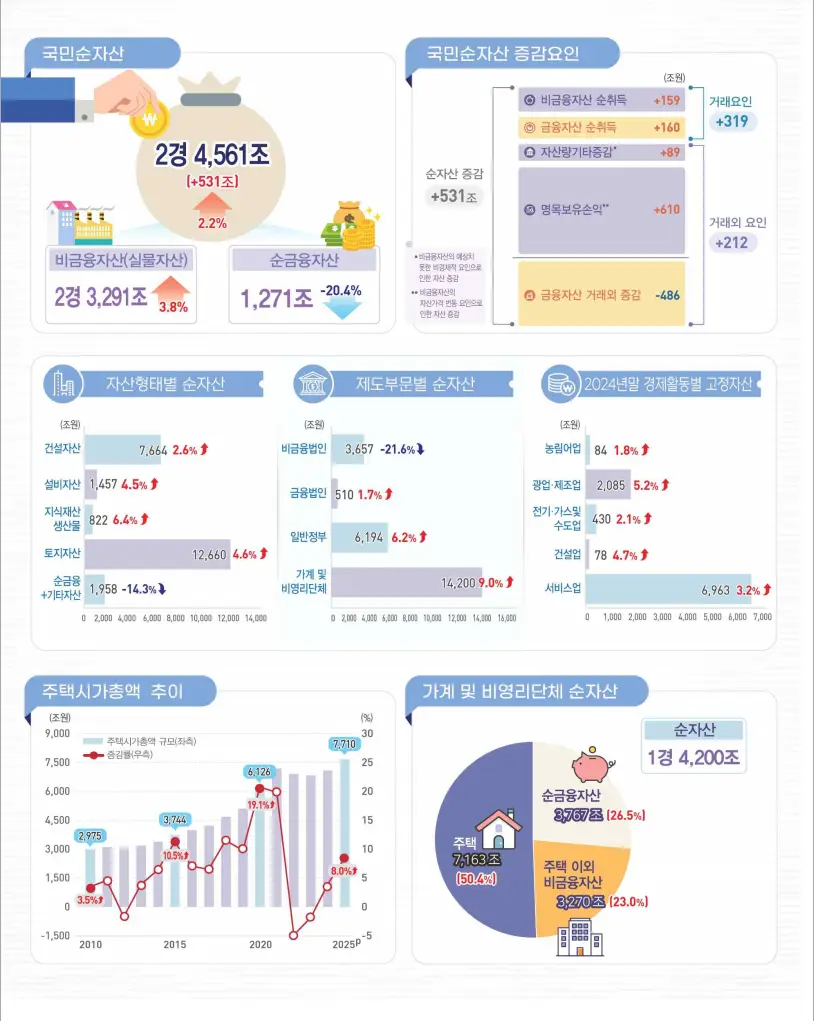
2025년말 우리나라의 국민순자산, 그러니까 흔히 말하는 국부(國富)는 2경 4,561조원을 기록했어요. 전년말 대비 531조원, 비율로는 +2.2% 늘어난 수치입니다. 참고로 국민순자산을 포함한 모든 자산과 부채 가액은 명목 기준이에요.
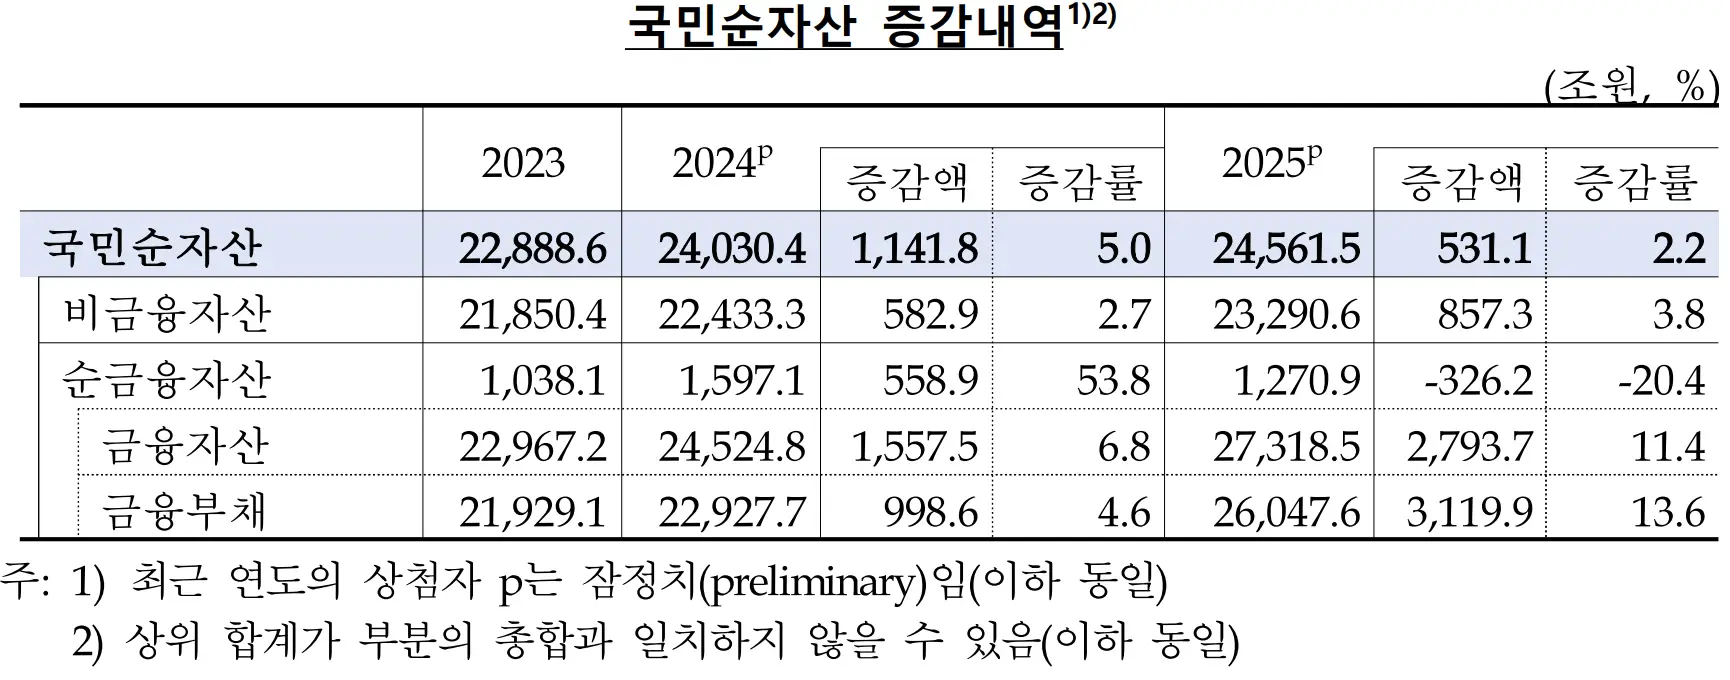
근데 여기서 짚고 넘어가야 할 게 있어요. 전년에는 1,142조원(+5.0%)이 늘었거든요. 그니까요, 올해 증가폭이 절반 이하로 뚝 떨어진 겁니다. 뭐가 발목을 잡았을까요?
내용을 뜯어보면 비금융자산(실물자산)은 2경 3,291조원으로 전년말 대비 857조원(+3.8%) 증가했어요. 문제는 순금융자산입니다. 금융자산에서 금융부채를 뺀 순금융자산은 1,271조원으로 전년말 대비 326조원(-20.4%)이나 감소했거든요. 금융자산이 2,794조원(+11.4%) 늘긴 했는데, 금융부채가 그보다 더 큰 폭인 3,120조원(+13.6%)으로 불어난 탓이에요. 이 순금융자산은 순대외금융자산 8,857억달러의 원화환산액에 해당합니다.
실물자산은 꾸준히 쌓였지만, 대외 금융 포지션이 순자산 증가의 발목을 잡은 한 해였다는 게 2025년 국민대차대조표의 첫 번째 그림입니다.
자산형태별 순자산: 토지자산이 이끈 증가
자산형태별로 보면 생산자산은 2025년말 1경 573조원으로 전년말 대비 303조원(+2.9%) 늘었고, 비생산자산은 1경 2,718조원으로 555조원(+4.6%) 증가했어요. 흥미로운 건 작년과 흐름이 뒤바뀌었다는 점입니다. 생산자산 증가세는 둔화됐는데, 비생산자산은 토지자산을 중심으로 오히려 증가폭이 확대됐거든요.
생산자산 중에서는 건설자산이 191조원(+2.6%), 설비자산이 63조원(+4.5%), 지식재산생산물이 50조원(+6.4%) 각각 늘었어요. 비생산자산에서는 토지자산이 554조원(+4.6%) 증가하면서 전체 판을 좌우했습니다. 재고자산은 전년의 33조원(+5.5%) 증가에서 1조원(-0.2%) 감소로 돌아섰구요.
| 구분 (조원) | 2024p | 2025p | 증감액 | 증감률(%) |
|---|---|---|---|---|
| 국민순자산 | 24,030.4 | 24,561.5 | 531.1 | 2.2 |
| 비금융자산 | 22,433.3 | 23,290.6 | 857.3 | 3.8 |
| 건설자산 | 7,472.9 | 7,664.0 | 191.1 | 2.6 |
| 설비자산 | 1,394.1 | 1,457.3 | 63.2 | 4.5 |
| 지식재산생산물 | 772.4 | 822.0 | 49.6 | 6.4 |
| 재고자산 | 631.1 | 629.8 | -1.3 | -0.2 |
| 토지자산 | 12,106.8 | 12,660.4 | 553.6 | 4.6 |
| 순금융자산 | 1,597.1 | 1,270.9 | -326.2 | -20.4 |
토지자산 증감을 좀 더 파고들면요. 농경지는 29조원(-2.3%) 줄고 임야도 감소했지만, 건물부속토지가 575조원(+6.9%), 문화오락용토지가 31조원(+9.4%) 늘면서 전체를 끌어올렸어요. 특히 주거용건물부속토지가 497조원 증가했는데, 전년 증가폭이 180조원이었으니 거의 세 배 가까이 뛴 셈입니다. 집터 값이 국부 증가의 주역이 된 거죠.
제도부문별 순자산: 가계는 웃고 기업은 울고
이번 발표에서 제일 눈에 띄는 대목이 여기예요. 경제주체별로 희비가 완전히 갈렸거든요. 2025년말 기준 순자산 보유 규모와 국민순자산 대비 비중을 정리하면 이렇습니다.
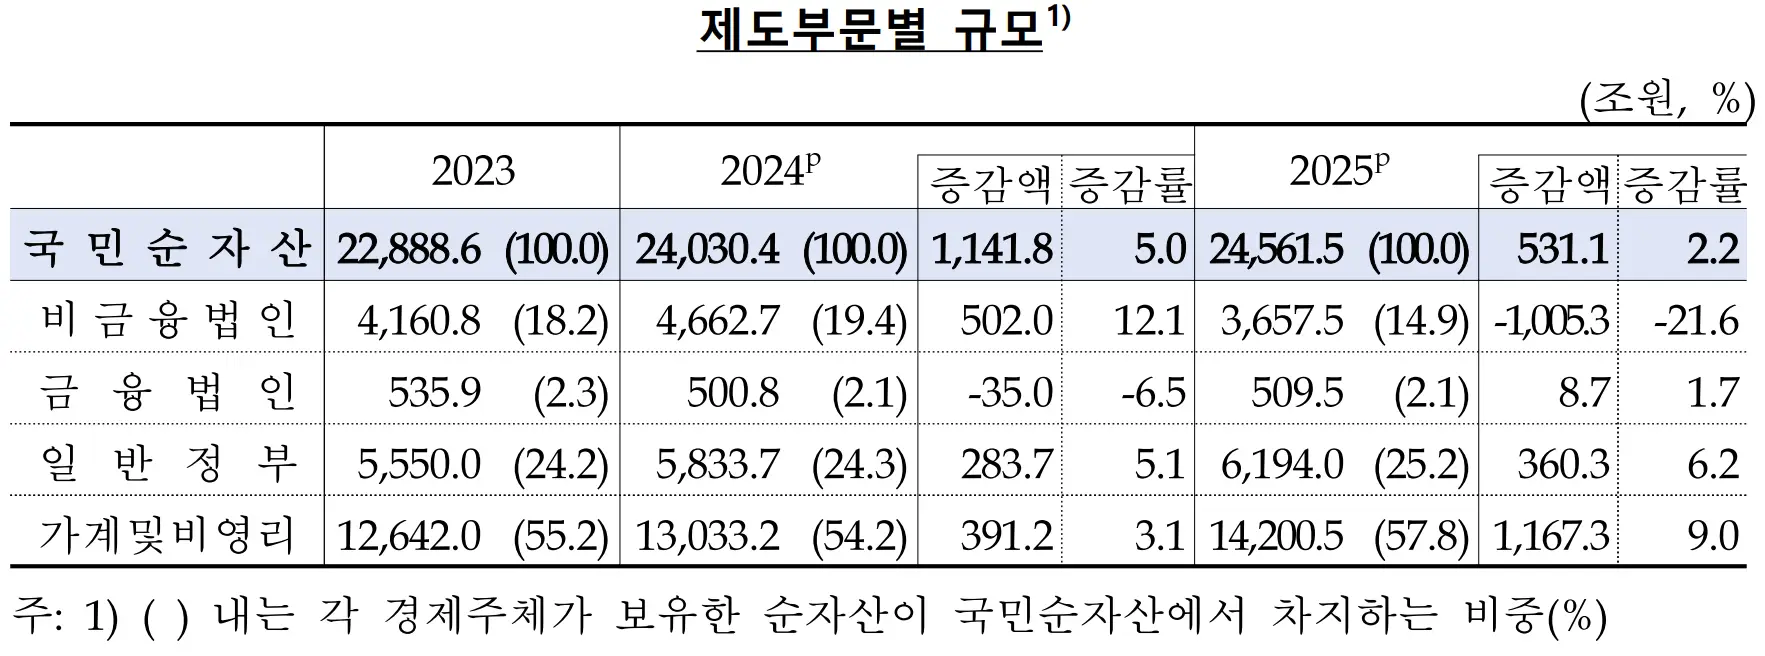
- 가계 및 비영리단체: 1경 4,200조원 (비중 57.8%) — 전년 대비 1,167조원(+9.0%) 증가
- 일반정부: 6,194조원 (25.2%) — 360조원(+6.2%) 증가
- 비금융법인: 3,657조원 (14.9%) — 1,005조원(-21.6%) 감소
- 금융법인: 510조원 (2.1%) — 9조원(+1.7%) 증가
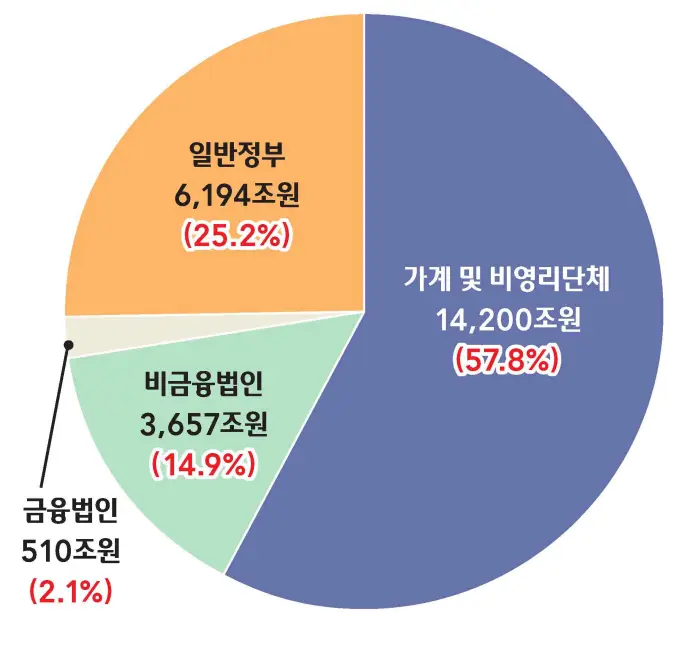
가계 및 비영리단체는 비금융자산이 494조원, 순금융자산이 674조원 늘면서 합계 1,167조원 증가했어요. 일반정부도 비금융자산 +123조원, 순금융자산 +238조원으로 순증했구요. 반면 비금융법인은 비금융자산이 234조원 늘었음에도 순금융자산이 1,239조원 줄면서 전체로는 1,005조원 감소했습니다.
가계 및 비영리단체의 국민순자산 대비 비중은 57.8%로, 전년(54.2%)보다 확대됐습니다. 반대로 비금융법인 비중은 19.4%에서 14.9%로 축소됐어요. 국부의 무게중심이 가계 쪽으로 쏠린 한 해였습니다.
국민순자산 증감 요인 분해: 거래요인 vs 거래외요인
2025년중 국민순자산 증가분 531조원을 요인별로 분해하면, 거래요인(자산 순취득)이 319조원으로 60.0%, 거래외요인(자산가격 변동 등)이 212조원으로 40.0%를 차지했어요. 거래요인은 전년(+309조원)보다 확대됐는데, 건설투자 부진 지속으로 비금융자산 순취득이 190조원에서 159조원으로 둔화됐음에도 금융자산 순취득이 119조원에서 160조원으로 늘어난 덕분입니다. 특히 거주자의 해외 주식투자 증가로 지분증권 및 투자펀드가 172조원 늘면서 금융자산 순취득 증가를 이끌었어요.
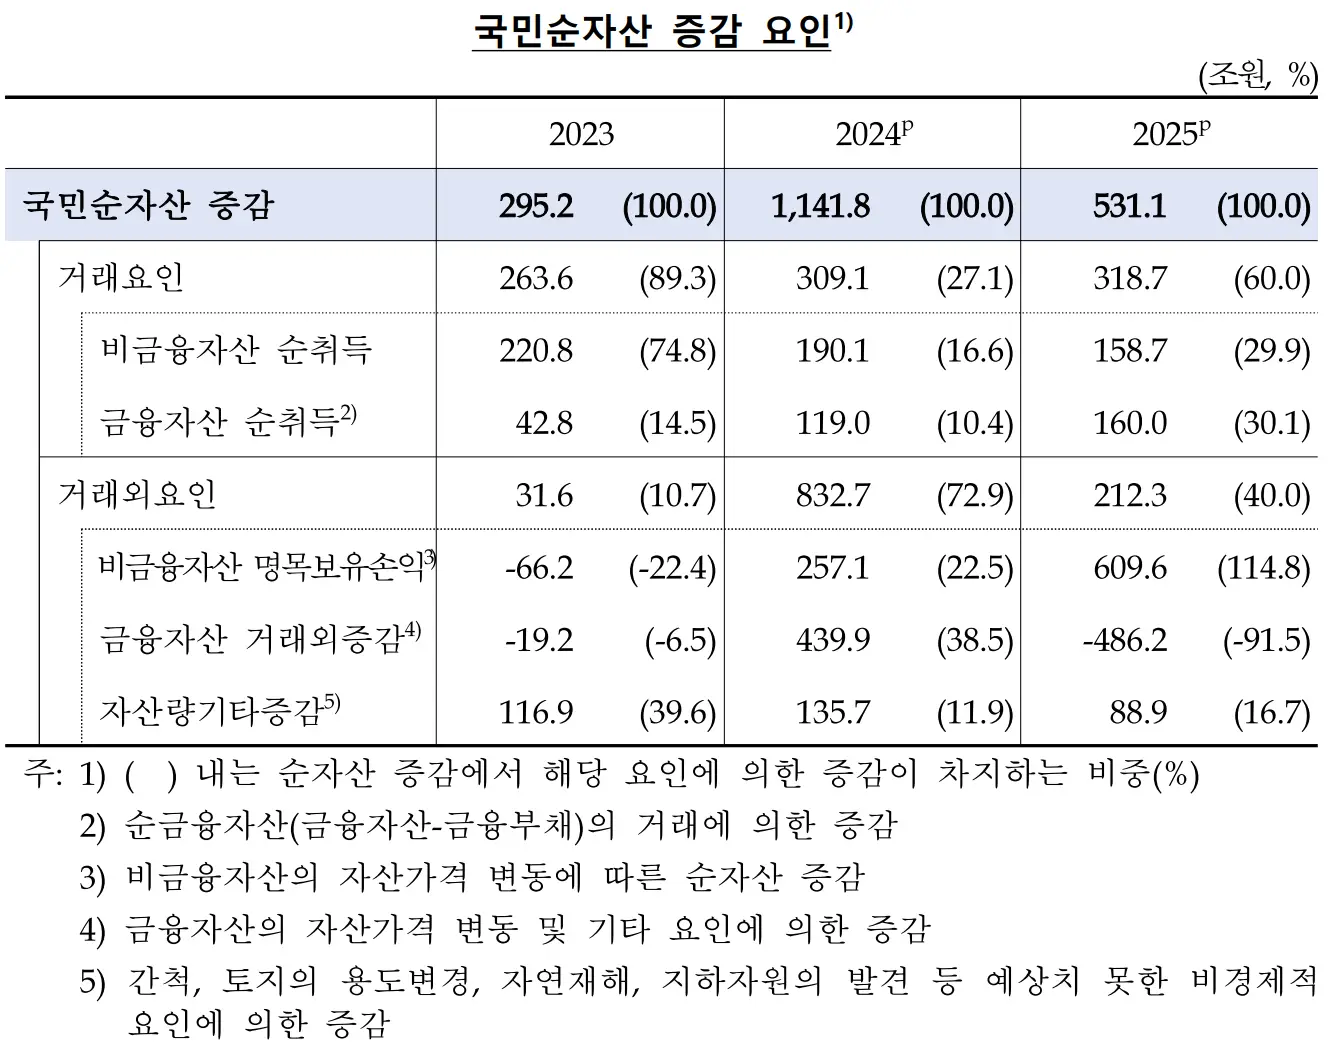
거래외요인은 212조원으로 전년(+833조원)에 비해 크게 축소됐습니다. 비금융자산 명목보유손익이 257조원에서 610조원으로, 토지자산(+111조원 → +454조원)을 중심으로 증가폭이 확대됐는데도 말이죠. 금융자산 거래외증감이 +440조원에서 -486조원으로 감소 전환한 게 결정타였어요.
왜 이런 일이 생겼을까요? 2025년중 주가지수 상승률을 보면 한국 KOSPI가 +75.6%로 미국 S&P500(+16.4%), 유럽 Euro Stoxx 50(+18.3%)을 압도했거든요. 국내 주식시장의 상대적 호조로 비거주자가 보유한 국내주식(대외금융부채)의 원화표시 증가액이 거주자가 보유한 해외주식(대외금융자산) 증가액을 웃돌면서, 지분증권 및 투자펀드를 중심으로 505조원 감소한 겁니다. 우리 증시가 잘 나간 게 순자산 통계에는 오히려 마이너스로 잡히는, 좀 얄궂은 구조죠.
자산량기타증감(간척, 토지 용도변경, 자연재해, 지하자원 발견 등 예상치 못한 비경제적 요인)은 89조원으로 집계됐습니다.
토지·주택시가총액: 서울 쏠림이 만든 숫자
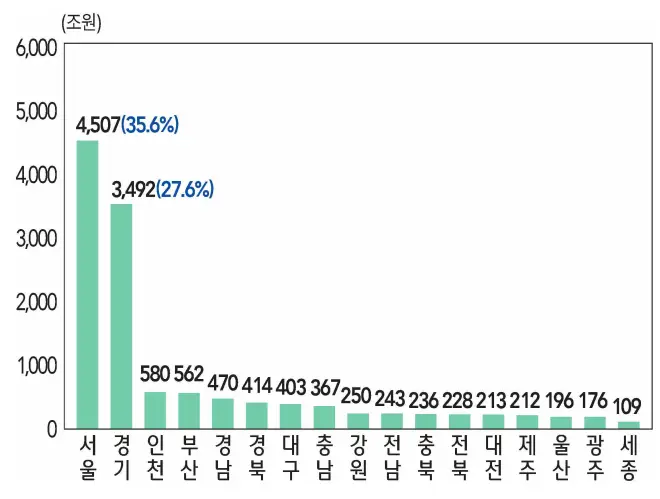
부동산에 관심 있으신 분들은 여기가 하이라이트일 거예요. 2025년말 전국 토지시가총액은 1경 2,660조원으로 전년말 대비 554조원(+4.6%) 증가했고, 증가폭은 전년(+217조원, +1.8%)보다 확대됐습니다. 주택시가총액(주거용건물+주거용건물부속토지)은 7,710조원으로 571조원(+8.0%) 늘었는데, 이 역시 전년(+269조원, +3.9%)의 두 배가 넘는 증가폭이에요.
| 시도 | 토지시가총액(조원) | 주택시가총액(조원) | 주택시가총액 증감률(%) |
|---|---|---|---|
| 서울 | 4,507 | 2,894 | +15.9 |
| 경기 | 3,492 | 2,192 | +6.3 |
| 인천 | 580 | 341 | +0.8 |
| 부산 | 562 | 398 | +2.0 |
토지시가총액 증가폭은 서울이 10.8%로 가장 컸고, 울산(+4.1%), 경기(+3.7%)가 뒤를 이었어요. 주택시가총액 증가율도 서울이 15.9%로 압도적 1위. 다음이 경기(+6.3%), 세종(+5.0%), 울산(+4.0%) 순이었습니다. 반면 광주와 제주는 주택시가총액이 각각 -0.2%, -0.6%로 감소했어요.
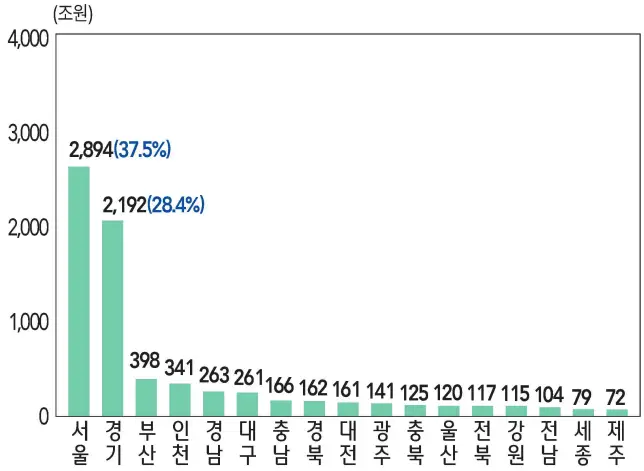
전국 대비 수도권(서울·인천·경기) 주택시가총액 비중은 70.4%로 전년말(68.6%)보다 1.8%p 상승했고, 2025년중 전국 주택시가총액 증가율 8.0%에 대한 수도권 기여도는 7.4%p로 기여율이 92.8%에 달했습니다. 사실상 올해 집값 상승분의 대부분이 수도권에서 나온 거예요.
가계 및 비영리단체 순자산 1경 4,200조원 해부
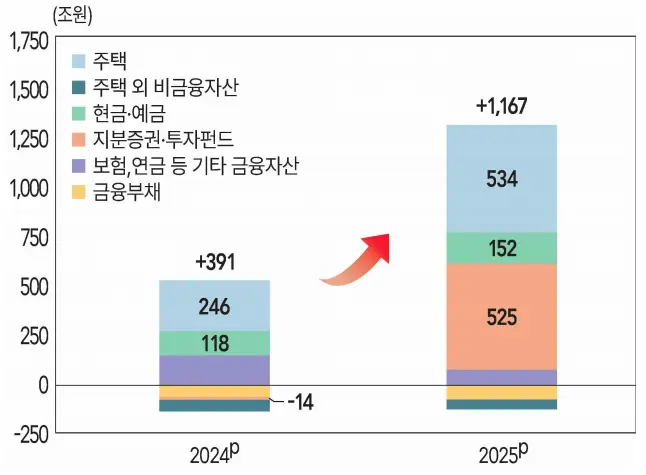
마지막으로 우리 가계 얘기입니다. 2025년말 가계 및 비영리단체 순자산은 1경 4,200조원으로 전년말 대비 1,167조원(+9.0%) 증가했어요. 전년 증가폭이 391조원(+3.1%)이었으니 세 배 가까이 확대된 겁니다. 비금융자산이 1경 434조원(+494조원, +5.0%), 순금융자산이 3,767조원(+674조원, +21.8%)으로 둘 다 크게 늘었어요.
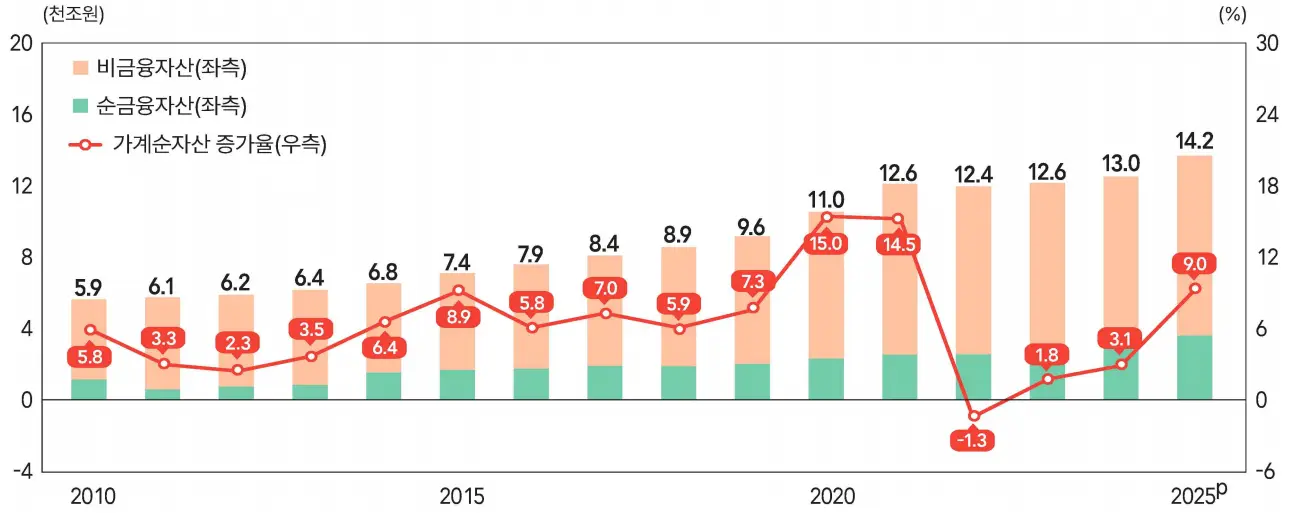
항목별 증감을 보면 어디서 자산이 불어났는지 선명하게 보입니다.
- 지분증권 및 투자펀드: -14조원 → +525조원 (가장 크게 확대)
- 주택: +246조원 → +534조원
- 현금 및 예금: +118조원 → +152조원
2025년말 가계순자산 구성내역 비중은 주택 50.4%, 주택 이외의 비금융자산 23.0%, 현금 및 예금 18.9%, 보험 및 연금 등 기타 금융자산 13.3%, 지분증권 및 투자펀드 11.5%였어요. 여전히 가계 자산의 절반이 주택이라는 얘기죠. 금액으로 보면 주택이 7,163조원(50.4%), 순금융자산 3,767조원(26.5%), 주택 이외 비금융자산 3,270조원(23.0%) 구성입니다. 주식이 크게 늘었다지만, 한국 가계의 자산 구조는 아직도 집 중심인 게 확실해요.
정리하며
2경 4,561조원으로 전년말 대비 531조원(+2.2%) 증가했습니다. 다만 증가세는 전년(+1,142조원, +5.0%)에 비해 둔화됐어요.
금융자산이 2,794조원(+11.4%) 늘었지만 금융부채가 3,120조원(+13.6%)으로 더 크게 늘었기 때문입니다. KOSPI가 75.6% 오르면서 비거주자가 보유한 국내주식(대외금융부채)의 원화표시 가치가 거주자의 해외주식 증가액을 상회한 영향이 컸어요.
비금융자산은 234조원 증가했지만 순금융자산이 1,239조원 감소하면서 전체로 1,005조원 줄었습니다. 제도부문 중 유일하게 순자산이 감소한 부문이에요.
수도권(서울·인천·경기) 비중은 70.4%로 전년말(68.6%)보다 1.8%p 상승했습니다. 전국 증가율 8.0% 중 수도권 기여도가 7.4%p, 기여율로는 92.8%에 달했어요.
2025년말 가계순자산 대비 주택 비중은 50.4%(7,163조원)입니다. 주택 이외 비금융자산 23.0%, 현금 및 예금 18.9%, 보험·연금 등 기타 금융자산 13.3%, 지분증권 및 투자펀드 11.5% 순이에요.
국가데이터처와 한국은행이 공동으로 작성하는 연간 통계로, 매년 말 기준 경제주체가 보유한 비금융자산과 금융자산·부채 규모를 기록합니다. 잠정통계는 익년도 7월 중순경 공표되며 KOSIS와 한국은행 ECOS에서 확인할 수 있어요.
마무리
오늘은 2025년 국민대차대조표 잠정 결과를 국민순자산 개황부터 자산형태별·제도부문별 구성, 증감 요인, 토지·주택시가총액, 가계 순자산까지 여섯 갈래로 정리해봤어요. 핵심을 압축하면 이렇습니다. 국부는 2경 4,561조원으로 늘었지만 증가세는 2.2%로 둔화됐고, 그 안에서 토지자산(+554조원)과 주택시가총액(+8.0%)이 증가를 이끌었으며, 가계 순자산은 9.0% 늘어난 반면 비금융법인 순자산은 21.6% 감소하는 극명한 대비가 나타났다는 것. 그리고 주택시가총액 증가의 92.8%가 수도권에서 나왔다는 점이에요. 앞으로가 궁금해지는 건, 수도권 쏠림과 가계 자산의 주택 편중(50.4%)이 이 흐름대로 이어질지입니다. 건설투자 부진이 지속되는 가운데 자산가격 변동이 국부를 좌우하는 구조라면, 내년 이맘때 발표될 2026년 국민대차대조표에서는 지역별 격차와 부문별 희비가 어떻게 그려질지 계속 지켜봐야겠어요. 다음 국민계정 통계가 나오면 또 꼼꼼하게 정리해서 돌아올게요!


댓글