2025년도 주거실태조사: 자가보유율 62.0%로 2006년 이후 최고, 세입자 임대료 부담은 17.0%로 커져 더 무거워질까
국토교통부가 11월 17일 「2025년도 주거실태조사」 결과를 발표했습니다. 자가보유율은 62.0%로 1년 전보다 0.6% p 올랐고, 세입자가 월소득에서 임대료로 내는 비율(RIR)은 15.8%에서 17.0%로 높아졌어요. 집을 가진 가구는 늘었는데, 세 들어 사는 가구의 지갑은 더 얇아졌다는 얘기죠. 두 숫자는 왜 반대로 움직였을까요?
주거실태조사는 국토교통부가 국토연구원과 한국리서치에 맡겨 해마다 하는 표본조사예요. 이번엔 전국 6.1만 가구를 조사했고, 그중 6천 가구는 처음으로 비대면으로 응답했습니다. 조사는 조사 연도 7~12월에 이뤄지니, 이번 숫자는 2025년 하반기 우리 집 사정을 찍은 사진인 셈이에요.
목차
3줄 요약: 집 가진 가구는 늘고, 세입자 부담은 커졌어요
- 자가보유율 62.0%: 집을 가진 가구 비율이 1년 새 0.6%p 올라 2006년 조사 이후 가장 높습니다. 수도권(56.0%), 광역시 등(63.7%), 도지역(70.7%) 모두 올랐어요.
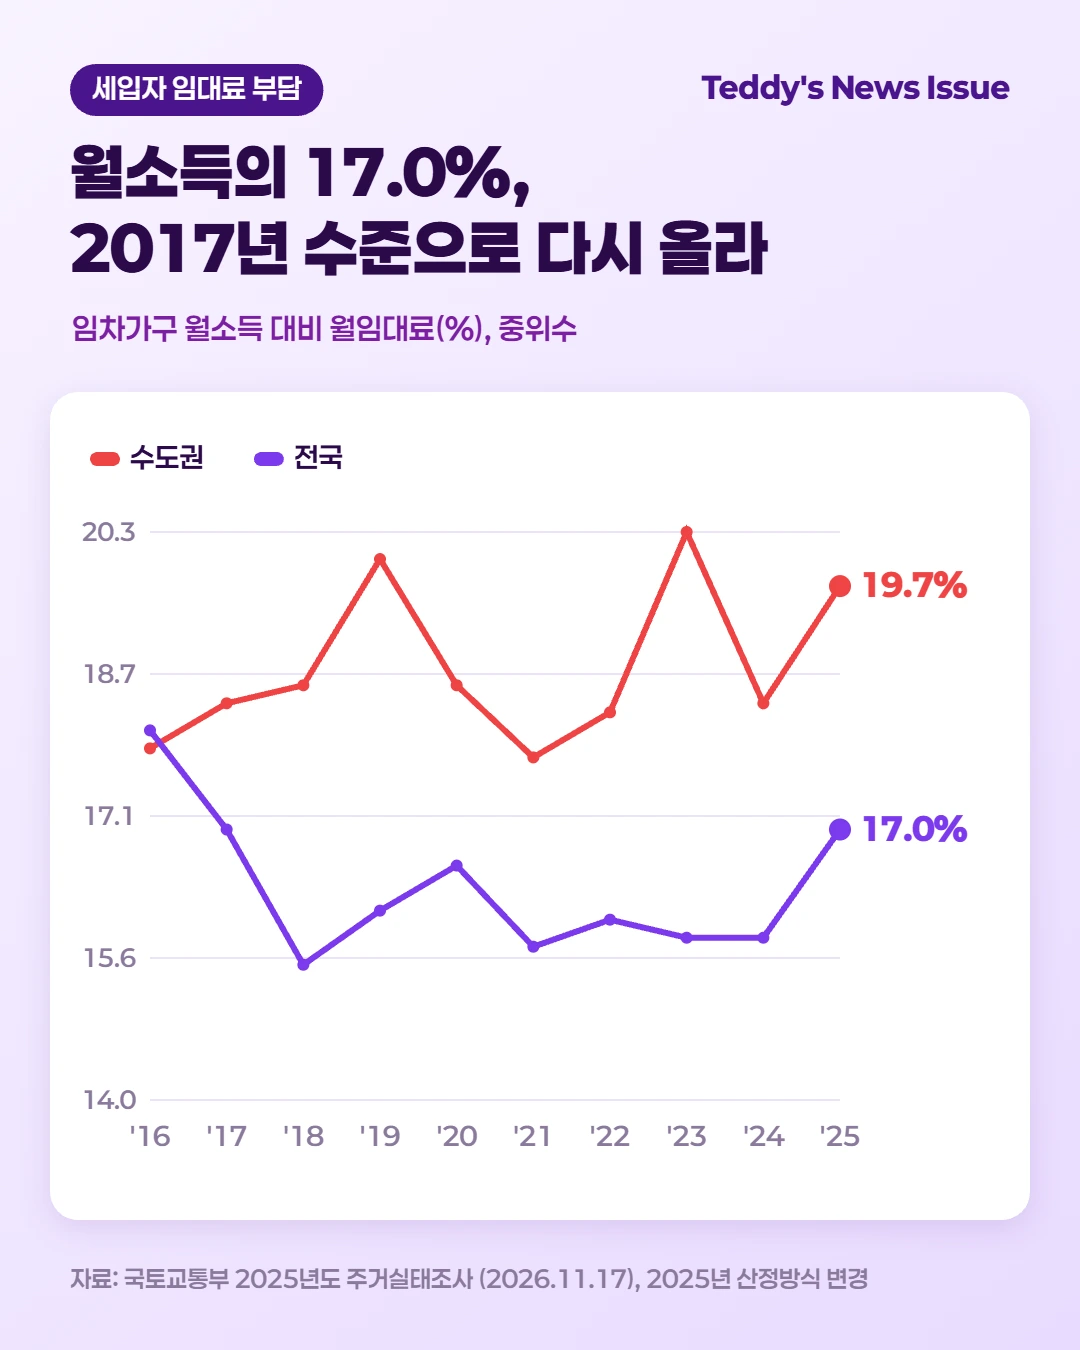
- 임대료 부담 17.0%: 세입자의 월소득 대비 월임대료 비율(중위수)이 1.2% p 높아졌어요. 수도권은 19.7%로 월소득의 5분의 1에 가깝죠.
- 집값 부담은 제자리: 자가가구의 연소득 대비 주택가격 비율(PIR)은 6.3배로 4년 연속 같습니다. 수도권은 8.7배에서 8.2배로 오히려 낮아졌고요.
집 가진 쪽은 숨을 골랐고, 세 든 쪽은 숨이 가빠졌어요.
내 상황별로 보면 이래요
- 세입자라면: 월소득 300만 원인 세입자로 치면 17.0%는 한 달 51만 원이 임대료로 나간다는 뜻이에요. 1년 전 비율(15.8%)이면 47만 4천 원이었으니, 같은 소득에 3만 6천 원을 더 내는 셈입니다.
- 신혼부부라면: 신혼부부 세입자의 RIR은 20.2%로 1년 새 2.5%p 뛰었어요. 임대료나 대출금 상환이 부담된다는 신혼부부도 73.1%로 가구 유형 중 가장 많았습니다.
- 내 집 마련을 준비한다면: 가구주가 된 뒤 첫 집을 마련하기까지 평균 8.0년이 걸렸어요. 2018년 7.1년보다 0.9년 길어졌죠.
숫자로 보면: 자가보유율 62.0%, 임대료 부담 17.0%
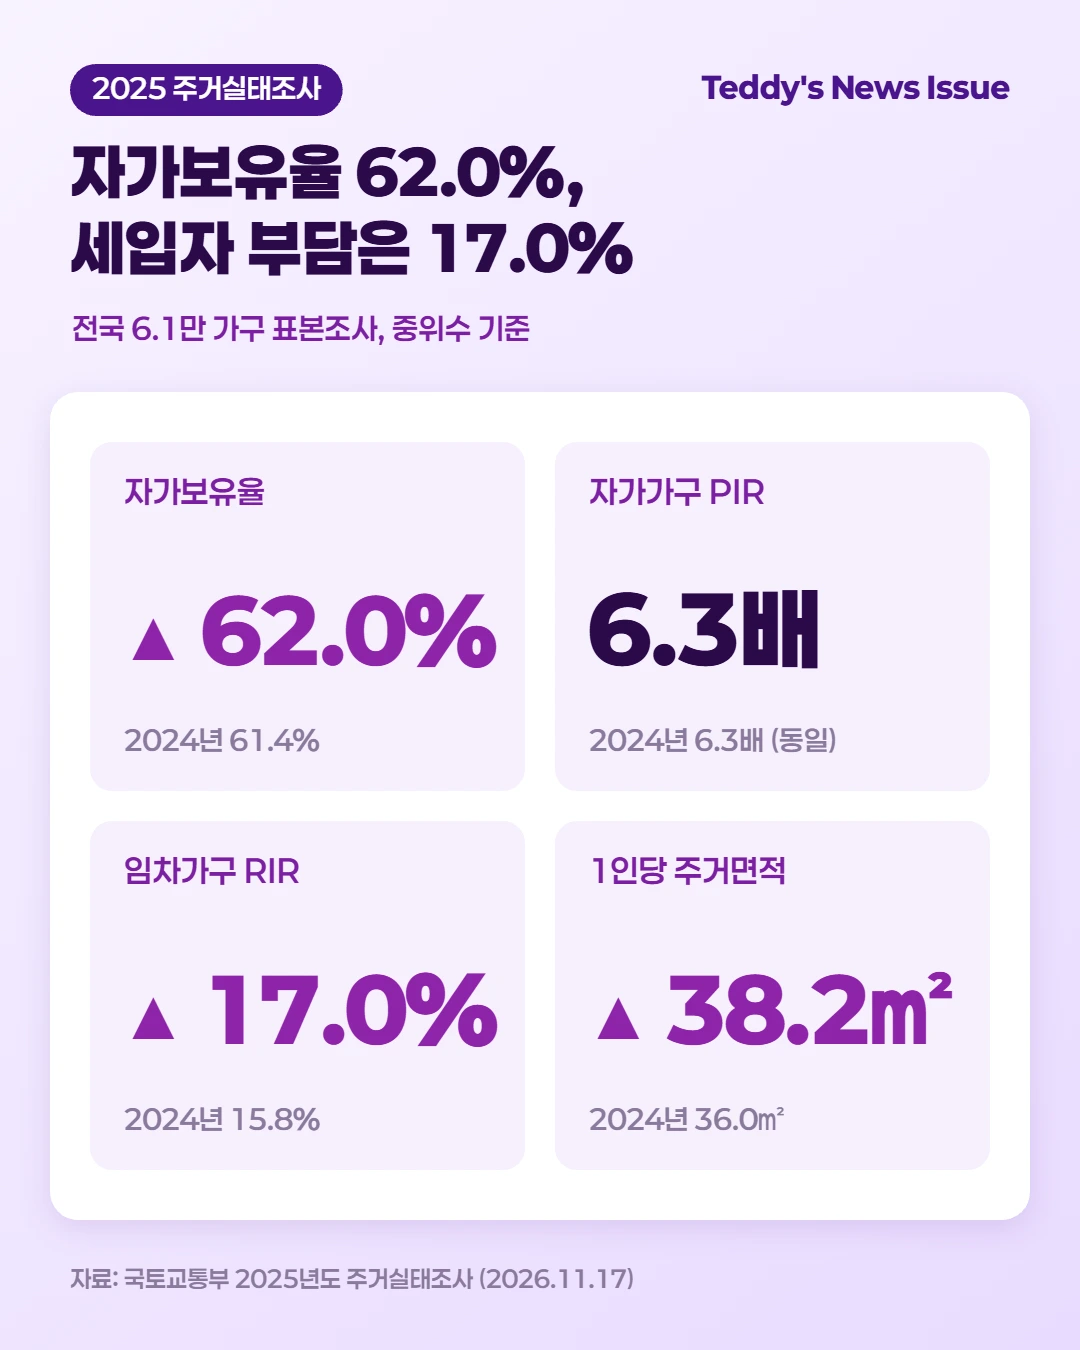
| 구분 | 2024년 | 2025년 | 변화 |
|---|---|---|---|
| 자가보유율 | 61.4% | 62.0% | +0.6%p |
| 자가점유율 | 58.4% | 59.1% | +0.7%p |
| 자가가구 PIR (중위수) | 6.3배 | 6.3배 | 동일 |
| 임차가구 RIR (중위수) | 15.8% | 17.0% | +1.2%p |
| 1인당 주거면적 | 36.0㎡ | 38.2㎡ | +2.2㎡ |
| 최저주거기준 미달가구 | 3.8% | 3.6% | -0.2%p |
자가보유율과 자가점유율은 비슷해 보여도 달라요. 보유율은 어디든 집을 가진 가구의 비율이고, 점유율은 자기 집에 실제로 사는 가구의 비율이거든요. 두 숫자 차이 2.9% p만큼은 집이 있어도 다른 곳에 세 들어 살거나 무상으로 사는 가구입니다.
주거 수준도 나아졌어요. 가구당 평균 주거면적은 68.1㎡에서 71.5㎡로 넓어졌고, 주택 만족도(4점 만점)는 3.06점으로 2018년 이후 가장 높습니다.
쉽게 말하면
PIR 6.3배는 중간쯤인 자가가구가 연소득을 한 푼도 쓰지 않고 6.3년을 모아야 지금 사는 집값이 된다는 뜻이에요. 수도권은 8.2년이죠.
RIR 17.0%는 월소득 100만 원마다 17만 원이 임대료로 나간다는 뜻입니다. 전세도 여기에 들어가요. 전세보증금을 전월세전환율로 월세처럼 바꿔 계산하거든요.
과거와 비교하면: 자가보유율은 최고, 임대료 부담은 2017년 수준
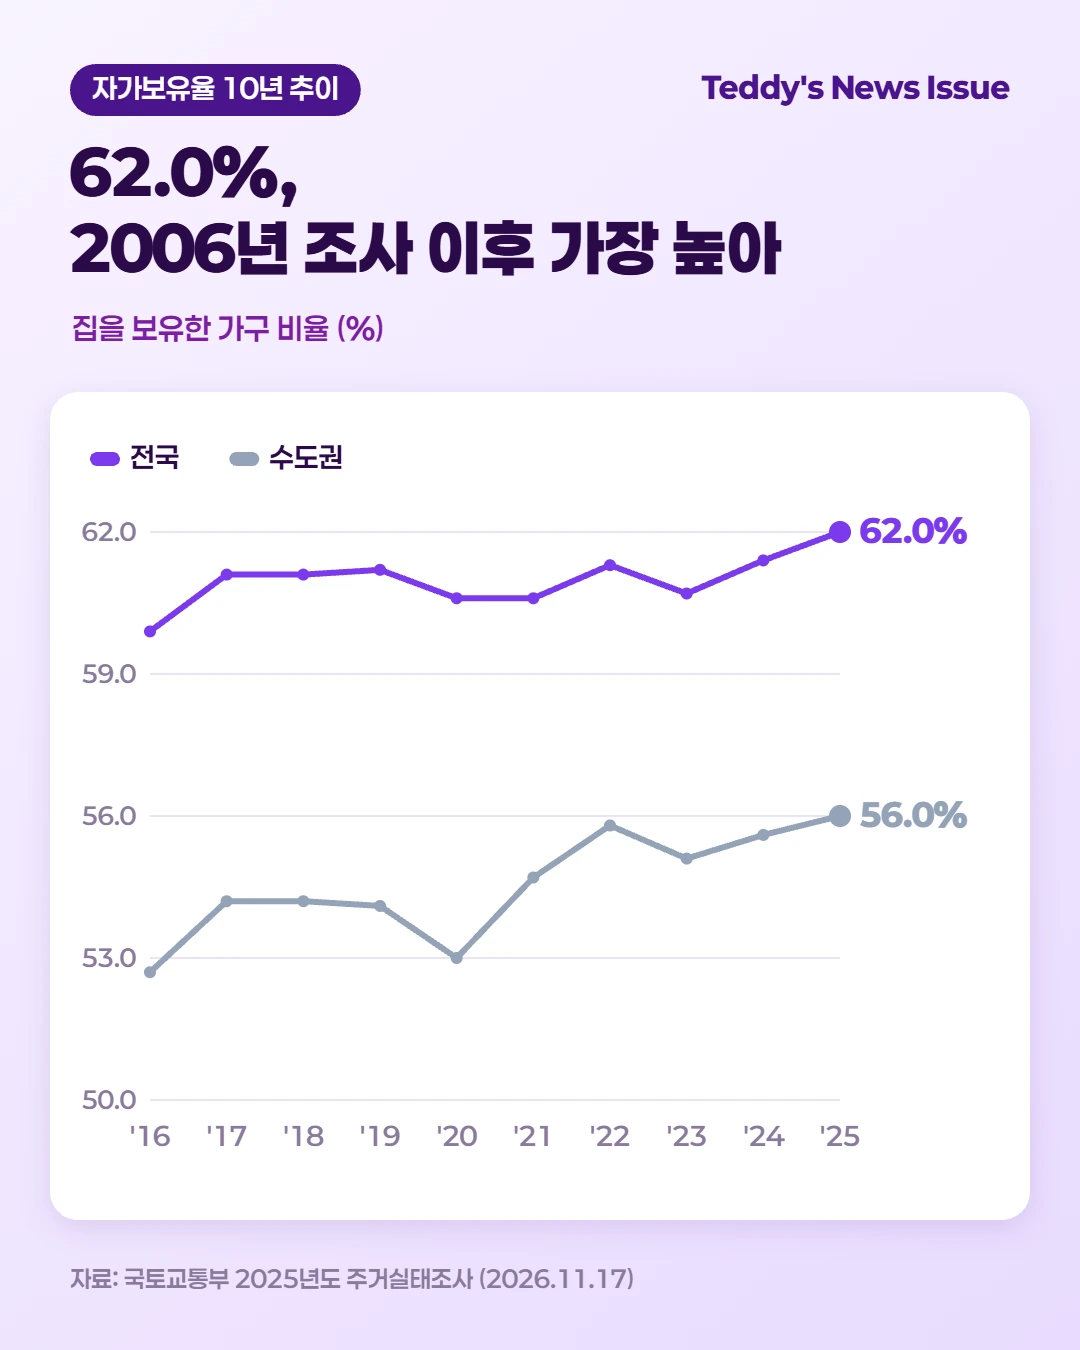
자가보유율은 2016년 59.9%에서 2025년 62.0%가 됐습니다. 2023년 60.7%로 잠시 내려갔다가 2년 연속 올랐어요. 국토교통부 그래프에 실린 2006년 이후 숫자 가운데 가장 높습니다.
어제 국가데이터처의 2025년 주택소유통계에서도 일반가구 주택 소유율이 57.6%로 0.7%p 올라 2017년 이후 가장 크게 올랐어요. 행정자료로 집계하는 통계와 가구를 찾아가 묻는 표본조사는 숫자 크기가 다르지만, 방향은 같은 곳을 가리킨 셈이죠.
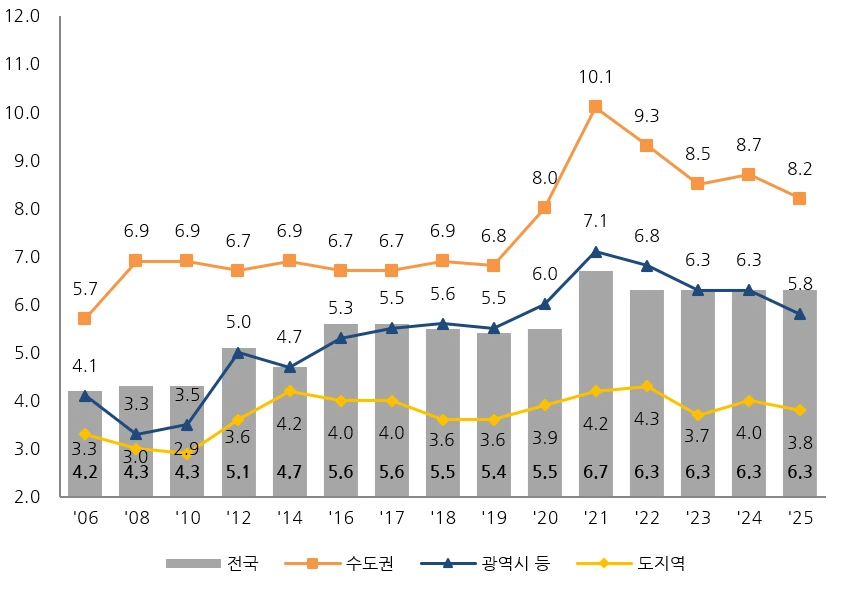
집값 부담은 반대로 풀렸습니다. 수도권 자가가구 PIR은 2021년 10.1배로 꼭대기를 찍은 뒤 9.3배, 8.5배, 8.7배를 거쳐 8.2배까지 내려왔어요. 2020년(8.0배) 이후 가장 낮은 수준이에요. 전국 PIR은 2022년부터 4년 내리 6.3배입니다.
국토교통부가 공개한 PIR 장기 그래프예요. 막대가 전국, 선이 지역별 숫자입니다.
세입자 쪽 그래프는 모양이 다릅니다. 전국 RIR 17.0%는 2017년(17.0%)과 같은 높이로, 2018년 이후로는 가장 높아요. 수도권은 19.7%로 2023년(20.3%) 다음으로 높고요.
계산 방식이 바뀌어서 오른 걸까
2025년부터 RIR은 전국 단위가 아니라 시도별 전월세전환율을 적용해 계산해요. 그래서 국토교통부도 기존 시계열과 단층이 생겼다고 밝혔습니다.
그런데 새 방식으로 다시 계산한 2024년 전국 RIR은 15.7%예요. 새 기준끼리 비교해도 1.3% p 오른 겁니다. 수도권도 18.2%에서 19.7%로 1.5% p 올랐고요.
방식 때문이 아니라 실제로 무거워졌다는 얘기죠.
안에서 벌어지는 일: 신혼부부 20.2%, 고령 가구만 가벼워졌어요
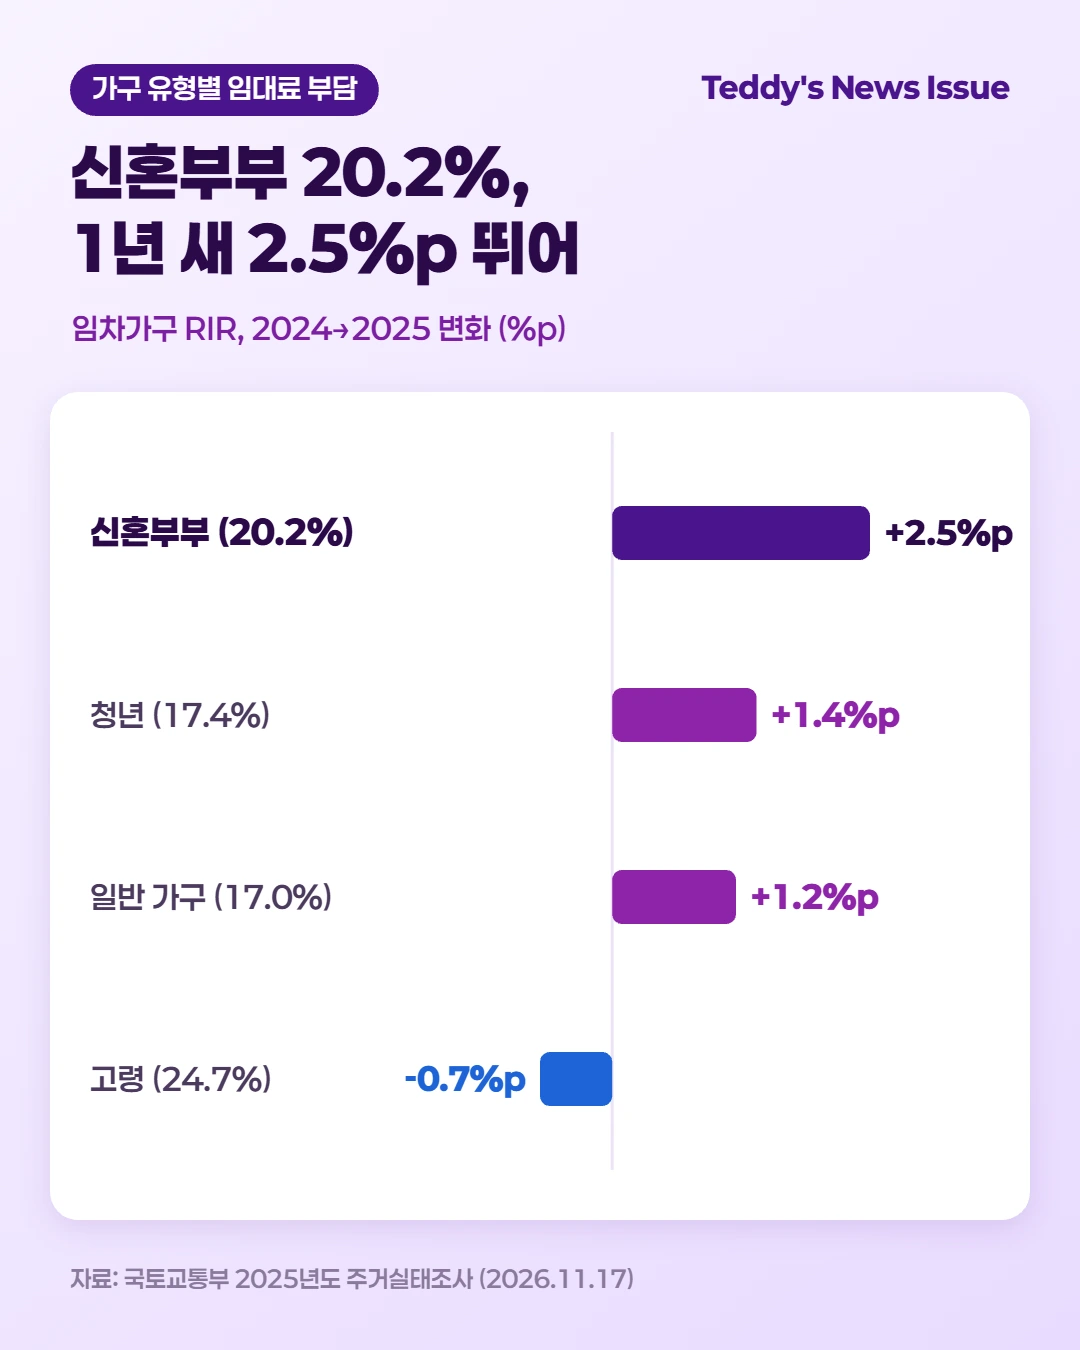
부담이 가장 크게 늘어난 건 신혼부부였어요. RIR이 17.7%에서 20.2%로 2.5%p 올랐습니다. 청년 가구도 16.0%에서 17.4%로 1.4% p 올랐죠. 고령 가구만 25.4%에서 24.7%로 내려왔어요.
고령 가구 비율이 가장 높은데도 덜 아프다고 느끼는 데는 이유가 있습니다. 국토교통부는 고령 가구가 소득이 낮아 비율은 높게 나오지만, 실제로 내는 금액이 적어 체감 부담은 낮다고 봤어요. 임대료나 대출금 상환이 부담된다는 응답이 신혼 73.1%, 청년 69.3%, 고령 37.4%로 갈린 이유예요.
청년 가구는 조금 복잡합니다. 자가점유율은 12.2%에서 14.8%로, 아파트 거주 비율은 31.0%에서 34.9%로 올랐고, 최저주거기준 미달 비율은 8.2%에서 5.6%로 떨어졌어요. 집은 넓고 좋아졌는데 임대료 비율은 올라간 그림이죠.
내 집이 꼭 있어야 한다는 사람은 줄고, 도움이 필요하다는 사람은 늘었어요.
내 집을 보유해야 한다는 응답은 2022년 89.6%에서 85.6%로 3년 새 4.0%p 내려갔어요. 40세 미만은 78.7%였습니다. 반대로 주거지원 프로그램이 필요하다는 가구는 38.2%에서 45.9%로 7.7% p 늘었죠. 가장 원하는 지원은 주택구입자금 대출(31.2%), 전세자금 대출(21.8%) 순이었습니다.
움직이는 힘: 전세는 오르고, 입주 물량이 버텨요
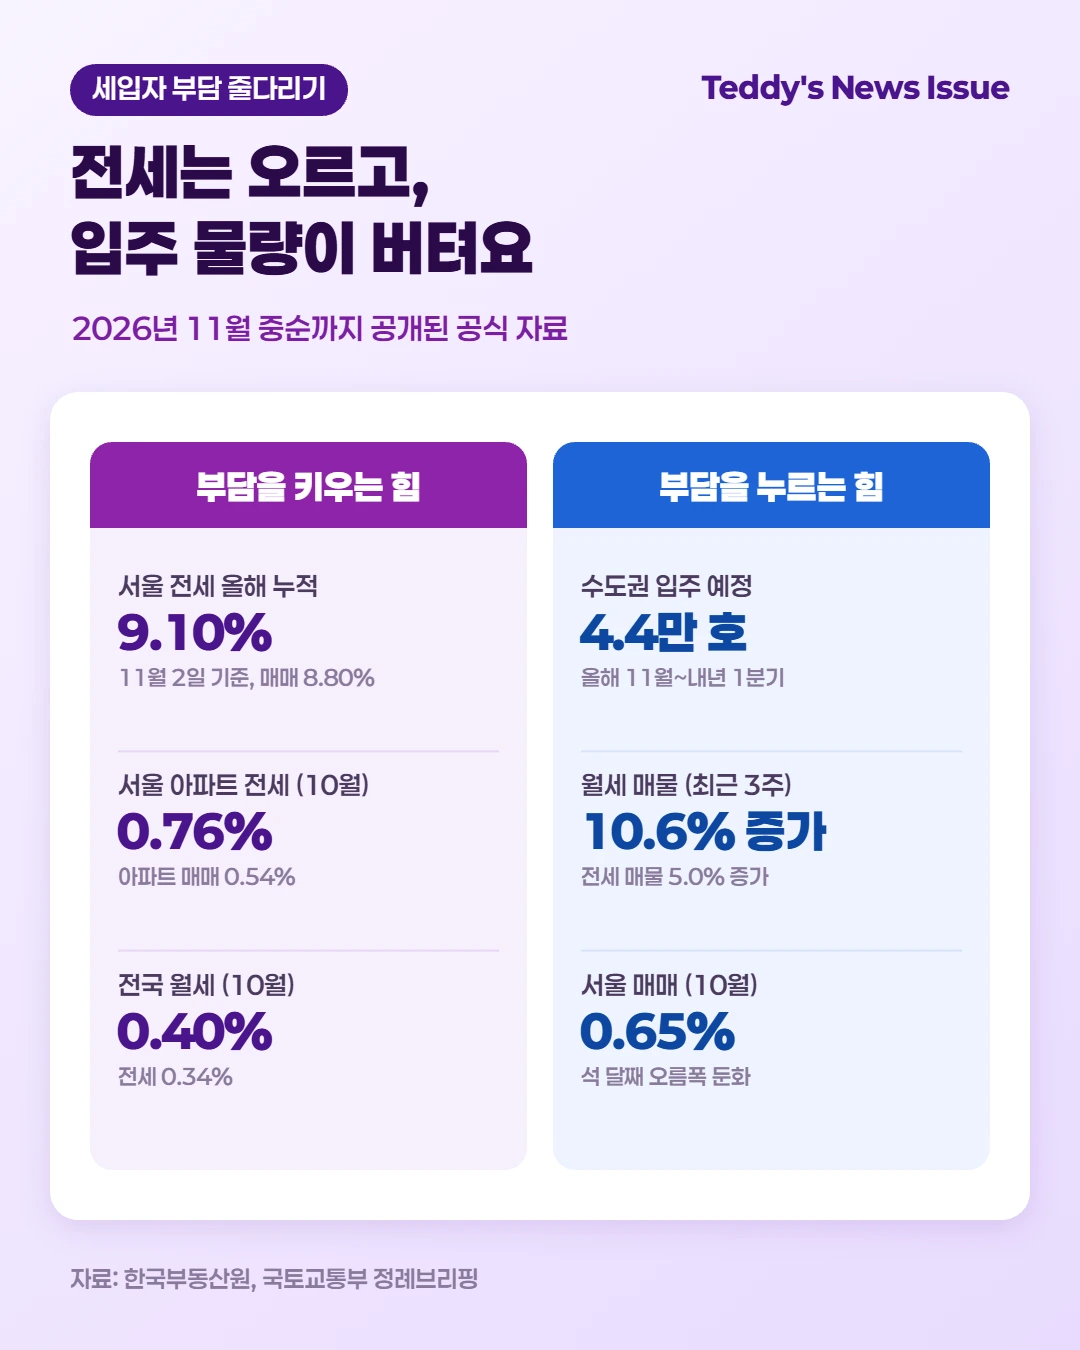
이번 조사는 2025년 사진이지만, 그 뒤 올해 숫자도 이미 꽤 나와 있어요. 세입자 부담을 놓고 보면 양쪽 힘이 이렇게 맞서고 있습니다.
부담을 키우는 힘
- 전세 상승: 서울 전세는 11월 2일 기준 올해 누적 9.10% 올라 매매(8.80%)보다 더 올랐어요(한국부동산원 주간).
- 아파트 전세: 10월 서울 아파트 전세는 0.76% 올라 아파트 매매(0.54%)를 앞질렀습니다(한국부동산원 월간).
- 월세: 10월 전국 월세는 0.40% 올라 전세(0.34%)보다 오름폭이 컸죠(한국부동산원 월간).
부담을 누르는 힘
- 입주 물량: 서울·수도권에서 올해 11~12월 약 1.6만 호, 내년 1분기 약 2.8만 호가 입주를 시작해요(주택공급 정례브리핑).
- 늘어난 매물: 최근 3주 사이 월세 매물이 10.6%, 전세 매물이 5.0% 늘었습니다(정례브리핑).
- 식는 매매: 10월 서울 매매가격은 0.65% 올라 석 달째 오름폭이 줄었어요(한국부동산원 월간).
조사 안에도 단서가 있습니다. 현재 집으로 이사한 이유로 '계약 만기'를 꼽은 가구가 20.6%, '집값이 부담스러워서'가 10.7%였어요. 2년 안에 이사한 가구 비율(주거이동률)도 30.3%에서 31.2%로 늘었고, 월세 가구는 58.2%에 이릅니다.
앞으로 주거비 부담: 세입자는 더 무겁게, 수도권 집값 부담도 다시 위로
다음 성적표인 2026년도 조사는 올해 7~12월 사정을 담아요. 지금까지 나온 올해 숫자를 모으면 방향은 꽤 분명합니다.
① 세입자 임대료 부담은 2026년 조사에서도 17.0% 밑으로 내려오지 않아요
서울 전세는 올해 누적 9.10%로 매매보다 더 올랐고, 10월 전국 월세도 0.40% 올랐습니다. 조사 기간인 하반기 내내 전월세가 오르는 흐름이었죠.
이번 조사에서 신혼부부(20.2%)와 청년(17.4%)의 부담이 함께 올랐어요. 세입자 비중이 큰 가구일수록 먼저 무거워지고 있다는 신호입니다.
수도권 입주 물량 4.4만 호 가운데 약 2.8만 호는 내년 1분기 몫이에요. 올해 하반기 조사에는 덜 담길 수밖에 없습니다.
② 수도권 집값 부담(PIR)은 8.2배에서 다시 올라가요
서울 매매가격은 올해 1~10월 누계 8.27% 올라, 작년 같은 기간(5.42%)보다 오름폭이 컸어요. 1년 전보다는 9.98% 높습니다(한국부동산원).
PIR은 집값을 소득으로 나눈 값이라, 소득이 이만큼 빨리 늘지 않으면 배수는 커질 수밖에 없어요.
다만 2025년에도 서울 집값이 올랐는데 수도권 PIR은 8.7배에서 8.2배로 내려왔습니다. 그래서 이 전망은 ①번보다 확신의 강도가 한 단계 낮아요.
세입자는 더 무겁게, 수도권 집주인의 셈법도 다시 무겁게. 2026년도 조사는 이쪽으로 기울어 보여요.
이런 신호가 보이면 흐름이 바뀐 거예요
- 서울 전세 주간 상승률이 연말 전에 마이너스로 돌아서 몇 주 이어지면 ①번을 다시 봐야 해요.
- 수도권 입주가 본격화되면서 월세 매물 증가가 계속되면, 임대료 오름세가 생각보다 빨리 꺾일 수 있어요.
- 서울 매매가 연말까지 하락으로 돌아서 연간 누계가 크게 줄면 ②번은 빗나갈 가능성이 커집니다.
정리하며
Q 2025년 자가보유율은 얼마인가요?
62.0%예요. 1년 전 61.4%보다 0.6%p 올랐고, 2006년 조사 이후 가장 높습니다.
Q 세입자의 임대료 부담은 어떻게 바뀌었나요?
월소득 대비 월임대료 비율(RIR)이 15.8%에서 17.0%로 올랐어요. 수도권은 19.7%, 신혼부부는 20.2%입니다.
Q 계산 방식이 바뀐 영향은 없나요?
2025년부터 시도별 전월세전환율을 쓰지만, 새 방식으로 계산한 2024년 값(15.7%)과 비교해도 1.3% p 올랐어요.
Q 집값 부담(PIR)은 어떤가요?
전국 6.3배로 4년째 같고, 수도권은 8.7배에서 8.2배로 낮아졌어요.
Q 앞으로는 어떻게 될까요?
올해 전월세 흐름을 보면 2026년 조사에서도 임대료 부담은 17.0% 아래로 내려오기 어려워 보여요. 수도권 PIR도 다시 오르는 쪽에 무게가 실립니다.
마무리
2025년의 우리 집 사정은 둘로 갈렸습니다. 집을 가진 가구 비율은 가장 높아졌고 집도 넓어졌지만, 세입자는 같은 월급에서 더 많은 몫을 임대료로 냈어요.
자세한 연구보고서는 11월 18일부터 국토교통 통계누리(stat.molit.go.kr)에 공개됩니다.
평균이 좋아질수록, 평균 밖에 선 사람의 숫자를 따로 봐야 해요.
내년 이맘때 2026년도 조사 결과가 나오면, 오늘 내다본 두 가지가 맞았는지 숫자로 다시 맞춰 볼게요.


댓글