긴급 시장상황점검회의: 신용융자 담보비율 유지의무 3개월 면제, 반대매매 공포 잦아들까
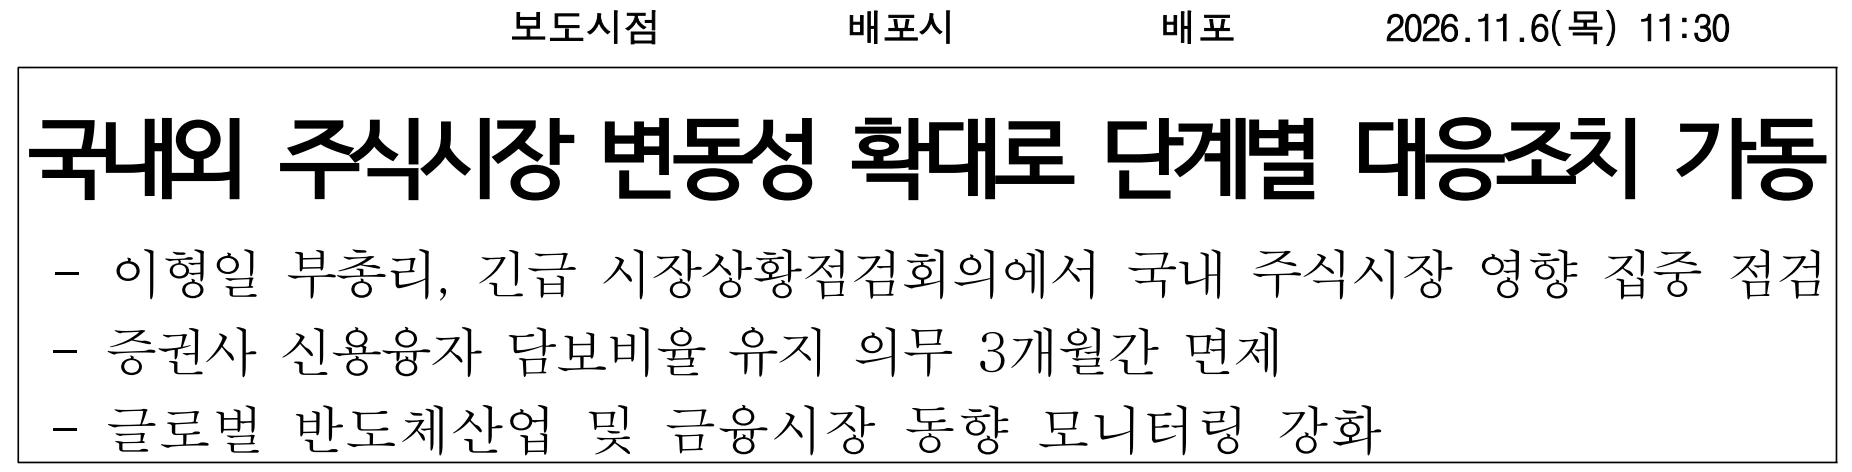
재정경제부와 금융당국이 11월 6일 긴급 시장상황점검회의를 열고, 증권사 신용융자 담보비율 유지의무(140%)를 11월 9일부터 3개월간 면제하기로 했습니다. 코스피는 6일 오전 11시 기준 5,075로, 9월 말 6,838보다 25.8% 낮은 수준입니다. 주가가 빠질 때 빚으로 산 주식이 강제로 팔려 나가는 반대매매, 이번 조치로 멈춰 세울 수 있을까요?
회의는 6일 오전 10시 30분 정부서울청사에서 이형일 부총리 겸 재정경제부 장관 주재로 열렸어요. 이억원 금융위원장, 이찬진 금융감독원장, 권민수 한국은행 부총재가 함께 앉았고요. 미국 중간선거 이후 흔들리는 국내외 금융시장을 점검하는 자리였죠.
목차
3줄 요약: 반대매매에 3개월짜리 브레이크
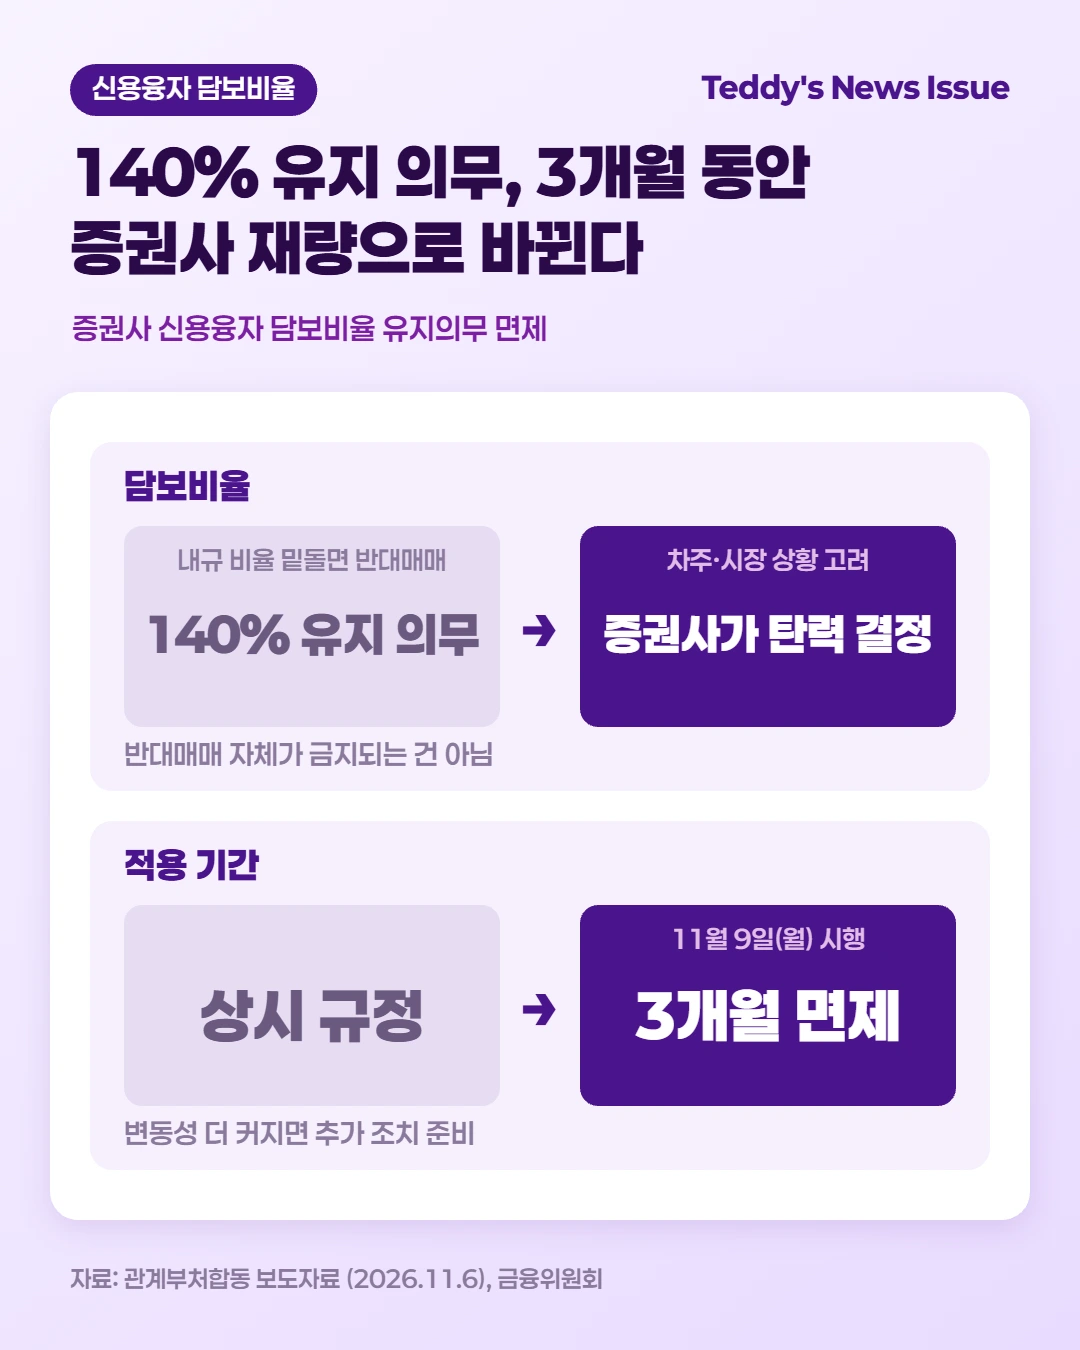
- 담보비율 면제: 신용융자에 대한 증권사의 담보비율 유지의무(140%)를 3개월간 면제합니다. 시행은 11월 9일(월)이에요.
- 추가 조치 대기: 불안 심리와 수급 쏠림을 지켜보다가, 변동성이 더 커지면 시장 안정을 위한 추가 조치를 내놓기로 했어요.
- 정부 진단: 이번 하락은 AI 데이터센터 규제 우려 같은 AI 산업 정책 불확실성과 글로벌 투자심리 위축이 겹친 결과이고, 국내 증시가 대외요인에 과도하게 반응하는 측면이 있다고 봤어요.
반대매매를 금지한 게 아니라, 증권사가 기계적으로 팔지 않아도 되게 길을 열어 준 조치입니다.
내 상황별로 보면
- 신용융자를 쓰고 있다면: 9일부터 담보비율을 얼마로 관리할지는 각 증권사가 차주와 시장 상황을 보고 정하게 됩니다. 내가 거래하는 증권사의 공지를 먼저 확인하는 게 순서예요.
- 빚 없이 투자하고 있다면: 직접 바뀌는 건 없어요. 다만 급락장에서 한꺼번에 쏟아지던 반대매매 물량이 줄면, 하락 속도가 조금은 누그러질 수 있죠.
- 새로 신용으로 사려는 사람이라면: 면제는 3개월짜리 한시 조치입니다. 담보비율이 느슨해졌다고 빚을 늘릴 이유가 생긴 건 아니에요.
무엇이 바뀌나: 140% 담보비율과 반대매매
금융위원회 설명에 따르면 증권사는 신용융자를 해 줄 때 담보를 140% 이상 확보하고, 내규로 정한 담보비율을 계속 유지해야 합니다(금융투자업규정 제4-25조③). 담보 가치가 이 선 밑으로 내려가면 투자자는 담보를 더 채워 넣어야 하고, 못 채우면 증권사가 주식을 팔아 빚을 회수하죠. 이게 반대매매예요.
반대매매, 왜 하락을 키울까
자기 돈 1,000만 원에 1,000만 원을 빌려 2,000만 원어치 주식을 샀다면 담보비율은 200%입니다. 주가가 30% 빠지면 주식은 1,400만 원, 담보비율은 딱 140%가 돼요.
9월 말에 이렇게 산 주식이 코스피와 똑같이 움직였다면, 6일 오전 기준 평가액은 약 1,484만 원이에요. 담보비율은 약 148%로, 140% 선이 코앞이죠.
이런 계좌가 한꺼번에 많아지면 주가가 떨어지는 날 강제 매도 물량이 겹치고, 그 물량이 다시 주가를 끌어내립니다. 정부가 "과도한 반대매매로 시장의 변동성이 증폭되는 상황"을 막겠다고 한 이유예요.
| 구분 | 지금 | 11월 9일부터 |
|---|---|---|
| 담보비율 | 140% 이상 확보 + 내규 비율 유지 의무 | 유지의무 면제 (3개월간) |
| 담보비율 밑돌면 | 추가 담보 요구, 못 채우면 반대매매 | 증권사가 차주·시장 상황 고려해 탄력적으로 결정 |
| 적용 기간 | 상시 규정 | 11월 9일부터 3개월 |
면제가 곧 반대매매 중단이라는 뜻은 아닙니다. 과거 금융위원회 설명을 보면 면제의 핵심은 증권사가 담보유지비율을 탄력적으로 정할 수 있다는 데 있어요. 증권사 입장에서도 빌려준 돈을 떼일 위험은 그대로라, 얼마나 느슨하게 운영할지는 회사마다 다를 수 있습니다.
지금 시장은: 코스피 9월 말보다 25.8% 아래
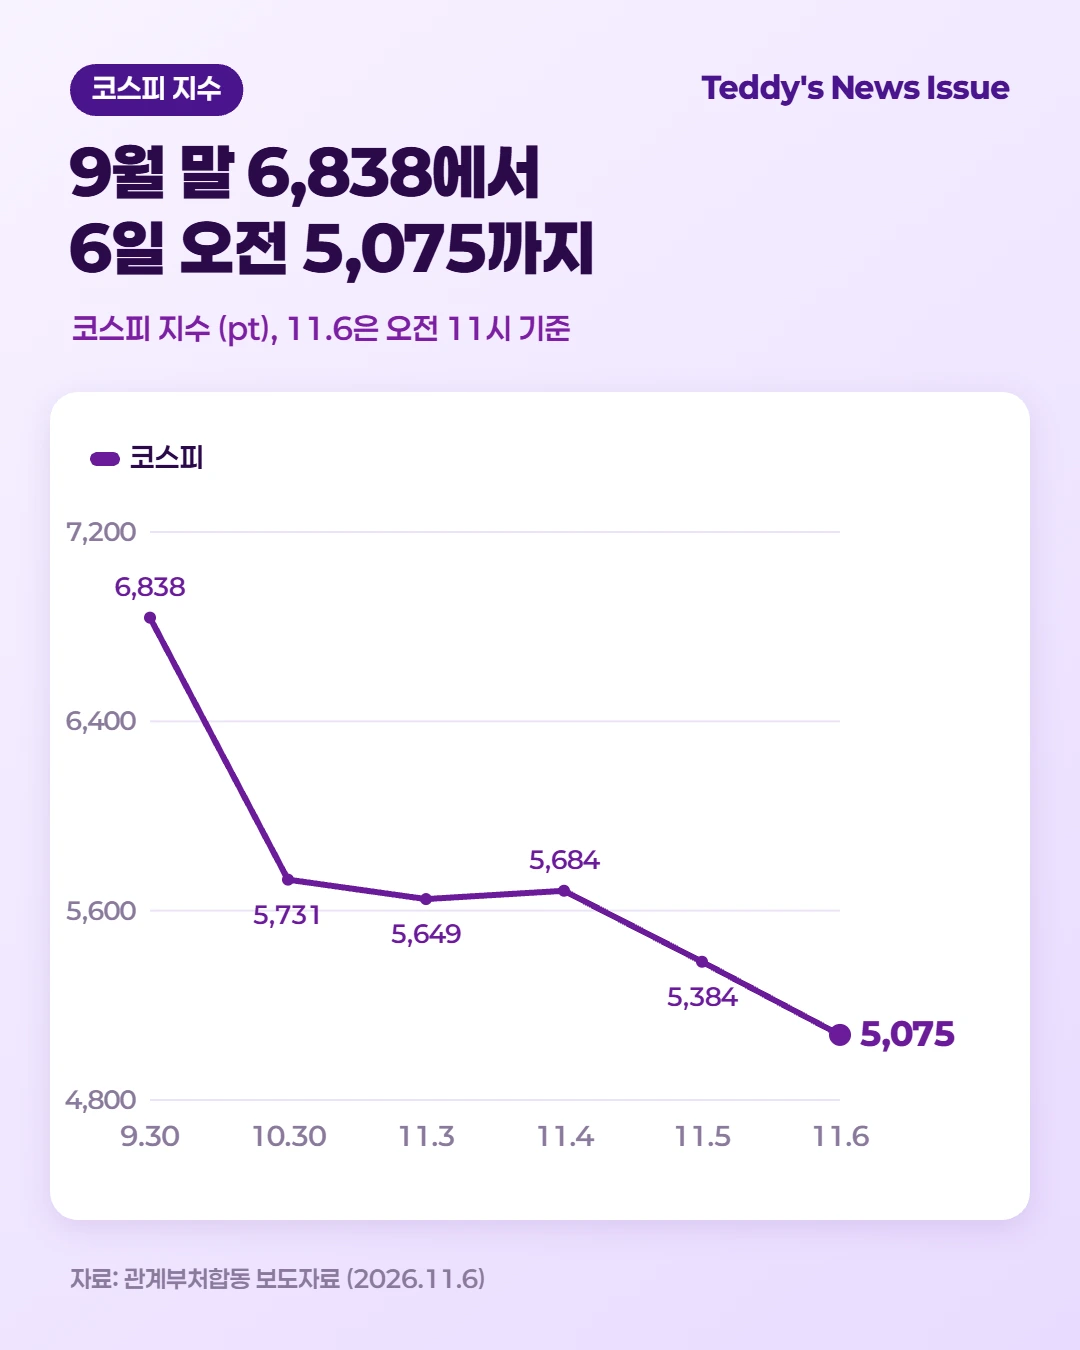
코스피는 9월 30일 6,838에서 10월 30일 5,731로 내려왔어요. 11월 3일 5,649, 4일 5,684로 잠시 버티는 듯하더니 5일 5,384, 6일 오전 11시에는 5,075까지 밀렸어요. 4일 종가와 비교해도 이틀 사이 10.7% 빠진 셈이죠.
불씨는 밖에서 날아왔습니다. 11월 5일(현지시간) 미국 증시는 기술주를 중심으로 크게 떨어졌어요.
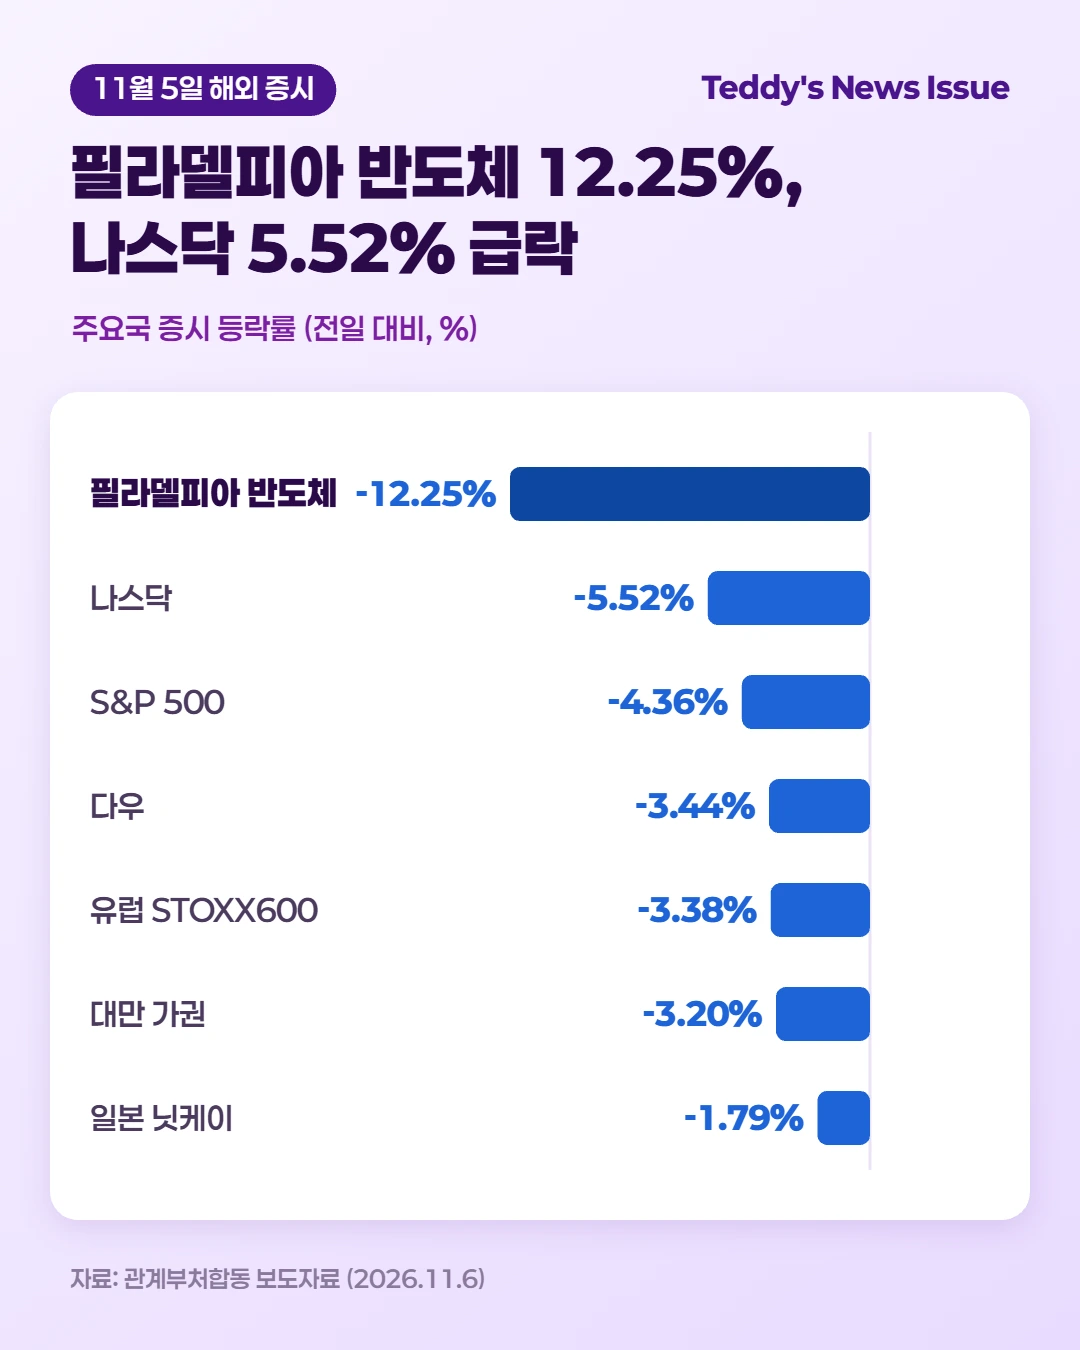
필라델피아 반도체지수가 12.25% 급락했고 나스닥은 5.52%, S&P 500은 4.36% 내렸습니다. 대만 가권(3.20%)과 일본 닛케이(1.79%)도 함께 밀렸고요. 반도체 비중이 큰 우리 증시가 먼저, 그리고 크게 흔들릴 수밖에 없는 구조예요.
그런데 주식 밖의 숫자는 의외로 차분합니다.
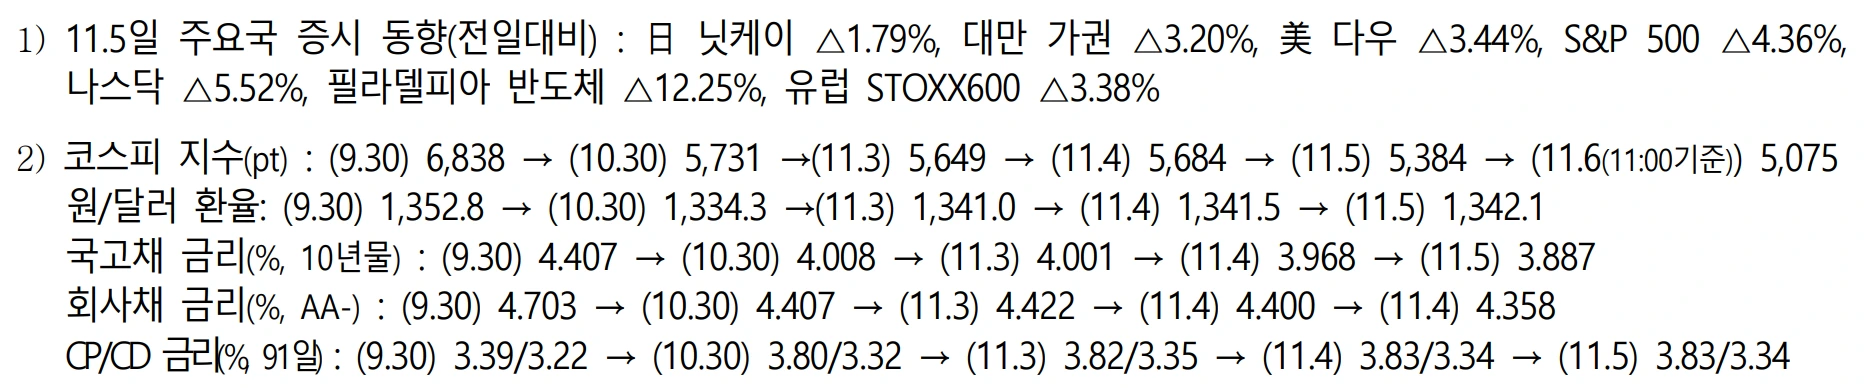
| 지표 | 9월 30일 | 11월 5일 | 변화 |
|---|---|---|---|
| 코스피 (pt) | 6,838 | 5,384 | 6일 오전 11시 5,075 |
| 원/달러 환율 (원) | 1,352.8 | 1,342.1 | 10.7원 하락 |
| 국고채 10년 (%) | 4.407 | 3.887 | 0.52%p 하락 |
| CP 91일 (%) | 3.39 | 3.83 | 0.44%p 상승 |
환율은 9월 말보다 오히려 낮고, 국고채 10년물 금리도 0.52%p 내려왔어요. 주가가 4분의 1 넘게 빠지는 동안 원화와 채권시장은 크게 흔들리지 않았다는 뜻이죠. 다만 기업이 단기 자금을 빌리는 CP 91일물 금리는 9월 말 3.39%에서 3.83%로 올라 있어요. 눈여겨볼 대목입니다.
정부는 올해 3% 중반 성장, 수출 1조 달러 달성, 기업 영업이익 900조 원 돌파 전망을 들며 우리 경제의 펀더멘털이 "그 어느 때보다도 견조하다"고 밝혔습니다. 과도한 불안 심리에 따른 지나친 비관은 경계해야 한다는 메시지도 함께 냈고요.
과거와 비교하면: 2020년엔 1년 넘게, 2022년엔 반년
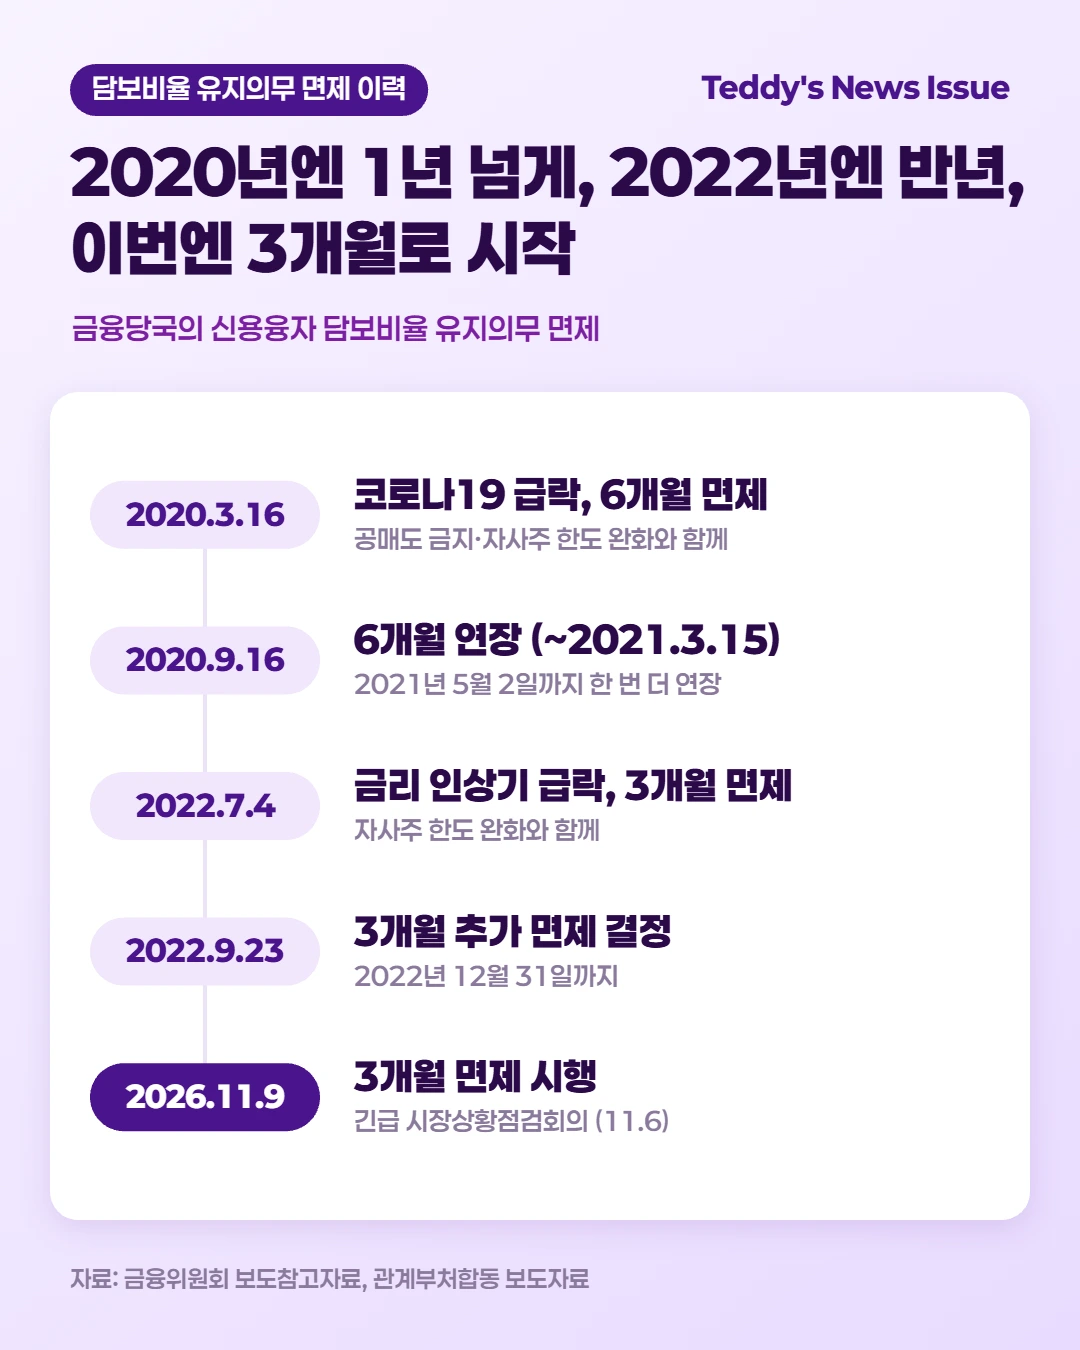
담보비율 유지의무 면제는 처음 꺼내는 카드가 아닙니다. 코로나19가 덮친 2020년 3월 13일, 금융위원회는 임시회의를 열어 3월 16일부터 6개월간 공매도 금지, 자사주 1일 매수 한도 완화와 함께 이 면제를 시행했어요. 당시 코스피는 1월 22일 연고점 2,267.3에서 3월 13일 1,771.4로 21.9% 떨어진 상태였죠.
그 면제는 6개월로 끝나지 않았습니다. 2020년 8월 27일 2021년 3월 15일까지 연장됐고, 2021년 2월 3일에는 다시 5월 2일까지 늘어났어요. 1년 넘게 이어진 셈이죠.
2022년에도 있었어요. 금리 인상과 경기침체 우려로 7월 1일 장중 코스피가 2,300을 밑돌자, 금융위원회는 7월 4일부터 3개월간 면제를 시작했어요. 9월 23일에는 원/달러 환율이 1,409.3원까지 오른 가운데 12월 31일까지 3개월을 더 늘렸습니다.
2020년·2022년과 지금, 뭐가 같고 뭐가 다를까
같은 점: 세 번 모두 급락장에서 반대매매부터 막았습니다. 빚으로 산 주식의 강제 매도가 하락을 키우는 고리를 먼저 끊으려는 거죠.
다른 점 하나: 2020년엔 공매도 금지까지 한꺼번에, 2022년엔 자사주 매수 한도 완화를 함께 꺼냈어요. 이번에는 담보비율 면제 하나만 내놓고, 나머지는 "변동성이 추가로 확대될 경우"를 위해 남겨 뒀어요.
다른 점 둘: 2022년 9월엔 환율이 1,400원을 넘고 국고채 금리가 치솟아 채권시장까지 흔들렸어요. 지금은 환율 1,340원대, 국고채 금리는 내려가는 중입니다. 충격이 주식시장, 특히 반도체에 몰려 있다는 점이 가장 큰 차이예요.
2020년의 기억도 하나 남아 있습니다. 금융위원회 자료를 보면 조치 직후 증시는 4일 더 떨어져 3월 19일 1,457.6으로 연저점을 찍었어요. 3월 13일보다 17.7% 낮은 수준이었죠. 이후 2021년 1월 25일 3,208.9까지 올라섰지만, 조치가 나오자마자 바닥이 잡힌 건 아니었습니다.
앞으로 담보비율 면제: 3개월로 끝나긴 어렵고, 불안은 주식시장 안에 머물 듯
지금까지 본 숫자를 한데 모으면, 앞으로 석 달은 이렇게 흘러갈 가능성이 커 보여요.
① 담보비율 면제는 3개월로 끝나지 않고, 한 번은 연장될 거예요
앞선 두 번 모두 연장됐습니다. 2020년엔 두 차례 늘어나 1년 넘게 이어졌고, 2022년엔 첫 3개월이 끝나 갈 때 연말까지 한 번 더 연장됐어요.
정부가 꼽은 하락 배경은 AI 데이터센터 규제 우려 같은 정책 불확실성입니다. 금리나 실적처럼 숫자 하나로 확인되는 문제가 아니라, 석 달 안에 깔끔하게 걷히기 어려운 종류예요.
코스피는 9월 말보다 25.8% 낮습니다. 출발점은 다르지만, 2020년 면제 당시 금융위원회가 밝힌 연고점 대비 하락폭(21.9%)보다 큰 숫자죠. 만료 시점인 2027년 2월 초까지 이 간격이 다 메워질 거라 보긴 어려워요.
② 이번 흔들림은 연말까지 주식시장 안에 머물고, 환율·채권 불안으로 번지진 않을 거예요
원/달러 환율은 11월 5일 1,342.1원으로 9월 말(1,352.8원)보다 낮습니다. 2022년 9월처럼 1,400원을 넘보는 흐름과는 거리가 멀어요.
국고채 10년물 금리는 4.407%에서 3.887%로 내려왔고요. 2022년엔 국고채 3년물이 4.199%까지 치솟으며 채권시장도 함께 흔들렸죠.
정부가 지목한 진원지는 AI 산업과 반도체입니다. 실제로 11월 5일 가장 크게 빠진 것도 필라델피아 반도체지수(12.25%)였어요.
브레이크는 걸렸지만 석 달은 짧고, 불안의 진원지는 여전히 반도체입니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 만료 전 코스피가 9월 말 수준(6,838) 가까이 회복하거나, 정부가 3개월 뒤 종료를 미리 못 박는다면 ①번은 다시 봐야 해요.
- 원/달러 환율이 1,400원을 넘거나 국고채 10년물 금리가 9월 말 4.407% 위로 올라서면, 충격이 주식 밖으로 번진 거예요. ②번은 빗나간 셈이죠.
- CP 91일물 금리가 4%를 넘어서면 단기 자금시장 쪽 경고등으로 읽어야 합니다. 정부가 예고한 "추가 조치"가 나오는 시점도 함께 확인할 대목이에요.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 11월 9일(월) | 신용융자 담보비율 유지의무 면제 시행 |
| 변동성 추가 확대 시 | 정부의 추가 시장안정 조치 (준비 중) |
| 2026년 12월 말 | 연말 원/달러 환율·국고채 금리 (②번 확인) |
| 2027년 2월 초 | 3개월 면제 기간 만료, 연장 여부 (①번 확인) |
정리하며
Q 무엇이 바뀌나요?
증권사가 신용융자에 대해 지켜야 하는 담보비율 유지의무(140%)가 11월 9일부터 3개월간 면제됩니다.
Q 반대매매가 아예 사라지나요?
아니에요. 증권사가 차주와 시장 상황을 보고 담보유지비율을 탄력적으로 정할 수 있게 된 것이라, 실제 운영은 증권사마다 다를 수 있어요.
Q 왜 지금 나왔나요?
11월 5일 필라델피아 반도체지수가 12.25%, 나스닥이 5.52% 떨어졌고, 코스피는 6일 오전 11시 5,075까지 밀렸습니다. 과도한 반대매매가 변동성을 키우는 걸 막으려는 조치예요.
Q 예전에도 이런 조치가 있었나요?
2020년 3월(코로나19)과 2022년 7월(금리 인상기)에 시행됐습니다. 2020년엔 1년 넘게, 2022년엔 연말까지 연장됐어요.
Q 환율이나 금리도 불안한가요?
11월 5일 원/달러 환율은 1,342.1원으로 9월 말보다 낮고, 국고채 10년물 금리도 3.887%로 내려왔습니다. 다만 CP 91일물 금리는 3.83%로 9월 말보다 높아요.
Q 앞으로 어떻게 될까요?
면제는 3개월로 끝나기보다 한 번은 연장될 가능성이 높아요. 흔들림은 연말까지 주식시장 안에 머물고 환율·채권으로 번지진 않을 것으로 봅니다.
마무리
눈 위에 서리가 덮인다는 뜻의 설상가상(雪上加霜)이라는 말이 있죠. 난처한 일이 잇따라 일어나는 걸 이르는 사자성어입니다. 주가가 빠지는 날 반대매매 물량까지 얹히는 급락장이 딱 그 모양이에요.
이번 조치는 그 서리를 잠시 걷어 내는 쪽에 가깝습니다. 눈을 그치게 하는 건 결국 반도체와 AI를 둘러싼 불확실성이 얼마나 빨리 정리되느냐에 달려 있고요.
석 달 뒤 연장 여부와 연말 환율·금리가 오늘 그린 그림을 확인해 줄 겁니다.
면제 기간이 끝나 가는 내년 2월 초, 그리고 연말 숫자가 나오면 이 흐름이 맞았는지 숫자로 다시 맞춰 볼게요.
참고 자료
- 관계부처합동(재정경제부): 국내외 주식시장 변동성 확대로 단계별 대응조치 가동 (2026.11.6)
- 금융위원회: 공매도 금지 및 자기주식 취득한도 확대를 6개월간 시행합니다 (2020.3.13)
- 금융위원회: 공매도 금지 및 자기주식 취득한도 확대를 6개월 연장합니다 (2020.8.27)
- 금융위원회: 5월 2일까지 공매도 금지조치 연장, 5월 3일부터 부분 재개 (2021.2.3)
- 금융위원회: 금융시장합동점검회의 개최 및 증시 변동성 완화조치 시행 (2022.7.1)
- 금융위원회: 금융시장 합동점검회의 개최 및 증시 변동성 완화조치 연장 (2022.9.23)


댓글