IMF 한국 일반정부부채 전망 46.1%로 8.3%p 하향, G7 평균 123.6%·선진국 107.6%와 비교
54.4%에서 46.1%로. IMF가 6개월 만에 한국의 올해 일반정부부채 비율 전망을 8.3%p 끌어내렸어요. 같은 표에서 G7 평균은 123.6%입니다. 한국은 그 37% 수준이에요.
국제통화기금(IMF)이 10월 14일 발간한 재정점검보고서(Fiscal Monitor) 10월호에서 한국의 '26년 일반정부부채 비율(GDP 대비)을 46.1%로 전망했어요. 지난 4월호 전망(54.4%)보다 8.3%p 낮아요. 전망 마지막 해인 '31년도 63.1%에서 51.3%로 11.8%p 내려갔고요. 선진국 평균(107.6%)의 43%, G7 평균(123.6%)의 37% 수준이고, IMF 통계표에 실린 선진국 38개국 가운데 부채비율 높은 순으로 25위예요. 앞으로 늘어나는 폭도 선진국 평균보다 작을 것으로 봤어요. 하루 전 성장률 전망에 이어, 이번엔 부채 쪽에서 나온 숫자예요.
목차
IMF, 한국 일반정부부채 '26년 46.1% 전망
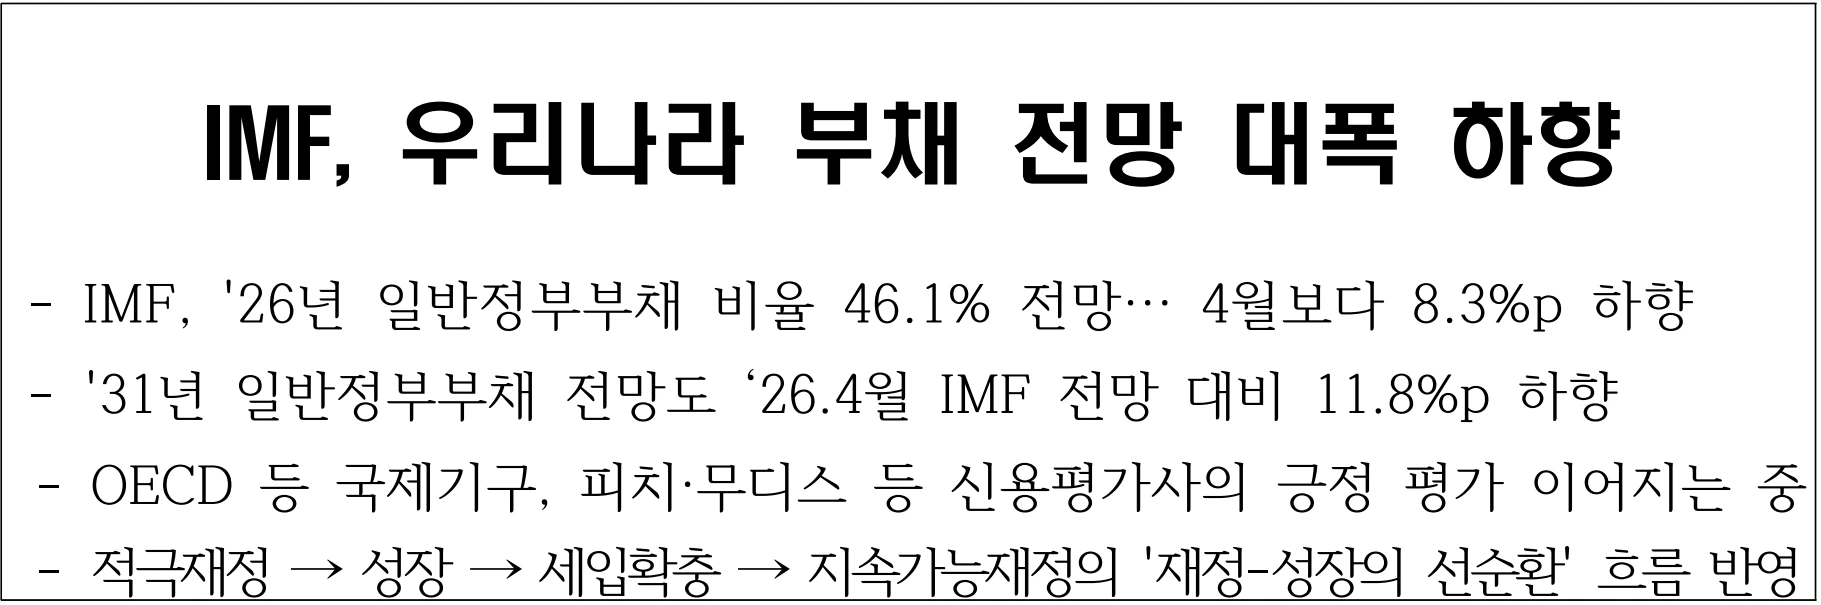
핵심은 세 줄이에요. '26년 일반정부부채 비율 46.1%. 4월 전망보다 8.3%p 하향. 그리고 전망기간('31년까지) 내내 40%대 중반~50%대 초반에서 안정적으로 관리될 것이라는 평가.
선진국 38개국 중 25위. 부채비율이 높은 쪽보다 낮은 쪽에 가까워요.
여기서 말하는 일반정부부채는 GDP 대비 비율이에요. 기획예산처는 이번 하향 전망에 대해 OECD 같은 국제기구와 피치·무디스 같은 신용평가사의 긍정적 평가도 이어지고 있다고 덧붙였어요.
4월 전망과 10월 전망 비교 ('25~'31년)
4월호와 10월호를 연도별로 나란히 놓으면 변화가 선명해요. 단위는 GDP 대비 %, 차이는 %p예요.
| 구분 | '25년 | '26년 | '27년 | '28년 | '29년 | '30년 | '31년 |
|---|---|---|---|---|---|---|---|
| '26.4월 전망(A) | 52.3 | 54.4 | 56.6 | 58.5 | 60.1 | 61.7 | 63.1 |
| '26.10월 전망(B) | 52.4 | 46.1 | 47.6 | 48.3 | 49.5 | 50.5 | 51.3 |
| 차이(B-A) | +0.1 | -8.3 | -9.0 | -10.2 | -10.6 | -11.2 | -11.8 |
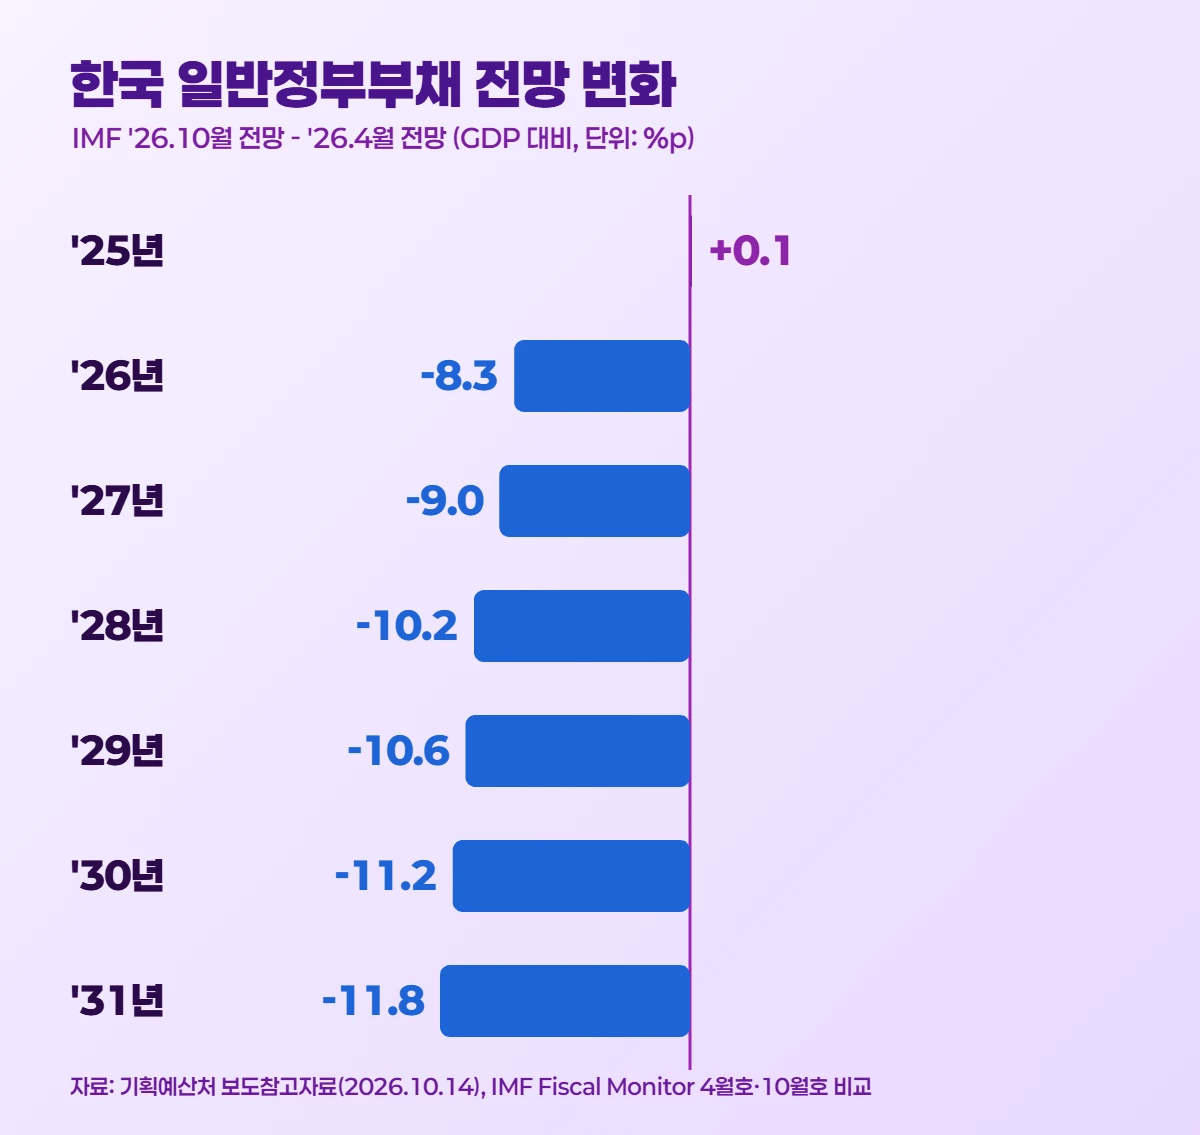
'25년 수치는 거의 그대로(+0.1%p)인데, '26년부터 하향폭이 8.3%p로 시작해 '31년 11.8%p까지 해마다 커져요. 4월에는 '29년에 60%를 넘어 '31년 63.1%까지 오르는 그림이었다면, 10월 전망에서는 '31년에도 51.3%에 머물러요.
G7 123.6%, 선진국 107.6%와 나란히 놓으면
IMF 통계부록에서 선진국 그룹 수치를 함께 뽑아 보면 이렇습니다. '26년 → '31년 순서이고, 괄호는 증가폭이에요.
- 선진국 평균(Average) 107.6% → 114.6% (+7.0%p)
- G7 123.6% → 133.4% (+9.8%p)
- G20 선진국 118.2% → 127.3% (+9.1%p)
- 유로존(EuroArea) 88.1% → 90.7% (+2.6%p)
- 한국 46.1% → 51.3% (+5.2%p)
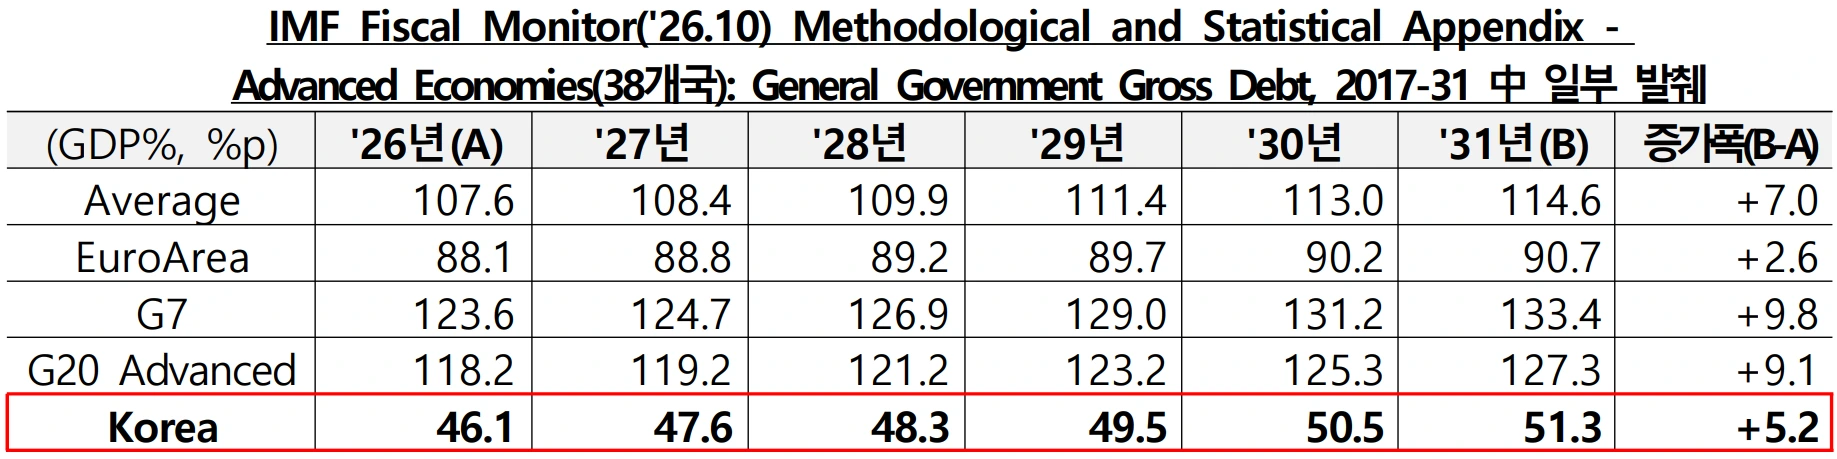
수준으로 보면 한국(46.1%)은 유로존(88.1%)보다도 낮아요. 증가폭은 한국(+5.2%p)이 선진국 평균(+7.0%p), G7(+9.8%p), G20 선진국(+9.1%p)보다 작고, 유로존(+2.6%p)보다는 커요. IMF가 한국의 증가폭도 선진국 평균보다 낮을 것으로 본 게 바로 이 대목이에요.
왜 내려갔나: 높은 GDP 성장과 세입 여건
6개월 만에 8.3%p. 이유가 궁금해지죠.
IMF 측 설명은 두 가지예요. 높은 GDP 성장, 그리고 '30년까지의 세입 여건 개선 가능성. 부채비율 자체가 GDP 대비 숫자라는 점도 함께 기억해 두면 좋아요.
기획예산처는 이를 '재정-성장의 선순환'이 반영된 결과로 해석했어요. 적극재정이 경제성장을 뒷받침하고, 성장이 세입 기반을 넓혀 재정의 지속가능성을 높이는 흐름이 중기 재정전망 개선에 반영됐다는 거예요. 적극재정 → 성장 → 세입확충 → 지속가능재정, 이렇게요.
피치·무디스·OECD·IMF가 남긴 평가
이번 IMF 전망만 그런 게 아니라는 게 정부 설명이에요. 최근 몇 달 사이 나온 주요 코멘트를 모았어요.
| 기관 | 시점 | 주요 코멘트 |
|---|---|---|
| 피치(Fitch) | '26.9월 | 한국 재정성과가 예상보다 크게 개선되고 국가채무 경로도 안정적. 미래대응기금이 경기변동에 따른 재정수입 변동성 완화에 기여 가능 |
| 무디스(Moody's) | '26.9월 | 한국 정부의 '27년 예산안은 지속가능재정을 추구하는 동시에 초과 세수를 미래 성장에 투입, 지속가능재정과 성장의 균형 추구 |
| 이코노미스트 | '26.9월 | 한국의 미래대응기금 신설은 대만의 현금지급 사례와 달리 생산성 제고 효과를 기대할 수 있음 |
| OECD | '26.7월 | 통화 완화와 확장적 재정정책이 민간소비를 진작 |
| IMF | '26.5월 | 한국의 부채가 지속 가능한 수준일 뿐 아니라 부채 위기의 위험도 낮다고 평가. 다른 많은 국가들과 비교해 상당히 양호한 편 |
코멘트마다 자주 보이는 단어는 '지속가능'과 '성장'이에요. 특히 피치와 이코노미스트는 미래대응기금을 직접 언급했어요.
숫자를 읽을 때 체크포인트
좋은 숫자일수록 어떤 기준의 숫자인지 같이 보는 게 좋아요.
- 일반정부부채 기준이에요: GDP 대비 일반정부부채 비율이에요. 비율이라 GDP 성장 전망이 바뀌면 함께 움직여요.
- 전망치예요: '26년 46.1%, '31년 51.3%는 모두 IMF의 전망이에요. IMF는 전망기간 동안 40%대 중반~50%대 초반에서 관리될 것으로 봤어요.
- 하향 이유는 성장과 세입: IMF는 높은 GDP 성장과 '30년까지의 세입 여건 개선 가능성을 들었어요. 이 두 가지 전제가 유지되는지가 관건이에요.
- 증가폭 비교: '26→'31년 증가폭은 한국 +5.2%p, 선진국 평균 +7.0%p, G7 +9.8%p예요.
- 정부 계획: 정부는 과감한 투자로 잠재성장률 반등을 뒷받침하면서 재정의 지속가능성도 확보하겠다고 밝혔어요. 다음 IMF 재정점검보고서에서 이 숫자가 어떻게 바뀌는지 이어서 보면 돼요.
정리하며
Q IMF가 전망한 한국 일반정부부채 비율은?
'26년 46.1%예요. 4월 전망(54.4%)보다 8.3%p 낮아졌고, '31년은 51.3%로 4월(63.1%)보다 11.8%p 낮아요.
Q 다른 선진국과 비교하면?
'26년 기준 G7 평균 123.6%, 선진국 평균 107.6%, 유로존 88.1%예요. 한국은 G7 평균의 37%, 선진국 평균의 43% 수준이에요.
Q 선진국 중 몇 위인가?
IMF 통계표에 실린 선진국 38개국 가운데 부채비율이 높은 순으로 25위예요.
Q 부채 전망이 내려간 이유는?
IMF는 높은 GDP 성장과 '30년까지의 세입 여건 개선 가능성을 이유로 들었어요.
Q 앞으로 부채비율은 어떻게 되나?
IMF는 '31년까지 40%대 중반~50%대 초반에서 안정적으로 관리될 것으로 봤어요. '26→'31년 증가폭은 +5.2%p로 선진국 평균(+7.0%p)보다 작아요.
Q 신용평가사 평가는?
피치는 재정성과가 예상보다 크게 개선됐다고, 무디스는 '27년 예산안이 지속가능재정과 성장의 균형을 추구한다고 평가했어요('26.9월).
마무리
IMF 재정점검보고서 10월호의 한국 숫자는 이렇게 요약돼요. '26년 일반정부부채 46.1%, 4월보다 8.3%p 하향. '31년 51.3%, 11.8%p 하향. G7 평균의 37%, 선진국 38개국 중 25위.
성장률은 올리고, 부채는 내리고. 이틀 연속 IMF에서 나온 한국 숫자예요.
개인적으로는 4월에 '31년 63.1%까지 오르던 경로가 반년 만에 51.3%로 내려앉은 점이 가장 크게 다가왔어요. 다만 IMF가 든 이유가 높은 GDP 성장과 세입 여건 개선 가능성인 만큼, 이 숫자는 성장이 이어진다는 전제 위에 있어요. 다음 재정점검보고서에서 46.1%가 유지되는지, 그리고 증가폭(+5.2%p)이 선진국 평균보다 작게 유지되는지 함께 확인해 보면 좋겠어요.


댓글