FAO 10월 세계식량가격지수: 133.9로 1.2% 하락했지만 설탕 6.6% 급등, 가공식품값 부담 덜까
농림축산식품부가 11월 7일 전한 유엔 식량농업기구(FAO)의 10월 세계식량가격지수는 133.9포인트로, 9월보다 1.2% 내렸습니다. 그런데 설탕 가격지수는 한 달 새 6.6% 뛰었어요. 밀·옥수수가 내려 전체 숫자는 한 걸음 물러났는데, 설탕과 식용유 원료는 오히려 더 비싸졌습니다. 우리 장바구니에는 어느 쪽이 먼저 닿을까요?
FAO는 곡물, 유지류, 육류, 유제품, 설탕 5개 품목군의 국제가격을 매달 조사해 이 지수를 냅니다. 2014~2016년 평균을 100으로 놓고 지금 값이 어디쯤인지 보여 주는 숫자죠. 9월 135.6은 2025년 이후 가장 높은 달이었고요.
목차
3줄 요약: 국제 식량값 한숨 돌렸지만, 내 생활엔 무슨 의미일까
- 전체는 하락: 10월 지수는 133.9로 9월(135.6)보다 1.2% 내렸어요. 다만 1년 전(126.4)보다는 여전히 5.9% 높습니다.
- 엇갈린 품목: 곡물(-4.5%), 육류(-1.2%), 유제품(-1.1%)은 내렸고 설탕(+6.6%)과 유지류(+0.3%)는 올랐죠.
- 국내는 차분: 10월 국내 농축산물 소비자물가는 1년 전보다 2.6% 내려, 전체 소비자물가 상승률(2.8%)을 누그러뜨리는 쪽에 섰어요.
밀가루는 한숨 돌렸지만, 설탕과 식용유는 아직 비싼 쪽에 서 있습니다.
내 상황별로 보면
- 장을 보는 가계라면: 김장 채소처럼 국내에서 나는 농산물은 지금 싼 편이에요. 국제 시세의 영향을 더 받는 건 과자·음료·빵처럼 수입 원료가 들어간 가공식품 쪽입니다.
- 식당·빵집을 운영한다면: 밀가루 원료 값은 내려왔지만 설탕과 식용유 원료는 1년 전보다 각각 28.9%, 17.6% 높아요. 원가표에서 눈여겨볼 칸이 바뀌었죠.
- 물가와 금리를 지켜본다면: 국제 식량값이 9월을 고비로 꺾이면 내년 물가에는 반가운 소식이에요. 다만 국내 가격에 닿기까지는 시간이 걸려요.
숫자로 보면: 133.9, 기준 시기보다 약 34% 높은 수준
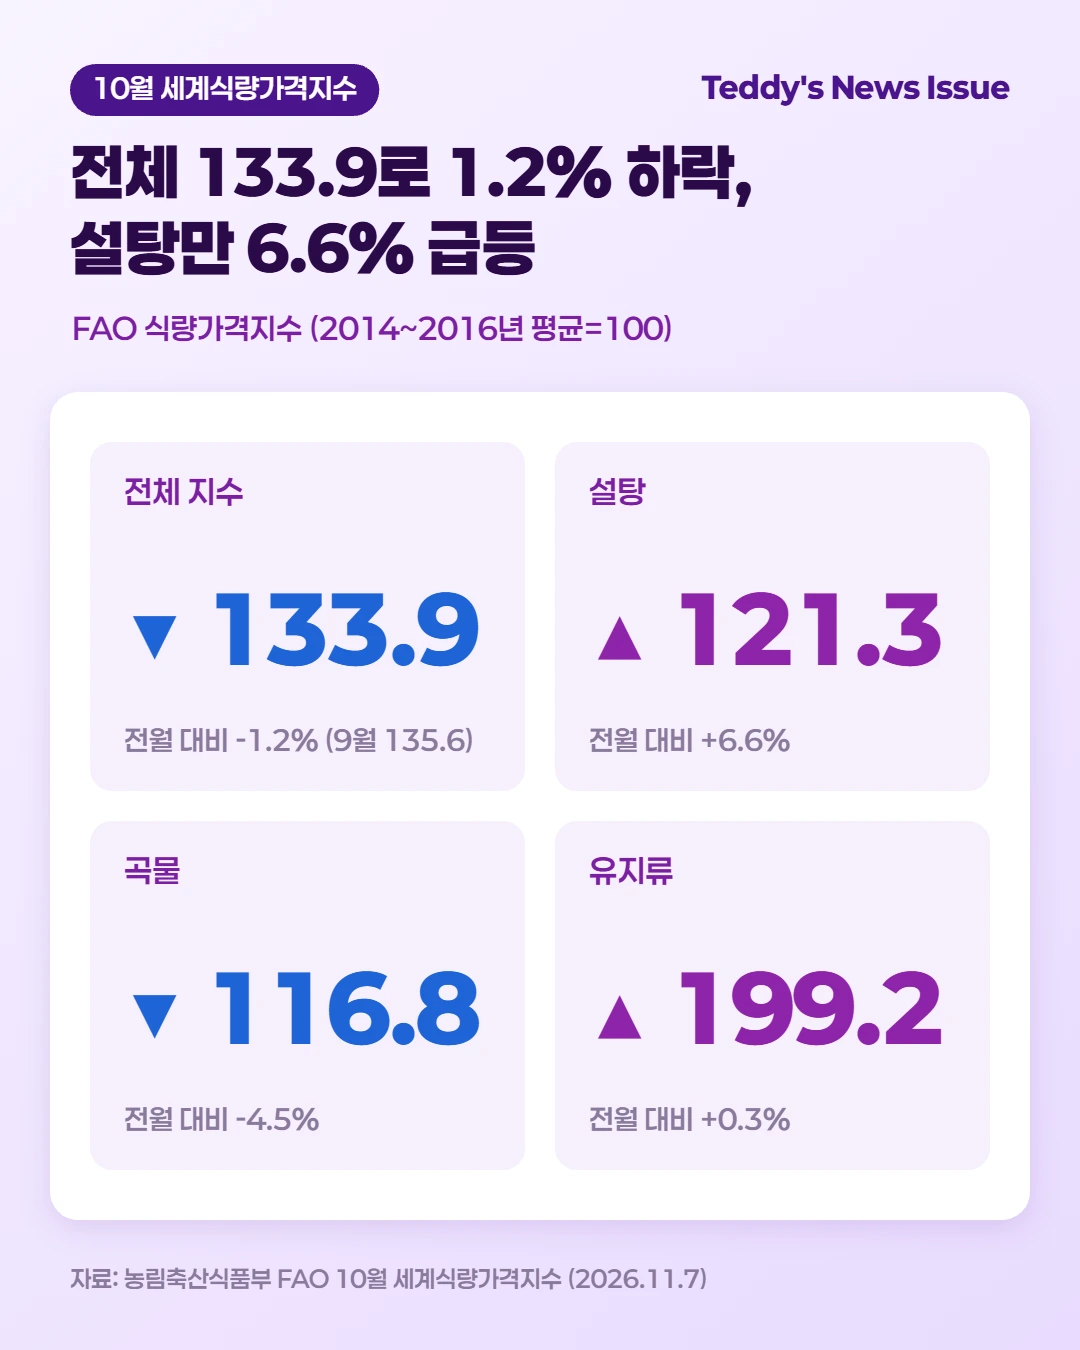
| 품목군 | 10월 지수 | 9월 | 전월 대비 | 2025년 10월 | 1년 전 대비 |
|---|---|---|---|---|---|
| 전체 | 133.9 | 135.6 | -1.2% | 126.4 | 5.9% |
| 곡물 | 116.8 | 122.3 | -4.5% | 103.8 | 12.5% |
| 유지류 | 199.2 | 198.6 | 0.3% | 169.4 | 17.6% |
| 육류 | 125.5 | 127.1 | -1.2% | 125.0 | 0.4% |
| 유제품 | 117.8 | 119.1 | -1.1% | 141.7 | -16.9% |
| 설탕 | 121.3 | 113.7 | 6.6% | 94.1 | 28.9% |
133.9라는 숫자는 2014~2016년 평균보다 국제 식량값이 약 34% 높다는 뜻입니다. 1년 전보다는 7.5포인트 올라 있고요. 한 달 하락으로 지난 1년의 오름세가 지워진 건 아니라는 얘기죠.
쉽게 말하면
세계식량가격지수는 국제 시장에서 거래되는 밀, 옥수수, 식용유 원료, 고기, 버터, 설탕 같은 원자재 값의 온도계예요. 마트 진열대 가격이 아니라, 식품회사와 수입업체가 사 오는 원료 값에 가깝습니다.
그래서 이 숫자가 오르면 곧바로 장바구니가 비싸지는 게 아니라, 몇 달에 걸쳐 가공식품과 외식 가격에 스며드는 경우가 많아요.
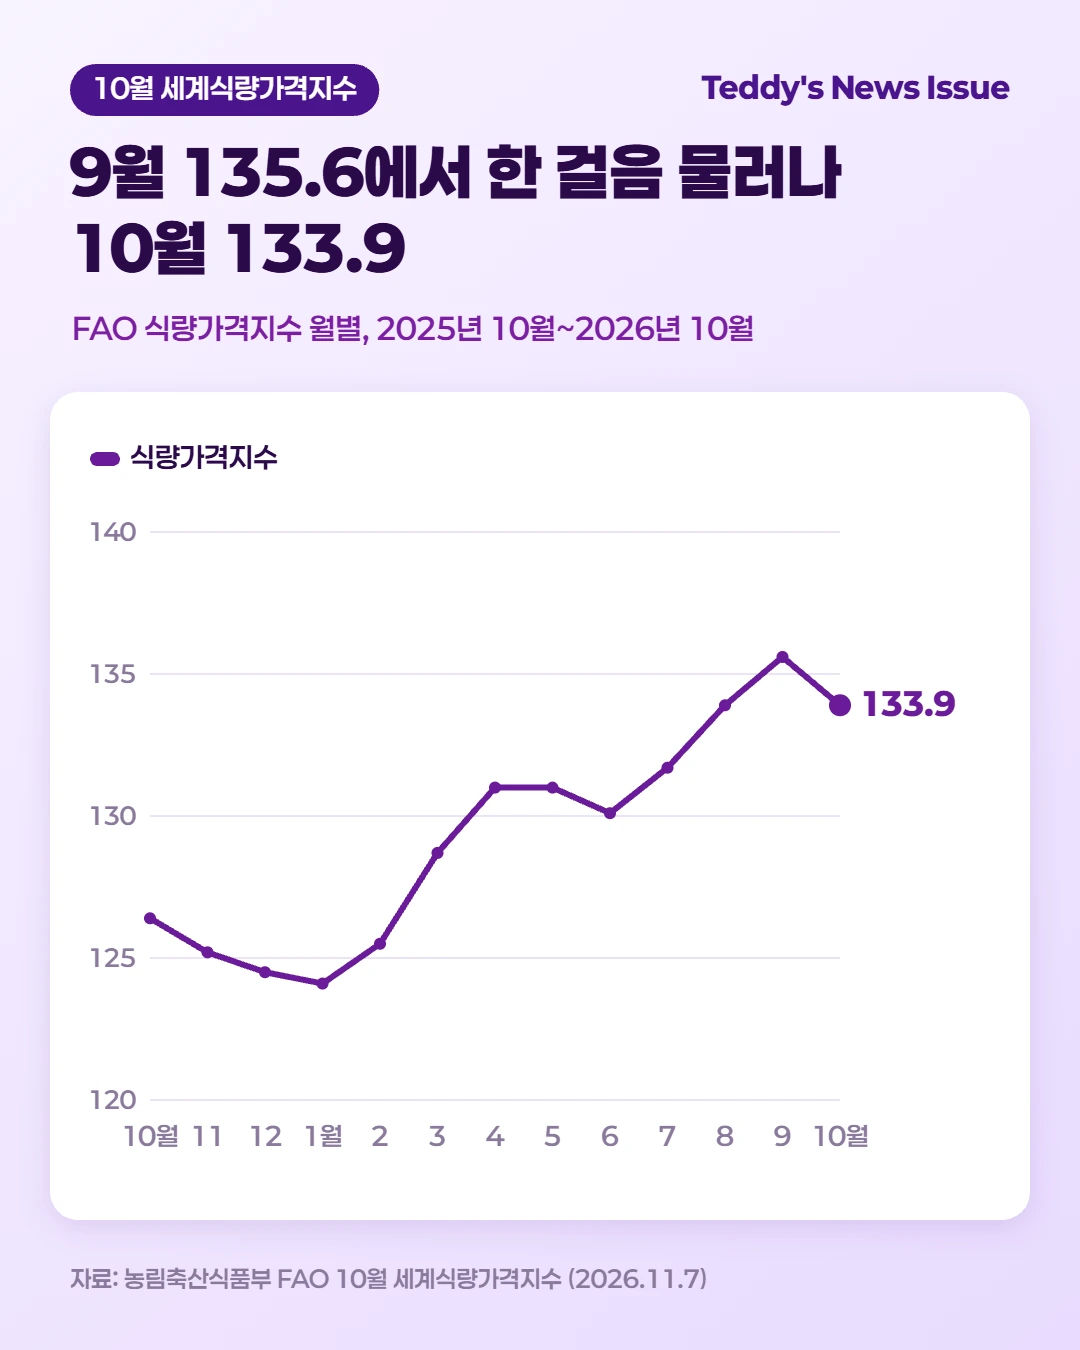
흐름을 보면 그림이 더 또렷해집니다. 지수는 2026년 1월 124.1에서 출발해 4월 131.0, 8월 133.9, 9월 135.6까지 올라왔어요. 10월 133.9는 8월과 같은 높이예요. 오르막을 오르다 한 칸 내려선 모양새죠.
과거와 비교하면: 2022년 꼭대기보다 16.4% 낮지만 2020년 전보다는 한참 위
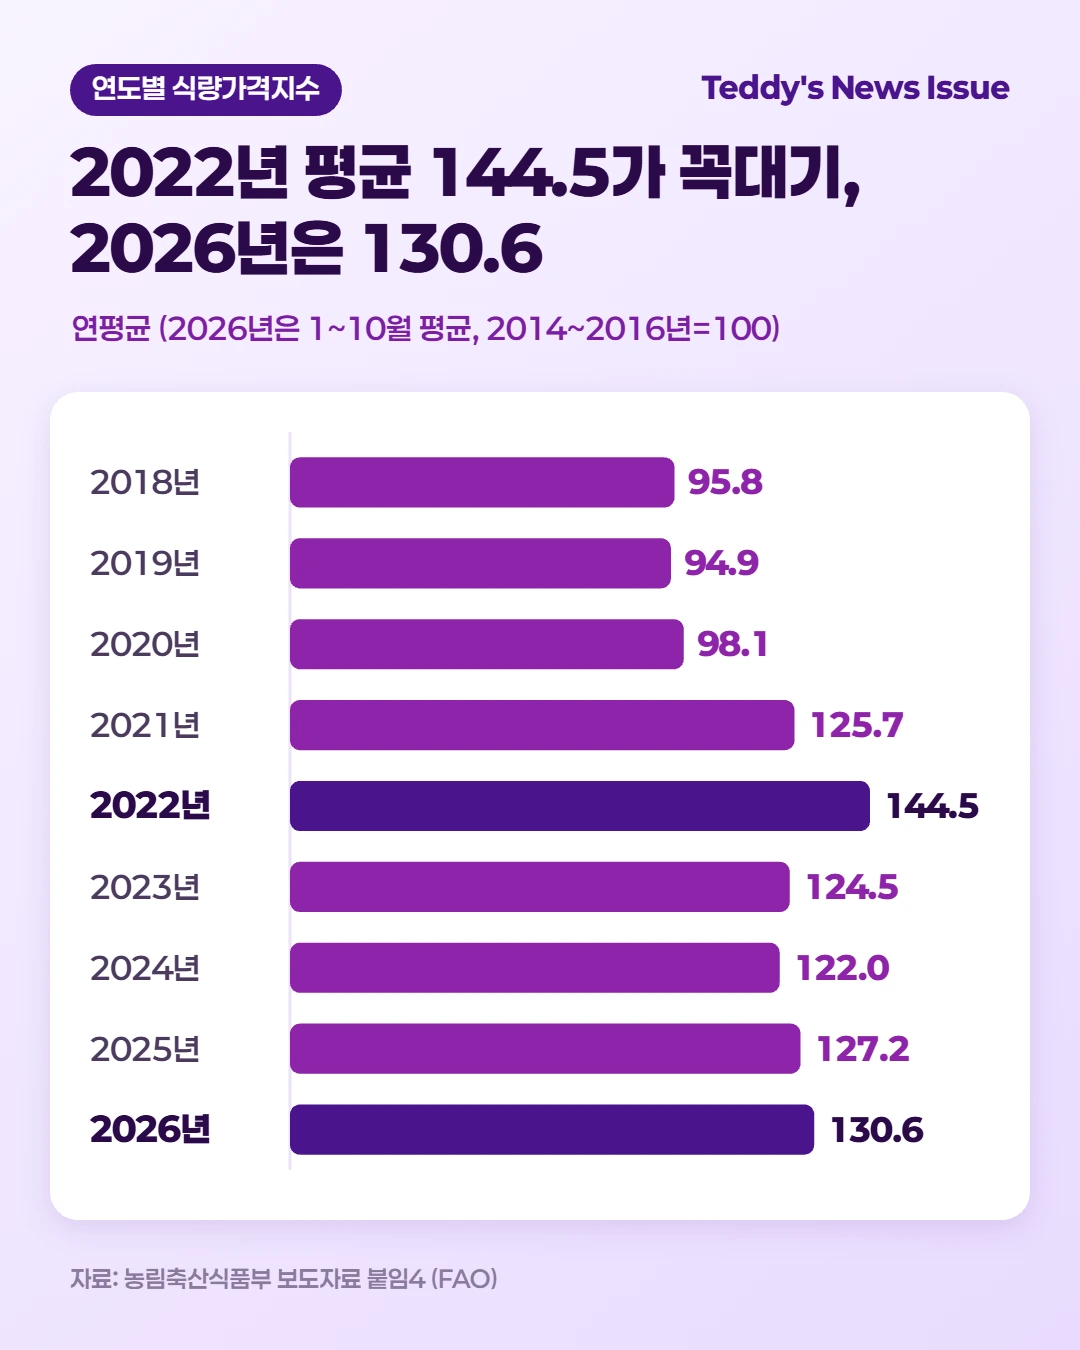
연평균으로 보면 2018~2020년엔 94.9~98.1 수준이었습니다. 2021년 125.7로 뛰고 2022년 144.5로 꼭대기를 찍었죠. 이후 2023년 124.5, 2024년 122.0으로 내려왔다가 2025년 127.2, 올해 1~10월 평균 130.6으로 다시 올라서는 중이에요.
FAO에 따르면 10월 지수는 2022년 3월 정점보다 26.3포인트(16.4%) 낮습니다. 2022년 같은 소동은 아니지만, 2020년 이전과 비교하면 여전히 한참 높은 자리예요.
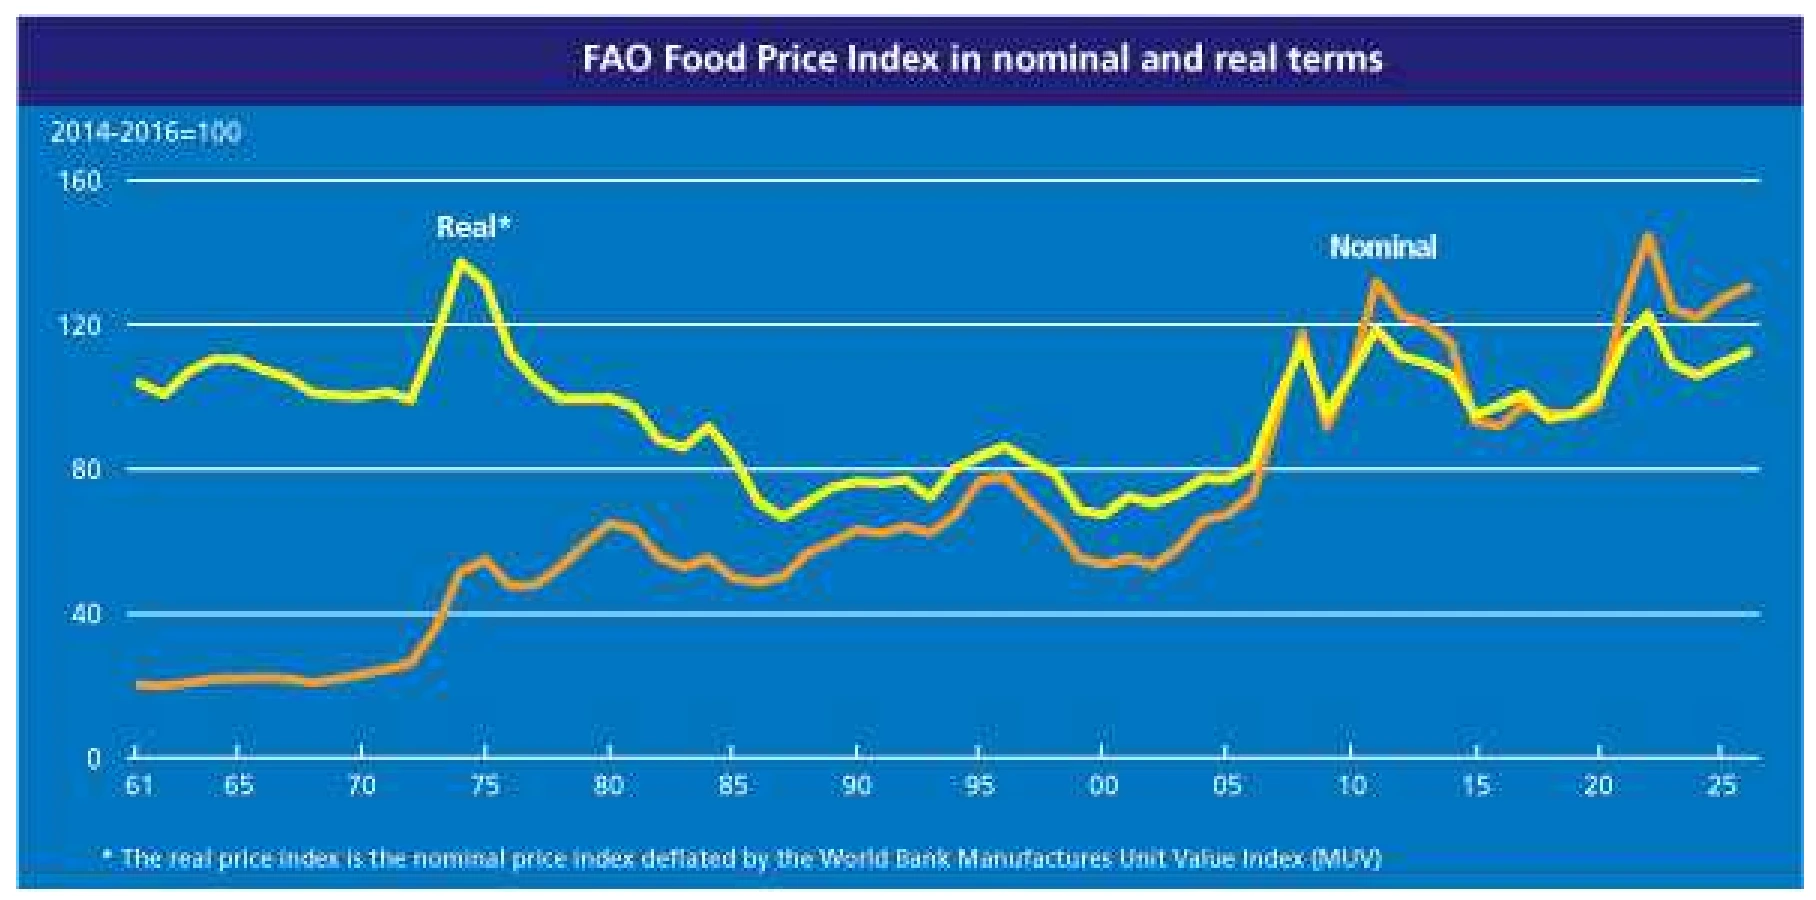
위 그래프는 FAO가 1961년부터 그려 온 명목·실질 식량가격지수예요. 오른쪽 끝을 보면, 명목 지수가 2022년 봉우리에서 내려온 뒤 다시 완만하게 올라서는 모습이 보입니다.
2022년과 지금, 뭐가 같고 뭐가 다를까
같은 점: 식용유 원료가 비쌉니다. 유지류 지수는 2022년 평균 187.8이었는데, 올해 1~10월 평균은 188.7로 오히려 조금 높아요.
다른 점: 2022년엔 곡물이 함께 치솟았습니다. 곡물 지수 2022년 평균은 154.7이었지만, 올해 평균은 113.2에 그쳐요. 빵·면의 기본 재료인 곡물 쪽 부담은 그때보다 훨씬 가볍다는 뜻이죠.
새로 생긴 변수: 설탕입니다. 설탕 지수는 6월 90.0에서 10월 121.3으로 넉 달 만에 약 35% 올랐어요. FAO는 2024년 12월 이후 가장 높은 수준이라고 밝혔습니다.
안에서 벌어지는 일: 설탕·기름은 오르고 곡물·유제품은 내리고
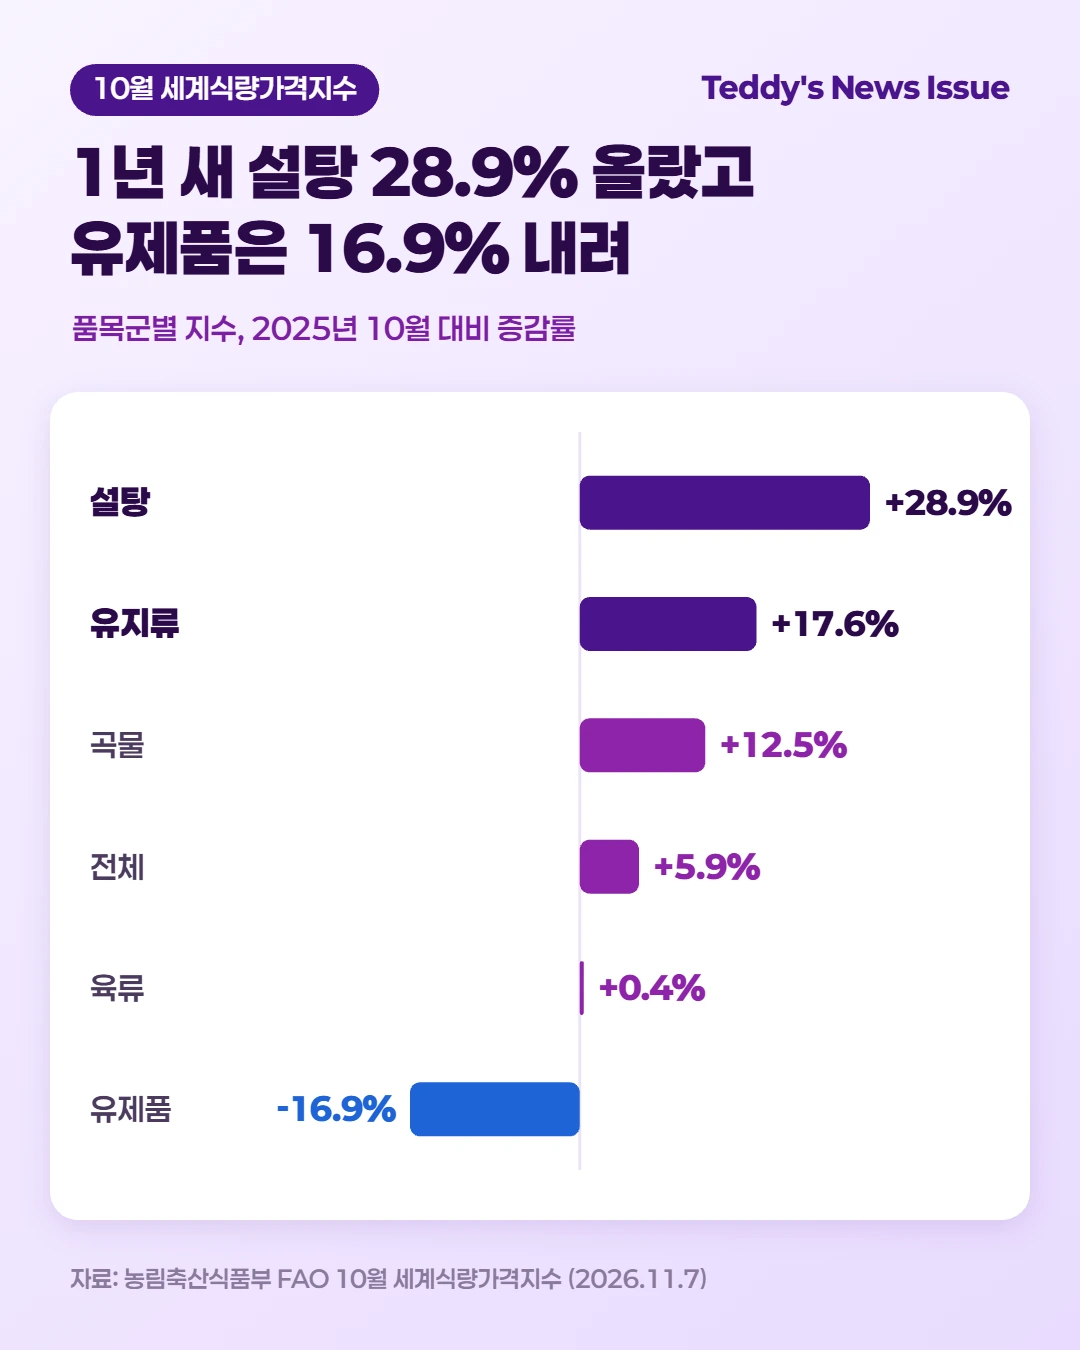
1년 전과 비교하면 품목마다 온도 차가 큽니다. 설탕이 28.9%, 유지류가 17.6%, 곡물이 12.5% 높아요. 반면 유제품은 16.9% 낮아졌고, 육류는 0.4%로 거의 그대로예요.
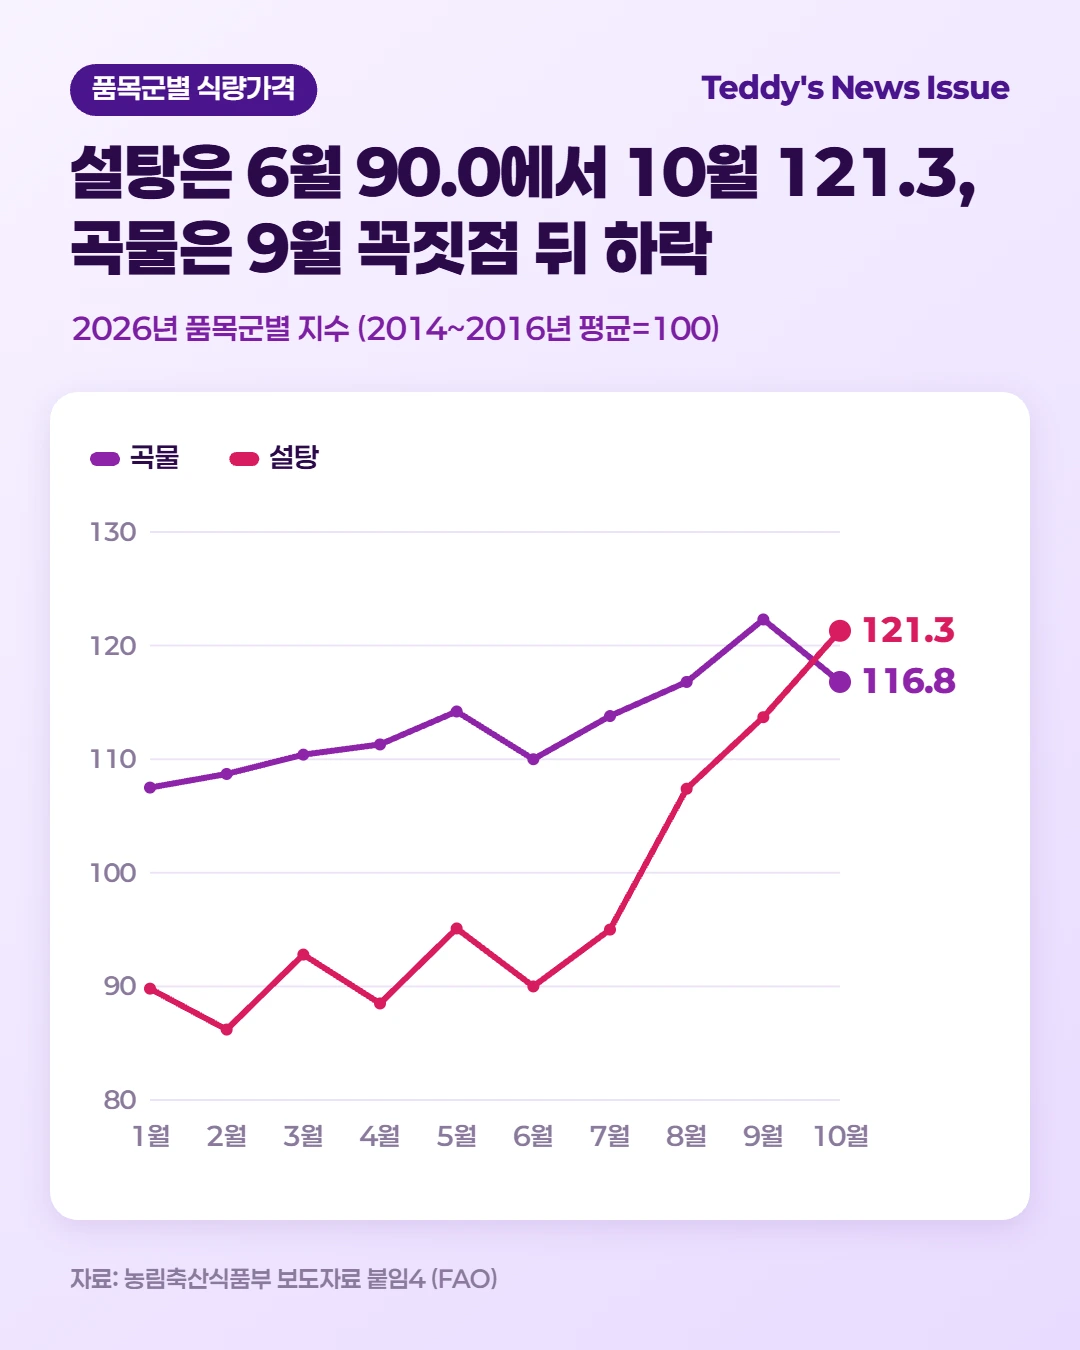
올해 흐름만 떼어 보면 엇갈림이 더 분명하죠. 곡물은 9월 122.3까지 오르다 10월 116.8로 꺾였어요. 설탕은 7월부터 넉 달 연속 올라 10월에 곡물을 앞질렀고요. 유지류도 6월부터 다섯 달 연속 올라 199.2까지 왔습니다.
조용히 내려가는 쪽도 있어요. 육류는 5월 131.3을 고비로 다섯 달 연속 내렸고, 유제품은 1월 120.9에서 10월 117.8로 낮아졌습니다. 유제품 안에서도 버터·치즈는 약하고 탈지분유는 강해, 품목마다 방향이 갈렸어요.
왜 이렇게 갈렸을까?
설탕: 브라질 핵심 생산지인 중남부에 비가 내려 사탕수수 수확과 압착이 차질을 빚었습니다. 인도의 몬순 강우량이 평년보다 적었고, EU와 태국의 2026/27시즌 생산 감소 전망도 겹쳤어요.
유지류: 대두유가 바이오연료 수요와 남미의 계절적 공급 감소로 2022년 말 이후 최고 수준까지 올랐습니다. 먹는 기름이 자동차 연료와 원료를 나눠 쓰는 구조라, 연료 수요가 식용유 값을 받쳐 주는 셈이죠.
곡물: 국제 밀 가격은 4개월 연속 오른 뒤 하락으로 돌아섰어요. 아르헨티나 생산 전망이 좋아졌고, 옥수수는 미국 수확기 출하 압력에 9월의 3년 만의 최고치에서 내려왔습니다.
움직이는 힘: 브라질의 비, 바이오연료, 흑해 물류
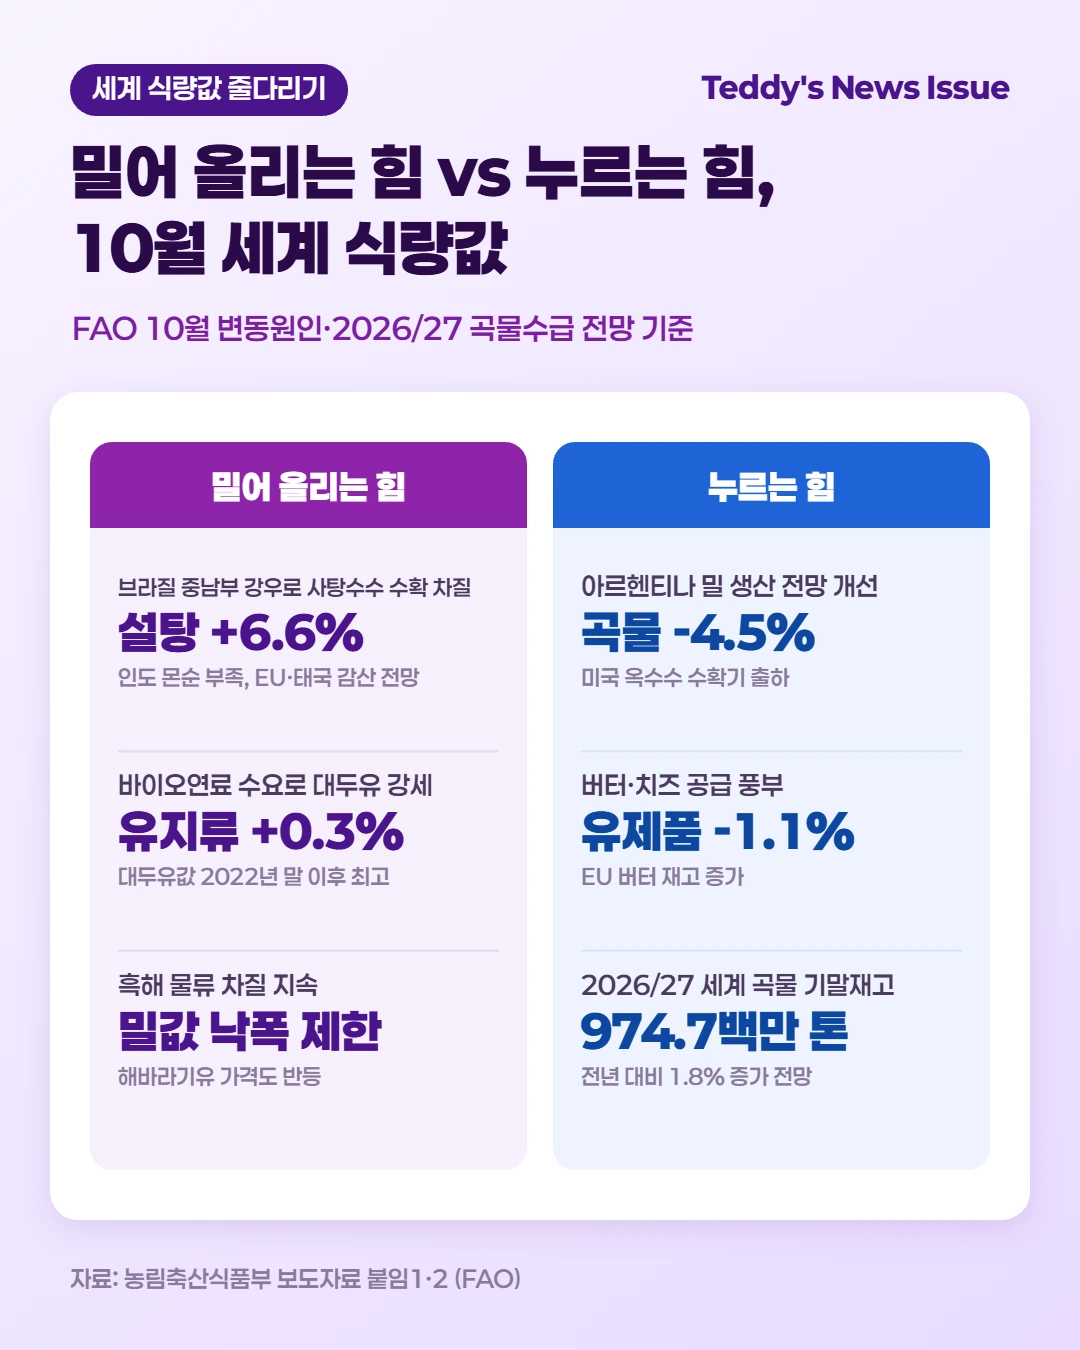
밀어 올리는 힘
- 설탕 공급 차질: 브라질 중남부 강우, 인도 몬순 부족, EU·태국 감산 전망이 한꺼번에 겹쳤습니다 (FAO).
- 바이오연료 수요: 대두유 값을 받치고, 동남아 주요 생산국의 2026/27시즌 팜유 감산 전망도 가격을 지지하고 있어요 (FAO).
- 흑해 물류 차질: 밀값 하락 폭을 제한했고, 해바라기유 가격 반등의 배경이 됐습니다 (FAO).
누르는 힘
- 넉넉한 곡물 재고: FAO는 2026/27년도 세계 곡물 생산량이 소비량보다 많고, 기말 재고가 1.8% 늘 것으로 내다봤어요.
- 버터·치즈 공급 과잉: EU의 버터 재고 증가와 풍부한 치즈 공급, 경쟁력 있는 미국산 물량이 유제품 값을 누르고 있습니다.
- 원화 강세: 10월 원/달러 환율 평균은 1,336원으로 1년 전(1,425원)보다 약 6% 낮습니다(한국은행). 같은 달러 값의 원료를 원화로 더 싸게 사 온다는 뜻이죠.
| 2026/27년도 세계 곡물 | 전망치 | 2025/26년도 대비 |
|---|---|---|
| 생산량 | 2,999.5백만 톤 | 1.7% 감소 (50.6백만 톤) |
| 소비량 | 2,971.4백만 톤 | 0.2% 증가 (5.6백만 톤) |
| 기말 재고량 | 974.7백만 톤 | 1.8% 증가 (17.2백만 톤) |
생산은 줄지만 그래도 소비보다 28.1백만 톤 많아요. 쌀(216.5백만 톤, 3.3%↓)만 재고가 줄고, 잡곡(2.6%↑)과 밀(4.2%↑)은 재고가 늘어날 전망이에요. 곡물 쪽에 당장 큰 불이 붙을 재료는 많지 않아 보입니다.
국제 식량값이 장바구니에 닿기까지
국내 농산물은 날씨와 작황이 먼저예요. 10월 국내 농축산물 소비자물가가 1년 전보다 2.6% 내린 건 국제 시세보다 국내 작황 영향이 컸다고 봐야 합니다.
가공식품은 다릅니다. 국가데이터처 10월 소비자물가동향에서 가공식품 상승률은 9월 2.1%에서 10월 2.9%로 커졌어요. 재정경제부는 업계 가격 인상을, 한국은행은 원·부자재 비용 상승을 이유로 들었습니다.
원료는 미리 사 둔 재고와 계약을 거쳐 쓰이기 때문에, 국제 시세 변화가 제품 값에 닿기까지는 보통 시간이 걸려요. 9월 한국은행 수입물가에서 농림수산품이 전월 대비 3.0% 내렸다는 점도 앞으로 원가 부담을 덜어 줄 재료입니다.
앞으로 세계 식량값: 9월이 꼭짓점, 설탕·기름 부담은 연말까지
지금까지 본 숫자를 한데 모으면, 연말까지 세계 식량값은 이렇게 움직일 가능성이 커 보여요.
① 11월 지수도 9월 고점 135.6을 넘지 못할 거예요
곡물이 하락으로 돌아섰어요. 9월 122.3에서 10월 116.8로 4.5% 내렸습니다.
FAO 전망으로 2026/27년도 곡물 생산이 소비보다 28.1백만 톤 많고, 기말 재고는 974.7백만 톤으로 1.8% 늘어나요.
육류는 다섯 달 연속, 유제품은 두 달 연속 내렸어요. 설탕 하나가 뛰어도 전체를 다시 끌어올리기엔 힘이 부족해 보이죠.
② 설탕과 유지류는 연말까지 1년 전보다 높은 자리를 지킬 거예요
설탕 지수 121.3은 작년 11월(88.6), 12월(90.7)보다 30포인트 넘게 높습니다. 남은 두 달 동안 이 차이가 다 메워지긴 어려워요.
브라질 수확 차질, 인도 몬순 부족, EU·태국 감산 전망까지 공급 쪽 악재가 한꺼번에 겹쳐 있고요.
유지류 199.2도 작년 11월(165.0), 12월(165.2)보다 34포인트가량 높아요. 바이오연료 수요와 동남아 팜유 감산 전망이 받치고 있습니다.
③ 국제 곡물값이 내려도 11월 가공식품 물가 상승률은 2.5% 밑으로 내려가지 않을 거예요
가공식품 상승률은 9월 2.1%에서 10월 2.9%로 오히려 커졌습니다(국가데이터처). 업계의 가격 인상이 이미 반영되기 시작했다는 뜻이죠.
곡물 지수는 10월에 내렸어도 1년 전보다 12.5% 높아요. 설탕(28.9%)과 유지류(17.6%)는 더 높고요.
원화 강세(10월 평균 1,336원)가 원가를 덜어 주는 힘이지만, 한 번 오른 가공식품 값은 쉽게 내려오지 않는 편입니다.
9월이 국제 식량값의 꼭짓점일 가능성이 높지만, 설탕과 기름 부담은 연말까지 이어질 거예요.
이런 신호가 보이면 흐름이 바뀐 거예요
- 12월 4일 발표될 11월 지수가 135.6을 넘거나, 곡물 지수가 9월 수준(122.3) 위로 되돌아가면 ①번은 다시 봐야 합니다.
- 설탕 지수가 100 아래로 내려오면, 설탕 부담이 생각보다 빨리 풀린 거예요. ②번은 빗나간 셈이죠.
- 12월 2일 11월 소비자물가동향에서 가공식품 상승률이 2.5% 밑으로 내려오면 ③번은 틀린 거죠. 원/달러 환율이 1,400원을 넘어서면 반대로 원가 부담이 더 커질 수 있어요.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 12월 2일(수) | 11월 소비자물가동향, 가공식품 상승률 (③번 확인) |
| 2026년 12월 4일(금) | FAO 11월 세계식량가격지수 (①·②번 확인) |
| 2026년 12월 31일(목) | 12월 및 연간 소비자물가동향 |
| 2027년 1월 | FAO 12월 세계식량가격지수 (②번 최종 확인) |
정리하며
Q 10월 세계식량가격지수는 얼마였나요?
133.9포인트로 9월(135.6)보다 1.2% 내렸습니다. 1년 전보다는 5.9% 높아요.
Q 어떤 품목이 오르고 내렸나요?
설탕(+6.6%)과 유지류(+0.3%)는 올랐고, 곡물(-4.5%), 육류(-1.2%), 유제품(-1.1%)은 내렸어요.
Q 설탕은 왜 올랐나요?
브라질 중남부의 강우로 사탕수수 수확이 차질을 빚었고, 인도 몬순 부족과 EU·태국 감산 전망이 겹쳤어요. 7월부터 넉 달 연속 올랐습니다.
Q 2022년과 비교하면 어느 정도인가요?
FAO에 따르면 2022년 3월 정점보다 16.4% 낮습니다. 다만 2018~2020년 연평균(94.9~98.1)보다는 한참 높아요.
Q 국내 물가에는 어떤 영향이 있나요?
10월 국내 농축산물 소비자물가는 1년 전보다 2.6% 내렸습니다. 국제 시세는 시간을 두고 가공식품 쪽에 반영되는 경우가 많아요.
Q 앞으로 어떻게 될까요?
11월 지수는 9월 고점(135.6)을 넘지 못할 가능성이 높아요. 다만 설탕·유지류는 연말까지 1년 전보다 높은 수준을 이어 가고, 11월 가공식품 물가 상승률도 2.5% 밑으로 내려가긴 어려워 보입니다.
마무리
'강 건너 불구경'이라는 속담이 있죠. 자기와 관계없는 일이라고 여겨 무관심하게 바라보는 모양을 이르는 말입니다. 브라질에 내린 비, 인도의 몬순, 흑해의 물류 차질은 멀리 떨어진 남의 나라 이야기처럼 들려요.
그런데 그 불씨는 바다를 건너 설탕과 식용유 원료 값으로 날아옵니다. 밀가루 쪽 불은 잦아들었지만, 설탕과 기름 쪽은 아직 타는 중이죠.
국제 식량값은 강 건너 불이 아니라, 몇 달 뒤 우리 장바구니에 닿는 불씨입니다.
12월 초 11월 물가와 FAO 지수가 나오면, 오늘 그린 흐름이 맞았는지 숫자로 다시 맞춰 볼게요.


댓글