2026년 3분기 GDP 속보: 1.0% 성장에 소득은 18.8% 껑충, 지갑은 왜 닫혔을까
한국은행이 10월 27일 발표한 2026년 3분기 실질 국내총생산(GDP) 속보치에 따르면 경제는 전기대비 1.0%, 1년 전보다 3.4% 성장했습니다. 그런데 같은 분기 민간소비는 0.2% 줄었고, 실질 국내총소득(GDI)은 1년 전보다 18.8% 늘었어요. 나라 전체의 소득은 크게 불었는데, 가계의 지갑은 왜 닫혔을까요?
속보치는 분기 마지막 달 실적을 다 반영하지 못한 첫 집계예요. 분기 종료 후 70일 이내에 나오는 잠정치에서 숫자가 달라질 수 있습니다. 그래도 3분기 경제의 큰 그림을 처음 보여 주는 자료라, 성장의 속도보다 누가 성장을 만들었는지를 먼저 볼 필요가 있죠.
목차
3줄 요약: 3분기 GDP 1.0% 성장, 내 생활엔 무슨 의미일까
- 실질 GDP는 전기대비 1.0%, 전년동기대비 3.4% 성장했습니다. 2분기(0.6%)보다 속도가 붙었어요.
- 성장기여도로 나누면 정부 0.8%p, 민간 0.2%p입니다. 민간소비는 승용차·가전제품 같은 재화와 금융·음식 같은 서비스가 모두 줄어 -0.2%를 기록했어요.
- 실질 GDI는 전기대비 3.4%, 전년동기대비 18.8% 늘어 GDP 성장률을 큰 폭으로 웃돌았습니다.
나라 경제는 커지는데, 가계의 지갑은 아직 열리지 않은 3분기입니다.
내 상황별로 보면
- 월급 받는 직장인이라면: 성장률 숫자와 체감 경기가 따로 논다고 느꼈다면 이유가 있어요. 3분기 성장은 반도체 수출, 설비투자, 정부 지출이 끌었고 민간소비는 오히려 줄었거든요.
- 가게를 운영한다면: 도소매 및 숙박음식업 생산이 전기대비 0.4% 줄었습니다. 2분기 0.5% 증가에서 마이너스로 돌아선 거죠.
- 대출이 있다면: 성장이 예상보다 좋을수록 금리를 내릴 이유는 줄어요. 한국은행은 10월 통화정책방향에서 올해 성장률이 8월 전망치(3.3%)를 "상당폭 상회"할 것으로 내다봤습니다.
숫자로 보면: 1.0% 성장 가운데 0.8%p는 정부 몫
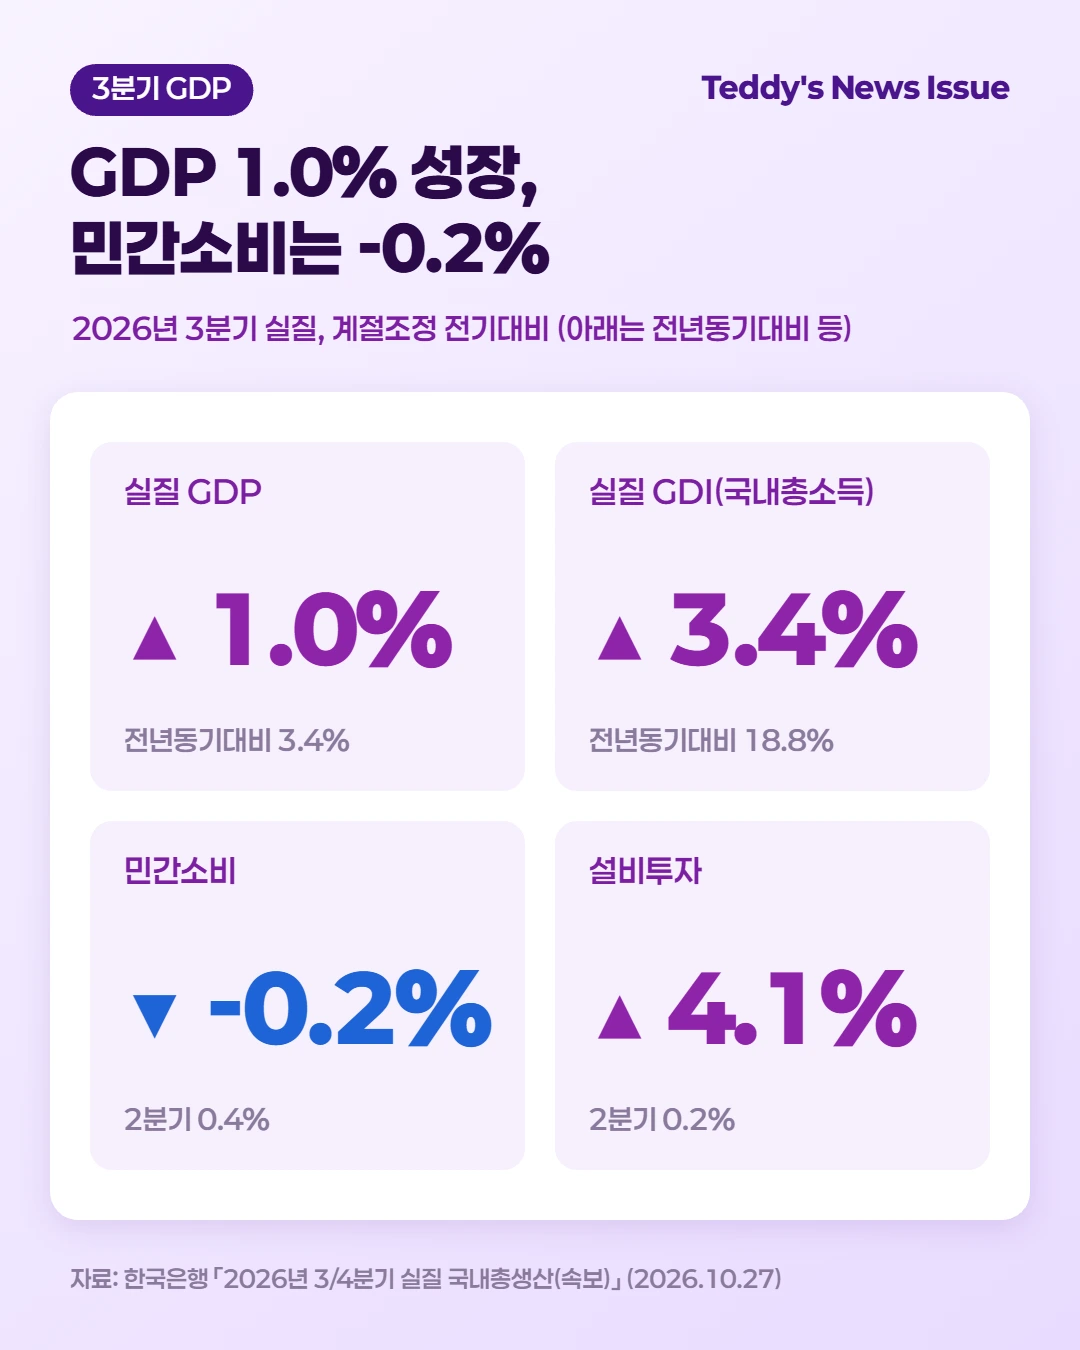
지출항목별 숫자를 2분기와 나란히 놓으면 이래요. 괄호 밖은 계절조정 전기대비, 오른쪽 칸은 1년 전과 비교한 원계열 증감률입니다.
| 항목 | 3분기 (전기대비) | 2분기 (전기대비) | 3분기 (전년동기대비) |
|---|---|---|---|
| 실질 GDP | 1.0% | 0.6% | 3.4% |
| 민간소비 | -0.2% | 0.4% | 1.1% |
| 정부소비 | 1.9% | 0.1% | 2.6% |
| 건설투자 | 0.7% | -0.1% | -0.7% |
| 설비투자 | 4.1% | 0.2% | 9.4% |
| 지식재산생산물투자 | 2.3% | 3.4% | 6.5% |
| 수출 | 2.3% | 1.3% | 8.6% |
| 수입 | 2.4% | 0.7% | 7.0% |
설비투자가 반도체제조용기계 같은 기계류를 중심으로 4.1% 늘어 가장 크게 뛰었어요. 정부소비도 물건비와 건강보험급여비 지출이 늘어 1.9% 증가했고, 건설투자는 토목건설 덕에 0.7% 늘며 플러스로 돌아섰습니다.
1.0% 성장, 누가 만들었을까
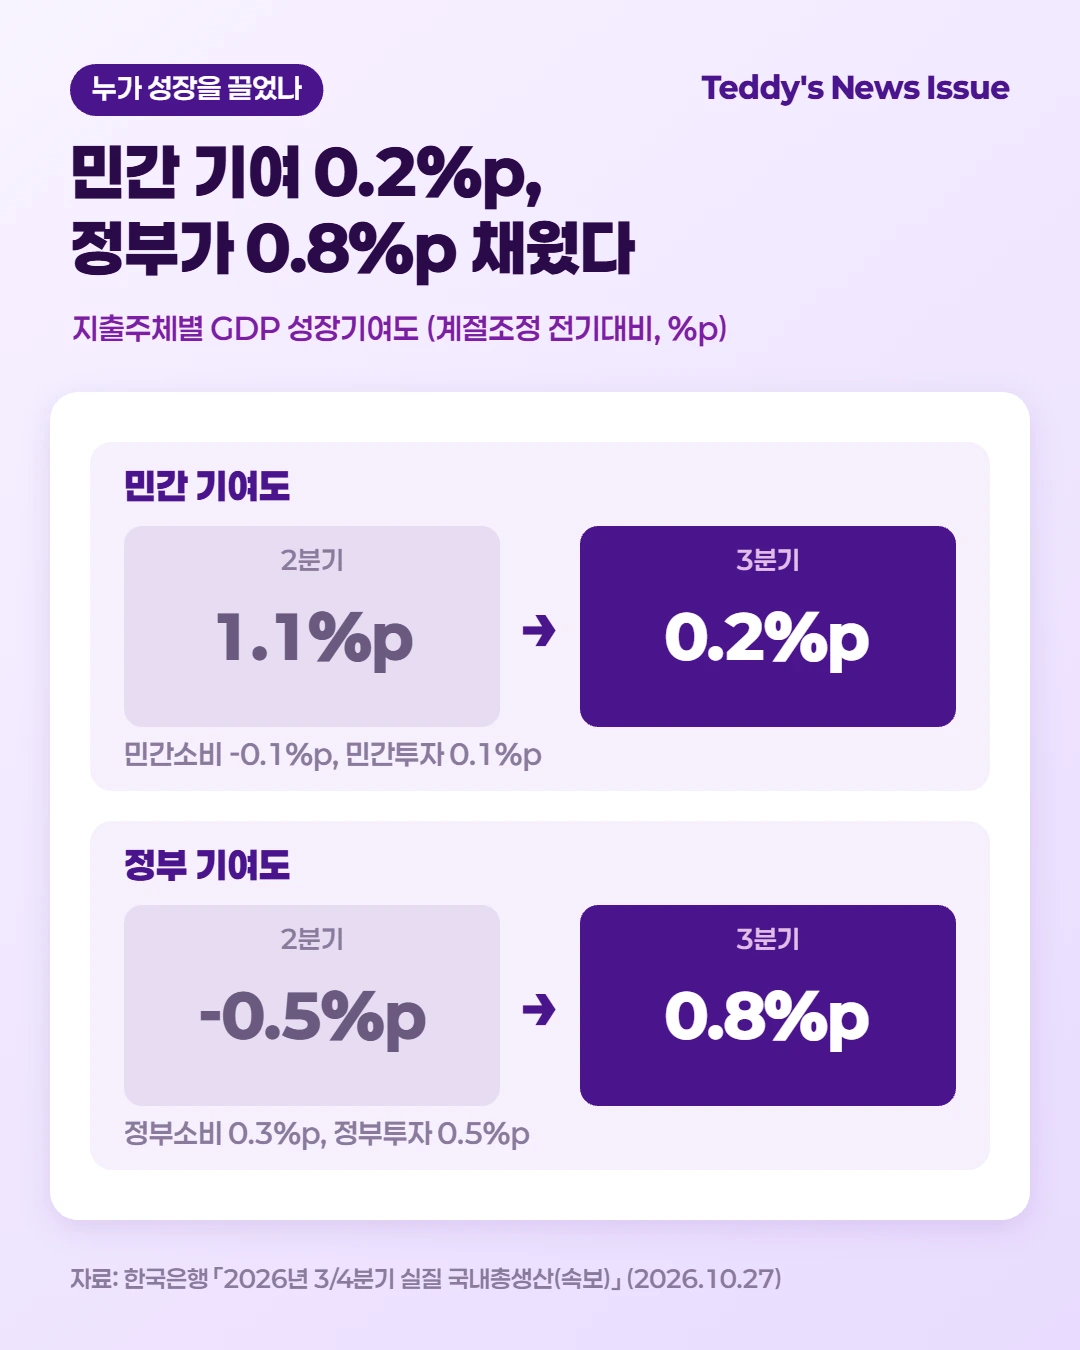
성장기여도는 1.0%라는 성장률을 누가 얼마나 만들었는지 나눈 숫자예요. 3분기는 민간이 0.2%p, 정부가 0.8%p를 채웠습니다. 2분기는 정반대였어요. 민간이 1.1%p를 끌고, 정부는 -0.5%p로 오히려 깎아 먹었거든요.
쉽게 말하면
3분기 성장의 대부분은 정부의 소비(0.3%p)와 투자(0.5%p)에서 나왔어요. 민간 쪽은 소비가 -0.1%p로 성장률을 깎았고, 투자가 0.1%p를 보탰습니다.
수출도 2.3% 늘어 기여도가 1.1%p나 됐지만, 수입이 2.4% 늘며 1.0%p를 다시 뺐어요. 그래서 순수출의 몫은 0.1%p에 그쳤죠. 수입은 원유와 반도체제조용기계 등이 늘었는데, 이 장비 수입은 설비투자 4.1% 증가와 짝을 이루는 움직임이에요.
과거와 비교하면: 지난해 1.1%에서 올해는 분기마다 3%대
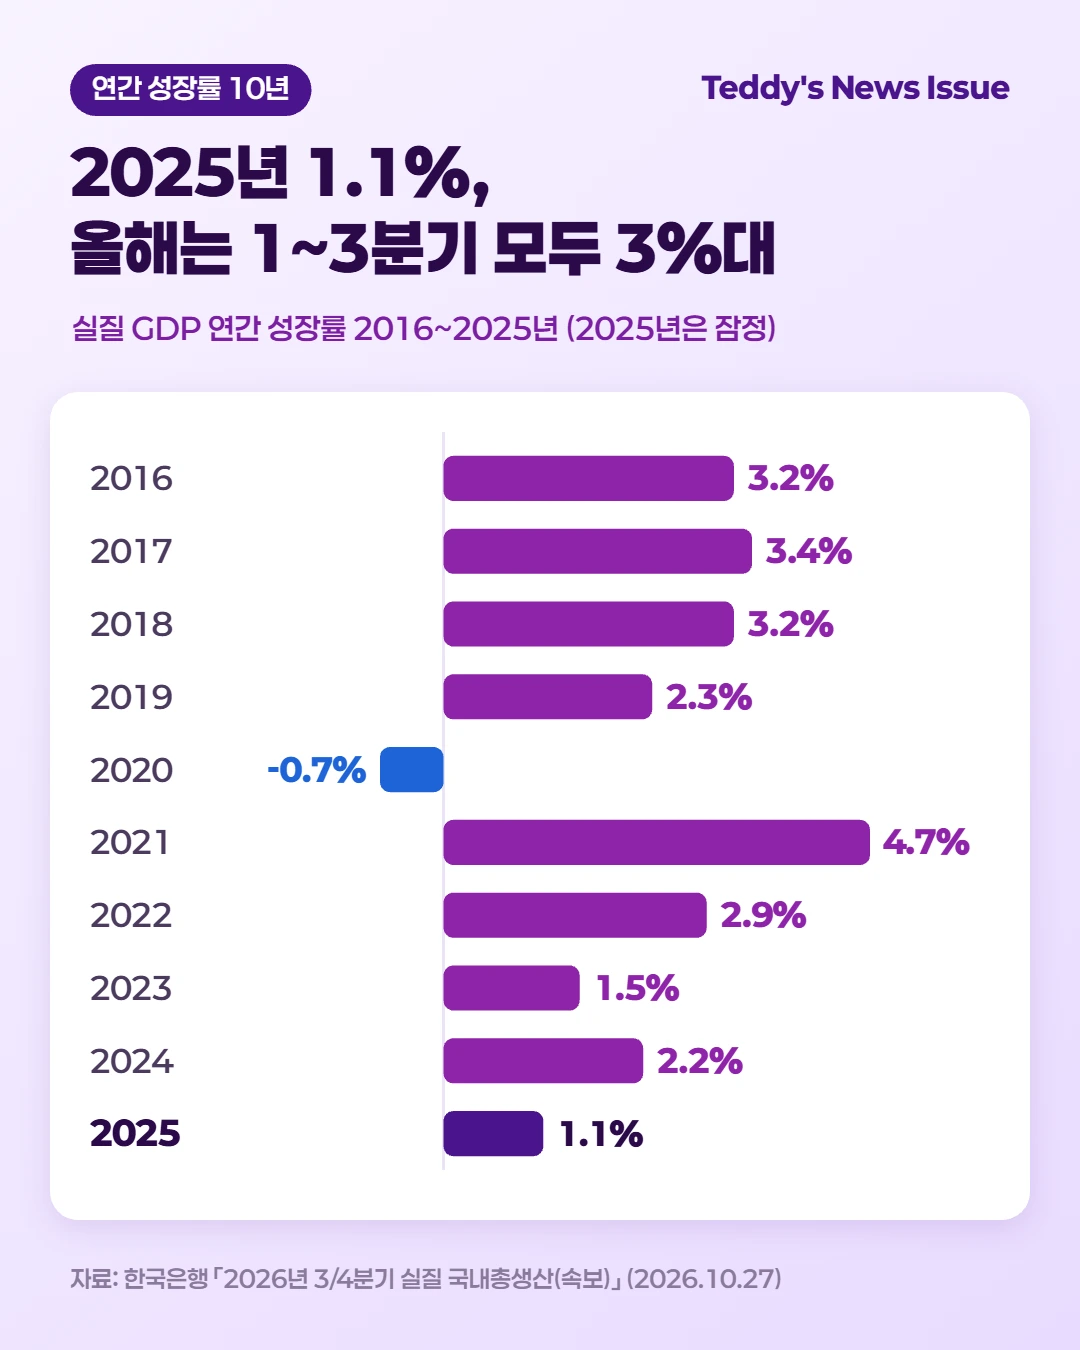
2025년 연간 성장률은 1.1%(잠정)였습니다. 2024년 2.2%, 2023년 1.5%로 최근 몇 년은 2% 안팎에 머물렀죠. 지난 10년 중 3%를 넘긴 해는 2016년(3.2%), 2017년(3.4%), 2018년(3.2%), 2021년(4.7%) 네 번뿐이에요.
올해는 분위기가 다릅니다. 전년동기대비 성장률이 1분기 3.8%, 2분기 3.7%, 3분기 3.4%로 세 분기 내리 3%대를 지켰어요. 전기대비로 봐도 1분기 1.8%, 2분기 0.6%, 3분기 1.0%로 한 번도 마이너스가 없었고요.
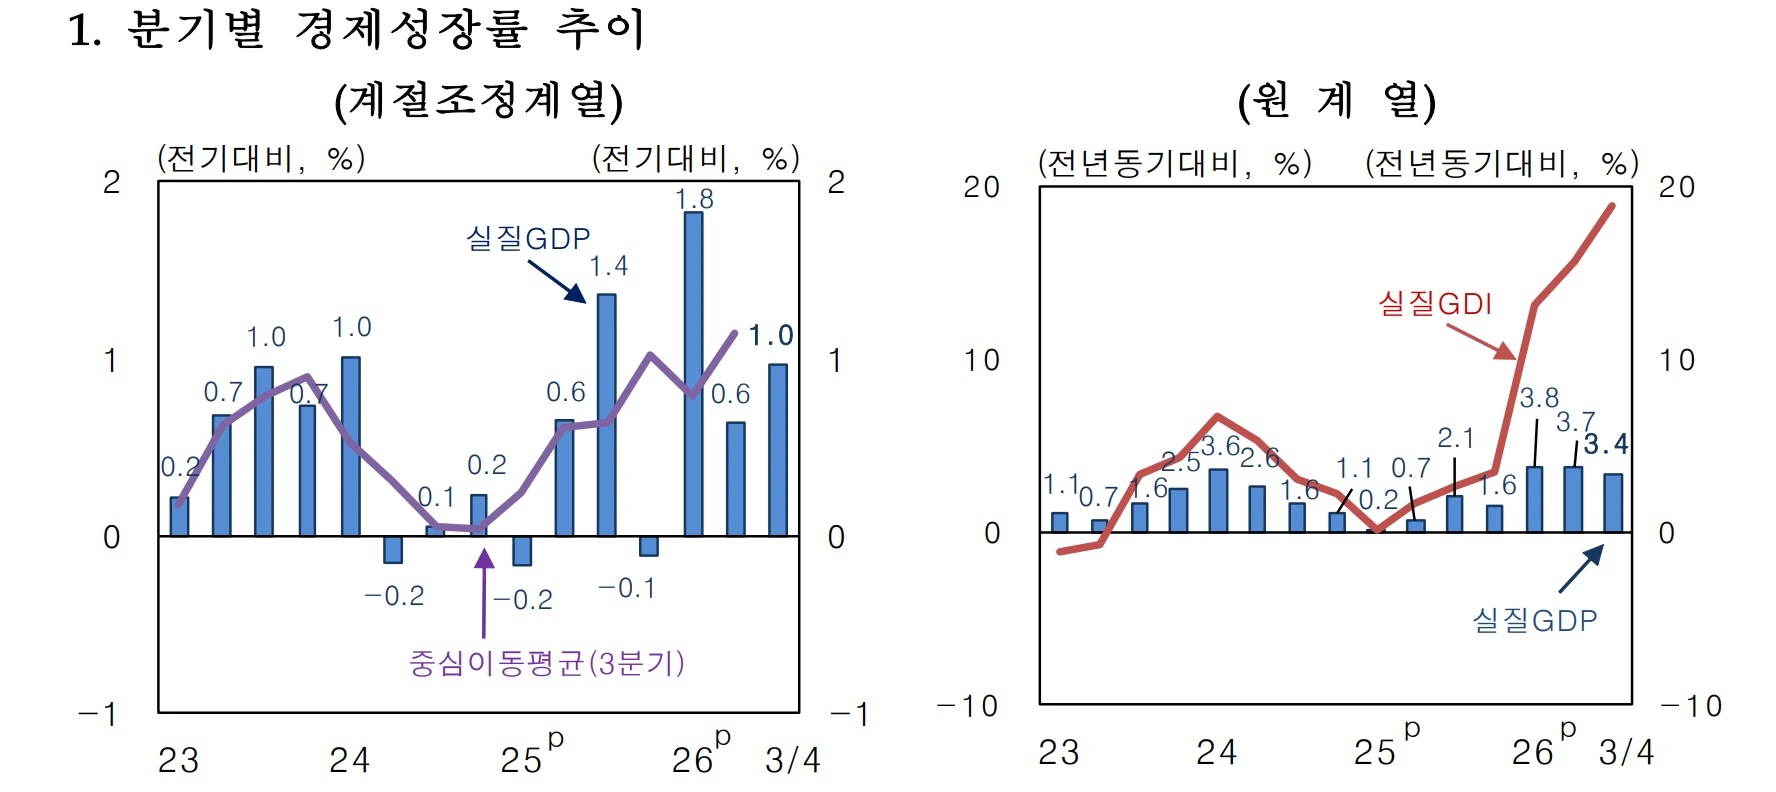
한국은행 자료의 그래프를 보면 차이가 한눈에 들어와요. 왼쪽 막대(전기대비)는 2025년까지 마이너스와 플러스를 오갔지만, 오른쪽 그래프에서 실질 GDI 선은 2026년 들어 거의 수직으로 솟구쳤습니다.
지난 분기 숫자도 짚어 볼 만해요. 2분기 성장률은 7월 속보치 0.6%가 9월 잠정치에서도 0.6%로 그대로였습니다. 이번 1.0%도 잠정치에서 크게 바뀌지 않는다면, 올해 성장의 바닥은 이미 단단하게 다져진 셈이죠.
2021년과 지금, 뭐가 같고 뭐가 다를까
같은 점: 둘 다 수출이 성장을 끌었어요. 2021년 수출은 11.8% 늘었고, 올해 3분기 수출도 1년 전보다 8.6% 늘었습니다.
다른 점: 2021년엔 민간소비도 3.7% 늘며 함께 달렸어요. 올해 민간소비는 전기대비 1분기 0.6%, 2분기 0.4%, 3분기 -0.2%로 갈수록 힘이 빠지고 있습니다. 수출 엔진은 같은데, 소비라는 두 번째 엔진이 꺼져 가는 모습이에요.
안에서 벌어지는 일: 소득은 18.8% 늘었는데 소비는 줄었다
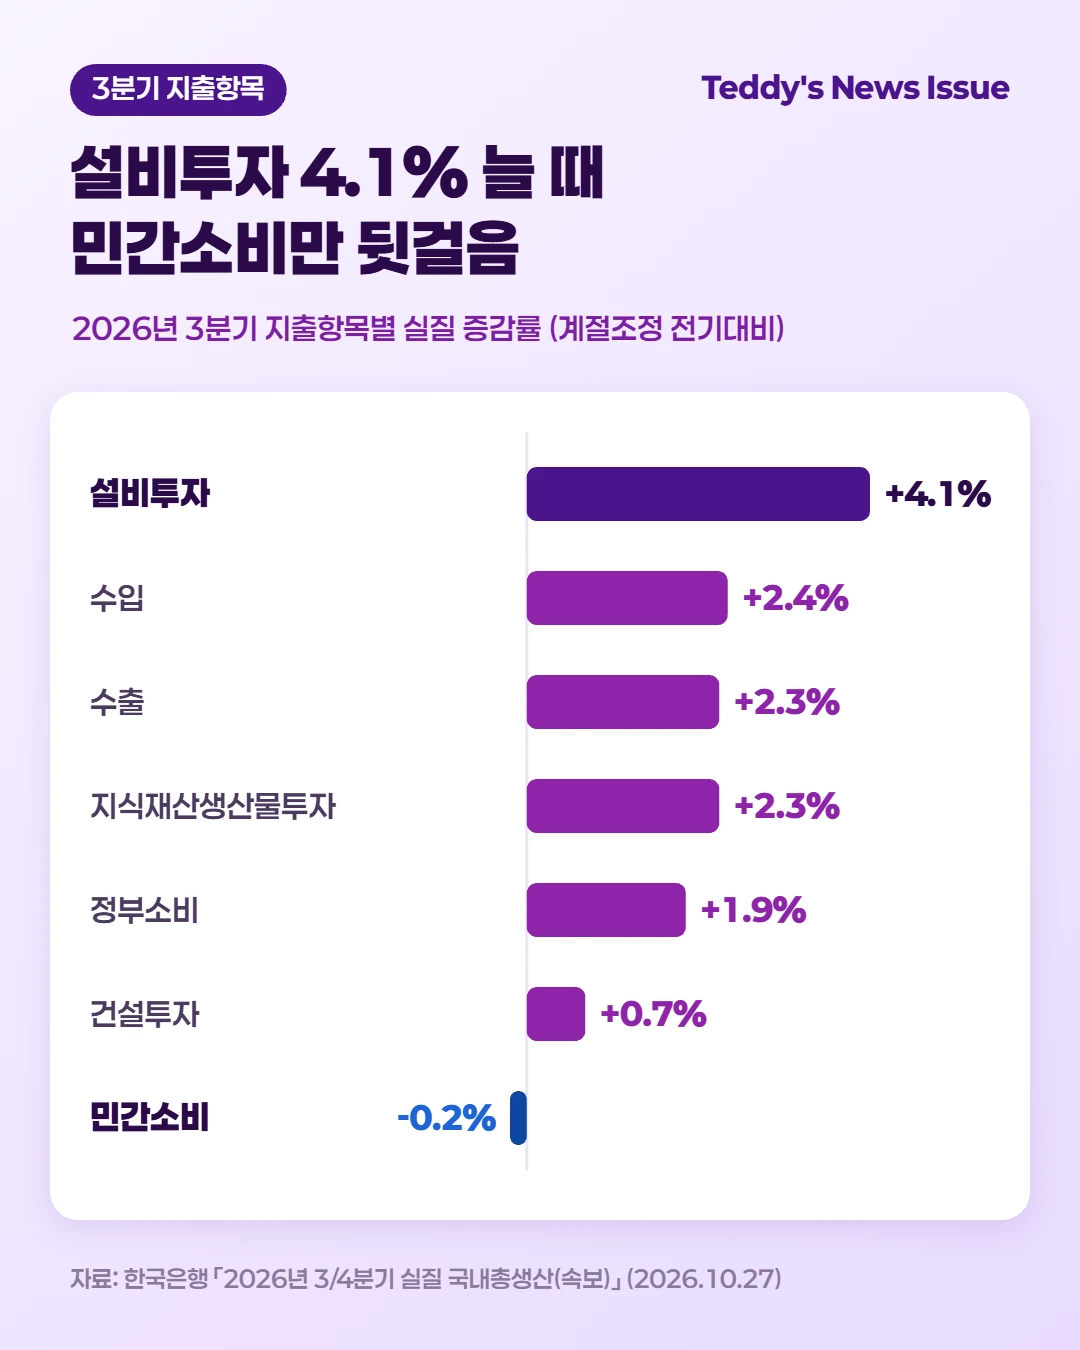
민간소비 -0.2%는 2022년 4분기(-0.1%) 이후 처음 나온 마이너스입니다. 재화(승용차, 가전제품 등)와 서비스(금융, 음식 등)가 모두 줄었어요. 생산 쪽에서도 같은 그림이 보이죠. 서비스업은 0.2% 늘어 2분기(1.0%)보다 크게 둔화했고, 금융 및 보험업(-4.3%), 도소매 및 숙박음식업(-0.4%), 부동산업(-0.2%)이 뒷걸음질했습니다.
반대로 제조업은 컴퓨터, 전자 및 광학기기, 기계 및 장비가 늘어 2.0% 성장했어요. 1년 전과 비교하면 7.0%나 늘었습니다. 건설업도 토목건설 덕에 2.0% 늘었고요.
소득은 18.8%, 생산은 3.4%
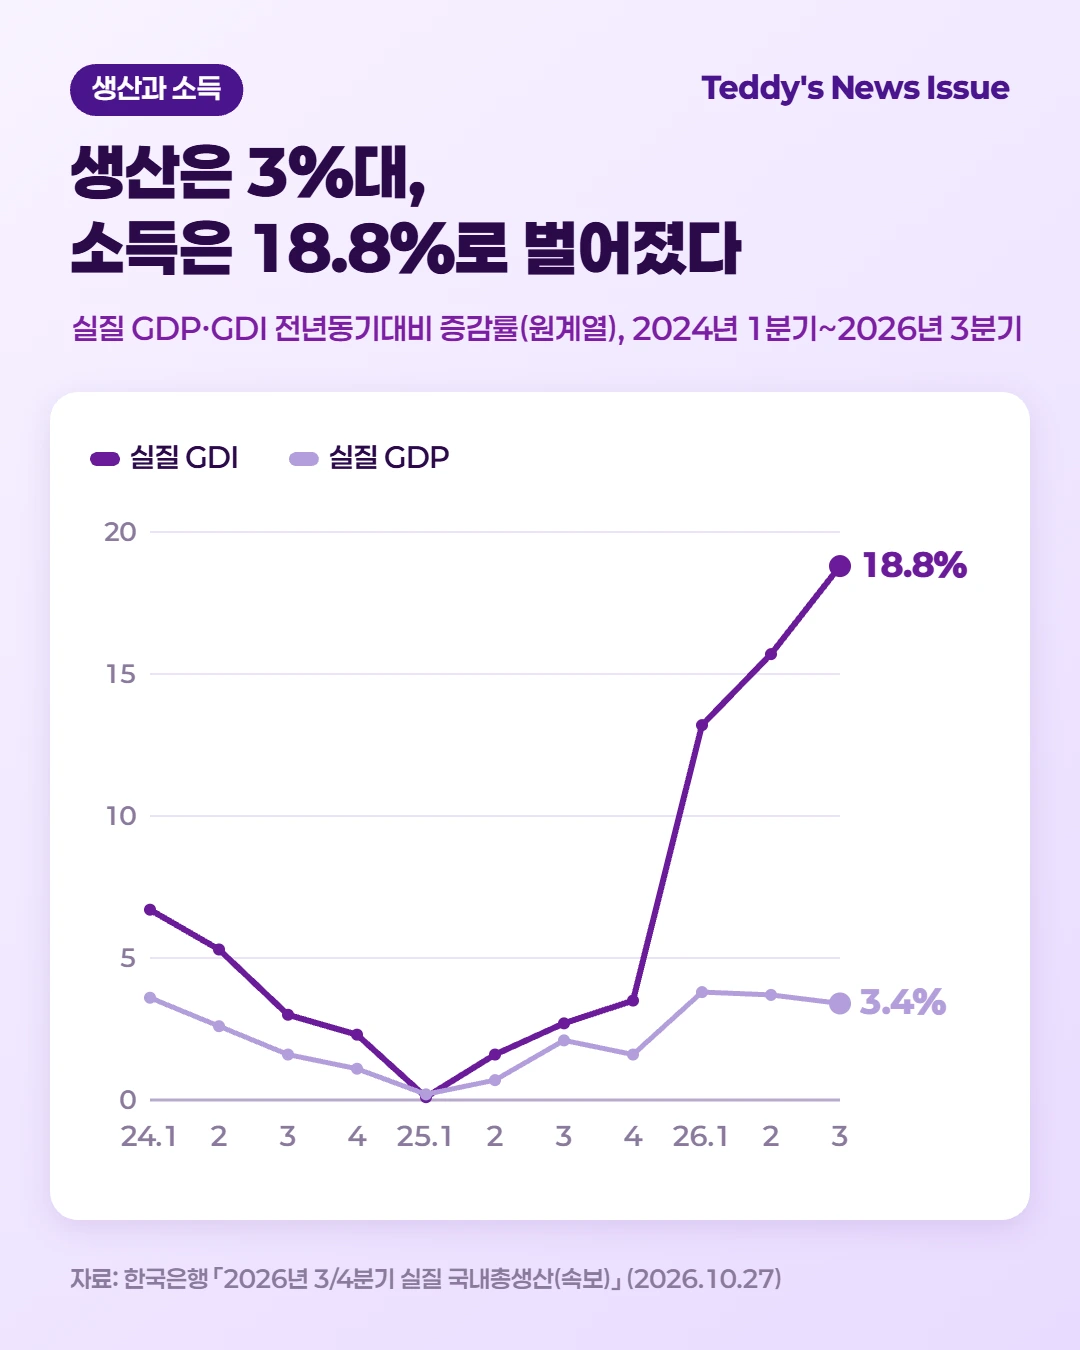
실질 GDI는 1년 전보다 1분기 13.2%, 2분기 15.7%, 3분기 18.8%로 갈수록 가팔라지고 있어요. 같은 기간 실질 GDP는 3.8%, 3.7%, 3.4%였습니다. 3분기 기준으로 두 숫자의 차이는 15.4%p나 되죠.
한국은행 설명에 따르면 실질 GDI는 실질 GDP에 '교역조건 변화에 따른 실질무역손익'을 더한 값입니다. 우리가 파는 물건값이 사 오는 물건값보다 더 오르면, 같은 양을 만들어도 살 수 있는 게 늘어나는 구조예요. 9월 발표된 2분기 잠정치에서도 실질무역이익이 38.7조 원에서 58.5조 원으로 커졌습니다(한국은행 2분기 국민소득 잠정).
곳간은 찼는데, 왜 지갑은 안 열릴까?
'곳간에서 인심 난다'는 속담이 있죠. 넉넉해야 베풀 여유도 생긴다는 뜻이에요. 그 말대로라면 소득이 18.8% 늘었으니 소비도 늘어야 할 것 같은데, 3분기 숫자는 반대로 나왔습니다.
GDI는 나라 전체가 무역으로 얻는 구매력이라, 그 이익은 수출 기업 쪽에 먼저 쌓이는 것으로 보여요. 가계의 지갑까지 내려오려면 임금, 배당, 세금 같은 경로를 거쳐야 해서 시간이 걸리죠. 그 사이 금리와 물가는 지금 당장 가계를 누르고 있고요.
움직이는 힘: 밀어 올리는 힘과 누르는 힘
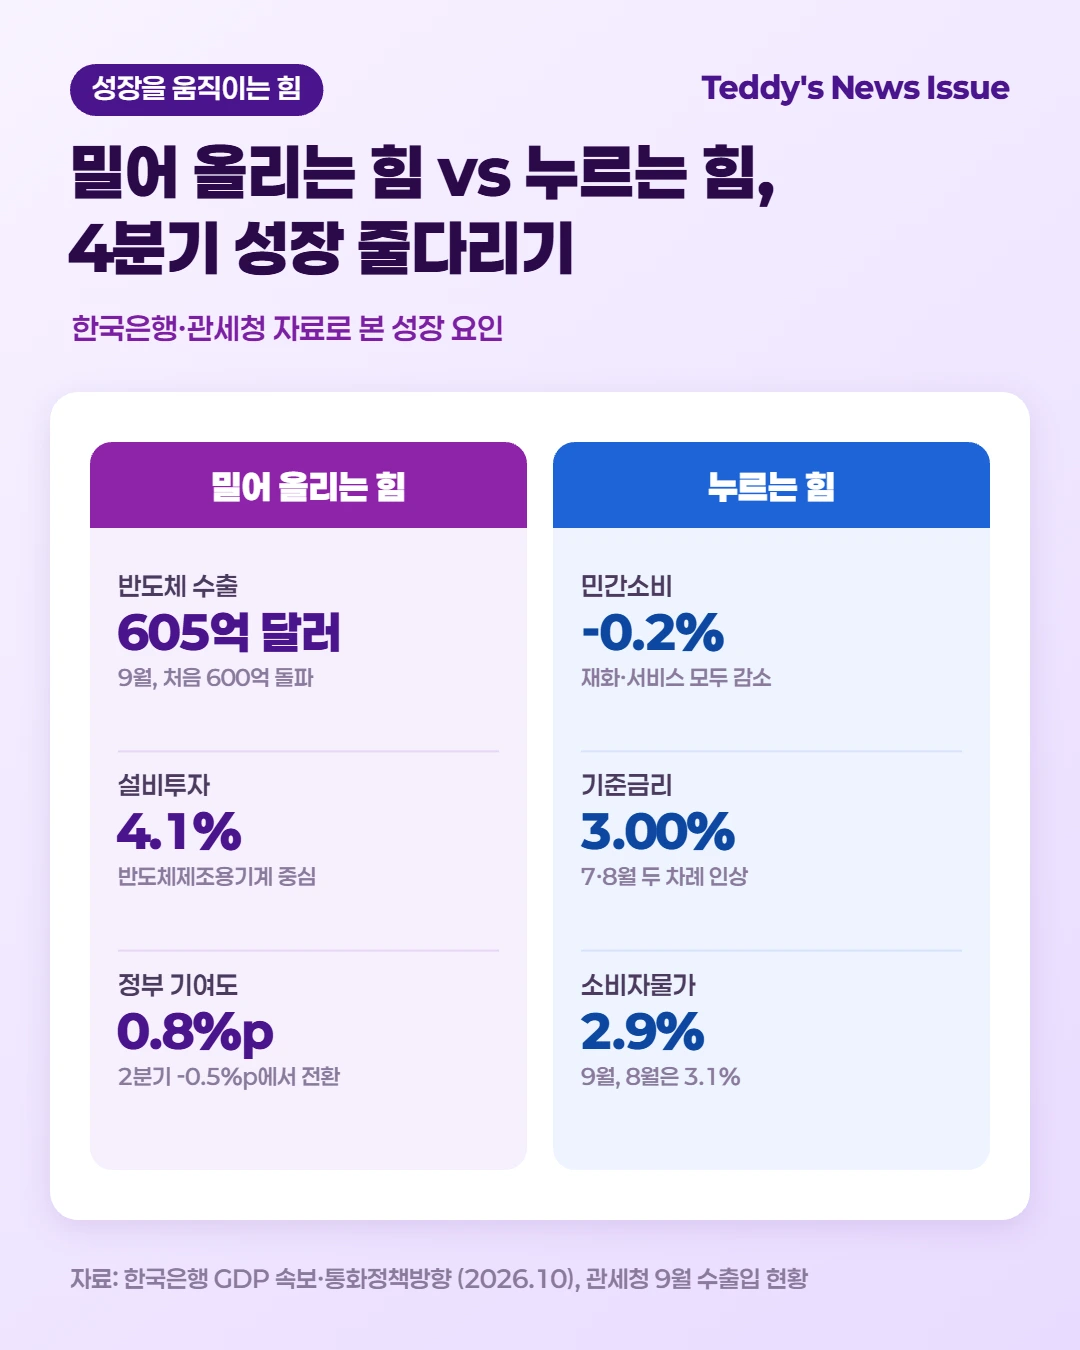
밀어 올리는 힘
- 반도체 수출: 관세청 9월 확정치를 보면 수출은 1,211억 달러로 역대 최대였고, 반도체가 605억 달러로 처음 600억 달러를 넘었습니다.
- 설비투자: 반도체제조용기계 등 기계류를 중심으로 전기대비 4.1%, 1년 전보다 9.4% 늘었어요.
- 정부 지출: 정부소비 1.9% 증가에 정부투자까지 더해 성장기여도 0.8%p를 만들었습니다.
누르는 힘
- 약해진 소비: 민간소비가 -0.2%로 돌아섰고, 성장기여도도 -0.1%p였어요.
- 금리 부담: 한국은행은 7월 2.75%, 8월 3.00%로 기준금리를 두 차례 올린 뒤 10월 22일 동결했습니다. 은행 주택담보대출 금리(신규취급액 기준)는 8월 4.66%로, 2025년 12월(4.23%)보다 높아요(한국은행).
- 물가: 9월 소비자물가는 2.9%로 8월(3.1%)보다 낮아졌지만 여전히 높은 편입니다(한국은행 통화정책방향 자료).
당장 작동하는 힘, 천천히 번지는 힘
반도체 수출과 설비투자는 지금 숫자를 바로 끌어올리는 힘이에요. 반면 금리 인상의 효과는 이자 부담을 통해 몇 분기에 걸쳐 가계로 번지죠.
정부의 몫은 분기마다 크게 출렁입니다. 2025년엔 분기별 0.0%p, 0.2%p, 0.5%p, 0.0%p였고, 올해는 -0.1%p, -0.5%p, 0.8%p였어요. 3분기처럼 정부가 크게 메워 준 분기가 다음 분기에도 이어진다고 기대하긴 어렵습니다.
앞으로 성장률: 올해 3%대는 굳어지고, 소비 회복은 더딜 듯
지금까지 본 숫자를 한데 모으면, 남은 4분기와 올해 성적표는 이렇게 그려질 가능성이 커 보여요.
① 올해 연간 성장률은 한국은행 8월 전망(3.3%)을 웃돌 가능성이 높아요
1~3분기 전년동기대비 성장률이 3.8%, 3.7%, 3.4%로 모두 3.3%보다 높았습니다. 한국은행도 10월 통화정책방향에서 올해 성장률이 8월 전망치를 "상당폭 상회"할 것으로 봤어요.
IMF도 10월 세계경제전망에서 한국의 올해 성장률을 3.3%로 올렸죠. 비교 대상인 2025년 4분기 성장률이 전기대비 -0.1%로 낮았다는 점도 4분기 전년동기대비 숫자에는 유리합니다.
② 4분기에도 성장을 끄는 건 소비가 아니라 수출과 투자일 거예요
민간소비는 1분기 0.6%, 2분기 0.4%, 3분기 -0.2%로 세 분기째 힘이 빠졌어요. 기준금리 3.00%, 주택담보대출 금리 4.66%(8월)라는 부담도 그대로입니다.
반면 9월 반도체 수출은 605억 달러로 처음 600억 달러를 넘었고, 설비투자는 3분기에 4.1% 늘었어요. 엔진의 힘이 한쪽으로 쏠린 구조가 한 분기 만에 바뀌긴 어렵죠.
③ 실질 GDI는 4분기에도 GDP보다 훨씬 빠르게 늘 거예요
GDI 증가율(전년동기대비)은 13.2%, 15.7%, 18.8%로 세 분기 연속 커졌습니다. 2분기 실질무역이익은 38.7조 원에서 58.5조 원으로 불어났고요.
9월 반도체 수출이 처음 600억 달러를 넘은 만큼, 교역조건에서 나오는 이익이 한 분기 만에 사라질 가능성은 낮아 보여요.
한 줄로 줄이면, 성장 숫자는 3%대로 좋지만 가계가 느끼는 온기는 그보다 한참 늦게 올 겁니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 12월 초 나오는 3분기 국민소득(잠정)에서 1.0% 성장률이 큰 폭으로 낮아지면, "3.3%를 웃돈다"는 그림을 다시 봐야 해요.
- 11월 초 발표되는 10월 수출입 동향에서 반도체 수출이 1년 전보다 줄면 ①번과 ③번 모두 흔들립니다.
- 2027년 1월 4분기 속보에서 민간소비 성장기여도가 수출 기여도를 앞서면, ②번은 틀린 그림이에요.
- 같은 발표에서 실질 GDI 증가율(전년동기대비)이 10% 아래로 내려오면 ③번을 고쳐야 합니다.
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 11월 26일 | 한국은행 금융통화위원회 (기준금리 결정) |
| 2026년 12월 초 (예정) | 2026년 3분기 국민소득(잠정), 분기 종료 후 70일 이내 |
| 2027년 1월 (예정) | 2026년 4분기 및 연간 실질 GDP(속보), 분기 종료 후 28일 이내 |
정리하며
Q 3분기 경제성장률은 얼마인가요?
실질 GDP 기준으로 전기대비 1.0%, 전년동기대비 3.4% 성장했어요. 2분기 전기대비 성장률은 0.6%였습니다.
Q 이번 성장은 누가 이끌었나요?
성장기여도로 보면 정부가 0.8%p, 민간이 0.2%p예요. 2분기에는 민간 1.1%p, 정부 -0.5%p로 정반대였죠.
Q 민간소비는 왜 줄었나요?
한국은행은 승용차·가전제품 같은 재화와 금융·음식 같은 서비스가 모두 줄었다고 밝혔어요. 민간소비 마이너스는 2022년 4분기 이후 처음입니다.
Q GDI가 18.8%나 늘었는데 GDP는 왜 3.4%뿐인가요?
실질 GDI는 실질 GDP에 교역조건 변화에 따른 실질무역손익을 더한 값이에요. 파는 물건값이 사는 물건값보다 더 오르면 생산보다 소득이 더 크게 늘어납니다.
Q 이 숫자는 바뀔 수 있나요?
네. 속보치는 분기 마지막 달 실적을 다 반영하지 못해서, 분기 종료 후 70일 이내에 나오는 잠정치에서 달라질 수 있어요.
Q 앞으로 어떻게 될까요?
올해 연간 성장률은 한국은행 8월 전망(3.3%)을 웃돌 가능성이 높아요. 다만 4분기에도 성장은 수출과 투자가 끌고, 소비 회복은 더딜 것으로 보입니다.
마무리
3분기 한국 경제는 1.0% 성장했습니다. 반도체가 벌어 온 소득은 18.8%나 불었지만, 그 온기가 가계의 지갑까지는 아직 닿지 못했어요.
곳간은 이미 찼습니다. 이제는 인심이 날 차례죠.
성장률 숫자와 내 체감이 다르다면, 그 간극이 어디서 오는지부터 보면 돼요. 2027년 1월 4분기 속보가 나오면, 오늘 그린 흐름이 맞았는지 숫자로 다시 맞춰 볼게요.


댓글