2025년 4월 주택 통계 분석: 회복의 신호일까, 착시일까?
2025년 4월 주택 공급·거래·미분양 등 전반적인 흐름을 통계로 살펴봅니다. 시장의 구조적 변화와 단기 지표 간 괴리를 함께 짚어보세요.
이번 글에서는 국토교통부가 발표한 ‘2025년 4월 주택 통계’를 기반으로, 주택 인허가부터 준공, 분양, 거래, 미분양 현황까지 시장 전반의 흐름을 종합 정리합니다. 지역별 격차와 공급-수요 간 불균형이 어떻게 나타나고 있는지, 또한 각 지표가 말하는 바가 무엇인지 정량 데이터를 중심으로 분석했습니다.
목차
1. 주택 인허가 동향과 지역별 편차
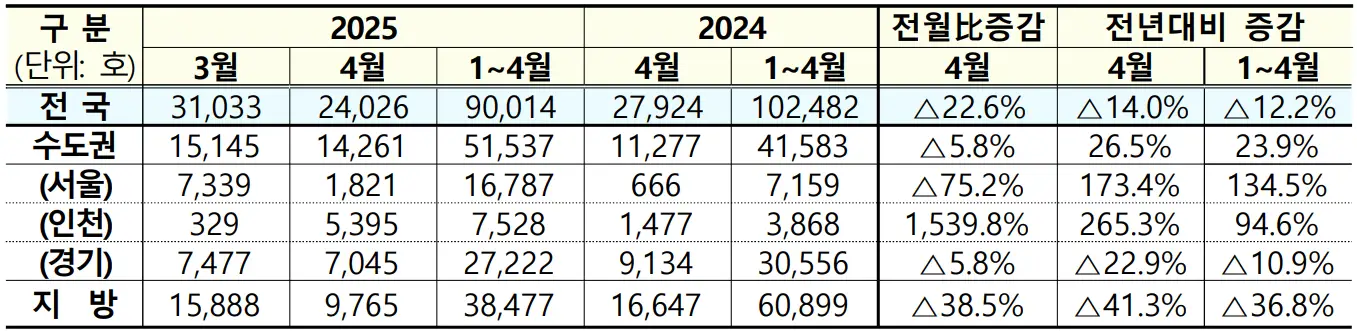
2025년 4월 전국 주택 인허가 물량은 24,026호로 전월 대비 22.6% 감소하였습니다. 특히 지방의 감소폭이 38.5%로 두드러졌고, 수도권은 5.8% 소폭 하락에 그쳤습니다. 서울만 놓고 보면, 인허가 건수가 전년동월 대비 173.4%나 증가한 1,821호를 기록했죠.
이는 주택 공급계획의 지역별 불균형을 보여주는 신호일 수 있으며, 서울과 인천 일부 지역의 재개발·재건축 프로젝트 재개가 반영된 결과로도 해석됩니다. 하지만 지방의 인허가 물량 감소는 중장기적으로 지역 간 주택공급 격차를 심화시킬 우려가 있어 보입니다.
2. 착공량 급증의 의미: 회복인가, 반짝인가?
4월 전국 착공량은 25,044호로 전월 대비 무려 81.8% 증가했습니다. 특히 수도권은 97.9%나 증가하면서, 대기 중이던 프로젝트가 한꺼번에 시작된 흐름으로 보입니다. 서울의 착공량은 전년동월 대비 240.6% 상승한 3,692호였습니다.
| 지역 | 착공량 | 전월比 | 전년동월比 |
|---|---|---|---|
| 전국 | 25,044호 | +81.8% | -42.9% |
| 서울 | 3,692호 | +113.8% | +240.6% |
| 지방 | 6,692호 | +48.6% | -54.6% |
3. 분양시장 점검: 수도권 독주, 지방 침체
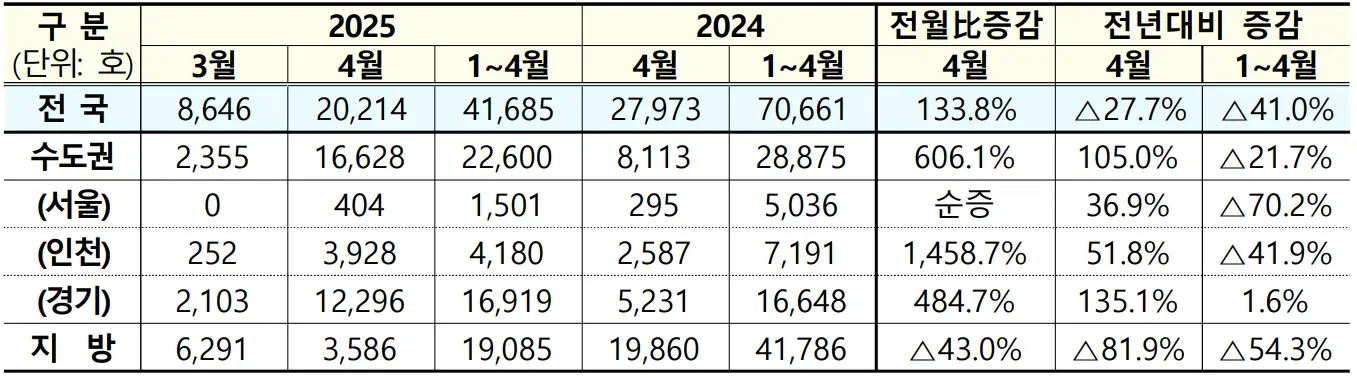
2025년 4월 분양승인 실적은 총 20,214호로 전월 대비 133.8% 급증했지만, 전년동월 대비로는 27.7% 감소한 수치입니다. 수도권이 전체의 82% 이상을 차지하며 분양시장을 이끌고 있지만, 지방은 같은 기간 동안 43% 감소하며 침체의 골이 깊어지고 있습니다.
- 수도권 분양 증가율: +606.1%
- 서울 분양 물량: 404호 (전년동월 대비 +36.9%)
- 지방 분양 물량 감소율: -81.9%
4. 준공 주택 증가, 입주 경쟁 본격화?
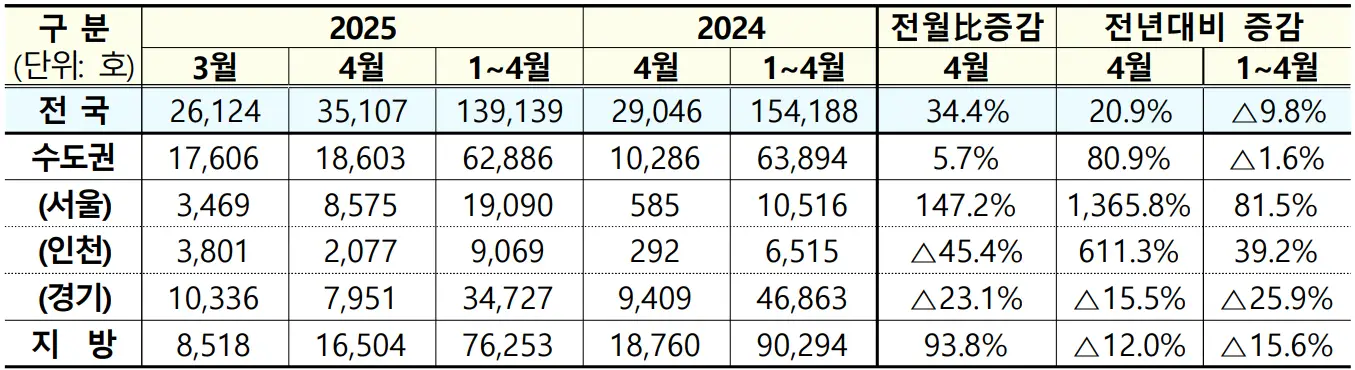
2025년 4월, 전국 주택 준공 실적은 35,107호로 전월 대비 34.4% 증가했습니다. 수도권 중 서울은 8,575호로 전년동월 대비 무려 1,365.8% 상승하는 폭발적인 증가를 보였는데요, 이는 작년 공급 지연 물량이 한꺼번에 입주로 이어졌기 때문으로 분석됩니다.
지방 또한 전월 대비 93.8% 급증하며 16,504호가 입주하였으나, 전년동기 대비로는 여전히 12% 감소한 수치입니다. 아파트 입주가 대부분이지만, 비아파트는 지속적인 감소세를 보이며 시장 내 선호 양극화가 심화되는 양상입니다.
5. 미분양 추이로 본 시장의 체감 심리

4월 말 기준 전국 미분양 주택은 67,793호로 집계됐습니다. 전월 대비 1.6% 소폭 감소했지만, 준공 후 미분양은 오히려 5.2% 증가해 26,422호로 나타났습니다. 특히 지방에서만 21,897호가 분양되지 못한 채 시장에 남아있다는 점이 우려를 자아냅니다.
| 구분 | 전체 미분양 | 준공후 미분양 |
|---|---|---|
| 수도권 | 15,905호 | 4,525호 |
| 지방 | 51,888호 | 21,897호 |
6. 매매·전월세 거래량, 진짜 회복일까?
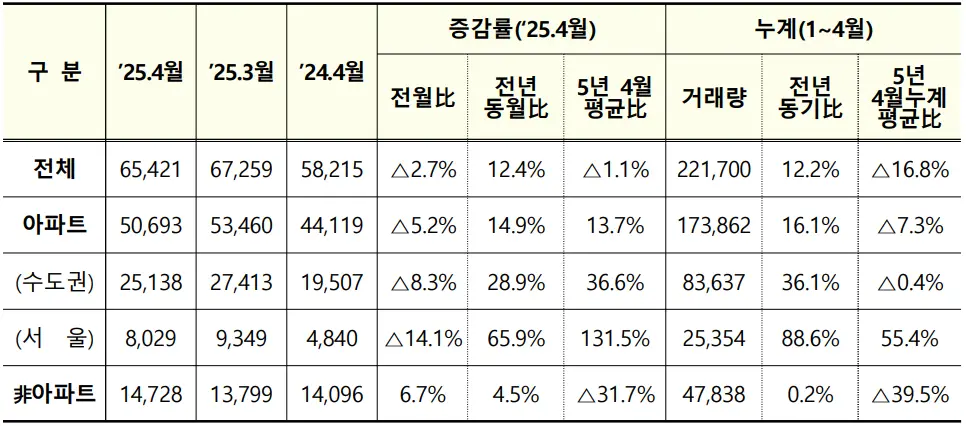
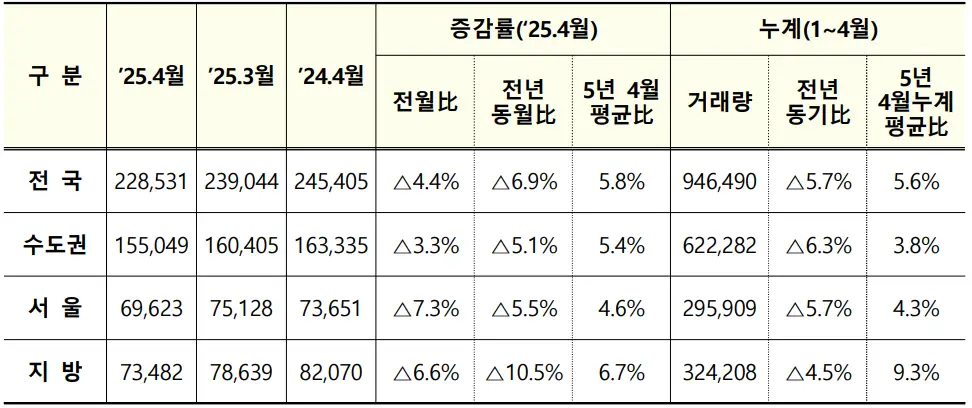
4월 주택 매매 거래량은 65,421건으로 전월 대비 2.7% 감소했지만, 전년동월보다는 12.4% 증가했습니다. 이 중 서울 아파트는 전월 대비 14.1% 줄었지만, 전년동월 대비로는 무려 65.9% 증가한 점이 눈에 띕니다. 전월세 거래량은 전국 기준 228,531건으로 전월 대비 4.4% 감소하였고, 비아파트 중심의 하락세가 두드러졌습니다.
- 서울 매매거래량: 12,017건 (전년동월比 +52.2%)
- 서울 전월세 거래량: 69,623건 (전년동월比 -5.5%)
- 아파트 거래비중 상승세 지속
- 비아파트 수요는 뚜렷한 감소세
정리하며
3월 대기하던 물량들이 한꺼번에 착공에 들어가면서 착공량이 급증했습니다. 특히 수도권과 서울 지역이 주도했습니다.
표면적으로는 감소했지만, 준공후 미분양은 증가해 우려를 낳고 있습니다.
재개발·재건축 해제지역 재승인 등의 행정 처리 영향이 컸습니다.
모든 지표에서 아파트 중심으로 수요와 공급이 재편되는 추세입니다.
계절적 비수기와 함께 금리 변수, 계약갱신 종료 효과가 복합적으로 작용하고 있습니다.
아파트 위주의 거래 집중과 갭투자 감소세로 미루어볼 때 실수요자 거래가 늘어난 것으로 분석됩니다.
마무리
4월 주택 통계를 통해 알 수 있는 핵심은, 공급지표는 일부 회복세를 보이고 있지만 수요 지표는 여전히 제한적이며 지역 간 양극화가 두드러지고 있다는 점입니다. 정책, 금리, 경기 등의 외생 변수와 맞물려 하반기 주택 시장은 더욱 복잡한 흐름을 보일 가능성이 높습니다. 관련 지표를 면밀히 살펴보며 중장기적 전망을 세우는 것이 필요합니다.


댓글