2025년 3분기 한국 GDP, 회복 신호인가 착시인가?
전기 대비 1.2% 성장, 서비스업이 끌고 건설이 밀었다 — 이 수치, 정말 회복의 신호일까요?
2025년 10월 28일 발표된 한국은행의 보도자료, ‘2025년 3분기 실질 국내총생산(속보)’을 중심으로, 지금 우리 경제가 어디쯤 와 있는지를 살펴보려 합니다. 전년동기대비 1.7%, 전기대비 1.2% 성장이라는 숫자가 전해주는 메시지는 '성장'만이 아닙니다. 어떤 부문이 이끌었고, 어떤 분야가 여전히 고전 중인지, 그 이면을 함께 뜯어보겠습니다. 그리고 마지막에는 이 흐름이 향후 어떤 파급력을 가질지도 함께 예측해 볼게요.
2025년 3분기 GDP 개요
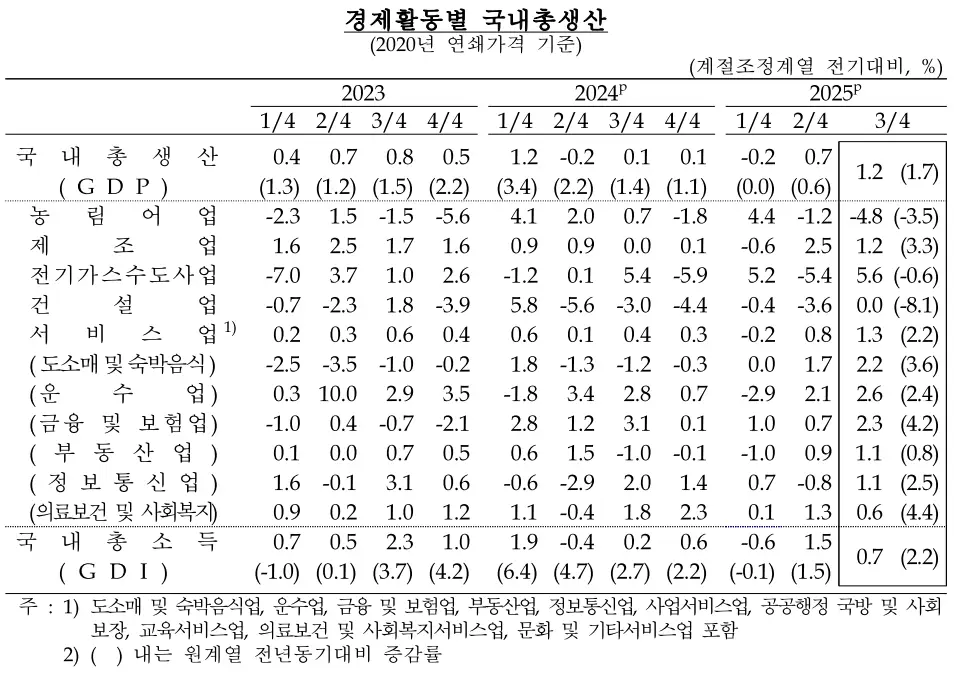
2025년 3분기, 한국의 실질 국내총생산(GDP)은 전기 대비 1.2%, 전년 동기 대비 1.7%의 성장을 기록했습니다. 이는 2분기의 0.7% 성장에 비해 뚜렷한 반등이지만, '기저효과'와 외부 수요 회복이 일부 작용했음을 고려할 필요가 있습니다. 특히 제조업과 서비스업의 동반 상승이 긍정적인 흐름을 보였으며, 정부소비 역시 일정 부분 기여했습니다. 반면, 건설투자와 농림어업 부문은 여전히 마이너스 성장을 보이며 경제 전반의 체력 회복에는 불균형이 있음을 시사합니다.
지출 항목별 성장 분석
지출 측면에서 가장 눈에 띄는 항목은 민간소비입니다. 자동차, 통신기기, 음식·의료 서비스 등 전방위적 소비가 확대되며 1.3% 증가했습니다. 정부소비는 건강보험급여비 중심으로 1.2% 증가했으며, 설비투자 역시 반도체 제조용 기계를 중심으로 2.4% 늘어났습니다. 그러나 건설투자는 건물건설 부진으로 여전히 -0.1% 감소했습니다.
| 지출 항목 | 전기대비 증가율 (%) |
|---|---|
| 민간소비 | 1.3 |
| 정부소비 | 1.2 |
| 설비투자 | 2.4 |
| 건설투자 | -0.1 |
| 수출 | 1.5 |
| 수입 | 1.3 |
경제활동별 부문별 성장
경제활동별로는 서비스업의 약진이 돋보였습니다. 도소매, 숙박음식, 금융보험 등이 상승하며 서비스업 전체는 1.3% 성장했습니다. 반면 농림어업은 재배업 부진으로 4.8% 하락, 건설업은 제자리걸음을 이어갔습니다. 주요 부문별 증감은 다음과 같습니다.
- 제조업: +1.2% (반도체·전자 중심)
- 서비스업: +1.3% (도소매, 금융보험 강세)
- 전기가스수도사업: +5.6%
- 농림어업: -4.8%
- 건설업: 0.0%
GDI와 GDP의 온도차
이번 분기에서도 GDP 대비 GDI가 상대적으로 낮은 증가율을 기록하며 소득과 생산 간 괴리가 드러났습니다. 실질 국내총소득(GDI)은 전기 대비 0.7% 증가하며, 같은 분기의 GDP 성장률(1.2%)을 하회했습니다. 이는 교역조건이 여전히 불리하거나 외환 수지에 악영향을 준 요인이 있음을 시사하며, 소득 측면에서 체감 경기는 GDP만큼 회복되지 않았을 가능성이 큽니다.
건설 부문의 지속된 침체
건설투자는 7분기 연속 감소세를 이어가며, 부동산 경기의 구조적 위기를 여실히 보여주고 있습니다. 특히 건물건설 부문이 지속적으로 위축되었고, 토목건설의 일시적 반등도 전체 흐름을 뒤집기엔 역부족이었습니다. 아래 테이블은 최근 3개 분기 건설 투자 흐름을 정리한 것입니다.
| 분기 | 전기대비 변화율 | 전년동기대비 변화율 |
|---|---|---|
| 2025년 1분기 | -3.1% | -13.3% |
| 2025년 2분기 | -1.2% | -11.4% |
| 2025년 3분기 | -0.1% | -8.2% |
수출 회복세와 향후 전망
수출은 1.5% 증가하며 전 분기의 4.5% 급증에 비해서는 둔화된 모습이지만, 반도체·자동차 등 주요 품목에서 꾸준한 반등세를 유지하고 있습니다. 향후 수출 전망과 관련해 주목해야 할 키워드는 다음과 같습니다.
- 반도체 경기 회복 조짐
- 자동차 수출 호조 지속
- 중동 및 아세안 시장의 수요 확대
- 미중 무역 갈등 완화 여부
정리하며
전기대비 1.2% 성장으로, 2분기의 0.7%보다 개선된 수치입니다. 다만 특정 산업 중심의 성장이라는 점에서 균형 회복은 아닐 수 있습니다.
0.7% 증가로, GDP 대비 낮은 수치를 기록했는데요. 이는 교역조건이 여전히 불리했거나, 수입 가격 상승 등 외부 요인으로 소득 전환율이 낮았다는 뜻입니다.
부동산 경기 침체와 건설비용 상승, 인허가 지연 등의 구조적 요인이 복합적으로 작용해 7분기 연속 마이너스를 이어가고 있습니다.
수출 증가는 특정 대기업 중심이기 때문에 중소기업, 자영업 등 국내 소비 주체에는 직접적인 효과가 적습니다.
경제성장률이 개선되었다는 이유만으로 금리를 내리기는 어렵습니다. 아직 인플레이션 우려와 부동산 시장의 불균형이 존재하기 때문입니다.
마무리
이번 2025년 3분기 GDP 속보치는 우리가 바라보던 경제의 ‘형태’를 다시 한 번 생각하게 만듭니다. 숫자는 분명 회복을 가리키지만, 그 안을 들여다보면 불균형과 불확실성이 여전합니다. 특히 서비스업·수출 부문이 끌고 건설·농림어업 부문이 끌려가는 지금, 수치에 안도하기보다는 구조적인 체질 개선에 더 관심을 가져야 할 시점입니다. 다음 분기에는 과연 이 상승 흐름이 확장될 수 있을지, 아니면 일시적 반등에 그칠지 계속 지켜보겠습니다.


댓글