2025년 11월, 기업 자금 조달의 두 얼굴: 주식은 '활활', 회사채는 '꽁꽁'?
주식 발행이 전월 대비 무려 774%나 폭증했다는 사실, 알고 계셨나요? 반면 기업들은 회사채 발행을 줄이고 단기 자금으로 눈을 돌리고 있습니다. 도대체 시장에 무슨 일이 일어나고 있는 걸까요?
2025년이 저물어가는 지금, 11월 기업들의 자금 조달 성적표가 공개되었습니다. 전체적으로 보면 주식 시장은 IPO와 유상증자 덕분에 뜨거웠던 반면, 회사채 시장은 금리 불확실성 때문인지 차갑게 식어버린 모습이네요. 특히 눈에 띄는 건 단기 자금인 CP와 단기사채가 급증했다는 점인데요. 기업들이 장기적인 투자보다는 당장의 유동성 확보에 집중하고 있다는 신호일까요? 오늘은 금융감독원이 발표한 따끈따끈한 '25.11월중 기업의 직접금융 조달실적' 보고서를 바탕으로, 복잡한 숫자 속에 숨겨진 시장의 흐름을 아주 쉽게 풀어드릴게요.
목차
11월 자금 조달 시장 총평
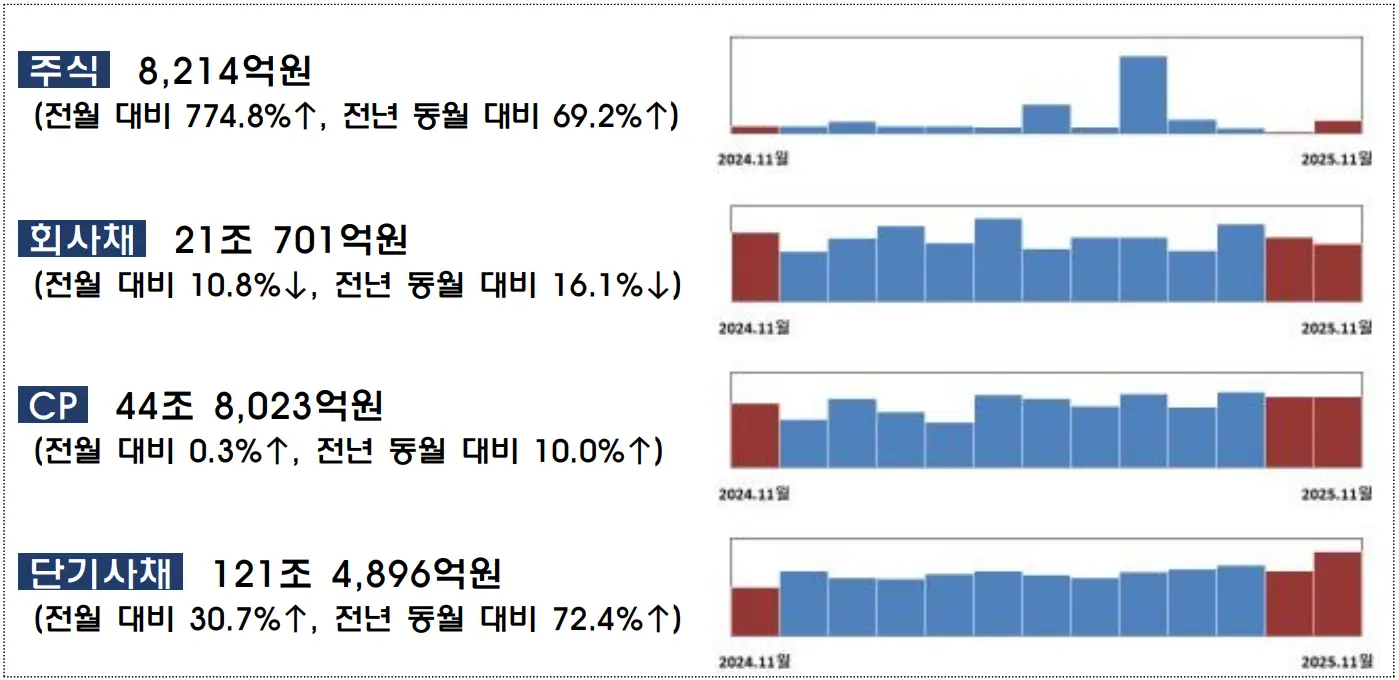
지난 11월, 기업들이 공모를 통해 조달한 주식과 회사채의 총액은 21조 8,915억 원이었습니다. 10월과 비교하면 약 1조 8,135억 원, 비율로 따지면 7.6% 정도 줄어든 수치예요. 그런데 재미있는 건, 주식 발행은 전월 대비 무려 7,275억 원이나 늘어났다는 점입니다. 퍼센트로 보면 774.8% 증가라니, 정말 놀랍지 않나요? 반면에 회사채는 일반회사채, 금융채, ABS(자산유동화증권) 모두 감소하면서 전체적인 발행 규모를 끌어내렸습니다. 기업들이 장기 자금 조달보다는 단기적인 자금 회전에 더 신경 쓰고 있다는 느낌을 지울 수가 없네요.
주식 시장의 반란: IPO와 유상증자 급증
11월 주식 시장은 그야말로 '활황'이었습니다. 발행 건수는 21건, 금액은 8,214억 원을 기록했는데요. 전월인 10월에 고작 4건, 939억 원에 그쳤던 것과 비교하면 분위기가 완전히 반전되었습니다. 특히 코스닥 상장을 목적으로 한 중·소형 IPO가 14건이나 있었고, 평균 발행 금액도 늘어났다고 해요. 여기에 '로보티즈' 같은 기업이 운영 및 시설 자금 확보를 위해 대규모 유상증자(2,099억 원)를 단행하면서 전체 규모를 키웠습니다.
| 구분 | '25년 10월 | '25년 11월 | 증감률 |
|---|---|---|---|
| 주식 전체 | 939억 원 (4건) | 8,214억 원 (21건) | +774.8% |
| 기업공개(IPO) | 524억 원 (2건) | 4,109억 원 (14건) | +684.0% |
| 유상증자 | 415억 원 (2건) | 4,106억 원 (7건) | +889.4% |
회사채 시장의 위축: 차환 발행 감소
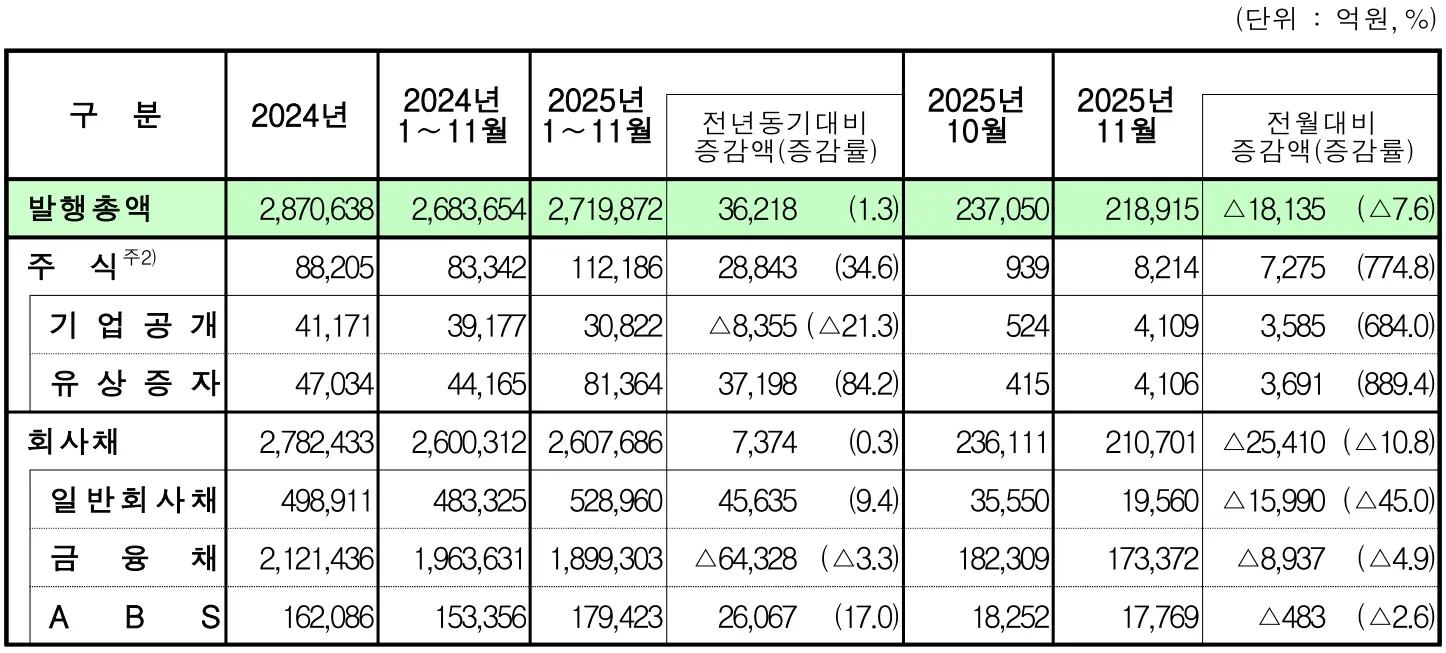
주식 시장과는 다르게 회사채 시장은 찬바람이 불었습니다. 전체 발행 규모가 21조 701억 원으로 전월 대비 10.8%나 감소했거든요. 특히 일반회사채는 30건, 1조 9,560억 원 발행에 그치며 전월 대비 무려 45.0%나 급감했습니다. 금융채도 약 4.9% 감소했고, ABS 역시 2.6% 소폭 줄어들었죠. 왜 이렇게 줄었나 봤더니, 차환 목적의 발행 비중이 72.7%에서 55.7%로 뚝 떨어졌더라고요. 금리 인하를 기다리며 관망하는 걸까요?
- 일반회사채: 1조 9,560억 원 (전월 대비 ▼45.0%) - 가장 큰 폭으로 감소했어요.
- 금융채: 17조 3,372억 원 (전월 대비 ▼4.9%) - 은행채는 늘었지만 금융지주채와 기타금융채가 줄었어요.
- ABS(자산유동화증권): 1조 7,769억 원 (전월 대비 ▼2.6%) - P-CBO는 늘었지만 전체적으론 감소세입니다.
단기 자금으로의 쏠림: CP와 단기사채
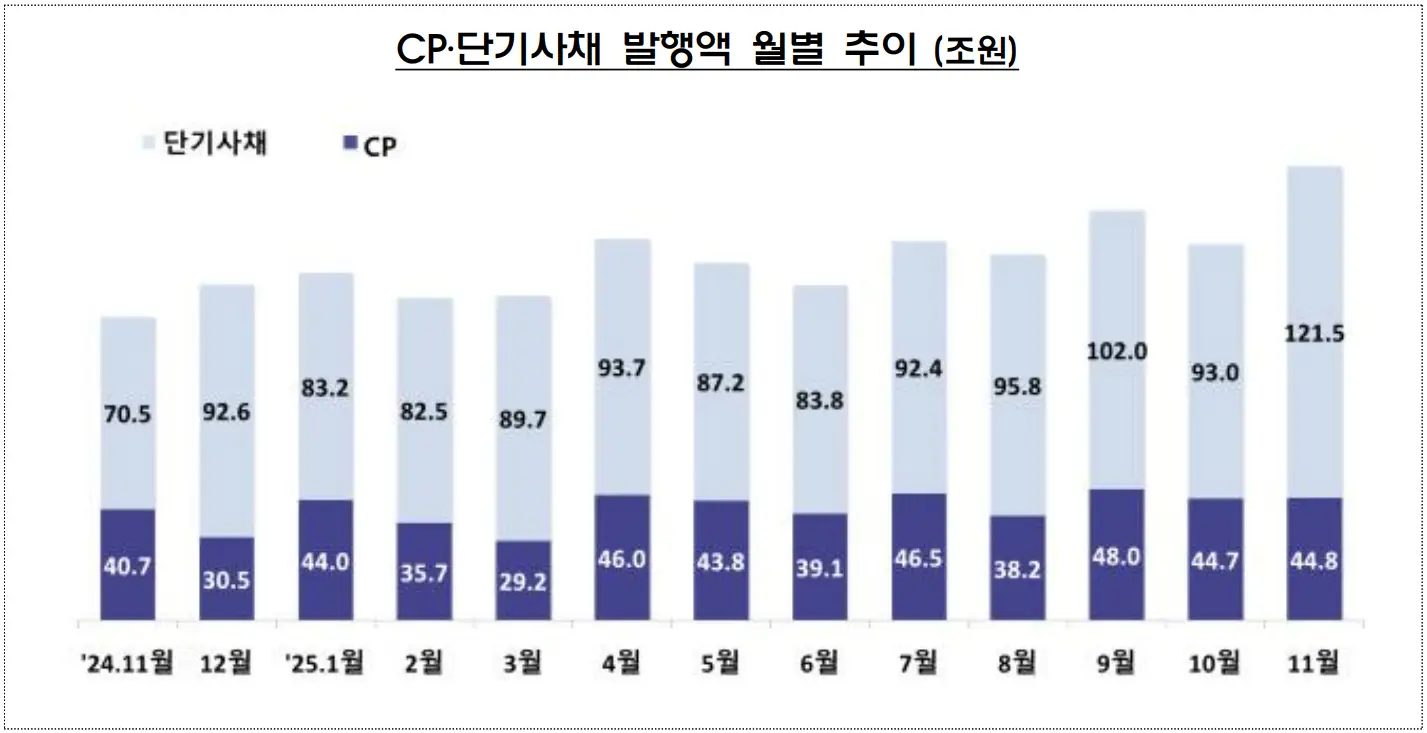
회사채 발행이 주춤한 사이, 기업들은 어디서 돈을 구했을까요? 바로 기업어음(CP)과 단기사채였습니다. 11월 중 CP와 단기사채 발행액은 총 166조 2,919억 원으로 전월 대비 무려 20.8%, 금액으로는 28조 원 넘게 증가했습니다. 특히 단기사채가 30.7%나 급증한 121조 4,896억 원을 기록했는데요. 일반단기사채가 45.5%나 늘어난 걸 보면, 기업들이 연말을 앞두고 급하게 유동성을 확보하려는 움직임이 뚜렷해 보입니다. 장기적인 자금 조달보다는 일단 '소나기는 피하자'는 심리일 수도 있겠네요.
자금 용도와 신용등급별 트렌드 변화
이번 달 일반회사채 발행에서 가장 흥미로운 점은 자금의 '용도'가 바뀌었다는 거예요. 보통은 빚을 갚는 데 쓰는 '차환' 목적이 대부분이었는데, 이번 달에는 운영 및 시설 자금 비중이 늘었습니다. 그리고 신용등급별 양극화도 심해졌어요. 우량 등급인 AA등급 이상 발행 비중은 77.2%로 높아졌지만, A등급은 19.5%로 쪼그라들었죠.
| 자금 용도 | '25년 10월 비중 | '25년 11월 비중 | 변화 포인트 |
|---|---|---|---|
| 차환 (빚 갚기) | 72.7% | 55.7% | ▼ 대폭 감소 |
| 운영 자금 | 16.6% | 22.1% | ▲ 증가 |
| 시설 자금 | 10.7% | 22.2% | ▲ 2배 이상 증가 |
업종별 자금 조달 특징 분석
기업 규모별로 봐도 상황은 엇갈립니다. 대기업은 회사채 발행 규모가 컸지만, 중소기업은 여전히 자금 조달에 어려움을 겪는 모습이었죠. 금융채 내에서도 희비가 갈렸는데요. 할부금융사는 발행을 늘린 반면, 카드사와 증권사는 발행을 줄였습니다.
- 은행채: 8조 9,982억 원으로 전월 대비 10.0% 증가하며 선방했습니다.
- 할부금융사: 전월 대비 1조 9,880억 원이나 증가하며 공격적으로 자금을 확보했습니다.
- 신용카드사: 2조 1,600억 원 감소하며 숨 고르기에 들어갔습니다.
- 중소기업 지원(P-CBO): 중소기업 자금 조달을 돕는 P-CBO 발행은 28.8% 증가해 그나마 숨통을 틔워주었습니다.
두 가지 이유가 겹쳤습니다. 첫째, 코스닥 상장을 위한 중·소형 IPO가 14건으로 활발했고, 둘째, '로보티즈' 같은 기업이 대규모 유상증자(2,099억 원)를 진행하면서 전체 규모를 크게 키웠기 때문입니다.
기존 빚을 갚기 위해 새로 채권을 발행하는 '차환' 수요가 크게 줄었기 때문입니다(72.7%→55.7%). 금리 변동성을 지켜보며 기업들이 장기 부채 확대를 자제한 것으로 보입니다.
연말에는 보통 기업들이 유동성을 확보하려는 경향이 강합니다. 장기 회사채 발행이 여의치 않으니, 만기가 짧은 단기사채 발행을 30.7%나 늘리며 급한 불을 끄는 전략을 택한 것 같습니다.
여전히 어렵습니다. BBB등급 이하 비우량 채권 비중은 3.3%에 불과했고, A등급 비중도 전월 대비 하락했습니다. 투자자들의 안전 자산 선호 심리가 여전하다는 뜻이죠.
은행채 발행은 전월 대비 10.0% 증가한 약 9조 원을 기록했습니다. 다른 금융권이 발행을 줄인 것과는 대조적인 모습입니다.
발행 규모 자체는 줄었지만 상환액보다 발행액이 많아 전체 잔액은 756조 2,263억 원으로 전월 대비 0.8% 증가했습니다. 순발행 기조는 유지되고 있습니다.
마무리
11월 자금 조달 시장을 한마디로 요약하면 '단기화'와 '양극화'라고 할 수 있겠네요. 주식 시장이 반짝 활기를 띠긴 했지만, 기업 자금줄의 핵심인 회사채 시장이 위축되고 단기 자금 의존도가 20% 이상 급증한 건 유의해서 봐야 할 부분입니다. 특히 신용등급이 높은 기업으로만 돈이 몰리는 현상이 뚜렷해지고 있어, 비우량 기업들의 겨울나기가 걱정되기도 합니다. 다가오는 12월과 2026년 초에는 금리 인하 기대감이 실제로 시장에 어떻게 반영될지, 그리고 기업들이 단기 자금을 무사히 장기 자금으로 전환할 수 있을지가 관전 포인트가 될 것 같습니다. 여러분의 투트랙 전략에도 이 흐름을 꼭 참고하시길 바랍니다!


댓글