2025년 1분기 파생결합증권 시장: 반등의 신호인가, 일시적 반작용인가?
2025년 1분기 파생결합증권 시장은 발행 증가와 상환 감소라는 이중 흐름 속에서 의미 있는 구조 변화를 보여주고 있습니다.
이 글은 금융감독원이 발표한 2025년 1분기 파생결합증권 발행 및 운용 현황을 기반으로 작성되었습니다. ELS 및 DLS 발행 규모, 기초자산 구성, 투자자 인수 유형, 헤지 운용 방식 등 시장의 주요 지표들을 분석하고, 그 흐름이 시장에 어떤 함의를 가지는지를 정리합니다. 최근의 구조 변화와 잔액 증가가 단기적인 반등인지, 중장기 회복의 신호인지 파악해 보는 데 중점을 둡니다.
목차
파생결합증권 시장 전체 흐름 요약
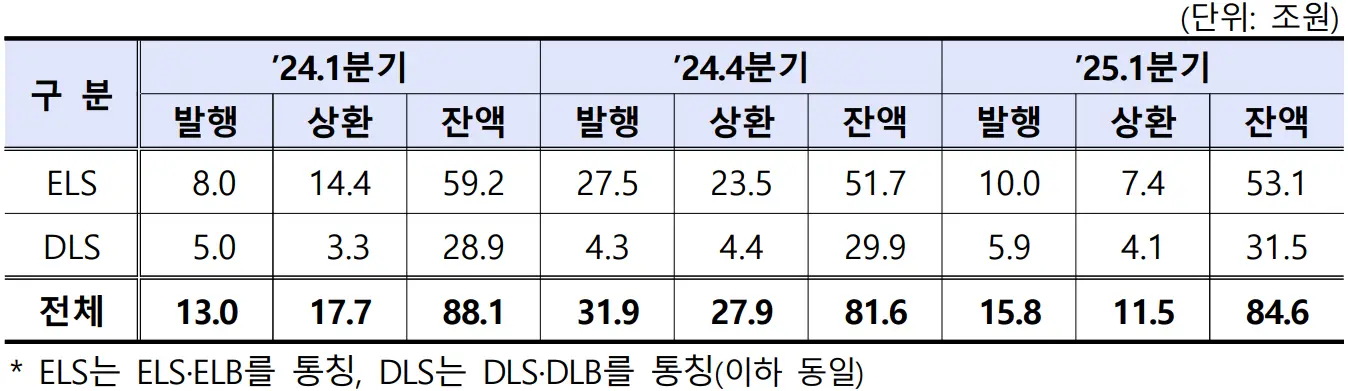
2025년 1분기 파생결합증권 발행액은 15.8조원으로 전년 동기 대비 2.8조원 증가한 반면, 상환액은 11.5조원으로 6.2조원 감소했습니다. 전체적으로 발행이 상환을 초과하면서 잔액은 84.6조원으로 전년 말 대비 3.0조원 늘어났습니다. 이는 홍콩 H지수 사태의 여진에도 불구하고 일부 투자자들의 회귀 움직임이 반영된 결과로 풀이됩니다. 특히 ELS 발행이 전 분기 대비 크게 줄었음에도 불구하고 상환액이 더 크게 감소해 순증을 이뤘다는 점은 눈여겨볼 포인트입니다.
ELS 발행 구조와 투자자 유형별 분석
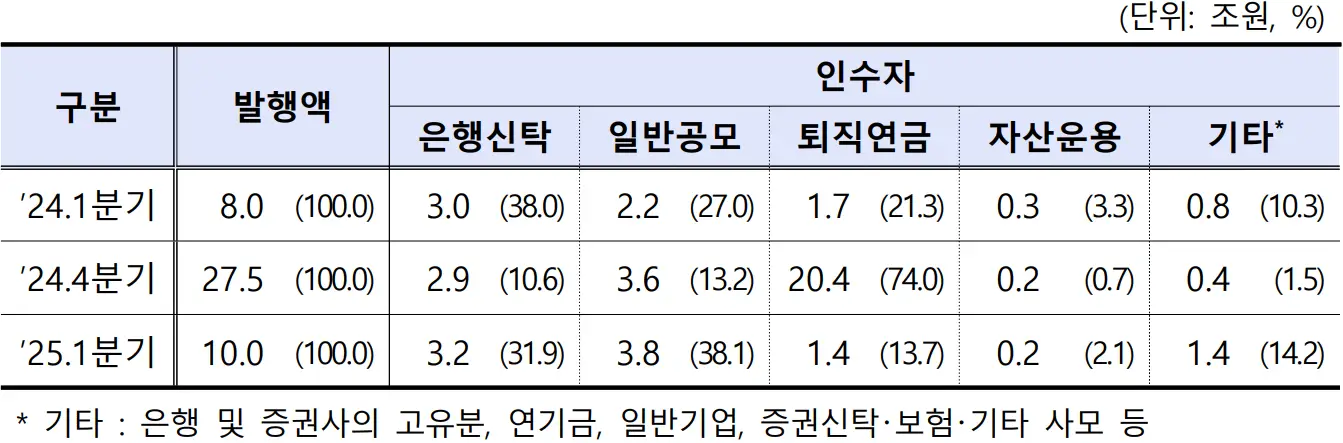
ELS 발행은 10.0조원으로 전년 동기보다 2.0조원 증가했지만 직전 분기인 2024년 4분기와 비교하면 급감했습니다. 이는 퇴직연금 수요가 집중된 연말 효과 이후의 자연스러운 감소로 분석됩니다. 발행 구조상 공모 비중은 83.7%로 전분기 대비 하락했으며, 사모는 16.3%로 소폭 증가했습니다. 투자자 인수 주체로는 일반공모가 38.1%로 가장 컸으며, 은행신탁이 31.9%로 그 뒤를 이었습니다.
| 구분 | 2024.1Q | 2024.4Q | 2025.1Q |
|---|---|---|---|
| ELS 발행액 (조원) | 8.0 | 27.5 | 10.0 |
| 공모 비중 (%) | 86.3 | 97.8 | 83.7 |
기초자산과 상품 구조 변화 추이
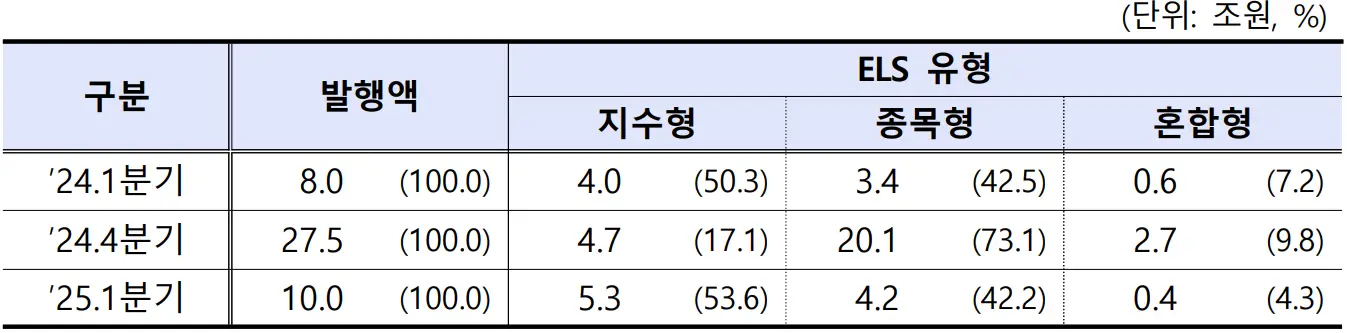
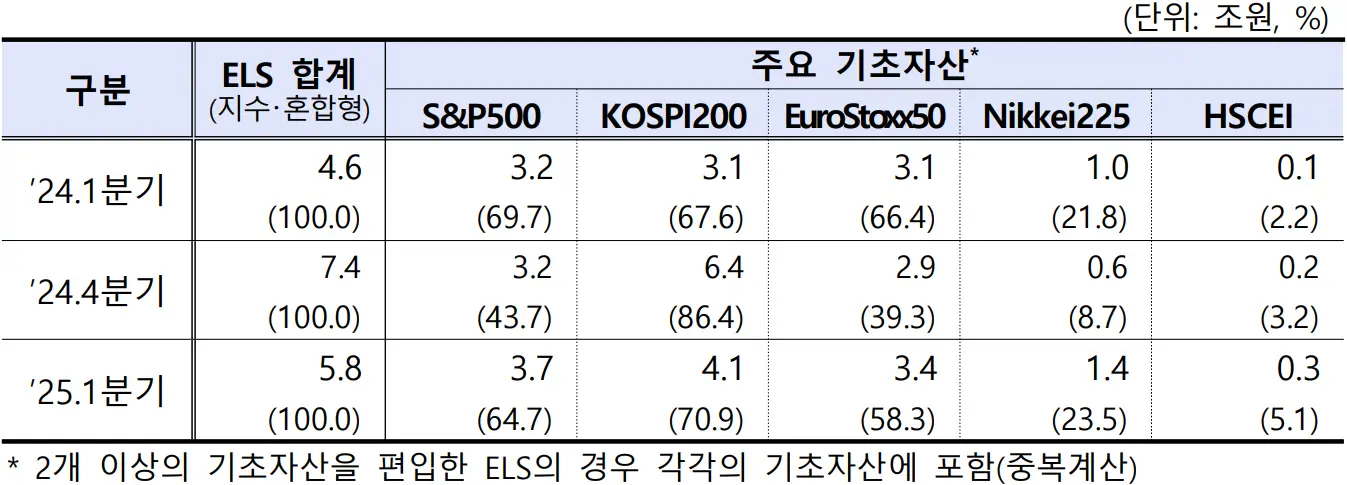
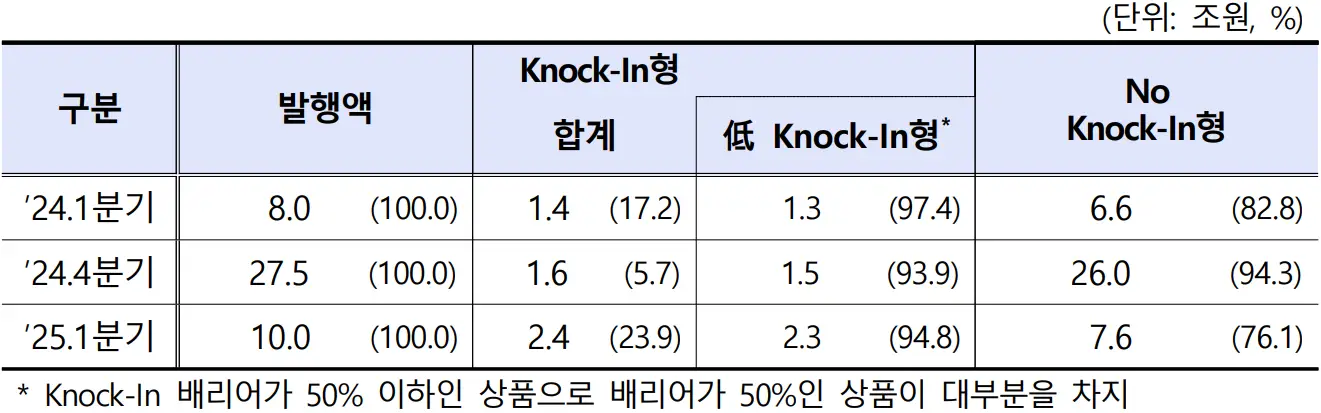
기초자산 측면에서 ELS는 지수형이 여전히 우위를 점하며, KOSPI200이 가장 많은 4.1조원 규모로 발행됐습니다. 혼합형보다 종목형이 줄어든 흐름이며, Knock-In형 구조 비중이 전년 대비 6.7%p 상승한 23.9%에 달했습니다. 다음은 변화 추이에서 주목해야 할 리스트입니다.
- KOSPI200 기초 비중 70.9%로 확대 (전년 67.6%)
- 1개 기초자산 비중 49.5%로 증가세
- 低 Knock-In 구조가 전체 Knock-In형 중 94.8% 차지
DLS 발행 동향과 리스크 포인트
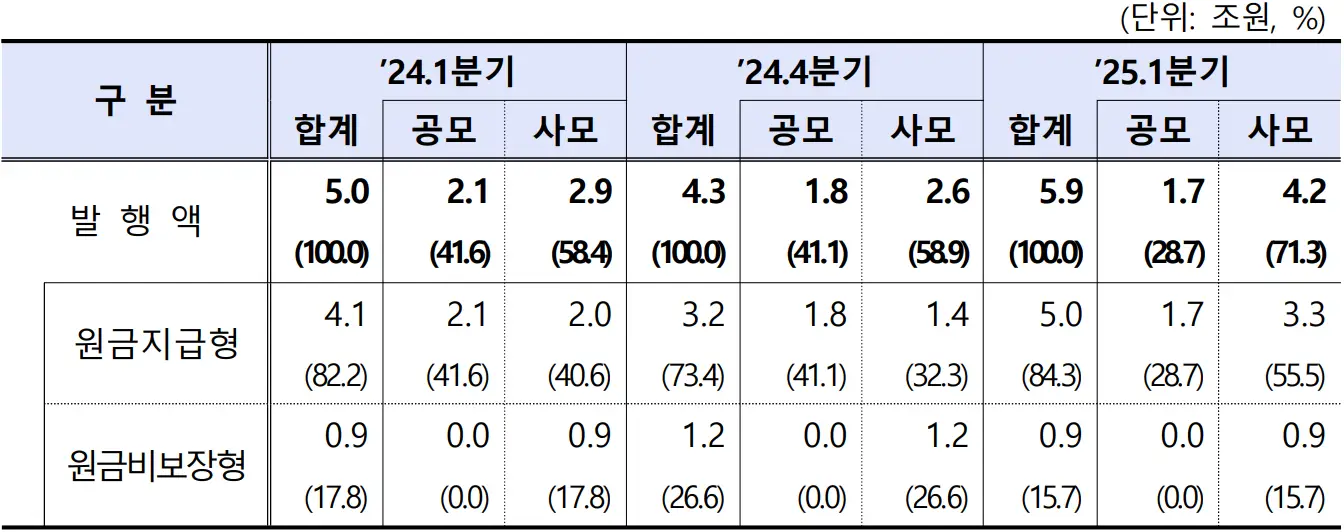
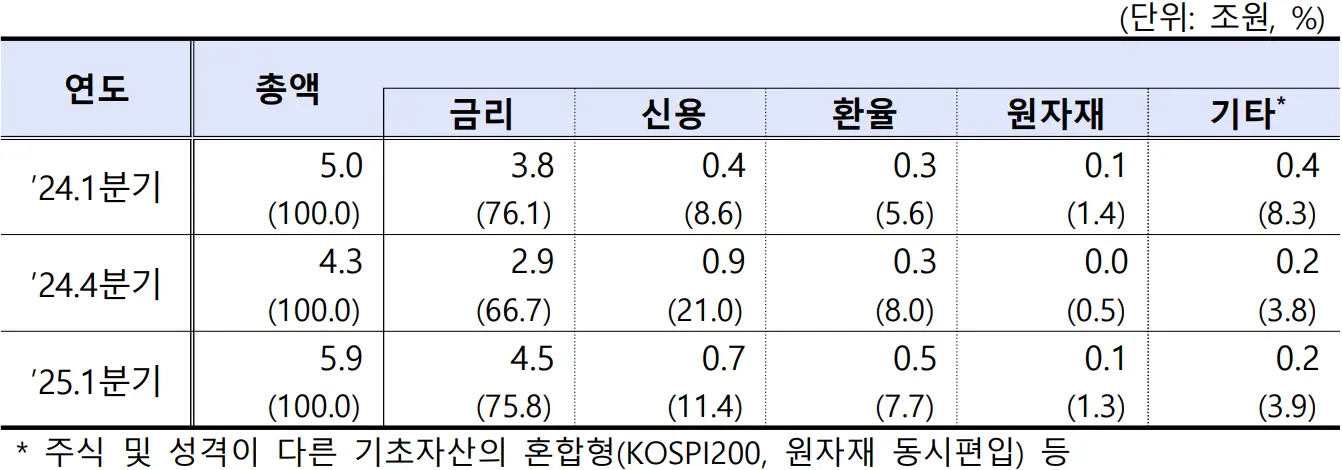
2025년 1분기 DLS 발행액은 5.9조원으로 전년 동기 대비 0.9조원 증가하며 완만한 회복세를 보였습니다. 원금지급형이 전체의 84.3%를 차지하며 여전히 시장을 지배하고 있습니다. 다만, 사모 비중이 71.3%로 크게 높아진 점은 시장의 폐쇄성과 리스크 분산 부족 문제를 다시금 환기시키고 있습니다. 주요 기초자산은 금리가 4.5조원으로 전체의 75.8%를 차지하며 압도적인 비중을 나타냈습니다.
파생결합증권 헤지 운용 전략 변화
자체헤지 방식이 67.6%로 증가하며, 파생결합증권 운용 전략이 점차 내재화되는 흐름을 보이고 있습니다. 특히 ELS에서의 자체헤지 비중은 81.6%로 상승해, 외부 리스크에 대한 의존도를 낮추는 방향으로 전환 중입니다. 반면, DLS는 여전히 외국계 금융사에 대한 백투백 의존도가 높아, 향후 리스크 요소로 작용할 수 있습니다.
| 구분 | 2024.3월말 | 2025.3월말 |
|---|---|---|
| 파생결합 전체 자체헤지 | 57.1조 (64.8%) | 57.2조 (67.6%) |
| ELS 자체헤지 | 44.8조 (75.7%) | 43.3조 (81.6%) |
향후 시장 전망과 투자자 주의사항
파생결합증권 시장은 회복의 전환점에 있는 듯 보입니다. 그러나 외부 충격과 금리 변수, 그리고 투자자 심리의 불안정성이 여전히 존재합니다. 투자자 입장에서 다음과 같은 사항을 유념할 필요가 있습니다.
- 금리 변화에 따른 수익구조 민감성 점검
- Knock-In 구조의 내재 리스크 확인
- 공모/사모 발행 비중 변화가 리스크 관리에 미치는 영향 분석
정리하며
금리 하락과 해외지수 투자 관심 증가로 ELS 발행이 회복세를 보이며 발행 총액 증가에 기여했습니다.
은행권 판매 중단 영향으로 증권사 중심의 일반공모 비중은 늘었지만, 전반적으로는 사모 발행이 소폭 늘어났습니다.
손실 가능 구간을 내포한 상품 구조이기 때문에 리스크 인식이 중요하며, 최근 비중이 23.9%로 증가해 주의가 필요합니다.
2025년 1분기 기준, 금리가 전체 DLS 발행액의 약 75.8%를 차지하며 압도적인 비중을 나타냈습니다.
외부기관 의존도를 낮추고, 증권사 내부 통제 하에 리스크 관리를 강화하려는 구조 전환의 일환으로 해석됩니다.
금리 및 시장변동성, 구조적 리스크(예: Knock-In 옵션 등)에 대한 이해 없이 투자하는 것은 손실 가능성을 키울 수 있습니다.
마무리
2025년 1분기 파생결합증권 시장은 발행과 잔액 측면에서 완만한 회복을 보이고 있으며, 헤지 전략과 기초자산 구조에서도 유의미한 변화가 나타났습니다. 다만, Knock-In형 비중 증가와 외국계 의존이 높은 백투백 헤지 구조는 여전히 리스크 요인으로 작용할 수 있습니다. 향후 시장은 글로벌 금리 환경, 투자자 심리, 규제 변화에 따라 다양한 방향으로 전개될 수 있으며, 지속적인 모니터링이 필요한 시점입니다.


댓글