2025년 1분기 자산운용사 실적 분석: 수익성 회복과 구조적 불안정 사이
4,445억 원. 숫자 하나로 시작된 반등의 신호일까요, 아니면 착시일까요? 수치 이면에 숨겨진 자산운용업계의 실체를 파헤쳐 봅니다.
금융감독원이 발표한 "2025년 1분기 자산운용회사 영업실적(잠정)"을 바탕으로 자산운용업계의 현재를 깊이 있게 들여다보려 합니다. 자산운용사들의 운용자산은 꾸준히 증가하고 있지만, 수익성 지표는 생각보다 저조한 흐름을 이어가고 있습니다. 이번 분기, 당기순이익은 전분기 대비 무려 53.3%나 증가했지만, 적자회사의 비중은 54.3%로 상승하며 업계 전반에 구조적인 경고등이 켜졌죠. 이 글에서는 단순한 수치 나열을 넘어, 우리가 주목해야 할 구조적 변화와 그 의미, 그리고 앞으로의 전망까지 담아보려 합니다.
운용자산 추이와 자금 흐름
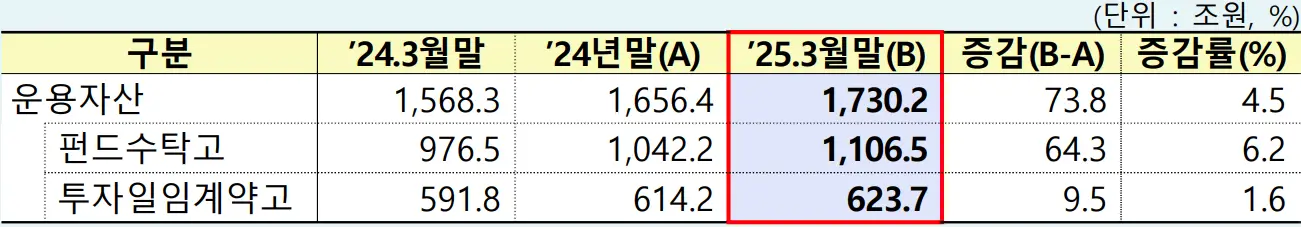
2025년 3월 말 기준, 자산운용업계의 전체 운용자산은 1,730.2조 원으로 집계되며, 2024년 말 대비 73.8조 원(4.5%) 증가했습니다. 이 중 펀드수탁고는 1,106.5조 원으로, 64.3조 원(6.2%) 상승했고, 투자일임계약고는 623.7조 원으로 9.5조 원(1.6%) 증가했죠. 공모펀드 중에서는 MMF, 채권형, 주식형이 각각 +14.5조 원, +12.5조 원, +6.0조 원 증가하며 전체 성장세를 견인했습니다. 특히 MMF는 불확실성 시장에서 안전자산으로의 회귀 경향을 보여주며 12% 이상 상승한 것이 눈에 띕니다. 사모펀드도 MMF와 채권형 중심으로 증가했으며, 부동산형도 소폭 증가하는 모습이었습니다.
손익 구조 변화와 수익성 테이블
2025년 1분기 당기순이익은 4,445억 원으로 전분기 대비 53.3% 증가했지만, 전년 동기와 비교하면 15.5% 감소한 수치입니다. 영업이익 또한 4,052억 원으로 전분기보다 20.1% 증가했으나, 전년 대비로는 여전히 역성장 중입니다. ROE는 11.0%로 하락세이며, 이는 수익성이 구조적으로 둔화되고 있음을 시사합니다.
| 구분 | 2024년 4Q | 2025년 1Q | 증감률 |
|---|---|---|---|
| 당기순이익 | 2,900억 | 4,445억 | +53.3% |
| 영업이익 | 3,375억 | 4,052억 | +20.1% |
| ROE | 7.3% | 11.0% | +3.7%p |
적자 증가 요인 분석
이번 분기 가장 우려되는 지표는 바로 ‘적자 비율’입니다. 전체 497개 자산운용사 중 무려 270개사가 적자를 기록하며, 전체 대비 54.3%라는 높은 수치를 보였습니다. 특히 사모운용사에서는 적자 비율이 60.5%에 달했는데요, 이는 2024년(47.2%)보다 13.3%포인트 증가한 수치입니다. 그 원인을 정리해 보면 다음과 같습니다:
- 수수료 수익 감소: 성과보수 및 자문 수수료 하락
- 증권투자손익 하락: 전년 동기 대비 52.6% 감소
- 전체 영업비용 부담은 낮아졌지만, 여전히 수익 대비 높은 수준
수수료 수익과 비용 구조
2025년 1분기 전체 수수료 수익은 1조 488억 원으로 전분기 대비 11.7% 감소했으며, 그 중 펀드 관련 수수료는 10.1%, 일임자문 수수료는 18.7% 하락했습니다. 이는 시장 전반의 부진한 성과로 인해 성과보수 등이 축소된 결과입니다. 한편, 판관비와 증권투자손실이 줄면서 전체 영업비용은 22.7% 감소하였고, 이는 영업이익 회복에 긍정적으로 작용했죠.
| 항목 | 2024년 4Q | 2025년 1Q | 증감률 |
|---|---|---|---|
| 수수료수익 | 11,880억 | 10,488억 | -11.7% |
| 펀드수수료 | 9,625억 | 8,654억 | -10.1% |
| 일임자문수수료 | 2,255억 | 1,834억 | -18.7% |
펀드 유형별 자산운용 트렌드
펀드유형별 흐름을 살펴보면 안정성과 유동성을 중시하는 트렌드가 강화되고 있습니다. 특히 공모펀드 중 MMF는 14.5조 원(12.0%) 증가했고, 채권형과 주식형도 각각 18.4%, 5.7% 상승했습니다. 사모펀드 역시 MMF와 채권형, 부동산펀드 중심으로 증가세를 보였습니다.
| 펀드유형 | 2024년 12월 | 2025년 3월 | 증감률 |
|---|---|---|---|
| MMF(공모) | 121.1조 | 135.6조 | +12.0% |
| 채권형(공모) | 68.2조 | 80.7조 | +18.4% |
| 주식형(공모) | 105.7조 | 111.7조 | +5.7% |
앞으로의 전망과 리스크 요인
- 수수료 수익 기반의 불안정한 수익 구조 지속
- 투자 성과 부진 시 성과보수 급감 리스크
- 금융감독원의 위험관리체계 고도화 요구 강화
정리하며
수익성은 수수료 수익과 투자성과에 따라 결정되는데, 이번 분기엔 성과보수가 크게 줄며 수익성도 하락했습니다.
시장 불확실성 속에서 안정성을 중시하는 투자심리가 강화되어 MMF와 같은 유동성 높은 상품에 자금이 몰린 것입니다.
성과보수 감소와 고정비 부담, 투자손실 등이 중소형 자산운용사에 타격을 줬고 특히 사모운용사들의 적자율이 높게 나타났습니다.
영업비용과 증권투자손실 감소가 수익 개선에 기여하면서 ROE도 반등하게 되었습니다.
펀드 유출입 및 손익현황 정기 분석과 함께 위험관리 및 내부통제 강화 등 감독을 고도화하겠다고 밝혔습니다.
성과보수 중심의 수익구조 불안정성, 투자부진으로 인한 수익 하락, 경쟁 심화 등이 주요 리스크로 꼽힙니다.
마무리
2025년 1분기 자산운용사 실적은 수치만 놓고 보면 반등의 조짐을 보였지만, 이면에는 구조적인 불안정성이 고스란히 남아 있었습니다. 특히 적자 운용사의 급증과 성과보수 중심의 수익구조는 업계가 안고 있는 리스크를 여실히 보여줍니다. 우리에게 필요한 건 단순한 반등이 아니라 '지속가능한 개선'입니다. 이 글을 통해 자산운용사의 현황과 앞으로의 리스크를 직시하셨다면, 이제는 우리가 어떻게 대응해야 할지를 고민할 차례입니다.


댓글