2025년 1분기 보험회사 실적 분석: 불확실성 속 기회는?
금리 하락, 손해율 상승, 자기자본 감소... 보험업계에 불어닥친 2025년 1분기의 변화, 어디까지 알고 계셨나요?
2025년 상반기의 금융 시장은 한마디로 ‘불확실성’으로 요약할 수 있었습니다. 그 중심에는 보험업계가 있었죠. 지난 1분기 동안 손해율은 상승했고, 투자 손익은 희비가 엇갈렸습니다. 생명보험사는 손익 모두 감소했고, 손해보험사는 보험손익은 악화됐지만 채권평가이익으로 일부 숨통을 틔웠죠. 저도 이 자료를 보며 ‘이젠 진짜 리스크 관리가 생존 전략이 되겠구나’ 싶었어요. 오늘은 금융감독원이 발표한 자료를 바탕으로, 이 시장을 어떻게 바라보고 준비해야 할지 정리해보려 합니다.
당기순이익 하락의 이면
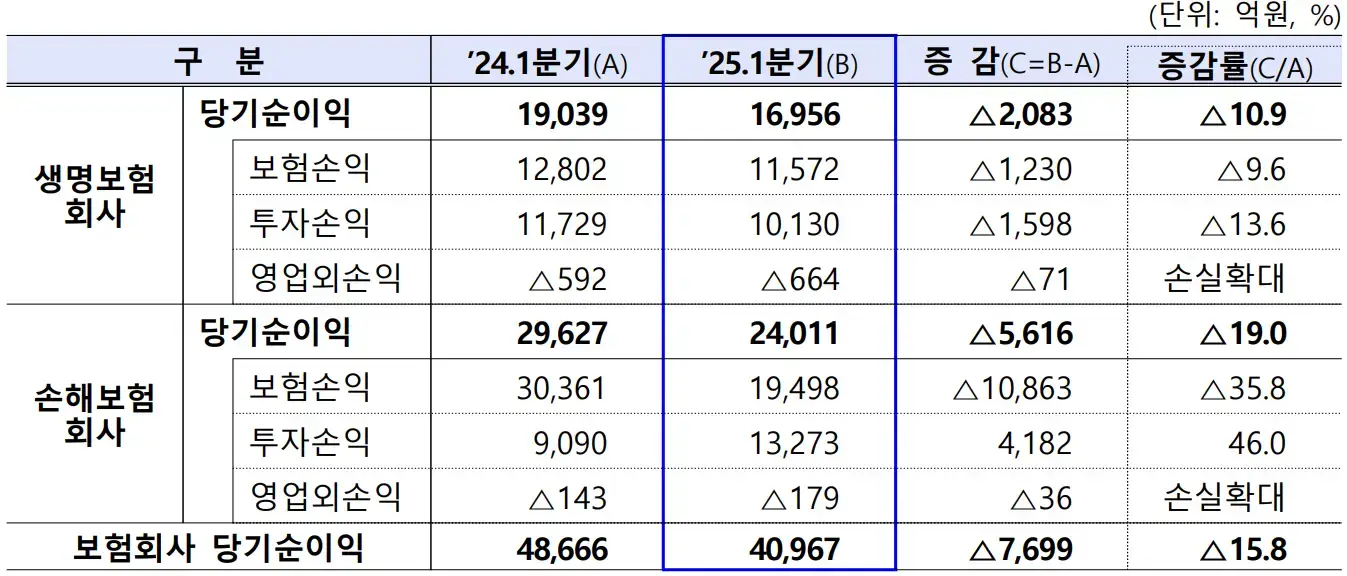
2025년 1분기 보험업계 전체의 당기순이익은 전년 동기 대비 15.8% 감소한 4조 967억원으로 집계됐습니다. 생명보험사는 1조 6,956억원으로 10.9% 감소, 손해보험사는 2조 4,011억원으로 19.0%나 줄었죠. 손실부담비용 증가, 보험손익 악화, 금융자산의 처분 및 평가손익 감소 등 복합적인 요인이 작용했습니다. 특히 손보사의 경우 보험손익은 1조 863억원 악화되었지만, 금리 하락에 따른 채권평가이익 덕분에 투자손익이 4,182억원 늘어나는 '불균형 회복'의 양상을 보였습니다.
수입보험료 증가와 그 의미
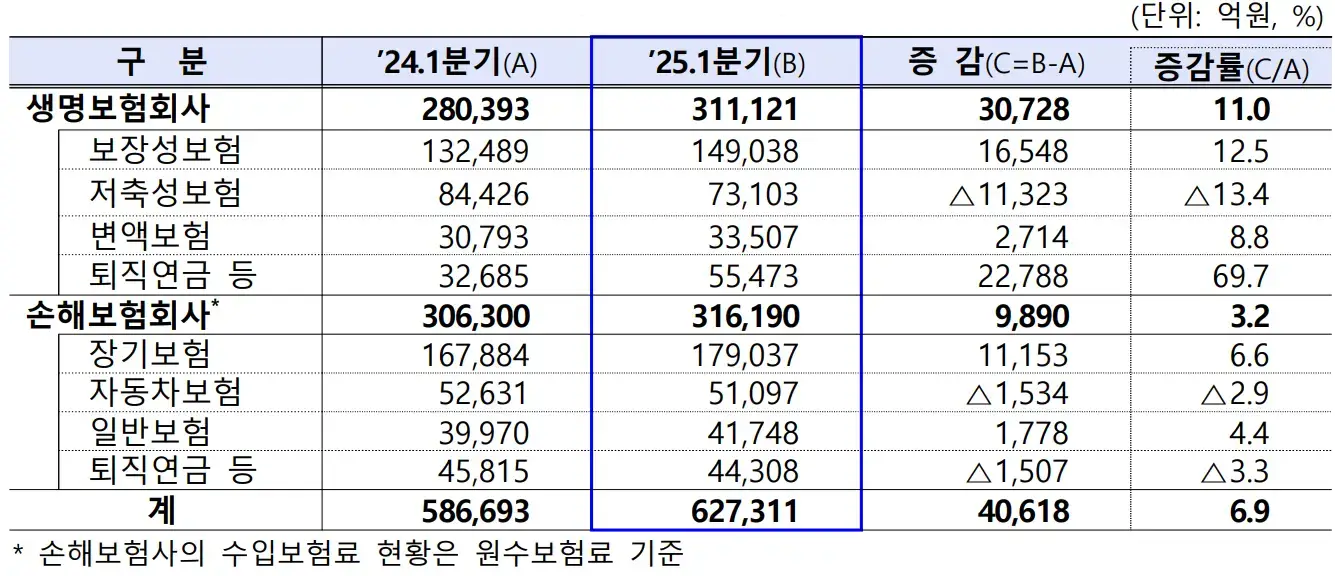
같은 기간 수입보험료는 전년 대비 6.9% 증가해 62조 7,311억원을 기록했습니다. 생보사의 수입보험료는 11.0% 증가(31조 1,121억원), 손보사는 3.2% 증가(31조 6,190억원)로 집계됐죠. 이는 보장성 보험과 퇴직연금, 변액보험이 판매 호조를 보인 결과이며, 특히 퇴직연금은 무려 69.7%나 증가했습니다. 반면, 저축성 보험과 자동차보험은 각각 13.4%, 2.9% 감소하며 투자 매력도에 대한 물음표를 던졌습니다.
| 구분 | ’24.1Q | ’25.1Q | 증감률 |
|---|---|---|---|
| 생보 수입보험료 | 280조 | 311조 | +11.0% |
| 손보 수입보험료 | 306조 | 316조 | +3.2% |
ROA·ROE 변화가 말하는 것
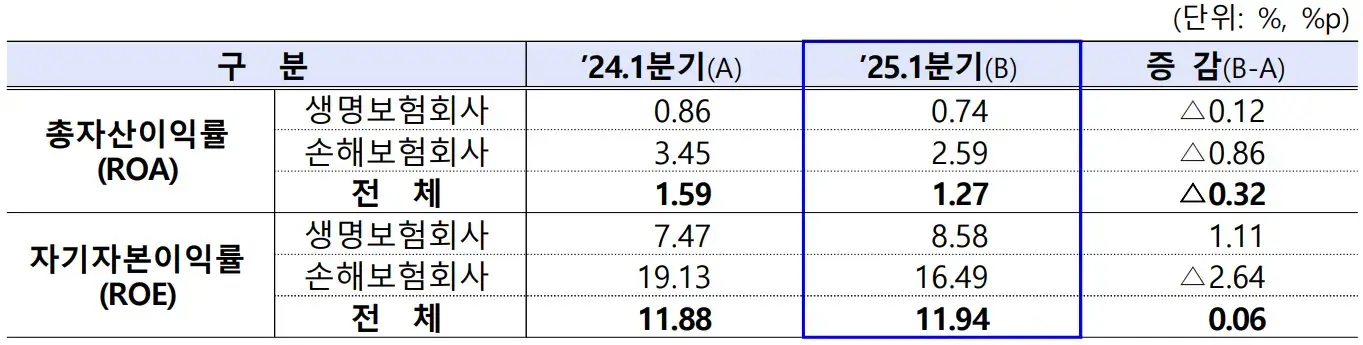
수익성 지표를 살펴보면 총자산이익률(ROA)은 1.27%로 전년 대비 0.32%p 하락했지만, 자기자본이익률(ROE)은 11.94%로 0.06%p 소폭 상승했습니다. 세부적으로 보면 생보사는 ROA가 0.74%로 0.12%p 하락했음에도 ROE는 오히려 8.58%로 1.11%p 상승한 게 인상적이었죠.
- 생보 ROA: 0.86% → 0.74%
- 생보 ROE: 7.47% → 8.58%
- 손보 ROA: 3.45% → 2.59%
- 손보 ROE: 19.13% → 16.49%
재무상태: 부채 증가의 부담
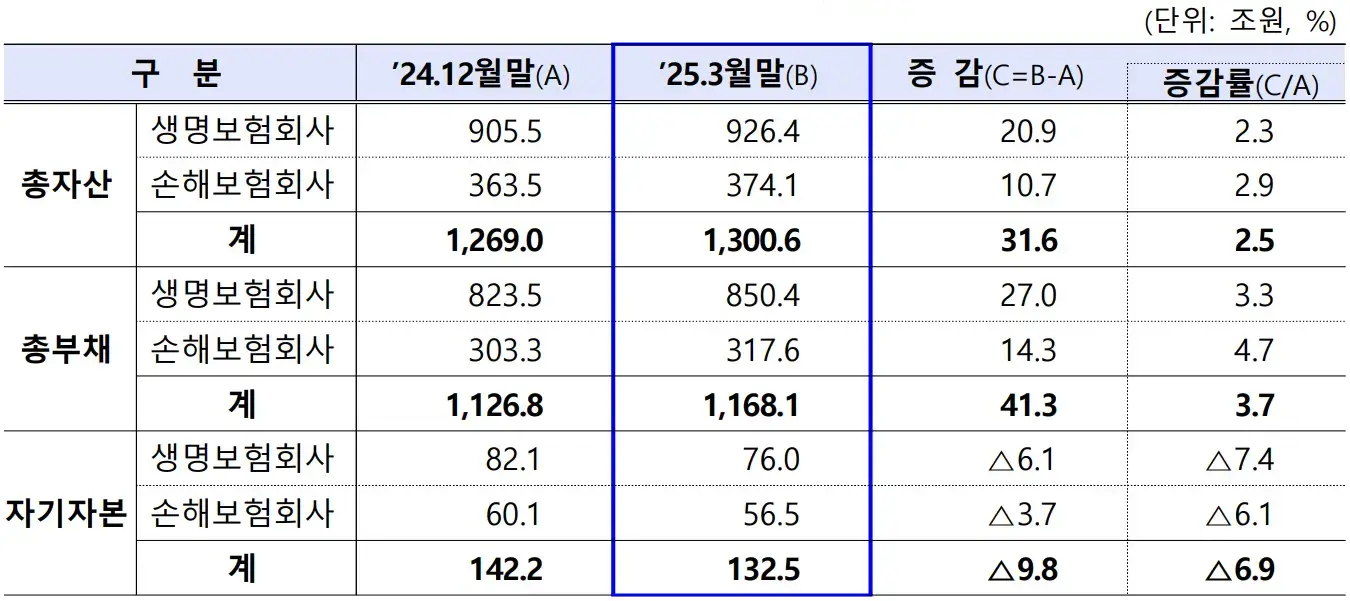
2025년 3월 말 기준, 전체 보험사의 총자산은 1,300.6조원으로 2.5% 증가했지만, 총부채가 더 큰 폭으로 증가하며(3.7%) 자기자본은 오히려 감소했습니다. 특히 생명보험사 자기자본이 82.1조원에서 76.0조원으로 7.4% 줄어든 점이 눈에 띕니다. 이는 금리 하락과 할인율 현실화에 따른 보험부채 증가 때문인데요, 시장 변동성 확대와 맞물려 앞으로의 재무건전성 유지에 부담으로 작용할 가능성이 큽니다.
핵심 수치 요약 테이블
| 지표 | 2024년 12월말 | 2025년 3월말 | 증감률 |
|---|---|---|---|
| 총자산 | 1,269.0조원 | 1,300.6조원 | +2.5% |
| 총부채 | 1,126.8조원 | 1,168.1조원 | +3.7% |
| 자기자본 | 142.2조원 | 132.5조원 | △6.9% |
향후 전망과 업계 대응 전략
보험업계는 여전히 불확실성이라는 거대한 파도 위를 항해 중입니다. 금리, 환율, 주가 등 금융시장 전반의 방향성이 뚜렷하지 않은 가운데, 보험사의 재무건전성 관리가 핵심 과제로 떠올랐습니다. 금융감독원은 이를 면밀히 모니터링하고 선제적으로 대응하겠다는 입장을 밝혔죠. 향후 대응 전략을 간단히 정리해 봤습니다.
- 리스크 요인별 스트레스 테스트 강화
- 자본적정성 확보를 위한 중장기 계획 수립
- 투자자산 다각화를 통한 수익구조 안정화
정리하며
보험손익과 투자손익이 모두 악화되었고, 손실부담비용이 증가했기 때문입니다.
보장성 보험과 퇴직연금, 변액보험의 판매가 크게 늘었기 때문입니다.
총자산 수익성은 악화되었지만 자기자본의 효율성은 일부 개선되었다는 점을 시사합니다.
생보사의 자기자본이 7.4% 줄어 더 큰 감소폭을 보였습니다.
금리 하락과 할인율 현실화로 보험부채가 증가했습니다.
보험사의 재무건전성과 당기손익을 면밀히 모니터링하고, 잠재 리스크에 선제적으로 대응하겠다고 밝혔습니다.
마무리
보험회사의 실적은 단순한 숫자 그 이상입니다. 거기엔 시장 변화의 민감도, 정책 방향, 그리고 소비자 신뢰까지 복합적으로 반영되니까요. 2025년 1분기 자료를 살펴보며 저는 다시 한번 ‘리스크 관리’와 ‘유연한 대응’의 중요성을 체감했습니다. 여러분은 어떠셨나요? 이 글을 읽으며 보험업계의 흐름을 조금이나마 명확하게 파악하셨길 바랍니다. 앞으로의 글에서는 각 보험사의 전략, IFRS17 적용 이후 변화 등을 더 깊이 있게 다뤄볼게요.


댓글