2025년 1분기 국민소득 분석: 성장률 정체의 신호인가, 회복의 숨고르기인가?
올해 1분기, 국내 경제의 체온은 어느 쪽으로 기울고 있을까요? GDP가 살짝 줄었는데, 그게 정말 나쁜 징조일까요?
오늘은 2025년 6월 5일 발표된 한국은행의 ‘2025년 1/4분기 국민소득(잠정)’ 자료를 중심으로, 현재 우리 경제가 어디쯤 와 있는지를 꼼꼼히 짚어보려고 합니다. GDP, GNI, 투자율과 소비지출 같은 핵심 지표들이 모두 제각각의 이야기를 하고 있는데요, 이 데이터들을 하나하나 뜯어보면 보이는 ‘큰 그림’이 있습니다. 경제성장률이 주춤한 건 사실이지만, 그렇다고 비관할 이유는 없어요. 그 안에 여러 구조적 변화와 반등의 단초들이 숨어 있으니까요. 그럼 지금부터 본격적으로 살펴보겠습니다.
목차
GDP의 움직임과 구조별 해석
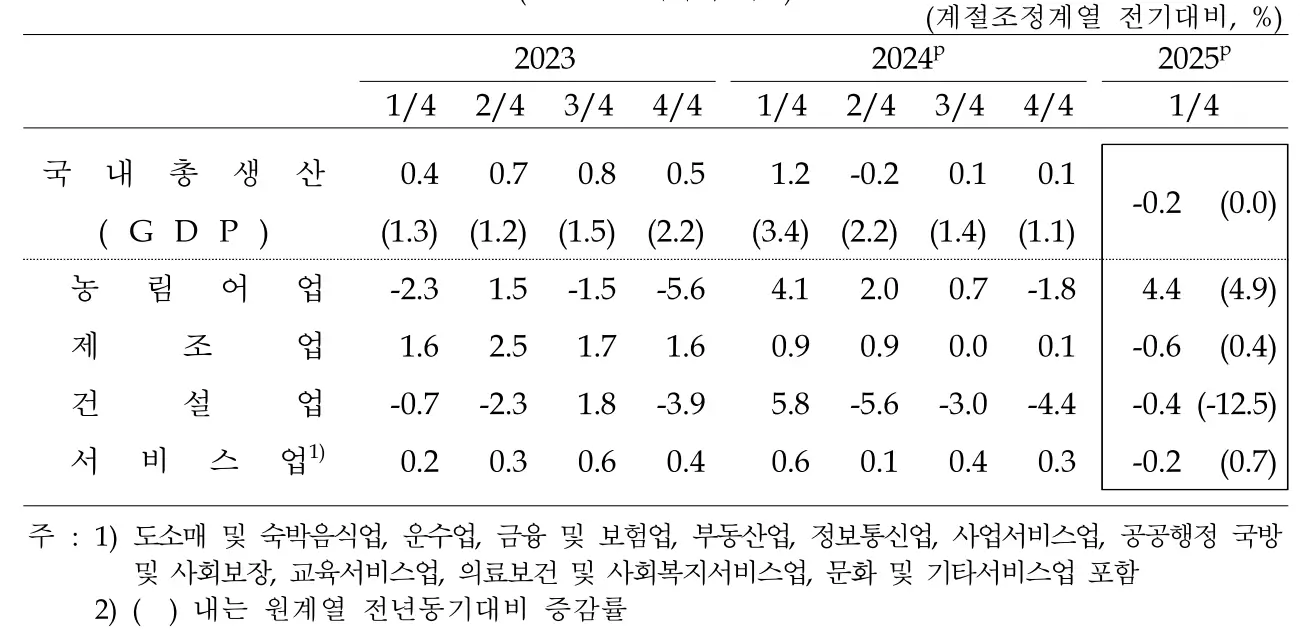
2025년 1분기 실질 국내총생산(GDP)은 전기 대비 0.2% 감소하며 다소 예상 밖의 결과를 나타냈습니다. 제조업(-0.6%)과 건설업(-0.4%)에서의 위축이 주된 요인이며, 서비스업(-0.2%)에서도 운수업, 부동산업 등의 부진이 눈에 띕니다. 반면 정보통신업과 금융업에서는 소폭 상승이 있었지만 전체 흐름을 바꾸기엔 부족했죠. GDP 성장률이 0%에 머문 건 회복의 일시 정체로 보일 수 있지만, 세부 산업별 재편 속에서의 숨 고르기일 수도 있습니다. 특히 ICT 제조업이 3.2% 성장하며 긍정적인 신호를 보였다는 점은 주목할 필요가 있어요.
국민총소득(GNI)의 흐름과 실질 의미
| 구분 | 전기 대비 | 전년 동기 대비 |
|---|---|---|
| 명목 국민총소득 | +0.1% | +3.2% |
| 실질 국민총소득 | +0.1% | +0.7% |
| 실질무역손실 | 13.0조원 (악화) | 전년比 증가 |
실질 GDP는 줄었지만, 실질 GNI는 오히려 증가했습니다. 이유는 해외에서 벌어들인 순수취요소소득이 늘어났기 때문이죠. 교역조건은 악화되었지만, 국외소득이 이를 상쇄한 셈입니다. 이는 내수 중심 경제로의 점진적 전환과 함께 한국의 대외 수익구조가 탄탄해졌음을 의미하기도 합니다.
민간소비와 정부지출의 변화
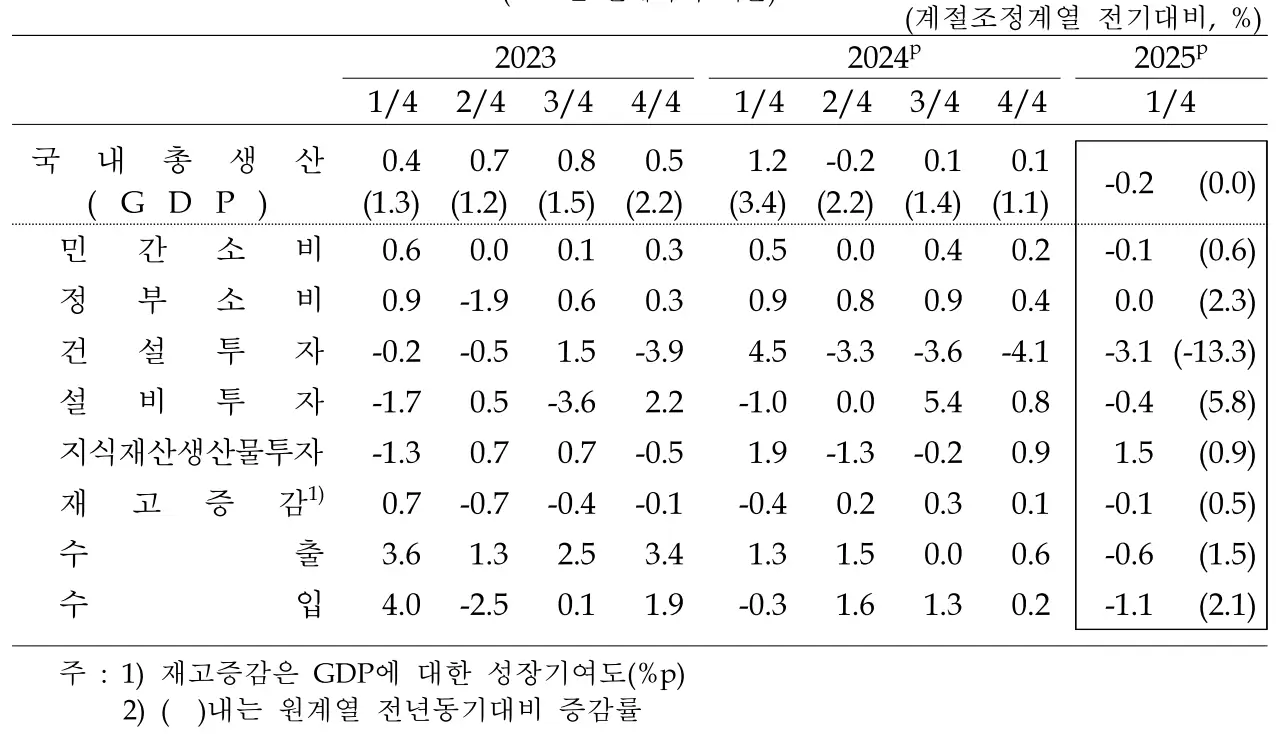
소비 측면에서는 전반적으로 정체된 양상이 나타났습니다. 민간소비는 전기 대비 0.1% 감소했는데요, 통신기기 등 재화는 늘었지만 오락·문화 서비스 소비는 줄었습니다. 정부소비는 건강보험급여 지출 감소와 물건비 지출 증가가 상쇄되며 전분기 수준을 유지했습니다.
- 민간소비: -0.1% (통신기기 ↑, 오락·문화 서비스 ↓)
- 정부소비: ±0% (건강보험급여 ↓, 물건비 지출 ↑)
이러한 소비 패턴은 고물가 압력이나 경기 불확실성 속에서 소비심리가 여전히 위축돼 있다는 신호로도 읽힐 수 있습니다.
설비투자·건설투자 동향 비교
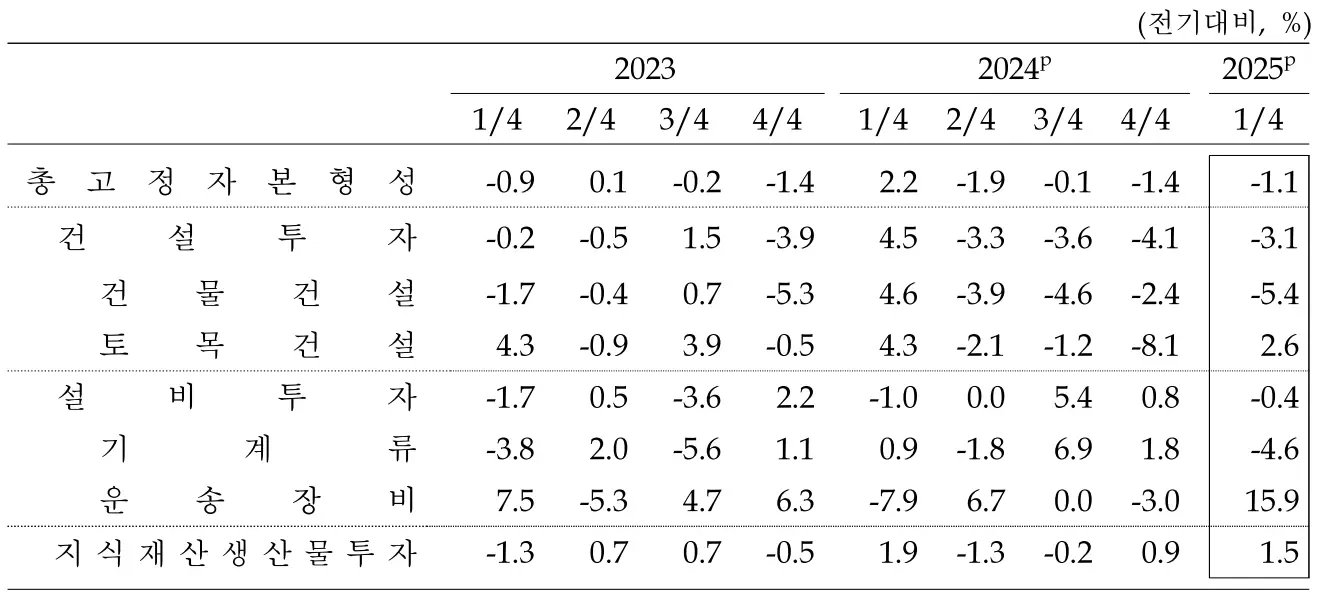
설비투자와 건설투자 모두 2025년 1분기에는 하락세를 기록했습니다. 특히 건설투자는 주거용 건물 중심으로 큰 폭(-3.1%)으로 감소했으며, 이는 부동산 경기 위축의 직격탄으로 풀이됩니다. 설비투자 역시 반도체 제조용 장비 감소 영향으로 0.4% 하락했는데요, 다만 지난해 하반기 급등세 이후의 조정으로도 해석할 수 있어 단기적인 위축은 지켜볼 필요가 있습니다.
| 항목 | 2025년 1분기 증감률 | 특이 사항 |
|---|---|---|
| 설비투자 | -0.4% | 반도체 장비 투자 감소 |
| 건설투자 | -3.1% | 주거용 건물 위축 영향 |
수출입 감소가 주는 시사점
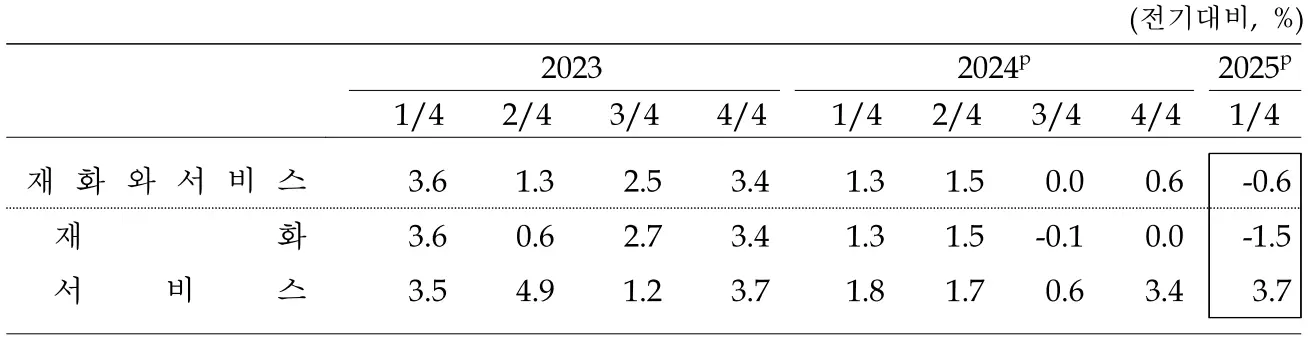
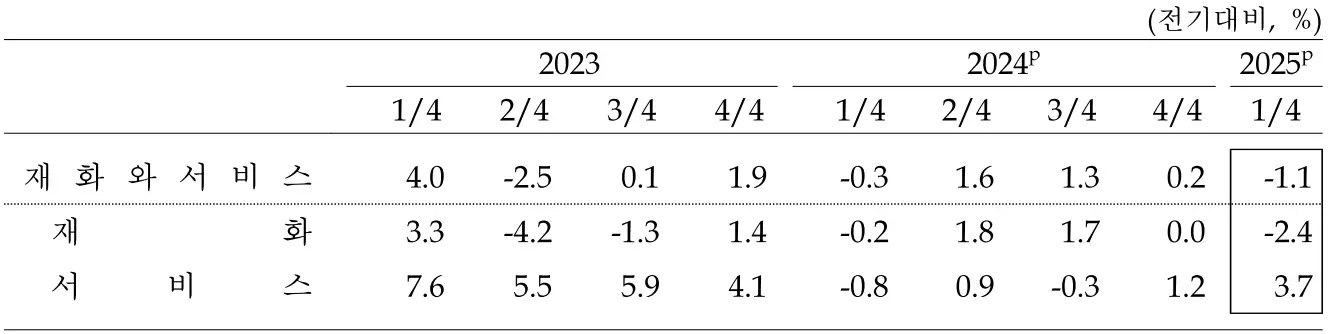
전기 대비 수출은 0.6%, 수입은 1.1% 각각 감소했습니다. 화학제품, 기계 및 장비류 수출이 부진했고, 에너지 수입도 줄었는데 이는 국제유가 하락과 재고조정 영향으로 보입니다. 전반적으로 글로벌 경기 둔화의 여파가 우리 교역에도 반영되고 있는 셈이죠. 다만 수입보다 수출이 적게 감소했기에 무역수지는 상대적으로 개선된 측면도 있습니다.
정책적 해석과 향후 전망
- 기준금리 동결 가능성 높음 (소비 및 투자 위축 상황 고려)
- 재정 확대 필요성 대두 (내수 부양 전략 중심)
- 수출 회복 모멘텀은 ICT 중심으로 형성 중
전체적으로 보면 2025년 1분기는 '저성장 압력 속에서의 구조적 재정비 시기'로 요약할 수 있습니다. 이는 정책 당국이 확장 재정과 구조 개혁 사이에서 신중한 조율을 해야 함을 시사합니다.
정리하며
Q 2025년 1분기 GDP가 마이너스라는 건 경기침체인가?
아직 경기침체로 보기는 어렵습니다. 전년 동기 대비로는 0%로 보합이고, 일부 산업군에서는 회복 조짐도 보이고 있기 때문입니다.
Q 왜 실질 GDP는 줄었는데 GNI는 늘었나?
해외에서 벌어들인 순수취요소소득이 늘었기 때문입니다. 이는 우리 국민이 해외에서 더 많은 소득을 얻었다는 뜻이에요.
Q 건설투자 감소는 부동산 시장 위축과 관련 있나?
네, 특히 주거용 건물 건설의 감소가 눈에 띄며 이는 분명 부동산 경기의 영향을 받고 있습니다.
Q 수출입 모두 감소한 원인은 무엇인가?
글로벌 경기 둔화가 가장 큰 원인입니다. 수출에서는 기계 및 장비류가, 수입에서는 에너지 수입이 줄었습니다.
Q 디플레이터는 무엇이며 왜 중요한가?
GDP 디플레이터는 물가 수준을 나타내는 지표로, 명목 GDP와 실질 GDP 간의 차이를 설명해 줍니다. 이번 분기엔 전년 대비 2.4% 상승했습니다.
Q 향후 금리나 정책 변화가 예상되나?
현재 소비·투자 모두 부진한 상황이라 한국은행은 당분간 금리 동결 기조를 유지할 가능성이 큽니다. 다만 재정정책은 확장적 기조로 전환될 여지가 있습니다.
마무리
오늘 살펴본 2025년 1분기 국민소득 통계를 통해, 우리 경제가 겉보기에는 정체되어 있는 듯하지만 속에서는 변화의 흐름이 꾸준히 일어나고 있다는 걸 확인할 수 있었습니다. GDP는 주춤했지만 GNI는 오히려 상승했고, 일부 ICT 산업이나 대외소득 부문에서는 회복 조짐도 엿보였습니다. 다가올 분기에는 이러한 미세한 움직임들이 하나의 방향성으로 굳어질지 더 유심히 지켜볼 필요가 있겠죠.


댓글