2024년 퇴직연금 통계: 431조 원의 흐름, 내 돈은 잘 구르고 있나?
다들 퇴직연금 계좌, 그냥 방치하고 계신 건 아니죠? 남들은 실적배당형으로 갈아타는 추세라는데, 우리만 뒤처질 순 없잖아요.
통계청의 2024년 퇴직연금통계 보도자료를 뜯어보니 상황이 좀 다릅니다. 적립금이 무려 431조 원을 돌파했고, 특히 개인이 직접 굴리는 IRP와 공격적인 투자인 실적배당형의 비중이 확 늘었다는 점이 눈에 띄더라고요. 오늘은 이 방대한 데이터 속에서 우리가 꼭 알아야 할 '돈의 흐름'을 딱 짚어드릴게요. 이거 모르면 나중에 은퇴할 때 정말 후회할지도 모릅니다.
목차
431조 원의 시대: 퇴직연금 적립금 현황
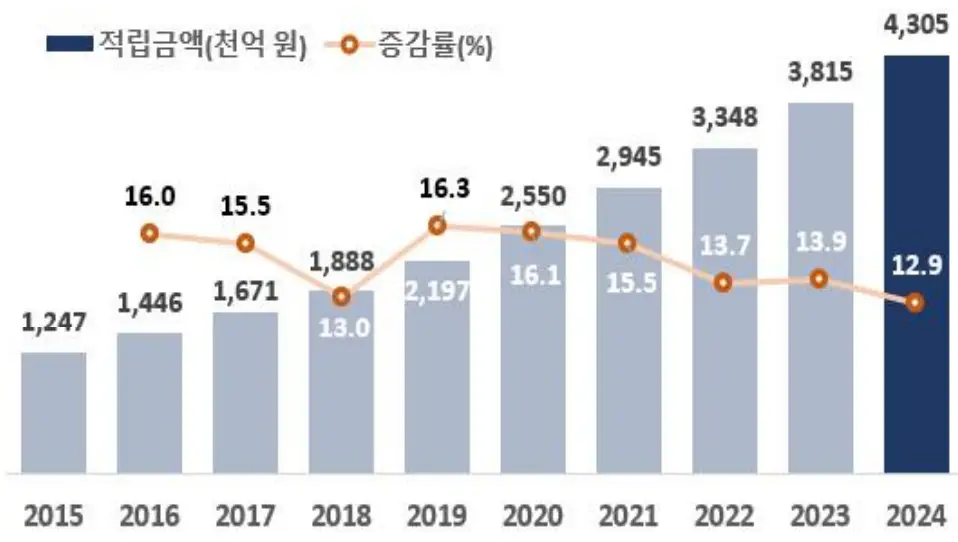
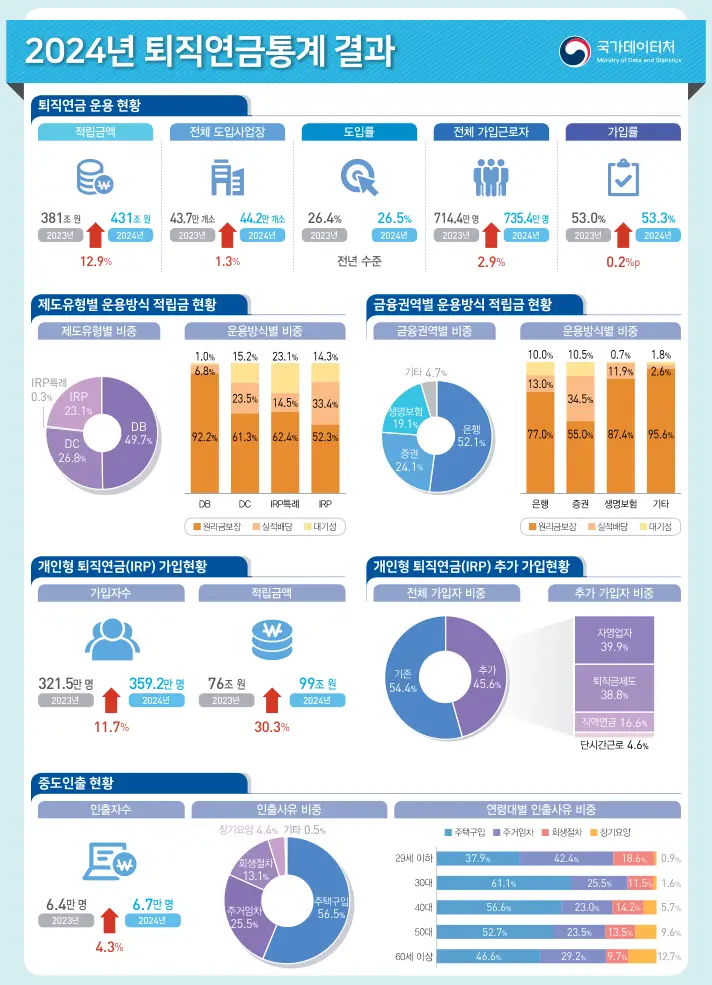
와, 진짜 억 소리 나지 않나요? 2024년 퇴직연금 총 적립금액이 무려 431조 원을 기록했습니다. 작년보다 12.9%나 증가한 수치인데요, 금액으로 따지면 49조 원이나 늘어난 셈이죠.
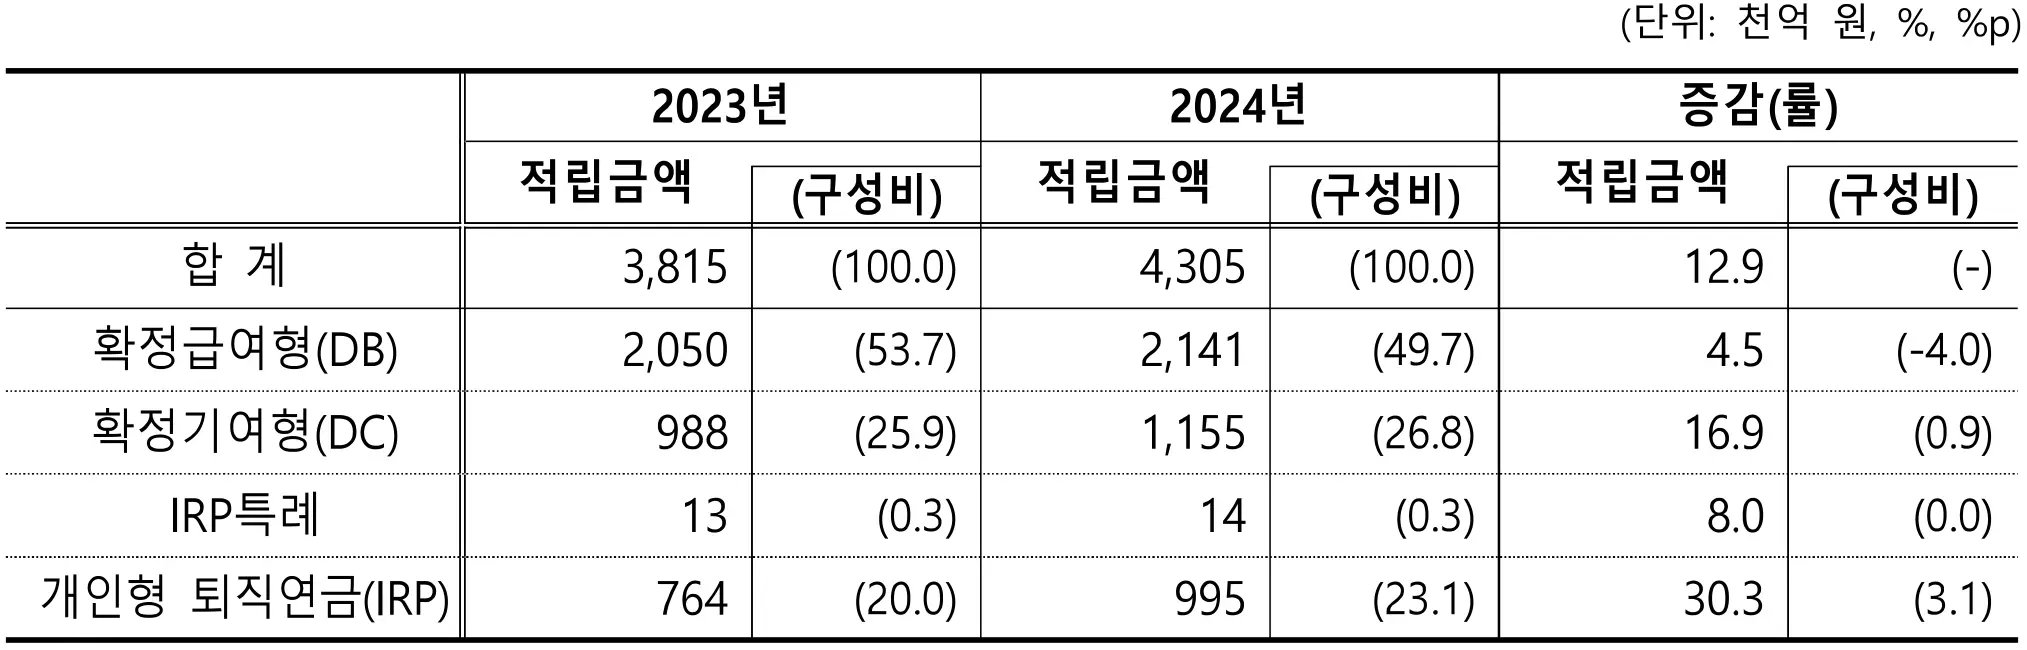
재미있는 건 제도 유형별 비중의 변화예요. 여전히 확정급여형(DB)이 전체의 절반 가까이(49.7%, 214조 원)를 차지하며 '대장' 노릇을 하고 있긴 합니다. 하지만, 예전 같지 않아요. DB형의 비중은 전년 대비 4.0% p나 줄었거든요. 반면, 개인이 직접 운용하는 개인형 퇴직연금(IRP)은 99조 원으로 23.1%를 차지하며 3.1% p나 껑충 뛰었습니다.
"이제 사람들은 회사가 알아서 굴려주는 돈보다, 내가 직접 굴리는 돈에 더 관심을 갖기 시작했다는 증거 아닐까요?"
안전빵은 옛말? 실적배당형과 증권사의 약진
돈을 어디에 맡기고 어떻게 굴리는지도 확연히 달라졌어요. 예전에는 "무조건 원금 보장!"을 외치던 분들이 많았는데, 이제는 조금 달라진 분위기입니다. 물론 아직도 전체 적립금의 74.6%는 원리금보장형에 들어가 있긴 해요. 하지만 실적배당형, 즉 투자를 통해 수익을 내는 방식이 17.5%로 전년보다 4.7% p나 늘었습니다.
금융권역별로 보면 은행이 여전히 꽉 잡고 있긴 합니다. 하지만 증권사의 성장세가 무섭습니다.
| 금융권역 | 적립금액 (조 원) | 비중 (%) | 특이사항 |
|---|---|---|---|
| 은행 | 224 | 52.1 | 전년 대비 0.5%p 증가 |
| 증권 | 104 | 24.1 | 전년 대비 1.4%p 증가 |
| 생명보험 | 82 | 19.1 | 전년 대비 1.6%p 감소 |
특히 증권사는 실적배당형 상품 비중이 34.5%나 됩니다. 은행이 13.0%, 생명보험이 11.9%인 것에 비하면 확실히 공격적인 투자 성향을 가진 분들이 증권사를 선호한다는 걸 알 수 있죠.
누가누가 가입했나: 사업장 도입률과 가입자
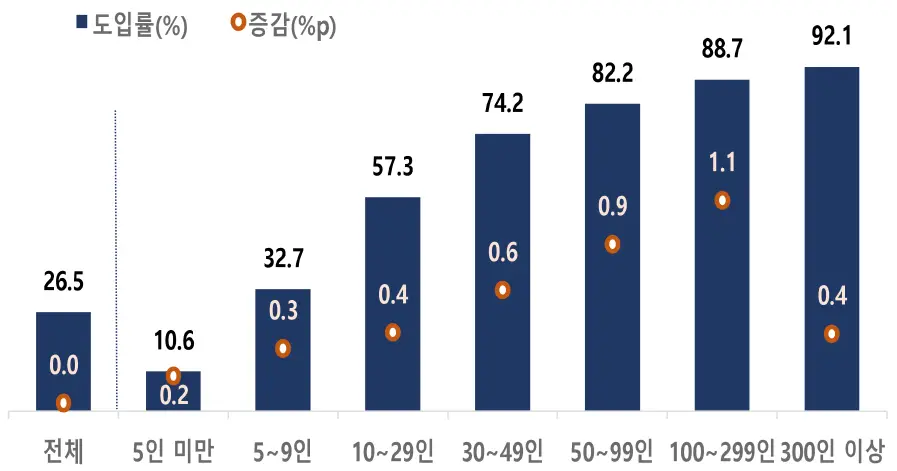
사업장 도입률은 26.5%로 작년이랑 거의 비슷해요. 근데 이거 아세요? 회사가 클수록 도입률이 엄청나게 높다는 사실요. 300인 이상 사업장은 92.1%나 도입했는데, 5인 미만 사업장은 겨우 10.6% 수준입니다. 양극화가 좀 심하죠?
산업별로도 차이가 꽤 큽니다. 퇴직연금 도입률이 높은 '모범생' 산업들은 다음과 같습니다.
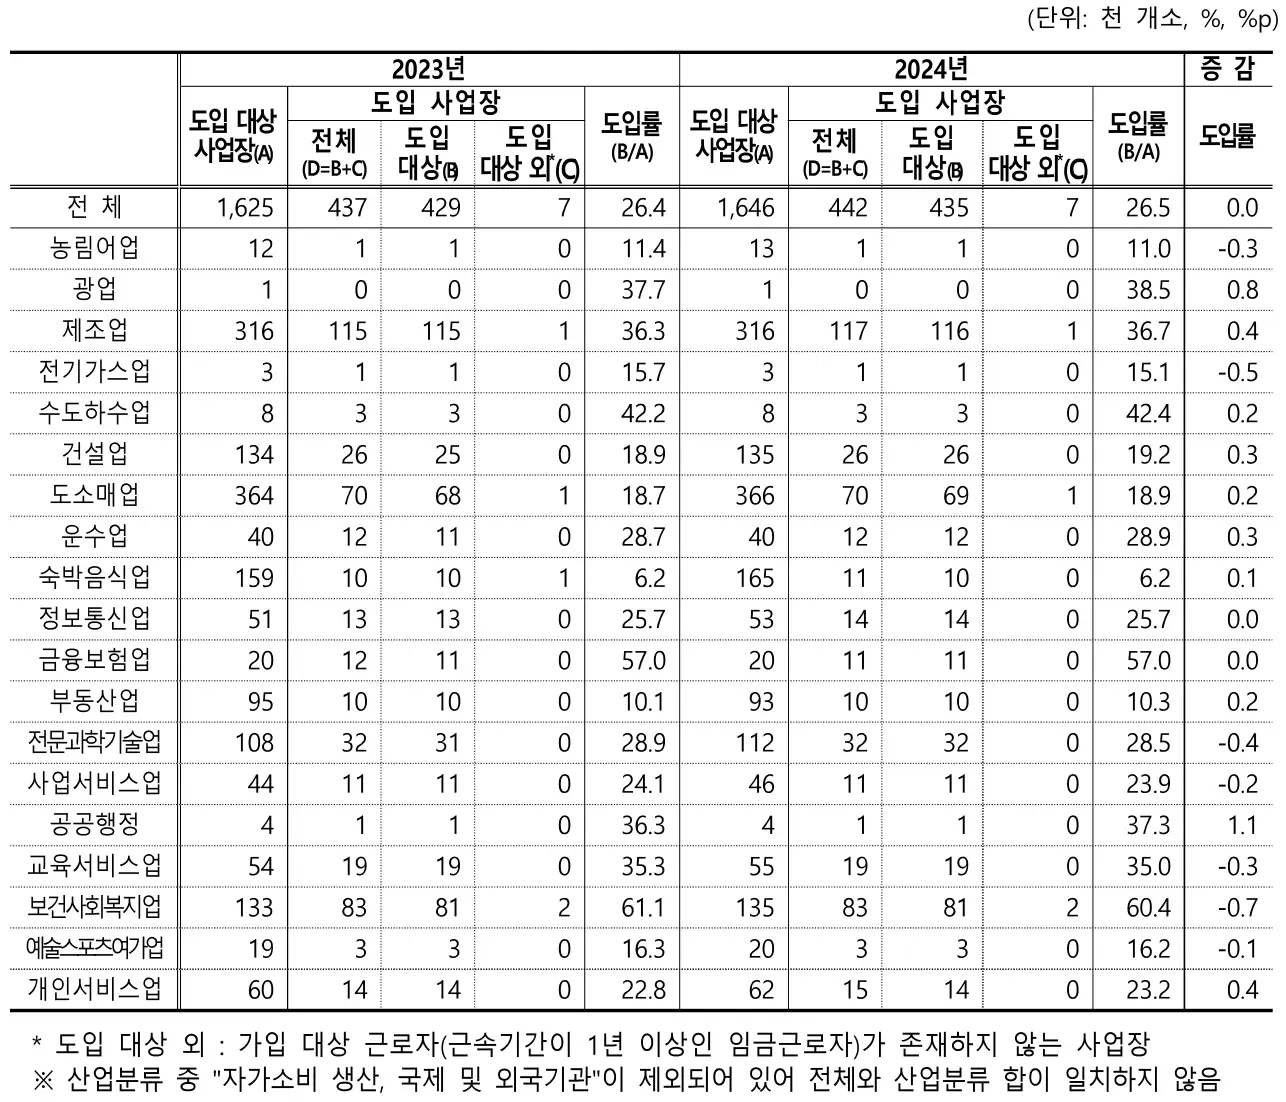
- 보건사회복지업 (60.4%): 가장 높은 도입률을 보였습니다.
- 금융보험업 (57.0%): 돈을 다루는 곳답게 역시 높네요.
- 제조업 (36.7%): 탄탄한 기반을 가진 제조업이 그 뒤를 이었습니다.
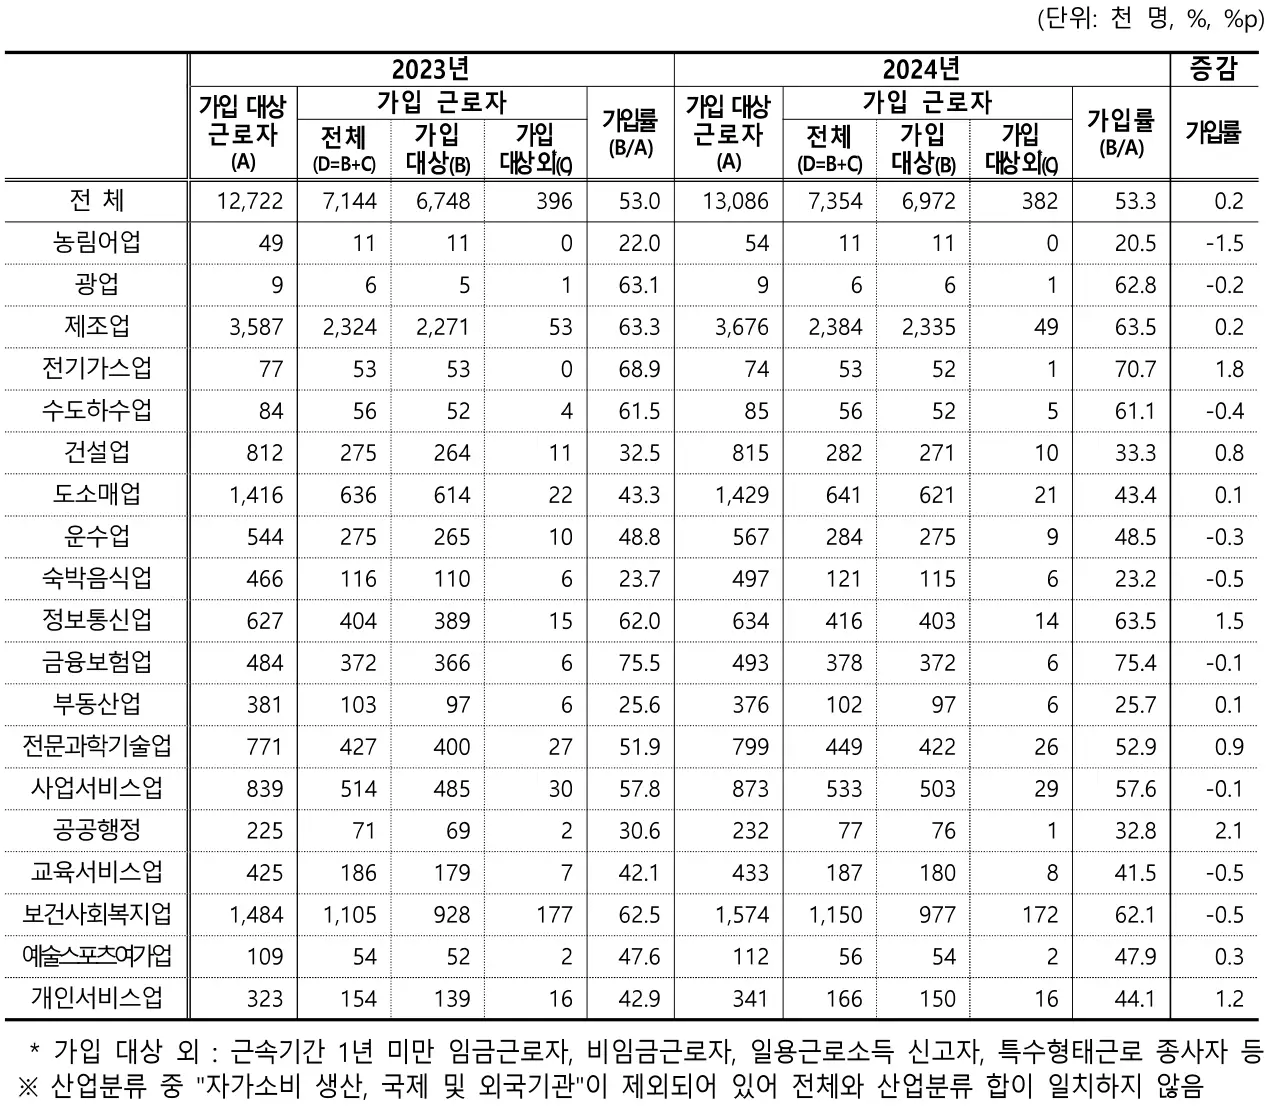
반면에 가입률로 따지면 금융보험업이 75.4%로 압도적 1등이고, 정보통신업(63.5%)과 제조업(63.5%)이 공동 2등을 차지했네요. 여러분이 속한 산업군은 어떤가요?
개인형 퇴직연금(IRP)의 폭발적 성장
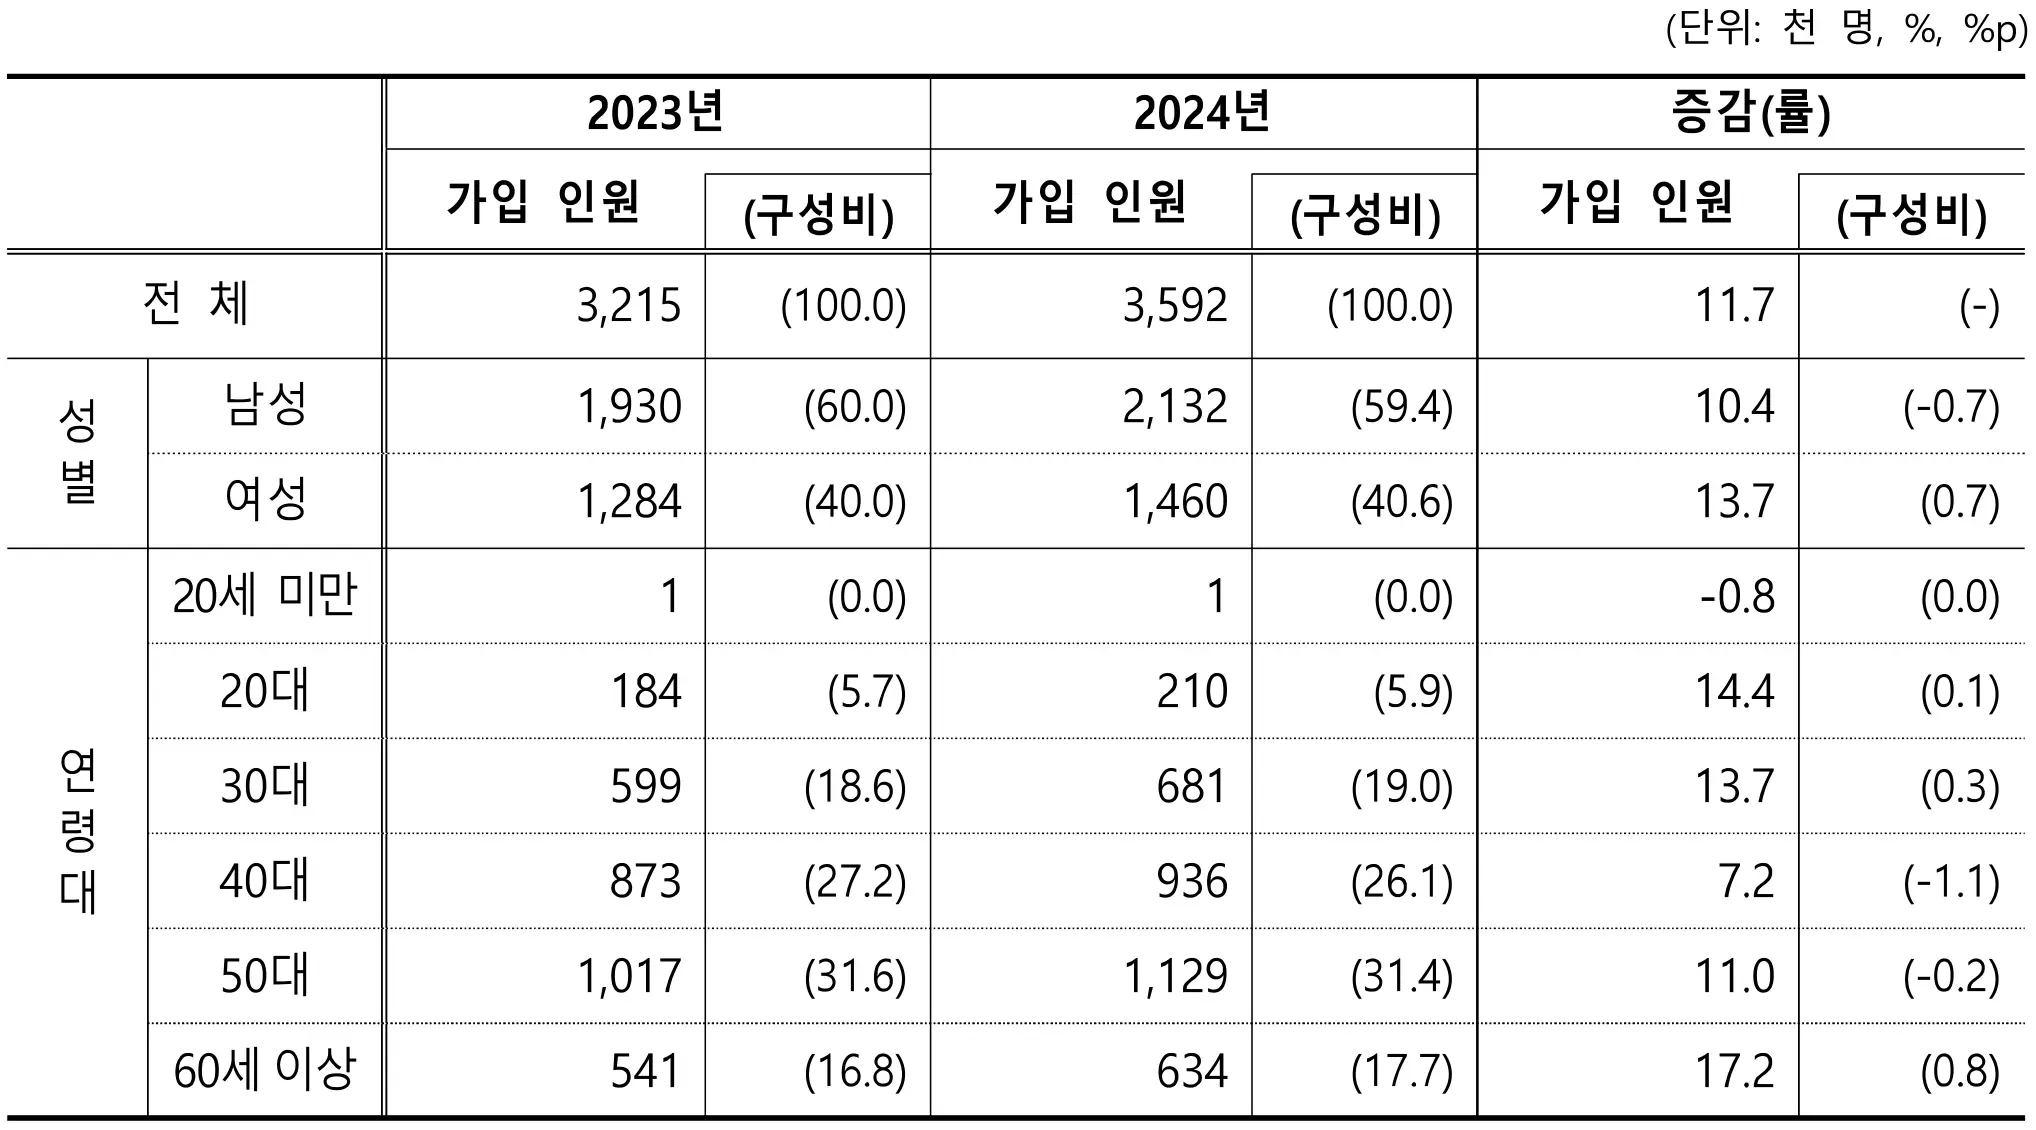
이번 통계에서 가장 눈에 띄는 '주인공'은 단연 개인형 퇴직연금(IRP)입니다. 가입자 수가 359만 2천 명으로 작년보다 무려 11.7%나 늘었어요. 적립금액은 99조 원으로 30.3%나 폭증했고요. 솔직히 말해서, 세액공제 혜택 때문이라도 안 하면 손해라는 인식이 퍼진 것 같아요.
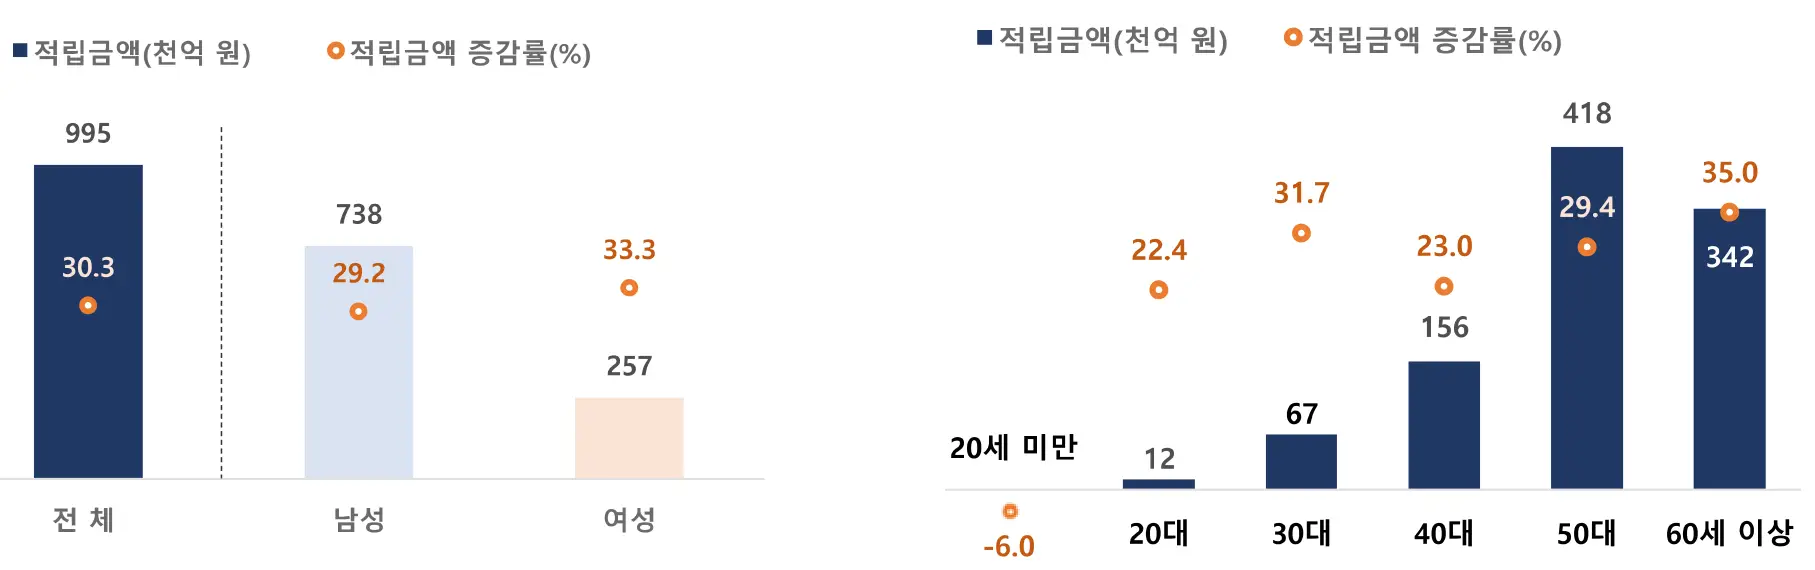
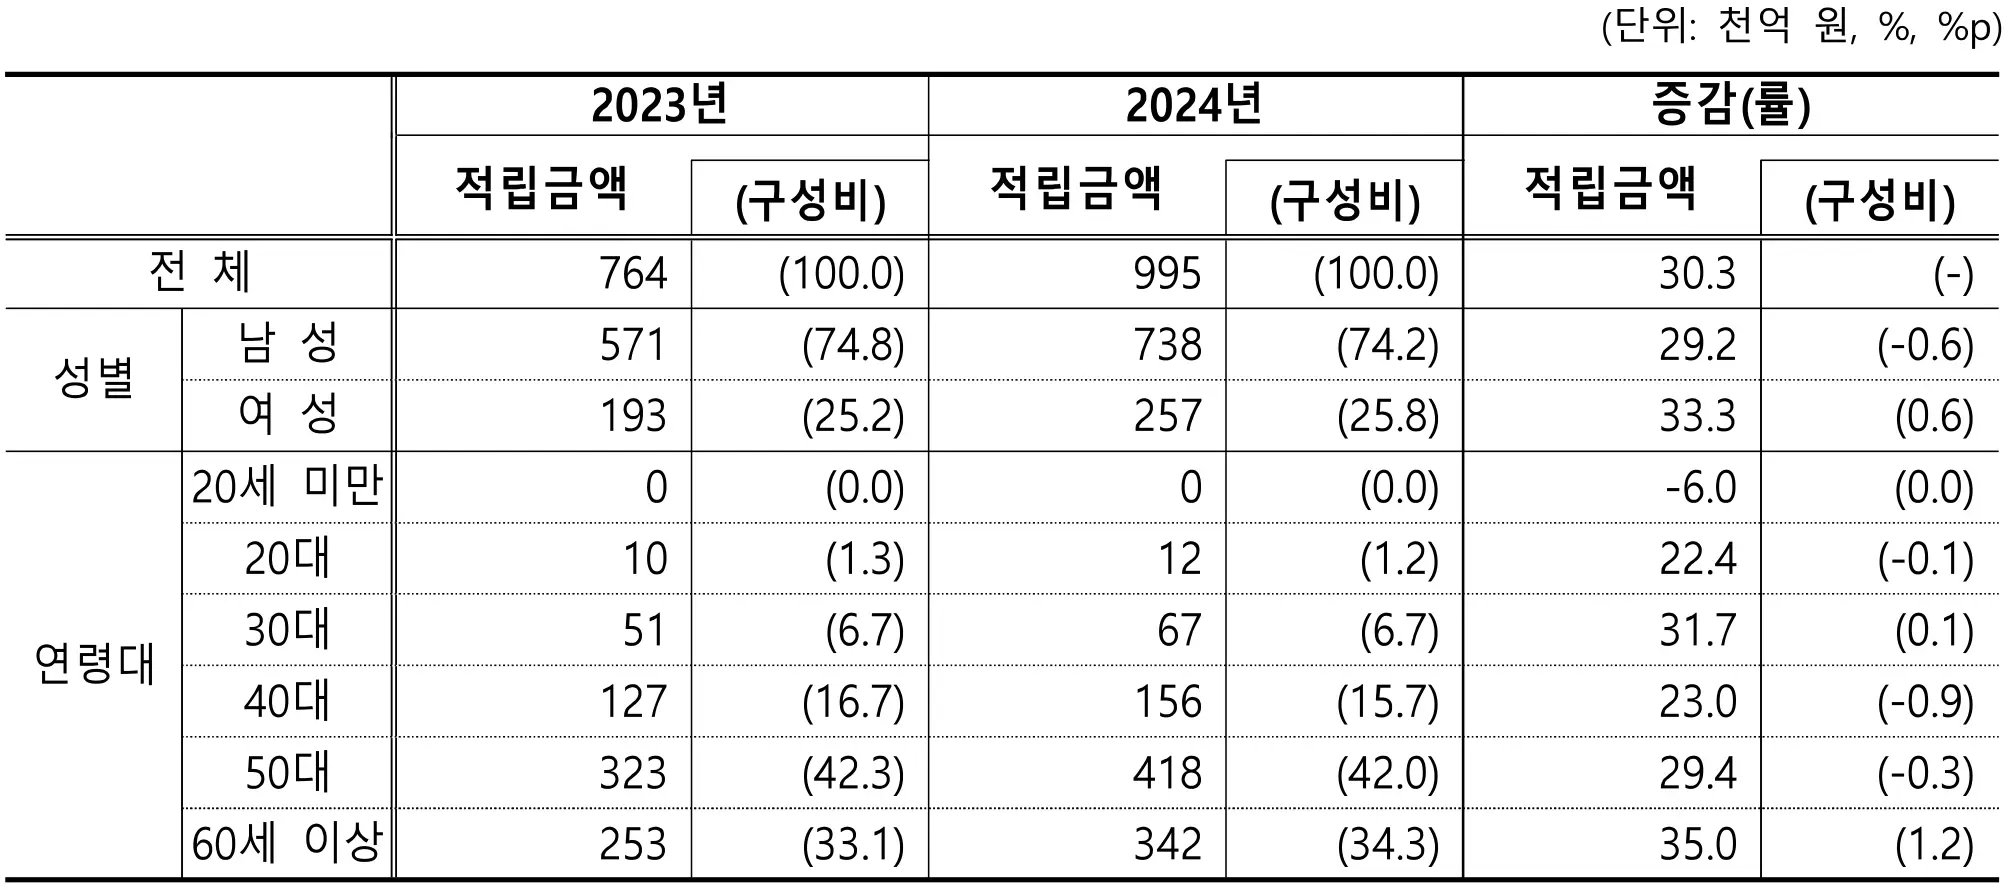
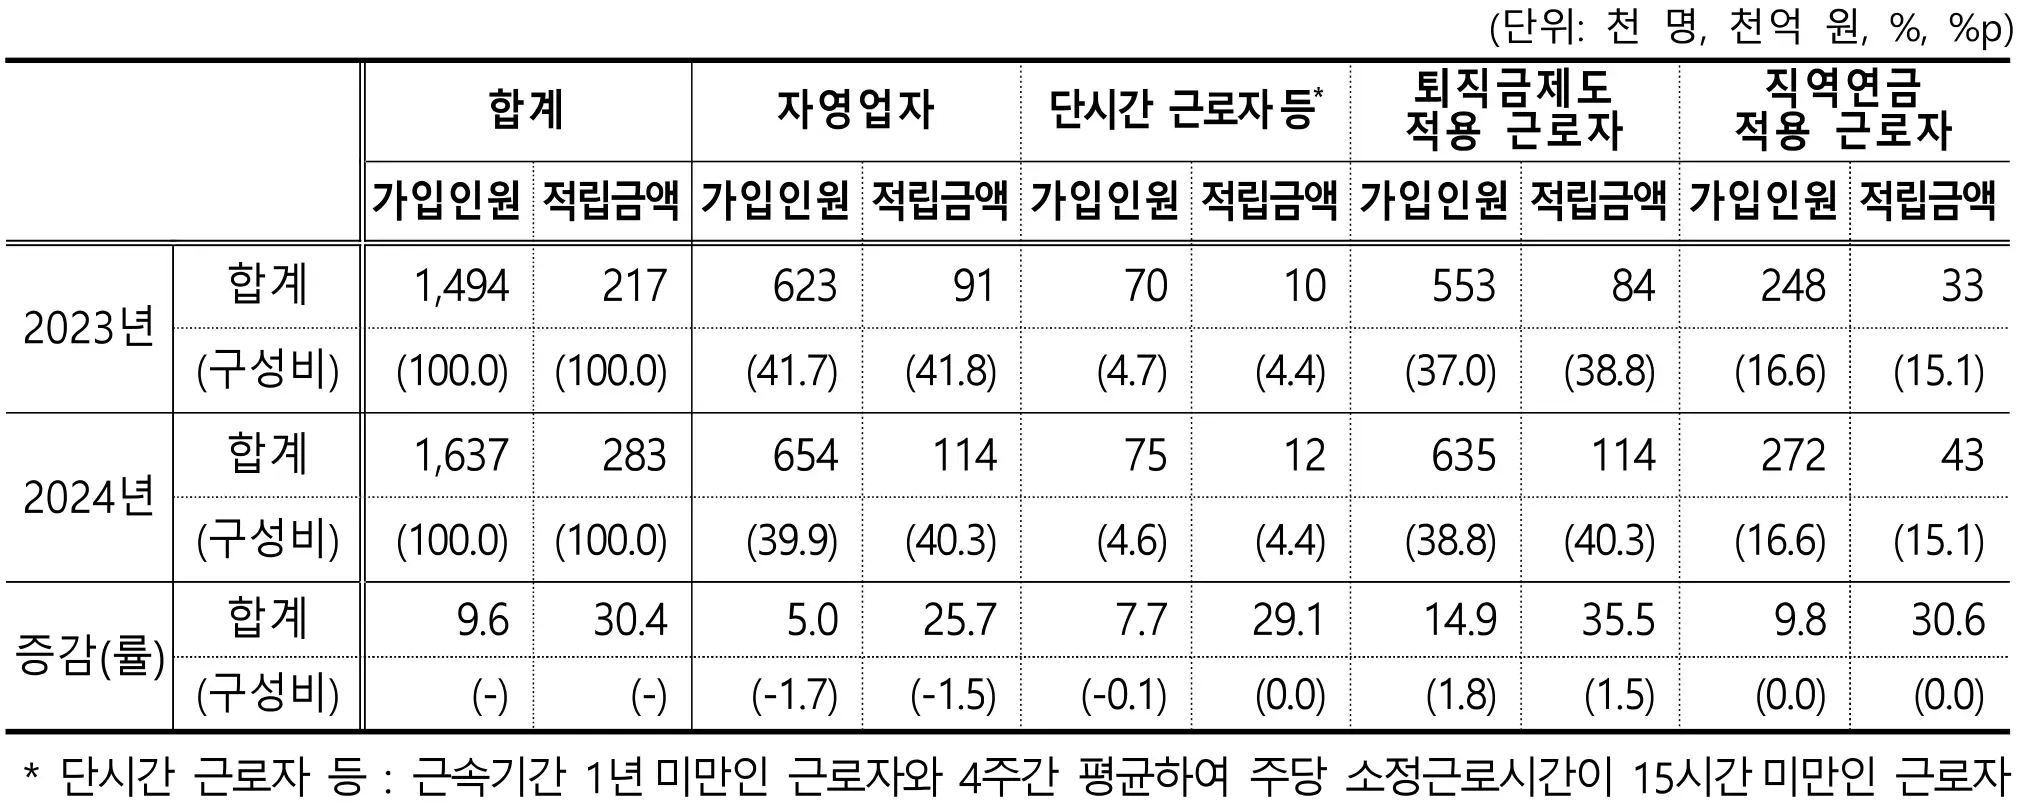
특히 50대의 가입 비중이 42.0%로 가장 높았습니다. 은퇴가 코앞으로 다가오니 발등에 불 떨어진 마음으로 준비하시는 거겠죠. 제도 변경으로 인해 자영업자나 퇴직금제도 적용 근로자들도 많이 들어왔는데, 추가 가입자 중 자영업자가 39.9%로 가장 많았다는 점도 흥미롭네요.
중도인출의 씁쓸한 현실: 영끌의 흔적
하지만 밝은 면만 있는 건 아닙니다. 퇴직연금을 중간에 깨서 쓴 사람도 6만 7천 명이나 돼요. 작년보다 4.3% 늘어난 수치입니다. 도대체 왜 소중한 노후 자금을 미리 깼을까요? 예상하셨겠지만, 역시나 '집' 때문이었습니다.
| 인출 사유 | 비중 (인원 기준) | 주요 연령대 |
|---|---|---|
| 주택 구입 | 56.5% | 30대, 40대 등 대부분 연령 |
| 주거 임차 (전월세) | 25.5% | 29세 이하 (42.4%) |
| 회생 절차 | 13.1% | 전 연령대 분포 |
특히 20대는 전월세 보증금 때문에(주거임차), 30대 이상은 집을 사느라(주택구입) 퇴직연금을 깼다는 게 통계로 명확히 드러납니다. "영끌"의 흔적이 퇴직연금 통계에도 고스란히 남아있는 거죠. 참 씁쓸하면서도 현실적인 이야기입니다.
계좌 이동과 해지, 그리고 우리의 전략
그렇다면 사람들은 계좌를 어떻게 움직이고 있을까요? IRP 계좌를 해지하는 사람은 줄었고, 이전하는 금액은 늘었습니다.
- 해지 인원 감소: IRP 해지 인원은 99만 2천 명으로 전년 대비 6.7% 감소했습니다. 이제는 웬만하면 깨지 않고 가져가려 한다는 거죠.
- 이전 금액 증가: 이직 등으로 적립금을 IRP로 옮긴 금액은 23조 원으로 9.5%나 늘었습니다. 퇴직금을 일시금으로 타서 써버리기보다 연금 계좌에 넣어두는 사람이 많아졌다는 뜻입니다.
- 이전 예외: 다만, 55세 이후 퇴직하거나 퇴직금이 300만 원 이하인 소액인 경우는 IRP로 이전하지 않고 바로 받는 비율이 여전히 높습니다.
정리하며
2024년 기준 퇴직연금 총 적립금액은 431조 원입니다. 이는 2023년 대비 12.9%(49조 원) 증가한 수치입니다.
여전히 '원리금보장형'이 74.6%로 가장 많습니다. 하지만 '실적배당형' 비중이 17.5%로 전년 대비 4.7% p 증가하며 상승세를 보이고 있습니다.
50대 가입자가 31.4%로 가장 높은 비중을 차지합니다. 은퇴가 가까워질수록 IRP에 대한 관심이 높아지는 것을 알 수 있습니다.
특정 사유에 한해 가능합니다. 2024년 중도인출의 가장 큰 이유는 '주택 구입'으로 전체의 56.5%를 차지했습니다.
보건사회복지업이 60.4%로 가장 높고, 그 뒤를 금융보험업(57.0%)이 잇고 있습니다.
은행이 52.1%로 과반수를 차지합니다. 하지만 증권사가 24.1%를 기록하며 전년 대비 비중을 늘려가고 있습니다.
마무리
2024년 통계를 쭉 훑어보니 하나의 큰 흐름이 보입니다. 바로 '능동적인 노후 준비'입니다. 과거에는 회사가 알아서 해주겠지, 은행에 넣어두면 되겠지 했다면, 이제는 내 퇴직금을 IRP로 옮겨서 증권사를 통해 직접 굴리고(실적배당형), 적극적으로 불리려는 움직임이 뚜렷해졌어요.
특히 IRP 가입자와 적립금의 폭발적인 증가는 세액공제 혜택을 챙기면서 노후 자금을 직접 관리하려는 스마트한 직장인들이 늘어났다는 증거겠죠. 하지만 여전히 집을 사느라 노후 자금을 헐어 쓰는 현실도 공존하고 있습니다. 앞으로 금리 변화나 부동산 시장 상황에 따라 이 흐름이 어떻게 바뀔지 계속 지켜봐야겠습니다. 여러분의 소중한 퇴직연금, 지금 어디서 어떻게 잠자고 있는지 한 번 확인해 보시는 건 어떨까요?


댓글