2024년 금융복합기업집단 자본적정성 비율, 의미 있는 변화
2024년 말 기준 금융복합기업집단의 자본적정성 비율, 숫자보다 그 이면의 구조 변화를 들여다볼 시점입니다.
금융감독원이 발표한 2024년 말 금융복합기업집단 자본적정성 비율 관련 자료는 단순 수치 이상의 의미를 담고 있습니다. 자산규모 확대, 보험위험 증가, IFRS17 도입 등 복합적인 요인이 작용하고 있으며, 금융시장의 건전성과 정책 대응의 핵심 근거로 해석할 수 있습니다. 이 글에서는 각 집단의 주요 수치 변동과 그 배경, 그리고 향후 자본관리 방향에 대해 짚어보겠습니다.
2024년 자본적정성 비율 전체 개요
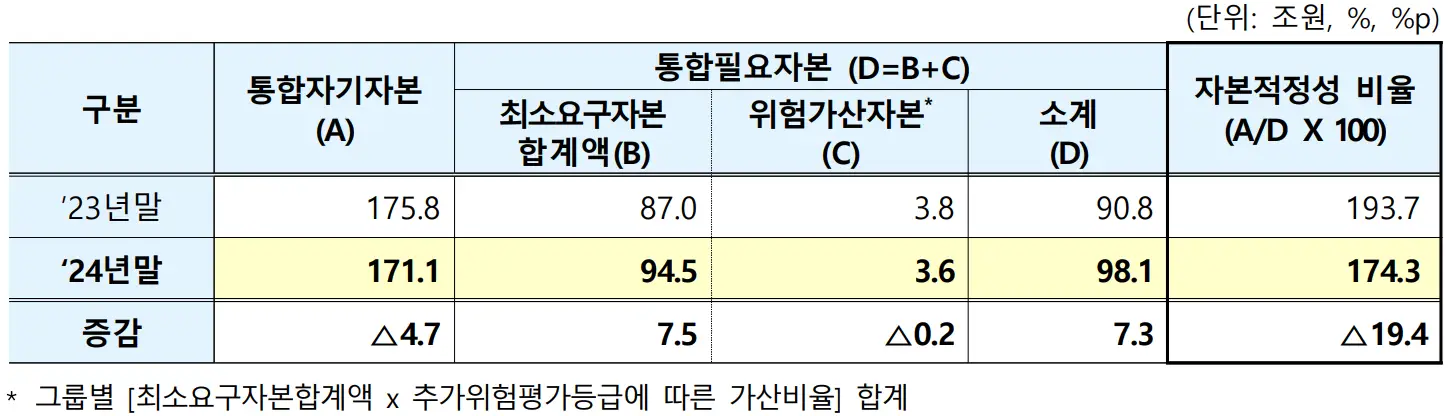
2024년 말 금융복합기업집단의 자본적정성 비율은 174.3%로 집계되었어요. 전년 말 193.7%에서 19.4%포인트나 떨어졌죠. 수치만 보면 심각하게 느껴질 수 있지만, 금융복합기업집단법상 규제비율이 100% 이상임을 감안하면 아직도 넉넉한 수준이에요. 이 비율은 통합자기자본을 통합필요자본으로 나눈 값으로, 기업 집단 전체의 손실 흡수 능력을 보여주는 핵심 지표랍니다. 금리 하락과 해외 자산 증가, 보험계열사 리스크 등 여러 복합 요인이 반영된 결과였어요. 단순한 '하락'이 아니라 '재편'의 신호로도 읽힐 수 있겠죠.
구성요소별 변화 분석
자본적정성 비율을 구성하는 핵심 요소는 크게 두 가지죠. 통합자기자본과 통합필요자본입니다. 2024년 말 통합자기자본은 171.1조 원으로 전년보다 2.7% 감소했는데, 보험부채 증가에 따른 기타포괄손익 누계액 하락이 주요 원인이었어요. 반면 통합필요자본은 98.1조 원으로 8.1% 증가했는데, 이건 해외 자산 증가와 보장성 보험 확대 같은 사업 전략 변화가 반영된 결과죠.
| 구분 | 2023년 말 | 2024년 말 | 증감 |
|---|---|---|---|
| 통합자기자본 | 175.8조 | 171.1조 | △4.7조 |
| 통합필요자본 | 90.8조 | 98.1조 | +7.3조 |
| 자본적정성 비율 | 193.7% | 174.3% | △19.4%p |
기업별 자본적정성 비율 비교
금융복합기업집단 7개사의 자본적정성 비율은 제각각입니다. 교보와 DB는 여전히 190% 이상으로 여유가 있었고, 현대차와 한화는 다소 낮은 편이었어요. 미래에셋은 유일하게 상승했죠. 각 기업별 숫자는 그 자체로 전략 방향이나 외부 환경 영향을 짐작하게 해 줍니다.
- 교보: 201.4% (△37.5%p)
- DB: 195.0% (△23.7%p)
- 다우키움: 193.8% (△14.9%p)
- 삼성: 185.1% (△25.4%p)
- 미래에셋: 164.2% (+8.7%p)
- 한화: 154.9% (△17.4%p)
- 현대차: 146.9% (△7.7%p)
하락 원인과 숨은 배경
올해 자본적정성 비율 하락은 단지 나쁜 경영의 결과가 아니에요. 금리 하락이 주요 원인이었죠. 금리가 내려가면 보험사의 부채는 늘어나고, 이는 기타포괄손익에도 영향을 미쳐요. 이게 통합자기자본을 깎아먹은 거죠. 또 하나 주목할 건 해외 자산 증가와 보장성보험 확대입니다. 이게 보험계열사의 리스크 평가를 높이면서 통합필요자본을 끌어올렸어요. 즉, 구조적인 이유로 비율이 줄어든 거예요. 우리가 정말 걱정해야 할 건 자본 자체가 부족한 게 아니라, 리스크가 복잡해졌다는 점이에요. 그래서 숫자보단 맥락을 읽는 눈이 필요하죠.
감독 방향과 정책 전망
금융감독원은 이번 하락세에도 불구하고, 전반적인 자본 건전성은 '양호'하다고 평가하고 있어요. 당장 위기의 조짐은 아니지만, 변동성에는 민감하게 반응하겠다는 입장이죠. 앞으로 금리나 주가 변동, 그리고 공동투자와 내부거래 등 그룹 내 리스크 전이에 집중해 감시하겠다고 밝혔습니다. 특히 미국의 관세정책 같은 외부 요인도 중요한 변수로 작용할 전망이에요. 단순한 수치관리보다도 위험의 흐름을 추적하고 선제 대응하는 방향으로 정책이 강화될 것 같아요.
| 감독 중점 항목 | 감독 방향 |
|---|---|
| 금리 및 주가 변동 | 자본비율 민감도 모니터링 강화 |
| 공동투자 및 내부거래 | 전이·집중위험 사전 차단 유도 |
| 해외 거시환경 변화 | 미국 정책 등 외부리스크 감시 |
총자산 및 순이익 흐름 정리
자본비율 말고도 눈여겨봐야 할 게 있어요. 바로 총자산과 당기순이익이에요. 2024년 말 7개 금융복합기업집단의 총자산은 1,328.9조 원으로, 전년보다 89.1조 원 증가했어요. 당기순이익도 13.0조 원으로 2.4조 원이나 늘었죠. 기업 수는 296개에서 310개로 증가했구요. 즉, 외형과 수익 모두 성장했단 얘기예요.
- 총자산: 1,239.8조 → 1,328.9조 (+7.2%)
- 당기순이익: 10.6조 → 13.0조 (+22.6%)
- 소속 금융회사 수: 296개 → 310개
규제 기준은 100%지만 통상적으로 150% 이상을 유지하려는 경향이 있어요. 100% 아래라고 무조건 위험한 건 아닙니다.
보험사의 부채가 금리와 밀접한데, 올해 금리 하락으로 부채가 늘었고, 이게 자기자본을 감소시키는 원인이 됐어요.
전년 대비 통합자기자본과 수익성이 모두 상승했고, 리스크 요소 대비 적절히 관리했기 때문으로 보여요.
위험자산이 많아졌거나, 보장성보험 비중이 높아져 더 많은 자본을 요구받는다는 뜻입니다.
자산은 증가했지만, 그만큼 리스크 대비 자본이 부족했거나 부채 구조가 영향을 준 것으로 볼 수 있어요.
복합리스크 시대엔 자본 건전성이 모든 금융정책의 출발점이 될 수밖에 없어요.
마무리
2024년 말 기준 금융복합기업집단의 자본적정성 비율 하락은 단기적 충격보다 구조적 변화의 결과로 볼 수 있습니다. 금감원은 통합감독 하에서의 자본적정성 유지를 위한 모니터링을 강화하고 있으며, 중장기적으로는 보험위험 및 해외투자 증가에 따른 대응력이 핵심 과제가 될 것입니다. 금리 환경과 글로벌 리스크를 반영한 탄력적 규율체계 개선이 더욱 중요해지고 있는 지금, 각 그룹의 전략 변화와 규제기관의 정책 방향에 주목할 필요가 있습니다.


댓글