2024년 개인사업자 부채 분석: 평균은 줄었지만 연체율은 '경고등'
사장님들, 혹시 요즘 대출 이자 내는 날짜가 다가오면 가슴이 철렁하지 않으신가요? 통계를 뜯어보니, 지금 불안해하는 건 사장님 혼자가 아니었습니다.
오늘은 국가데이터처에서 방금 발표한 따끈따끈한 '2024년 일자리행정통계 개인사업자 부채(잠정)' 보고서를 가지고 왔어요. 제가 꼼꼼하게 읽어보다가 깜짝 놀란 사실이 하나 있는데요. 전체적인 빚의 규모는 아주 살짝 줄어들었지만, 돈을 제때 갚지 못하는 비율은 오히려 껑충 뛰었다는 겁니다. 특히 20대 젊은 사장님들과 건설업계의 상황이 심상치 않습니다. 오늘 글에서는 이 복잡한 통계 수치 속에, 우리 자영업 시장의 진짜 속사정을 아주 쉽고 자세하게 풀어드릴게요. 내 상황과 비교해보면서 읽어보시면 앞으로의 자금 계획을 세우는 데 큰 도움이 되실 거예요.
목차
1. 총괄 현황: 빚은 줄었는데 못 갚는 사람은 늘었다?
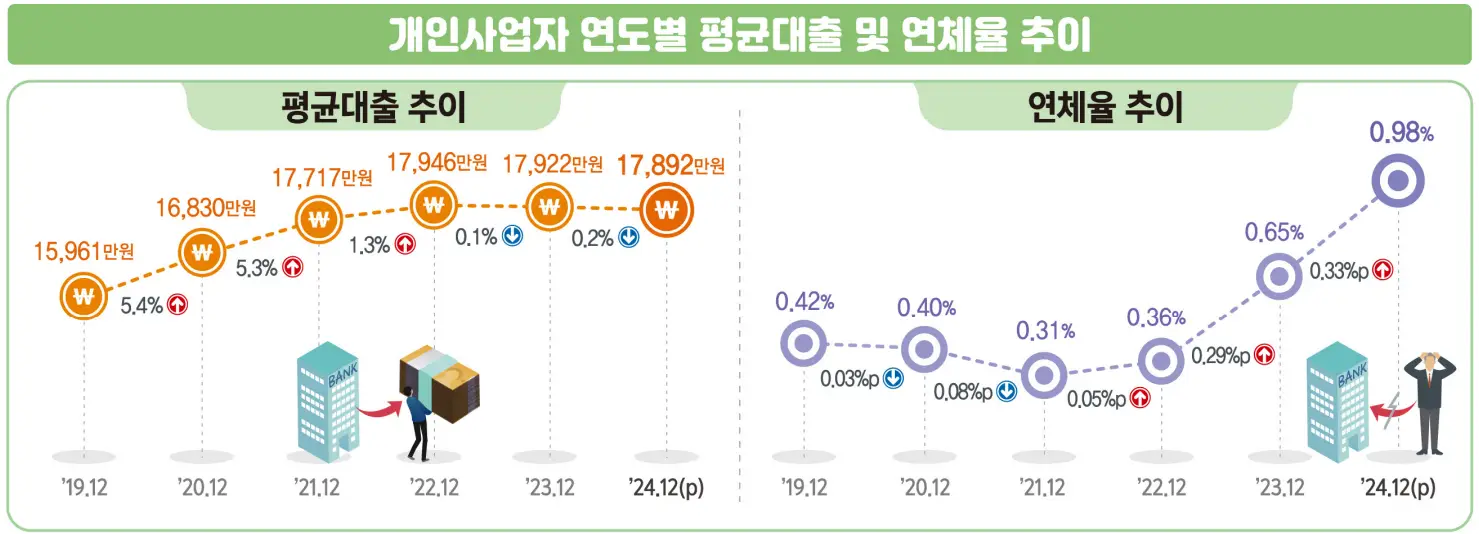
2024년 12월 말 기준으로 개인사업자들의 평균 대출액은 1억 7,892만 원으로 집계되었습니다. 작년보다 약 30만 원, 퍼센트로는 0.2% 정도 아주 소폭 감소한 수치예요. "어? 경기가 어려운데 빚이 줄었네?"라고 생각하실 수 있겠지만, 속을 들여다보면 마냥 좋아할 일은 아닙니다.
문제는 바로 연체율입니다. 대출잔액 기준 연체율이 0.98%를 기록했는데, 이는 전년 대비 무려 0.33%p나 상승한 수치거든요. 특히 비은행권 대출의 연체율 상승폭(+0.72% p)이 은행권(+0.06% p) 보다 훨씬 커서, 제2금융권 대출을 이용하는 사장님들의 자금 사정이 급격히 나빠지고 있다는 걸 알 수 있습니다.
2. 성별·연령별 분석: 50대의 빚, 20대의 연체
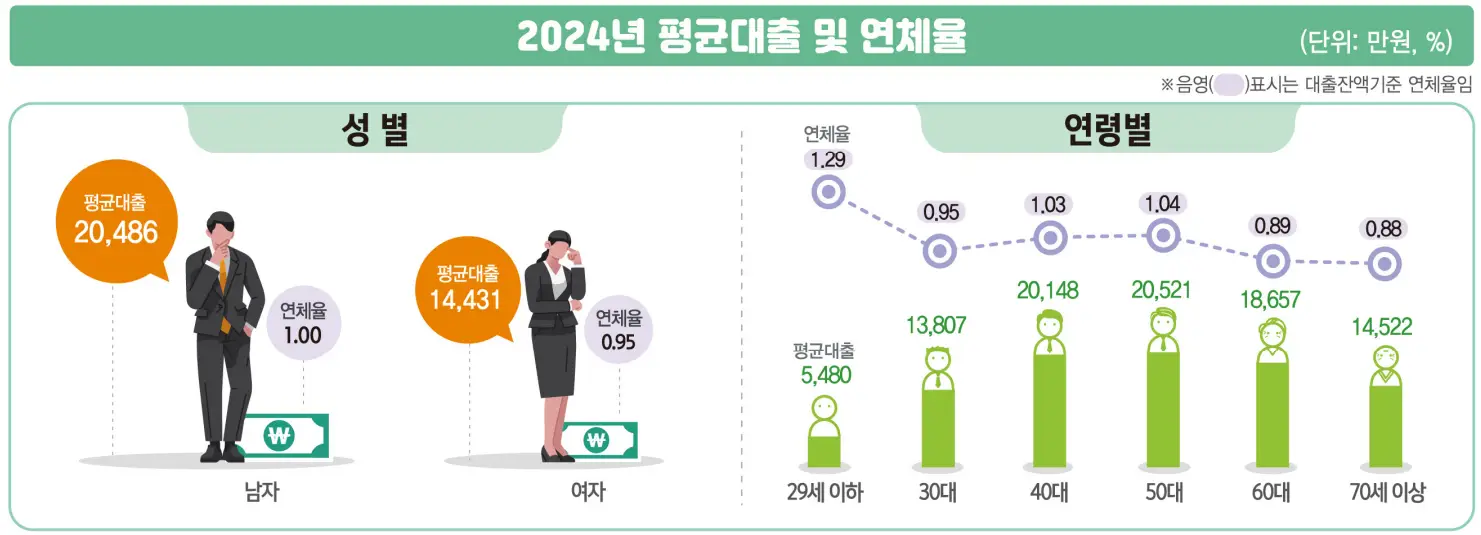
성별과 나이에 따라서도 상황이 확연히 달랐어요. 남성 사장님의 평균 대출은 2억 원이 넘는 반면, 여성 사장님은 1억 4천만 원대였습니다. 연령별로 보면, 역시 사업을 가장 활발하게 하는 50대가 빚이 가장 많았지만, 연체율은 사회초년생인 29세 이하 청년 사장님들이 가장 높았습니다. 젊은 사장님들이 높은 금리와 경기 침체의 파도를 넘기가 더 힘들다는 증거겠죠.
| 구분 | 평균 대출액 (만 원) | 연체율 (%) | 비고 |
|---|---|---|---|
| 남자 | 20,486 | 1.00 | |
| 여자 | 14,431 | 0.95 | |
| 29세 이하 | 5,480 | 1.29 (최고) | |
| 50대 | 20,521 (최다) | 1.04 |
3. 산업별 지형도: 보건복지업 1위, 건설업의 눈물
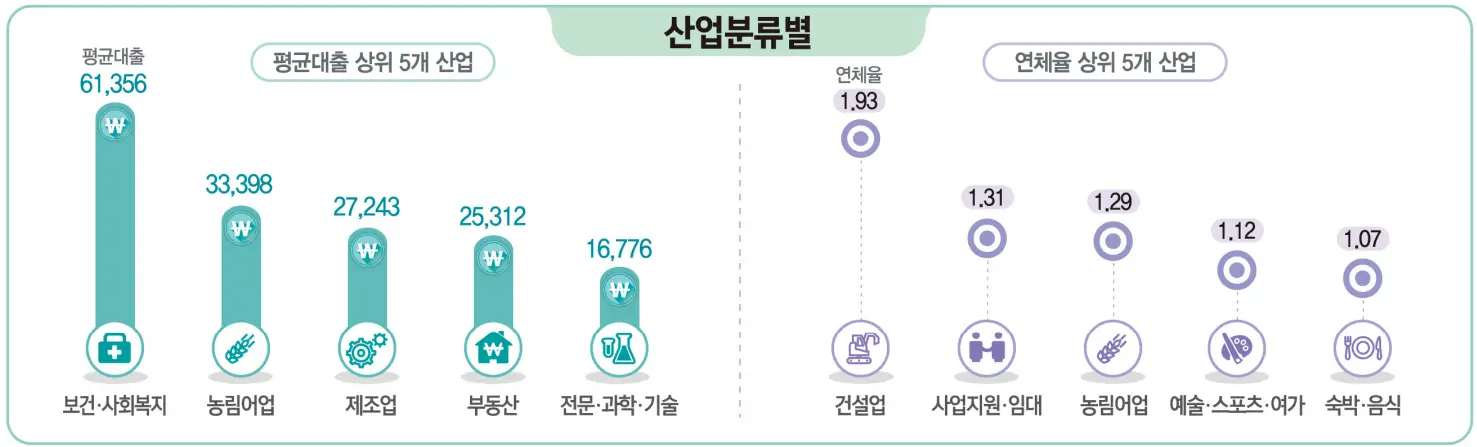
업종별로도 희비가 엇갈렸습니다. 대출 규모 자체는 병원이나 요양시설 같은 보건·사회복지업이 압도적으로 많았어요. 평균 6억 원이 넘으니까요. 하지만 진짜 걱정되는 건 연체율입니다. 부동산 경기 침체의 직격탄을 맞은 건설업이 연체율 1.93%로 가장 높았거든요.
📊 산업별 팩트 체크 (Top 3)
- 평균 대출액 상위 업종:
1위 보건·사회복지 (6억 1,356만 원)
2위 농림어업 (3억 3,398만 원)
3위 제조업 (2억 7,243만 원) - 연체율(대출잔액 기준) 상위 업종:
1위 건설업 (1.93%)
2위 사업지원·임대 (1.31%)
3위 농림어업 (1.29%) - 특이사항: 전년 대비 정보·통신업은 대출이 7.1%나 감소했지만, 예술·스포츠·여가 관련 업종은 연체율이 0.51%p나 급등했습니다.
4. 매출과 업력의 비밀: 버틸수록 빚만 쌓일까
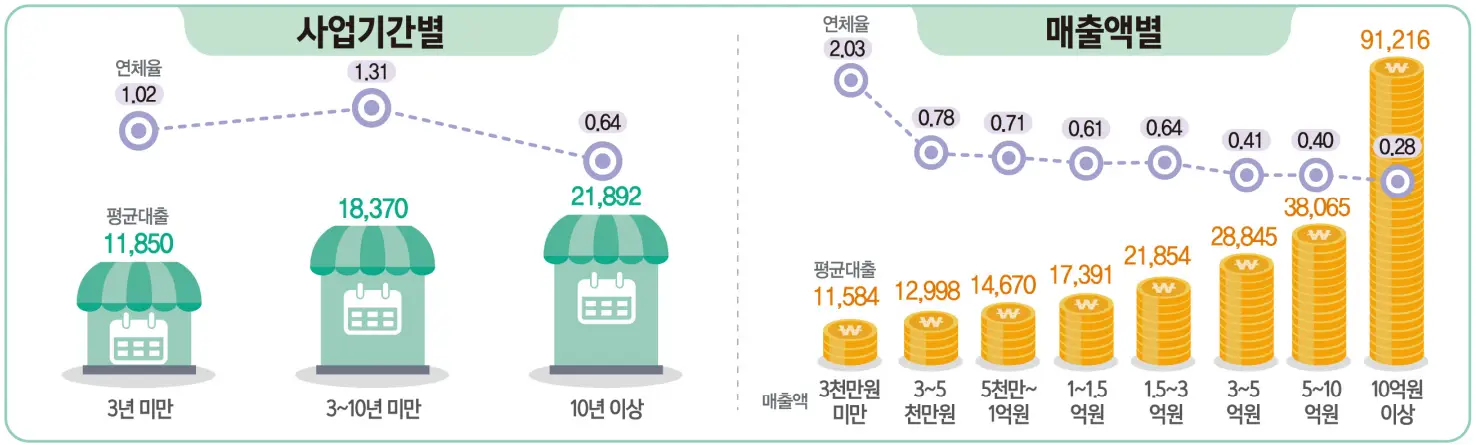
흔히 "장사가 잘되면 빚이 없겠지?"라고 생각하기 쉬운데, 통계는 정반대의 이야기를 합니다. 매출이 높을수록 사업 확장을 위한 투자가 많아서인지 평균 대출금도 함께 늘어나는 경향을 보였어요. 하지만 연체율은 매출이 적은 영세 사업자(3천만 원 미만)에서 2.03%로 압도적으로 높았습니다.
사업 기간별로 보면, '마의 3년'이라는 말이 실감 납니다. 사업을 한 지 3년에서 10년 사이인 사장님들의 연체율이 1.31%로 가장 높았거든요. 창업 초기(3년 미만)의 어려움을 넘기고 나면 안정권에 들 줄 알았는데, 오히려 그 시기에 자금 압박이 더 심해질 수 있다는 사실, 꼭 기억해 두셔야겠습니다.
5. 고용 유무의 차이: 직원이 있으면 빚도 많다
"직원 월급 줄 돈이 없어서 대출받는다"는 사장님들의 한숨, 빈말이 아니었습니다. 직원이 있는 사장님('유고용')의 빚은 직원이 없는 '나홀로 사장님'보다 4배 가까이 많았어요. 인건비와 사업 규모 유지를 위한 비용이 만만치 않다는 뜻이겠죠. 하지만 아이러니하게도 연체율은 직원이 없는 사장님들이 3배나 더 높았습니다. 규모가 작을수록 금융 위기에 더 취약하다는 뼈아픈 현실입니다.
| 구분 | 평균 대출 (만 원) | 연체율 (%) | 전년 대비 연체율 증감 |
|---|---|---|---|
| 종사자 있음 | 40,845 | 0.32 | +0.09%p |
| 종사자 없음 | 10,509 | 1.00 | +0.30%p |
6. 대출잔액별 경고: 소액 대출의 배신
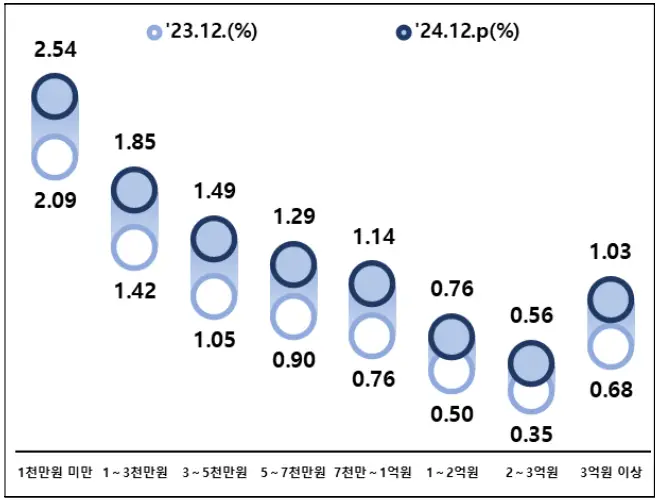
마지막으로 대출 잔액별 현황을 살펴볼게요. 흥미로운 건, 대출금이 적을수록 오히려 연체율이 높다는 점이에요. "겨우 천만 원도 안 되는 빚을 못 갚겠어?"라고 생각할 수 있지만, 그만큼 한계 상황에 몰린 영세 사업자가 많다는 뜻이기도 합니다.
- 대출잔액 1천만 원 미만: 연체율 2.54%로 가장 심각함.
- 대출잔액 1~3천만 원: 연체율 1.85%.
- 대출잔액 2~3억 원: 연체율 0.56%로 가장 낮아, 고액 대출자일수록 상환 능력은 양호한 편임.
정리하며
비은행권 대출이 0.8% 감소하고, 가계대출도 1.7% 줄어든 영향이 큽니다. 고금리 여파로 대출받기가 까다로워졌거나 상환 압박이 커진 것으로 보입니다.
연체율만 놓고 보면 29세 이하 청년 사장님들이 1.29%로 가장 높습니다. 경험과 자본이 부족한 상태에서 경기 침체를 맞닥뜨린 탓으로 분석됩니다.
건설업의 연체율은 1.93%로 전체 산업 중 1위이며, 전년 대비 0.51% p나 급등했습니다. 부동산 경기 부진이 직접적인 원인입니다.
대출 규모는 작지만 연체율은 1.00%로, 직원이 있는 사장님(0.32%)보다 3배 이상 높습니다. 영세할수록 위기에 더 취약한 구조입니다.
은행권 연체율은 0.19%에 불과하지만, 비은행권은 2.10%에 달합니다. 상승폭도 비은행권이 훨씬 가파릅니다.
현재는 '잠정' 수치이며, 최종 확정 자료는 2026년 8월 말에 국가통계포털을 통해 발표될 예정입니다.
마무리
지금까지 2024년 개인사업자 부채 통계를 샅샅이 훑어봤는데요. "평균 대출 감소"라는 헤드라인 뒤에 숨겨진 "연체율 급등"이라는 그림자가 마음을 무겁게 합니다. 20대 청년, 영세 사업자, 건설업계 등 우리 경제의 가장 약한 고리부터 삐걱거리고 있다는 신호니까요. 2026년에 확정치가 나온다고는 하지만, 그때까지 기다릴 여유가 없습니다. 지금 당장 내 재무 상태를 점검하고, 무리한 확장보다는 리스크 관리에 집중해야 할 때인 것 같습니다. 부디 전국의 모든 사장님들이 이 어려운 파고를 무사히 넘기시길 진심으로 응원합니다.


댓글