11월 8일 간밤 글로벌 경제 브리핑: 코스피 한 주 11.71% 폭락, 이번 주 美 10월 CPI가 첫 시험대
11월 8일 간밤 글로벌 경제 브리핑은 지난주 성적표로 시작합니다. 코스피는 한 주 동안 11.71% 내린 5,059.69에 마감했고, 외국인은 유가증권시장에서 10조 4,427억 원을 순매도했어요(연합뉴스). 금요일 밤 미국 반도체주가 반등하며 한숨 돌렸지만, 화요일 밤엔 미국 10월 소비자물가라는 큰 시험이 기다리고 있죠. 폭풍 같은 한 주가 지나간 지금, 시장은 무엇부터 확인하려 할까요?
주말이라 새 종가는 없습니다. 대신 금요일 밤 뉴욕에서 필라델피아 반도체지수가 4.21% 올랐고, 코스피200 야간선물도 1.60% 상승했어요(연합뉴스). 주말 사이엔 미국과 중국이 APEC 정상회의를 앞두고 '부산 합의' 이행을 두고 서로 날을 세웠고, 데이터센터 규제 우려가 한국 성장률로 번질 수 있다는 분석도 나왔습니다. 결국 이번 주 질문은 하나로 모여요. 지난주의 공포가 숫자로 확인될까, 아니면 지나쳤던 걸로 드러날까?
간밤 3줄 요약
1. 지난주 코스피 -11.71%(5,059.69), 코스닥 -11.06%. 외국인 10조 4,427억 원 순매도, VKOSPI 65.17로 24.56% 급등.
2. 이번 주 첫 시험대는 10일(화) 밤 10시 30분 미국 10월 CPI. 9월은 1년 전보다 3.7% 상승, 12월 금리 인상 확률은 77%대(CNBC).
3. 미·중, 18~19일 APEC 정상회의 앞두고 '부산 합의' 이행 공방. 데이터센터 규제 우려는 내년 한국 성장률 변수로.
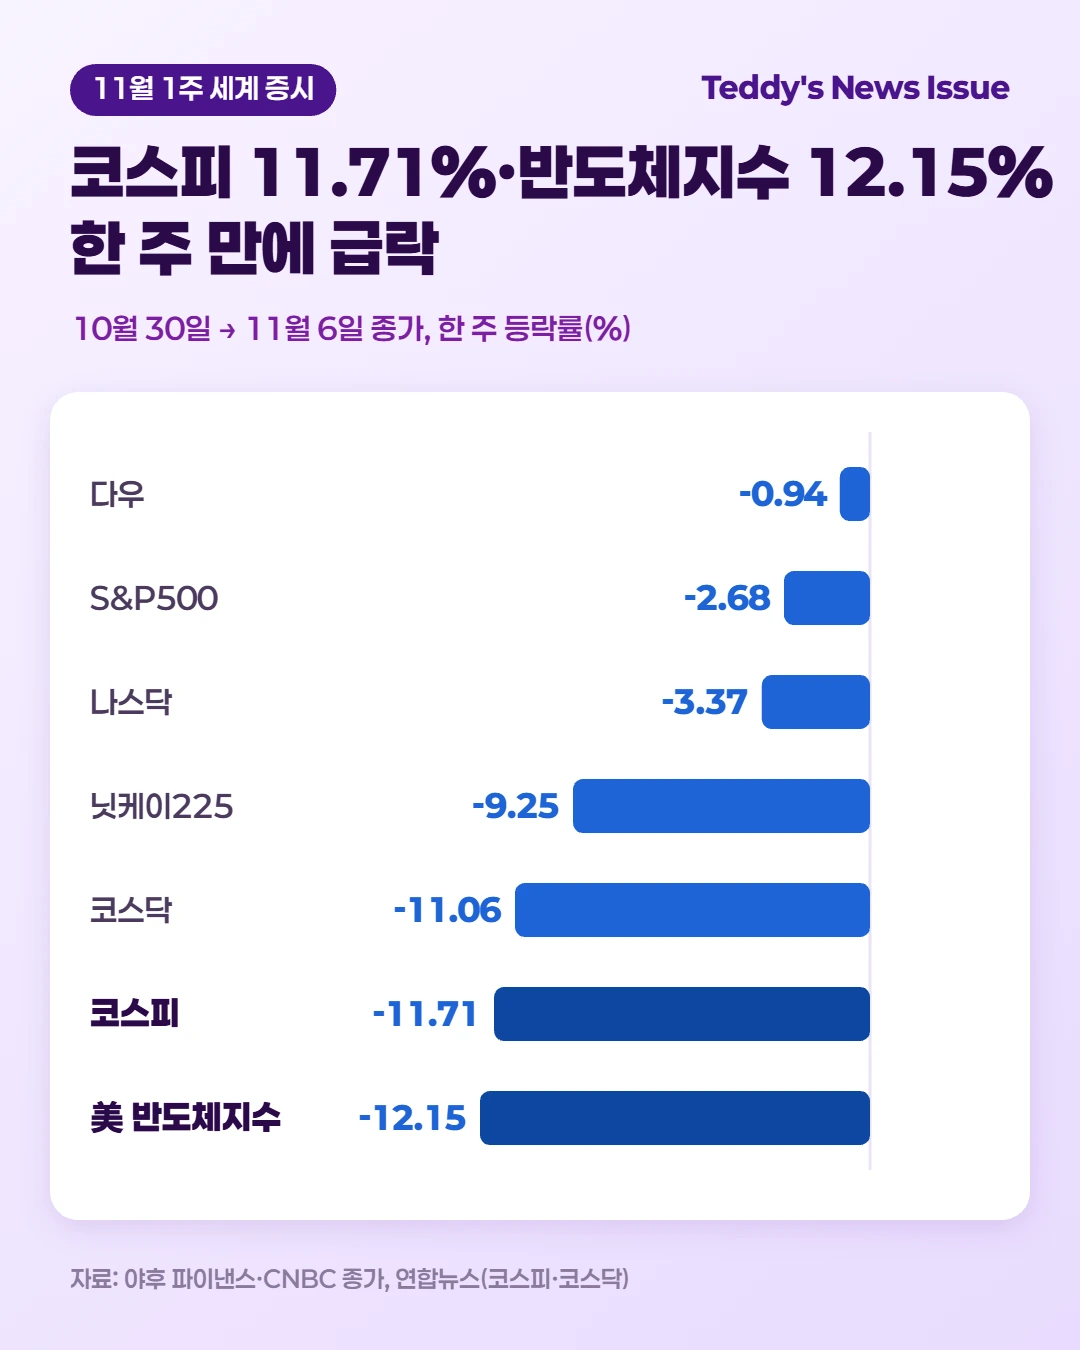
지난주 성적표: 코스피 11.71%·반도체지수 12.15% 급락
| 구분 | 6일 종가 | 한 주 등락 |
|---|---|---|
| 다우 | 51,285.73 | -0.94% |
| S&P500 | 7,376.86 | -2.68% |
| 나스닥 | 24,579.42 | -3.37% |
| 필라델피아 반도체 | 9,390.25 | -12.15% |
| 닛케이225 | 57,434.77 | -9.25% |
| 코스피 | 5,059.69 | -11.71% |
| 코스닥 | 644.27 | -11.06% |
| 미 국채 2년 | 4.51% | 하락 (전주 4.56%) |
| 미 국채 10년 | 4.86% | 하락 (전주 4.94%) |
| 브렌트유 (1월물) | 98.32달러 | 약 -13.3% (전주 113.43달러) |
| WTI (12월물) | 90.83달러 | 약 -12.8% (전주 104.12달러) |
| 원/달러 (서울 15:30) | 1,356.6원 | 22.3원 상승 (전주 1,334.3원) |
미국·일본 지수의 한 주 등락률은 10월 30일과 11월 6일 종가(야후 파이낸스·CNBC)로 구했고, 코스피·코스닥은 연합뉴스 집계와 같습니다. 금리는 미 재무부 고시, 유가는 정산가예요. 원/달러는 서울 외환시장 오후 3시 30분 기준가(연합뉴스)입니다.
충격은 미국에서 시작됐는데, 더 크게 흔들린 건 아시아였어요. 나스닥이 한 주 동안 3.37% 내리는 사이 코스피는 11.71%, 일본 닛케이225는 9.25% 빠졌거든요. 미국 안에서도 차이는 컸습니다. 다우가 0.94% 내리는 데 그친 반면, 필라델피아 반도체지수는 12.15% 떨어졌죠. 민주당의 중간선거 압승 뒤 AI 데이터센터 규제가 세질 수 있다는 우려가 반도체에 집중된 한 주였습니다(연합뉴스).
코스피의 한 주는 그야말로 롤러코스터였어요. 2일 2% 넘게 오르며 출발했지만 3일 3.59% 밀렸고, 5일(-5.28%)과 6일(-6.02%) 이틀 동안에만 600포인트 넘게 빠졌습니다. 6일엔 장중 4,911.28까지 떨어지며 서킷브레이커가 걸렸고, 장중 5,000선이 깨진 건 2월 6일 이후 9개월 만이었죠. 외국인이 홀로 10조 4,427억 원을 팔았고, 개인(3조 9,710억 원)과 기관(4조 4,990억 원)이 받아 냈어요. 외국인 순매도 1위는 SK하이닉스로, 한 주에만 5조 4,594억 원이었습니다(연합뉴스).
'한국형 공포지수' VKOSPI는 65.17로 한 주 새 24.56% 뛰었어요. 그런데 아직 미국 의회나 주 정부에서 나온 구체적인 데이터센터 규제안은 하나도 없습니다(연합뉴스). 워런 버핏이 스승 벤저민 그레이엄의 가르침이라며 주주서한에 여러 차례 옮긴 말이 떠오르는 대목이죠. "단기적으로 시장은 투표기지만, 장기적으로는 저울이다." 지난주 시장은 선거 결과를 두고 투표기처럼 움직였어요. 무게를 다는 건 실제 규제안과 기업 실적이 나온 뒤입니다.
법안은 아직 한 줄도 없는데, 시장은 먼저 표를 던졌습니다. 이번 주는 저울이 처음 움직이는 한 주예요.
① 이번 주 첫 시험대, 美 10월 소비자물가(10일 밤)
무슨 일
미국 노동통계국(BLS)은 10일 오전 8시 30분(한국시간 10일 밤 10시 30분) 10월 소비자물가지수(CPI)를 발표합니다. 직전 9월 CPI는 한 달 새 0.6%, 1년 전보다 3.7% 올랐어요. 휘발유가 한 달 동안 9.1% 뛰며 전체 상승분의 절반 넘게를 차지했고, 식품·에너지를 뺀 근원 CPI는 1년 전보다 2.6% 올랐습니다(BLS).
시장의 눈은 이미 연준 쪽으로 쏠려 있어요. 6일 나온 10월 고용이 16만 5,000명 늘며 예상을 크게 웃돌자, CME 페드워치에 반영된 12월 금리 인상 확률은 77%대로 올라섰거든요(CNBC). 연준의 다음 회의는 12월 8~9일입니다. 11월 CPI는 12월 10일에야 나오니, 10월 CPI가 회의 전 마지막 소비자물가 성적표인 셈이죠(연준·BLS 일정).
이게 왜 중요하냐면
금리 인상 기대는 성장주의 몸값을 바로 건드립니다. 미래에 벌 돈을 지금 가치로 바꿀 때 쓰는 할인율이 높아지면, 먼 미래의 이익에 기대는 AI·반도체주가 먼저 무거워지거든요. 지난주 반도체 급락의 출발점은 규제 우려였어요. 여기에 물가까지 뜨겁게 나오면 금리라는 두 번째 짐이 얹히는 셈입니다.
환율도 같은 줄에 묶여 있습니다. 6일 고용 지표 뒤 달러인덱스가 0.7% 오르면서 역외 원/달러는 1,363원 안팎까지 올라왔어요(CNBC·야후 파이낸스). 물가가 높게 나오면 달러 강세가 이어지기 쉽고, 반대로 9월보다 뚜렷하게 식으면 지난주 내내 원화를 누르던 힘이 한풀 꺾일 수 있죠.
규제 공포가 첫 번째 짐이었다면, 화요일 밤 물가는 그 짐을 덜어 줄 수도, 하나 더 얹을 수도 있습니다.
② 미·중, APEC 앞두고 '부산 합의' 이행 공방
무슨 일
스콧 베선트 미 재무장관과 제이미슨 그리어 무역대표부(USTR) 대표가 6일(현지) 허리펑 중국 부총리와 화상 통화를 했습니다. 베선트 장관은 중국이 지난해 부산에서 한 약속을 '완전하고 즉각적으로' 이행해야 한다고 강조하며, 최근 중국의 조치에 우려를 전했어요(미 재무부). 그리어 대표는 농산물 구매와 희토류·핵심광물을 콕 집어 '구체적인 행동'을 요구했고요(USTR).
중국 쪽 설명은 결이 달랐습니다. 신화통신에 따르면 중국은 통화에서 미국의 최근 대중 경제·무역 제한 조치에 '심각한 우려'를 표했어요. 그래도 양측은 경제·무역 협의 채널을 계속 활용해 이견을 관리하자는 데는 뜻을 모았습니다. 이번 통화는 18~19일 중국 선전에서 열리는 APEC 정상회의를 열흘 남짓 앞두고 이뤄졌죠(신화통신·로이터·블룸버그).
이게 왜 중요하냐면
희토류와 핵심광물은 반도체·배터리 공급망의 맨 밑바닥에 깔린 재료입니다. 미·중이 이 품목을 두고 다시 각을 세우면, 두 나라 사이에서 부품과 소재를 사고파는 우리 기업이 먼저 영향을 받을 수밖에 없어요. 반대로 정상회의에서 합의가 다시 확인되면, 지난주 시장을 짓누른 불확실성 가운데 하나가 덜어지는 거고요.
중국 경기 숫자도 이번 주 줄줄이 나와요. 9일엔 10월 소비자물가·생산자물가, 10일엔 10월 수출이에요(연합뉴스). 9월 중국 생산자물가는 1년 전보다 5.0% 올랐지만 소비자물가는 0.9% 오르는 데 그쳤습니다(중국 국가통계국). 공장 출고가는 뛰는데 장바구니 물가는 잠잠한, 온도 차가 큰 모습이죠. 10월 제조업 PMI의 신규 수출주문지수가 48.7까지 내려갔던 만큼, 10일 수출 숫자가 그 냉기를 확인해 줄지가 관심사예요.
말은 워싱턴과 베이징이 주고받지만, 청구서는 공급망 한가운데 있는 우리 기업에 먼저 날아올 수 있습니다.
③ 데이터센터 규제 우려, 한국 성장률 변수로 떠올랐다
무슨 일
연합뉴스는 8일 미국의 데이터센터 규제 우려가 실물경제로 번질 수 있는지를 짚었습니다. 출발점은 반도체 의존도예요. 10월 수출에서 반도체 비중은 49.0%였고, 한국은행은 올해 성장에서 반도체가 차지하는 몫을 절반 정도로 추정합니다. 반도체를 뺀 1~9월 생산(산업활동동향 원지수)은 1년 전보다 1.0% 느는 데 그쳐, 전 산업 생산 증가율 2.7%에 한참 못 미쳤어요(연합뉴스).
전문가 시각은 엇갈렸습니다. 김광석 한국경제산업연구원 경제연구실장은 규제가 실제로 의회에서 정해지기 시작하면 반도체 수출이 위축될 수 있다고 보면서도, 삼성전자·SK하이닉스의 장기공급계약(LTA)이 당장의 충격은 줄일 수 있다고 했어요. 김미루 KDI 경제전망실장은 이미 공사를 시작한 데이터센터는 손대기 어렵다며 "문제는 내후년"이라고 짚었고요(연합뉴스).
이게 왜 중요하냐면
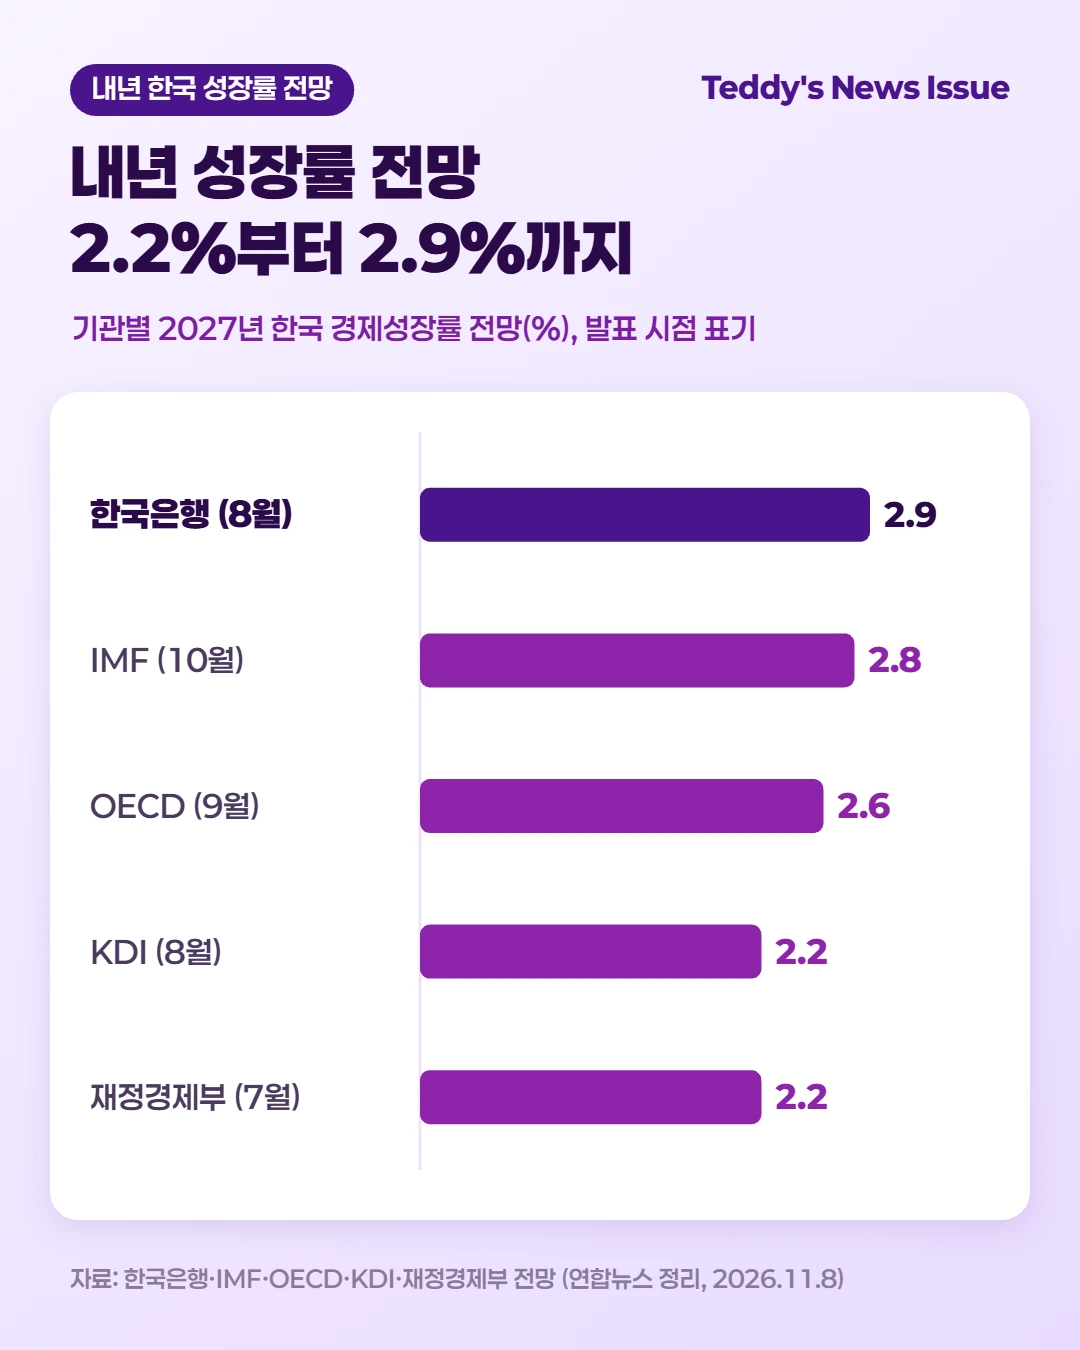
내년 한국 성장률 전망은 이미 2.2%에서 2.9%까지 넓게 퍼져 있습니다. 한국은행(8월)이 2.9%로 가장 높고, IMF(10월) 2.8%, OECD(9월) 2.6%, KDI(8월)와 재정경제부(7월)가 2.2%예요(연합뉴스). 성장의 절반을 반도체가 떠받치는 구조라면, 반도체 전망이 흔들릴 때 성장률 전망도 함께 흔들릴 수밖에 없죠.
그래서 이달 나올 두 전망이 중요합니다. KDI는 18일 하반기 경제전망을, 한국은행은 이달 수정 경제전망을 내놓거든요. 소비 쪽 걱정도 있어요. 3분기 민간소비는 직전 분기보다 0.2% 줄었는데, 주가 급락이 길어지면 가계 자산이 줄어 소비 여력이 더 움츠러들 수 있다는 지적입니다(연합뉴스).
규제는 아직 말뿐이지만, 한국 경제의 반도체 의존도는 이미 숫자로 나와 있습니다.
지난주 우리 시장과 이어 보기
금요일(6일) 유가증권시장에선 외국인이 2조 7,685억 원을 순매도해 엿새째 매도를 이어 갔고, 기관이 1조 7,000억 원을 사들였습니다. 전기·전자 업종은 7.9% 내렸고, 원/달러는 1,356.6원(15:30 기준가)으로 마감했죠(한국거래소·연합뉴스). 정부는 같은 날 긴급 시장상황점검회의를 열어, 9일부터 3개월 동안 증권사의 신용융자 담보비율(140%) 유지 의무를 면제하기로 했어요(금융위원회).
어제 브리핑에선 월요일(9일) 전기·전자 업종이 오른 채 마감하고, 원/달러는 1,350원 위에서 끝날 것으로 봤어요. 주말 사이 그 그림을 뒤집을 만한 소식은 나오지 않았습니다. 맞았는지는 월요일 장이 끝난 뒤, 화요일 아침 글에서 숫자로 확인하겠습니다.
- 2026년 11월 6일 증시 마감시황 요약: 외국인 2.8조 원 매도에 코스피 6.02% 급락, 5,000선 문턱에서 버틸까
- 2026년 11월 6일 공매도 브리프: 코스피 6.02% 급락에 거래대금 18,262억 원, 코스닥 비중 5.64%로 올라 과열종목은 한 자릿수 이어갈까
- 긴급 시장상황점검회의: 신용융자 담보비율 유지의무 3개월 면제, 반대매매 공포 잦아들까
- 11월 7일 간밤 글로벌 경제 브리핑: 반도체지수 4.21% 반등, 美 고용 16만 5천 명 깜짝 증가에 달러 강세
이번 주 우리 시장은: 코스피는 5,000선 위에서 숨 고르기, 원/달러는 1,350원 위에 머물 가능성이 큽니다
이번 주(9~13일) 코스피는 지난주 종가 5,059.69보다 높은 곳에서 한 주를 마칠 가능성이 크다고 봅니다. 다만 원/달러는 1,350원 아래로 내려오지 못한 채 한 주를 마칠 가능성이 커요. 이유는 세 가지입니다.
- 금요일 밤 분위기는 반등 쪽이었습니다. 필라델피아 반도체지수가 4.21% 올랐고, 뉴욕의 한국 주식 ETF(EWY)는 4.07%, 코스피200 야간선물은 1.60% 상승했어요(연합뉴스). 9일부터는 신용융자 담보비율 유지 의무가 면제돼, 지난주 낙폭을 키운 반대매매 압력도 줄어듭니다.
- 가격 부담은 크게 낮아졌습니다. 코스피의 12개월 선행 주가수익비율(PER)이 4배를 밑돌아, 2008년 금융위기 당시 종가 기준 최저치(6.3배)보다도 낮다는 분석이 나왔죠(서상영 미래에셋증권 상무, 연합뉴스).
- 환율은 사정이 다르죠. 고용 지표 뒤 달러인덱스가 0.7% 올랐고, 역외 원/달러는 1,363원 안팎에서 한 주를 마쳤어요. 12월 금리 인상 확률이 77%대에 머무는 한, 10일 물가가 확실히 식지 않는 이상 달러가 먼저 힘을 잃기는 어렵습니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 외국인 순매도가 하루 2조 원을 넘는 날이 이번 주에도 이틀 이상 나오면, '숨 고르기' 그림은 다시 봐야 합니다.
- 10일 미국 10월 근원 CPI가 9월(전월 대비 0.3%)보다 더 크게 오르고 미 국채 10년물 금리가 4.95% 위로 올라서면, 반등보다 금리 부담이 먼저 온 거예요.
- 주중 미국 의회나 주 정부에서 데이터센터 규제가 구체적인 법안·행정조치로 나오면, 지난주의 공포가 숫자로 확인된 셈이죠.
- 원/달러가 1,340원 아래에서 마감하는 날이 나오면 환율 쪽 전망은 틀린 겁니다.
공포는 한 주 만에 코스피를 670포인트 넘게 끌어내렸습니다. 이번 주는 그 공포에 숫자가 처음 답하는 한 주예요.
이번 주 확인할 것
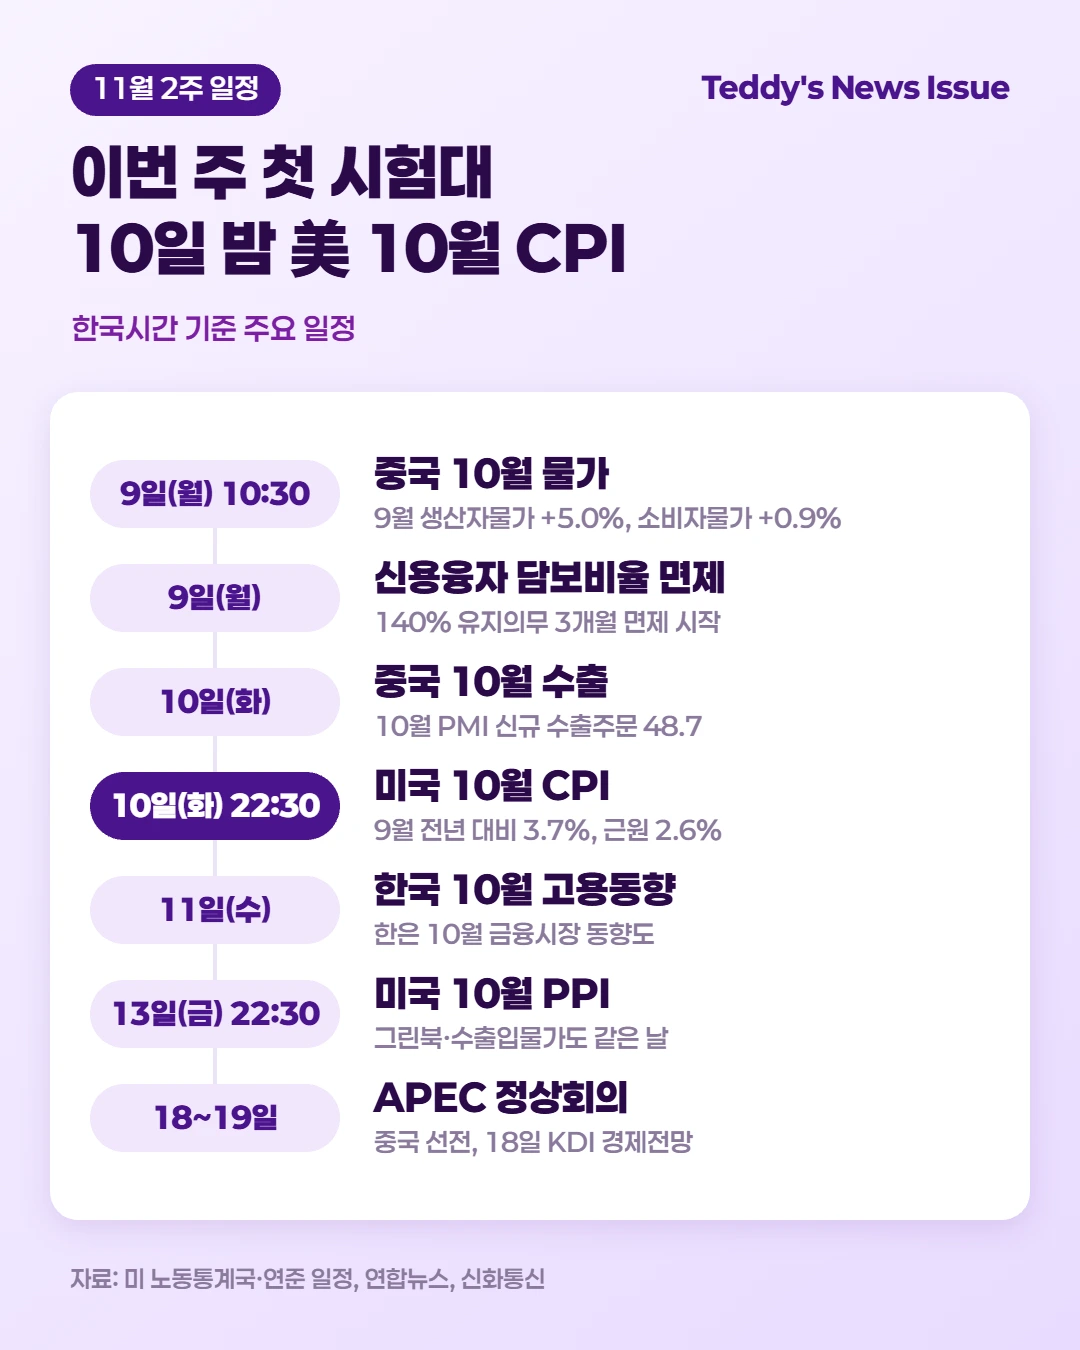
| 시각(한국) | 일정 |
|---|---|
| 9일(월) 10:30 | 중국 10월 소비자물가·생산자물가 (국가통계국) |
| 9일(월) | 증권사 신용융자 담보비율 유지의무 면제 시작 (3개월) |
| 10일(화) | 중국 10월 수출 |
| 10일(화) 22:30 | 미국 10월 소비자물가지수(CPI) (노동통계국) |
| 11일(수) | 한국 10월 고용동향 (국가데이터처), 한은 10월 금융시장 동향(가계대출), 11월 1~10일 수출 |
| 13일(금) | 재정경제부 그린북 11월호, 한은 10월 수출입물가지수 |
| 13일(금) 22:30 | 미국 10월 생산자물가지수(PPI) (노동통계국) |
| 18~19일 | APEC 정상회의 (중국 선전), 18일 KDI 하반기 경제전망 |
지켜볼 질문은 세 가지입니다.
- 물가 10월 CPI는 9월(전월 대비 0.6%)보다 뚜렷하게 식을까요?
- 외국인 지난주 10조 원 넘게 판 외국인이 이번 주엔 매도 속도를 늦출까요?
- 미·중 APEC을 앞두고 희토류·농산물 약속을 둘러싼 공방은 합의로 이어질까요?
출처
- 연합뉴스: '블루 쓰나미'에 휘청 코스피, 美증시 반등에 충격 벗어날까
- 연합뉴스: 미국 데이터센터 제동 우려, 내년 한국 성장률에 변수 되나
- 연합뉴스: [다음주 경제] 금융권 가계대출 다시 늘었나
- 연합뉴스: [외환] 원/달러 환율 14.5원 오른 1,356.6원(15:30 기준가)
- 연합뉴스: [외환] 원/달러 환율 2.5원 내린 1,334.3원(15:30 기준가)
- 미 노동통계국: Consumer Price Index, September 2026
- 미 노동통계국: 2026년 11월 발표 일정
- 연준: FOMC 회의 일정
- CNBC: Treasury yields, traders digest strong October jobs report
- 미 재무부: Daily Treasury Par Yield Curve Rates
- 미 재무부: Readout of Secretary Bessent's Call with China's Vice Premier He Lifeng
- USTR: Readout of Ambassador Greer's Call with China's Vice Premier He Lifeng
- 신화통신: Chinese vice premier holds video call with U.S. treasury secretary, trade representative
- Reuters: US urges China to meet rare earths, agriculture commitments ahead of Trump-Xi meetings
- Bloomberg: Bessent, Greer Raise Concerns on China Trade Deal Compliance
- 신화통신: APEC CEO Summit 2026 to be held in Shenzhen (정상회의 11월 18~19일)
- 중국 국가통계국: 2026년 10월 중국 구매관리자지수 운행 상황
- 중국 국가통계국: Consumer Price Index in September 2026
- 중국 국가통계국: Industrial Producer Price Indexes in September 2026
- 버크셔 해서웨이: 1987년 주주서한 (그레이엄의 투표기·저울 비유)
- 야후 파이낸스: 지수·환율 시세


댓글