11월 1일 간밤 글로벌 경제 브리핑: 메타 신용전망 '부정적'·키옥시아 전망 미달, 中 제조업 PMI 49.3
11월 1일 일요일 아침, 간밤 글로벌 경제 브리핑의 첫 소식은 신용평가사입니다. S&P가 메타의 신용등급 전망을 '부정적'으로 낮췄고, 중국 10월 제조업 PMI는 49.3으로 한 달 만에 기준선 50 아래로 내려왔어요. 뉴욕 증시가 쉬는 주말에도 AI 투자에 청구서를 내미는 목소리는 오히려 커졌죠. 이번 주 우리 반도체는 어떤 숫자로 답해야 할까요?
주말이라 새 종가는 없습니다. 대신 서울 장이 끝난 금요일 저녁부터 오늘 새벽 사이, 반도체와 AI 투자를 겨냥한 소식이 세 개나 쌓였어요. 일본 키옥시아의 실적 전망까지 더하면 월요일 우리 시장이 처음 받아 드는 재료가 꽤 무겁습니다.
간밤 3줄 요약
1. S&P, 메타 신용등급 전망 '안정적 → 부정적'(등급 AA- 유지). AI 설비투자로 2027년 잉여현금흐름 적자 710억 달러 전망(로이터).
2. 키옥시아 7~9월 매출 2조 4,800억 엔 사상 최대. 그러나 10~12월 영업이익 전망 2조 엔은 시장 예상(2조 3,500억 엔)에 못 미침.
3. 중국 10월 제조업 PMI 49.3, 신규 수출주문 48.7로 위축. 지난주 코스피 +3.25%, 코스닥 -3.63%.
지난주 성적표: 코스피 3.25% 상승, 나스닥 2.00% 하락
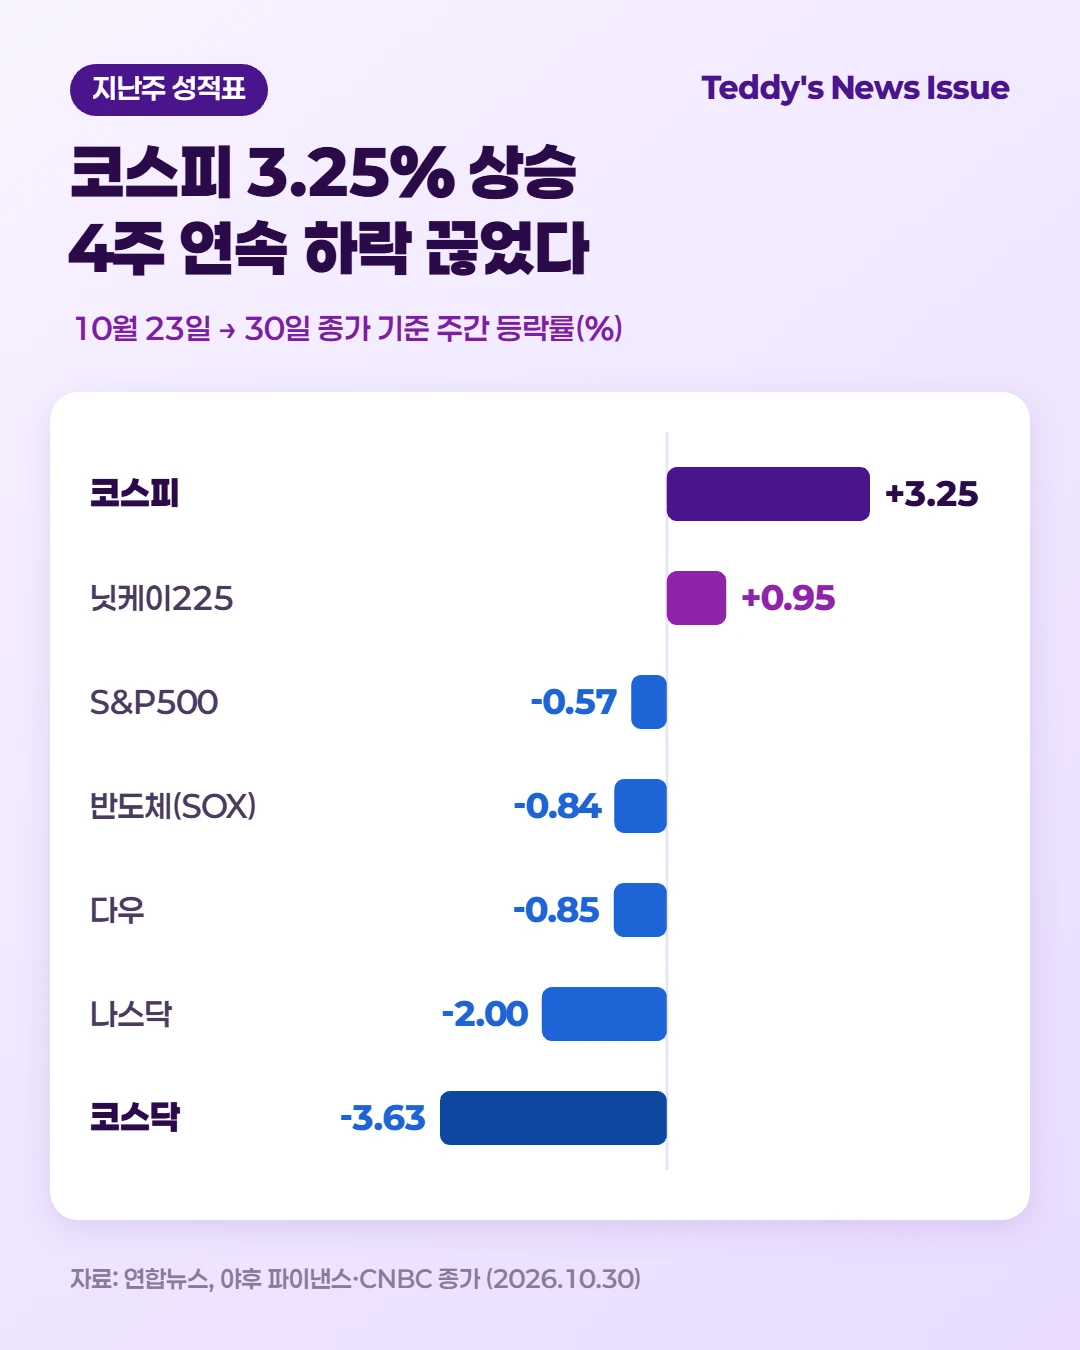
| 구분 | 30일 종가 | 한 주 등락 |
|---|---|---|
| 다우 | 51,770.31 | -0.85% |
| S&P500 | 7,580.07 | -0.57% |
| 나스닥 | 25,437.00 | -2.00% |
| 필라델피아 반도체 | 10,688.80 | -0.84% |
| 닛케이225 | 63,290.11 | +0.95% |
| 코스피 | 5,730.74 | +3.25% |
| 코스닥 | 724.38 | -3.63% |
| 미 국채 2년 | 4.56% | 하락 (전주 4.69%) |
| 미 국채 10년 | 4.94% | 하락 (전주 5.00%) |
| 브렌트유 (12월물) | 117.64달러 | 약 +0.8% (전주 116.72달러) |
| WTI (12월물) | 104.12달러 | 약 +0.8% (전주 103.27달러) |
| 원/달러 (서울 종가) | 1,334.3원 | 7.8원 상승 (전주 1,326.5원) |
미국·일본 지수의 한 주 등락률은 23일과 30일 종가(야후 파이낸스·CNBC)로 구했고, 코스피·코스닥은 연합뉴스 집계와 같습니다. 금리는 미 재무부 고시, 유가는 정산가예요. 브렌트유 12월물은 30일로 만기를 맞아, 이번 주부터는 1월물(30일 정산가 113.43달러)이 기준이 됩니다. 숫자가 갑자기 낮아 보여도 값이 내린 게 아니라 기준 월물이 바뀐 거죠.
한 주 성적표만 보면 조금 이상한 그림이에요. 필라델피아 반도체지수는 한 주 동안 0.84% 내리는 데 그쳤는데, 금요일 하루에만 7.20%가 빠졌거든요. 28일 11,684.00까지 올랐던 지수가 이틀 만에 10,688.80으로 내려왔으니, 월~수요일에 쌓은 상승분을 고스란히 돌려준 셈입니다.
코스피도 롤러코스터였습니다. 27~28일 이틀 동안 3.09%, 6.63% 뛰며 6,000선을 되찾았다가 금요일 3.48% 급락으로 5,730.74까지 내려왔죠(연합뉴스). 그래도 한 주 전체로는 3.25% 올라, 9월 말 이후 4주 연속 이어진 주간 하락을 끊었어요. 반면 코스닥은 3.63% 내렸고, '한국형 공포지수' VKOSPI는 52.32로 한 주 전보다 0.52% 높아졌습니다.
한 주는 올랐고, 마지막 하루는 무너졌습니다. 이번 주가 물려받은 건 한 주의 성적보다 마지막 하루의 분위기예요.
① S&P, 메타 신용등급 전망 '부정적'… AI 투자 청구서가 신용으로 번졌다
무슨 일
신용평가사 S&P 글로벌 레이팅스가 30일(현지) 메타 플랫폼스의 신용등급 전망을 '안정적'에서 '부정적'으로 바꿨습니다. 등급 자체는 AA-로 그대로 뒀어요(S&P, 로이터·블룸버그). 발표는 뉴욕 장이 끝난 뒤인 현지 오후 5시 무렵이었고요.
S&P가 문제 삼은 건 돈 쓰는 속도입니다. AI 설비투자가 높은 수준으로 이어지면 메타의 조정 레버리지(부채 부담 지표)가 이르면 2027년 등급 하향 기준선인 1.0배를 넘을 수 있고, 잉여현금흐름 적자가 2028년 이후까지 이어질 수 있다고 봤죠(S&P). 로이터에 따르면 S&P가 내다본 메타의 2027년 잉여현금흐름 적자는 710억 달러예요. 메타는 앞서 올해 설비투자를 1,350억~1,450억 달러로 제시했고, 3분기 잉여현금흐름은 21억 2천만 달러 적자였습니다(로이터·CNBC).
S&P는 "메타가 AI 투자에서 수익을 창출할 수 있는 능력은 경쟁사들에 비해 제한적"이라고 평가했어요. 경쟁사들은 이미 연산 용량을 외부에 빌려주며 데이터센터 투자로 돈을 벌고 있다는 설명이죠. 메타는 이 평가에 "동의하지 않는다"고 반박했습니다(연합뉴스, 로이터 인용).
이게 왜 중요하냐면
신용등급 전망은 '빌려준 돈을 제때 돌려받을 수 있느냐'를 보는 눈이에요. 지난주 주식시장이 알파벳·아마존 실적을 두고 AI 투자의 성과를 따졌다면, 이번엔 채권 쪽 시선이 같은 질문을 던진 셈입니다. 실제로 등급이 내려가면 메타가 돈을 빌리는 비용이 오르고, 투자 속도를 조절하라는 압박도 그만큼 커지죠.
우리와는 반도체로 이어집니다. 빅테크의 설비투자는 데이터센터 서버로, 서버는 HBM과 고용량 메모리 주문으로 연결되거든요. 메타가 당장 투자를 줄인다는 얘기는 아닙니다. 다만 '이 속도로 얼마나 오래 쓸 수 있나'라는 의문이 신용평가 단계까지 올라왔다는 건, 금요일 흔들린 AI 투자 심리에 한 겹을 더 얹는 소식이에요.
주가가 묻던 질문을, 이제 신용평가사도 묻기 시작했습니다.
② 키옥시아, 사상 최대 실적에도 "다음 분기는 제자리" 전망
무슨 일
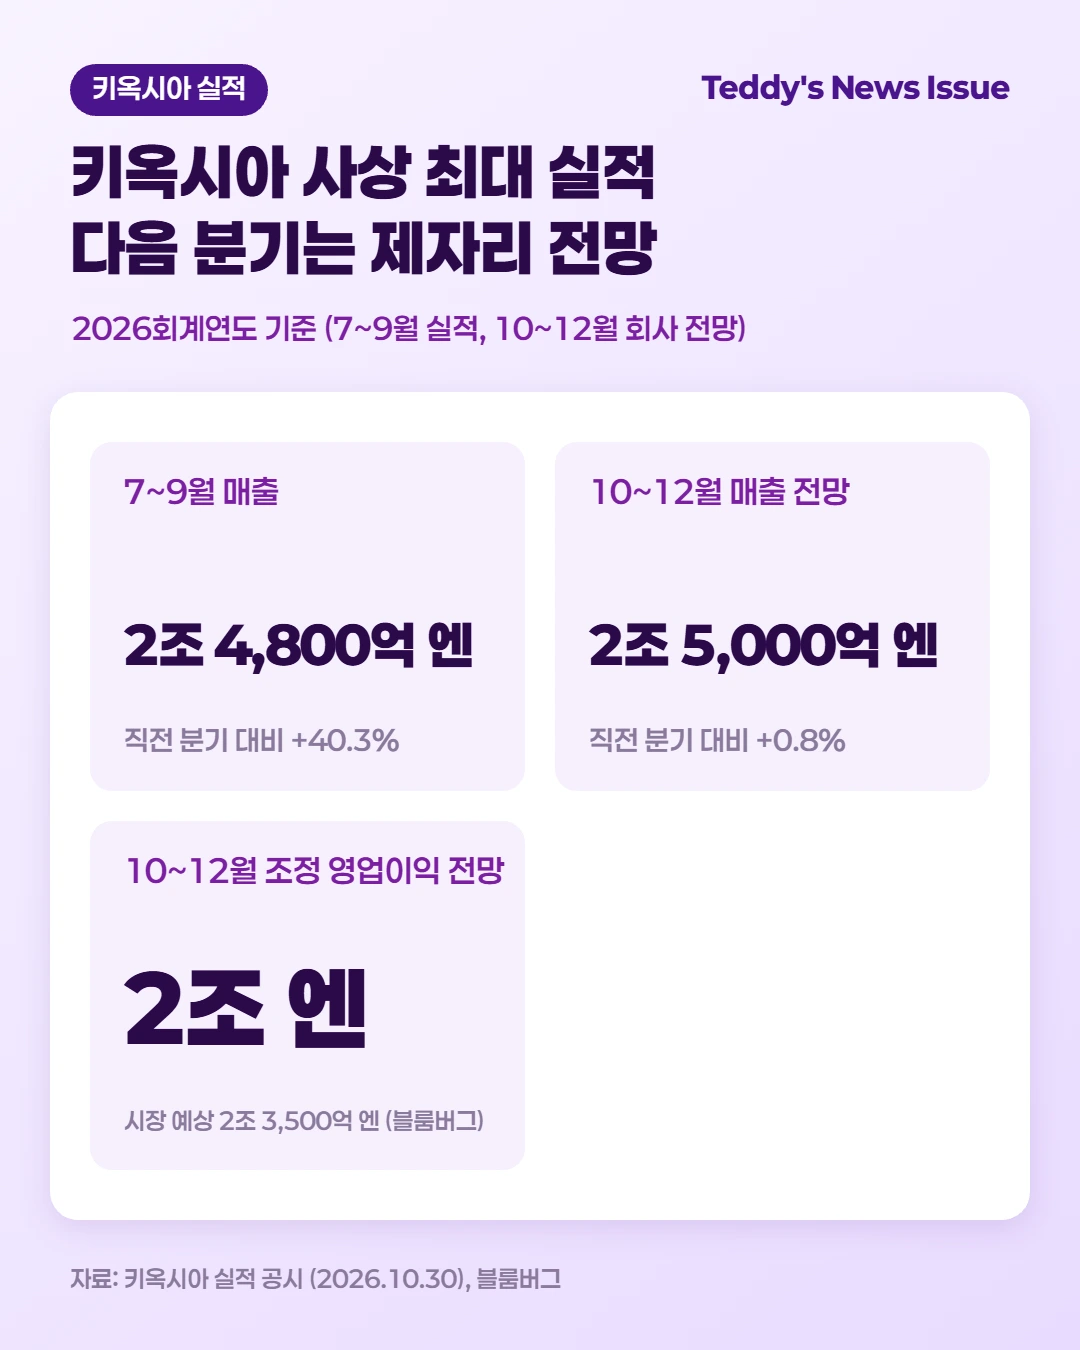
일본 낸드플래시 업체 키옥시아가 30일 저녁(일본 시간) 2026회계연도 2분기 실적을 내놨습니다. 7~9월 매출은 2조 4,800억 엔으로 직전 분기보다 40.3% 늘었고, 영업이익은 1조 9,947억 엔이었어요. 생성형 AI 데이터센터 고객의 강한 수요로 평균판매가격이 크게 오른 덕분이라고 회사는 설명했습니다(키옥시아 실적 공시).
문제는 다음 분기예요. 키옥시아가 함께 내놓은 4~12월 전망에서 상반기 실적을 빼면, 10~12월 매출은 2조 5,000억 엔으로 직전 분기보다 0.8% 느는 데 그칩니다. 조정 영업이익도 2조 엔으로 사실상 제자리고요. 블룸버그가 전한 시장 예상치 2조 3,500억 엔보다 약 15% 낮은 숫자죠. 블룸버그는 AI발 낸드 가격 급등세가 식어 가고 있다는 회사의 경고를 함께 전했습니다.
수요 자체가 꺾였다는 신호는 아닙니다. 가와무라 요시히코 부사장은 "내년 생산 예정인 제품은 거의 완판된 상태"라고 말했어요(연합뉴스). 상반기 순이익도 2조 1,978억 엔으로 1년 전의 37.3배였고요. 같은 날 뉴욕에서는 낸드 업체 샌디스크가 13.47% 내렸습니다(CNBC).
이게 왜 중요하냐면
키옥시아는 삼성전자·SK하이닉스와 같은 낸드 시장에서 경쟁하는 회사입니다. 그래서 키옥시아의 가격 전망은 우리 메모리 업체들의 다음 분기를 미리 엿보는 창 역할을 하죠. 이번 전망이 말하는 건 '수요가 줄었다'가 아니라 '가격이 오르는 속도가 느려졌다'예요. 실적은 여전히 사상 최대 수준이지만, 시장은 그동안 그 증가 속도에 값을 매겨 왔거든요.
발표 시점도 눈여겨볼 대목입니다. 키옥시아 실적은 서울 장이 끝난 뒤에 나왔고, 연합뉴스가 인용한 증권가 분석도 키옥시아의 낸드 가격 상승률 둔화 전망이 아직 한국 증시에 반영되지 않았다고 봤어요. 월요일 우리 반도체주가 처음 마주하는 재료라는 뜻이죠.
사상 최대 실적보다 무거운 건 "다음 분기는 제자리"라는 한 줄입니다.
③ 중국 10월 제조업 PMI 49.3, 수출 주문부터 식었다
무슨 일
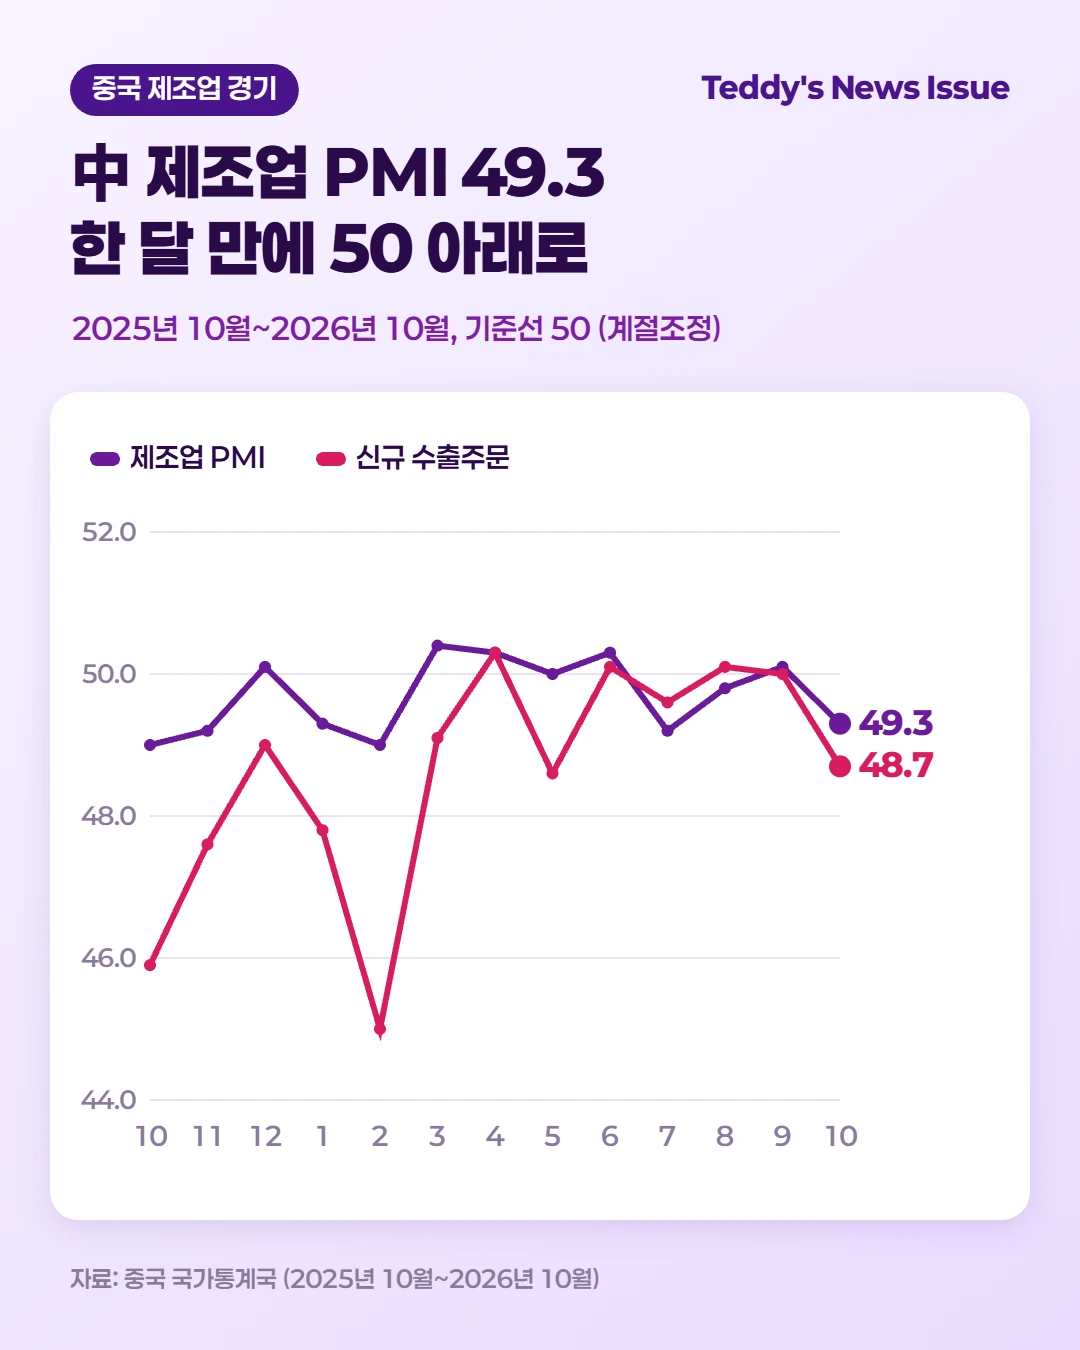
중국 국가통계국이 31일 발표한 10월 제조업 구매관리자지수(PMI)는 49.3으로, 9월(50.1)보다 0.8포인트 내렸습니다. 기준선 50을 넘어선 지 한 달 만에 다시 위축 국면으로 돌아선 거예요. 로이터가 집계한 시장 예상치 50.0에도 못 미쳤죠(연합뉴스).
속을 들여다보면 더 차갑습니다. 생산지수는 49.8로 1.9포인트, 신규주문지수는 49.4로 1.1포인트 내렸고, 신규 수출주문지수는 50.0에서 48.7로 떨어졌어요. 대기업 PMI는 50.2로 기준선을 겨우 지켰지만 중기업(48.4)과 소기업(47.5)은 1포인트 넘게 밀렸습니다(국가통계국). 비제조업 기업활동지수도 49.7로 내려왔고요. 국가통계국은 국경절 연휴를 앞두고 일부 수요가 앞당겨진 영향과 복잡한 국제 환경을 원인으로 꼽았어요.
이게 왜 중요하냐면
PMI는 기업 구매 담당자들이 느끼는 체감 경기입니다. 실제 생산·수출 통계보다 한발 먼저 움직이는 경우가 많아, 흐름을 미리 읽는 지표로 쓰이죠. 특히 신규 수출주문 48.7은 중국 공장이 해외에서 받는 주문이 줄고 있다는 신호예요. 중국 공장에 부품과 소재를 대는 우리 기업에도 시차를 두고 전해질 수 있는 숫자고요.
다만 반도체는 사정이 조금 다릅니다. 관세청 집계로 10월 1~20일 반도체 수출은 275억 달러로 10월 기준 역대 최대였거든요. AI 서버 수요가 받치는 반도체와 중국 제조업 경기를 타는 일반 품목 사이에 온도 차가 커지고 있다는 뜻이죠. 오늘 나오는 10월 수출입동향이 그 차이를 한 달 치 숫자로 보여 줄 거예요.
반도체는 AI가, 나머지는 중국 경기가 좌우하는 수출. 오늘 성적표는 두 줄로 나눠 읽어야 합니다.
지난주 우리 시장과 이어 보기
지난주(26~30일) 유가증권시장에선 개인이 3조 213억 원, 외국인이 2,703억 원을 순매도했고 기관은 2조 5,403억 원을 순매수했습니다(정규장+애프터마켓, 연합뉴스). 외국인 순매수 상위엔 SK(4,798억 원)와 삼성E&A(1,796억 원)에 이어 LIG디펜스앤에어로스페이스(974억 원), 한화에어로스페이스(855억 원) 같은 방산주가 올랐어요. 순매도 상위는 SK스퀘어(3,069억 원)와 삼성전자우(1,753억 원)였고요.
금요일(30일) 하루만 떼어 보면 외국인이 1조 6,195억 원을 팔았고, 연기금이 8,929억 원을 사들이며 하단을 받쳤습니다. 전기·전자 업종은 4.7% 내렸고, 원/달러는 1,334.3원에 마감했죠(한국거래소).
어제 브리핑에선 월요일(2일) 우리 시장을 두고 "반도체는 한 번 더 밀리되, 금요일만큼 깊지는 않을 것"이라고 봤어요. 주말 사이 나온 메타·키옥시아 소식은 '한 번 더 밀린다' 쪽에 무게를 싣는 재료입니다. 맞았는지는 월요일 장이 끝난 뒤, 화요일 아침 글에서 숫자로 맞춰 볼게요.
- 2026년 10월 30일 증시 마감시황 요약: 외국인 1.6조 원 매도에 코스피 3.48% 급락, 연기금이 받친 하단 지켜질까
- 2026년 10월 30일 공매도 브리프: 거래대금 18,207억 원으로 줄었지만 코스피 비중 5.49%, 과열종목 18건 경보 더 커질까
- 10월 31일 간밤 글로벌 경제 브리핑: 인텔 28.6% 폭락에 반도체지수 7.2% 급락, 브렌트유 6개월 만에 최고
이번 주 우리 시장은: 반도체가 지수보다 무겁고, 원/달러는 1,330원 위에서 버틸 가능성이 큽니다
이번 주(2~6일) 전기·전자 업종은 코스피 전체보다 약한 한 주를 보낼 가능성이 크다고 봅니다. 원/달러는 1,330원 위에서 한 주를 마칠 가능성이 크고요. 이유는 세 가지예요.
- 반도체 쪽 악재가 주말 사이 두 개 더 쌓였고, 둘 다 서울 장이 끝난 뒤 나왔습니다. 키옥시아는 10~12월 영업이익을 시장 예상(2조 3,500억 엔)보다 낮은 2조 엔으로 제시했고, S&P는 메타의 신용등급 전망을 '부정적'으로 낮췄죠. 금요일 밤 코스피200 야간선물도 2.93% 내렸어요(연합뉴스).
- 외국인의 장바구니가 반도체 밖으로도 향하고 있어요. 지난주 코스피가 3.25% 오르는 동안에도 외국인은 2,703억 원을 순매도했고, 순매수 상위 자리는 SK·삼성E&A와 방산주가 채웠습니다.
- 환율을 끌어내릴 재료는 아직 약합니다. 브렌트유는 6개월 만의 최고 수준(12월물 117.64달러)에서 한 주를 마쳤고, 중동 변수는 주말 사이에도 풀리지 않았죠. 미국 중간선거(3일)와 10월 고용보고서(6일)까지 큰 일정이 줄줄이 남아 있어 원화가 먼저 힘을 받기는 어려운 한 주예요.
이런 신호가 보이면 흐름이 바뀐 거예요
- 오늘 나오는 10월 수출입동향에서 반도체 수출이 다시 기록을 쓰고, 월요일 외국인이 전기·전자를 순매수로 돌아서면 '반도체가 더 무겁다'는 그림은 다시 봐야 합니다.
- 이번 주 전기·전자 업종이 코스피보다 강하게 마감하는 날이 사흘 이상 나오면, 주말 악재가 금요일에 이미 반영됐다는 뜻이에요.
- 미국 필라델피아 반도체지수가 주중 10,779.46(23일 종가) 위로 돌아오면, 반도체 쪽 분위기가 먼저 바뀐 거죠.
- 중간선거 뒤 중동 긴장이 누그러져 유가가 꺾이고 원/달러가 1,330원 아래에서 마감하면, 환율 쪽 전망은 틀린 겁니다.
주말 악재는 반도체로, 큰 일정은 환율로. 이번 주는 두 숫자를 따로 지켜볼 때입니다.
이번 주 확인할 것
| 시각(한국) | 일정 |
|---|---|
| 1일(일) | 산업통상부 10월 수출입동향 |
| 1일(일) | 미국 서머타임 해제: 뉴욕증시 정규장 한국시간 23:30~06:00 |
| 2일(월) | 중국 10월 레이팅독 제조업 PMI |
| 3일(화) 00:00 | 미국 10월 ISM 제조업지수 |
| 3일(화) | 한국 10월 소비자물가동향(국가데이터처), 미국 중간선거(현지) |
| 4일(수) 00:00 | 미국 9월 구인·이직보고서(JOLTS) |
| 4일(수) 새벽 | AMD 3분기 실적 (3일 현지 장 마감 후) |
| 5일(목) | 한국은행 9월 국제수지, 미국 10월 ISM 서비스업지수(00:00) |
| 6일(금) 22:30 | 미국 10월 고용보고서(비농업 취업자·실업률) |
지켜볼 질문은 세 가지입니다.
- 수출 성적표 10월 반도체 수출은 중국 제조업의 냉기와 상관없이 기록을 이어 갈까요?
- AMD 실적 인텔이 무너진 뒤 나오는 AMD의 전망은 반도체 심리를 되살릴 수 있을까요?
- 고용보고서 6일 미국 고용이 강하게 나오면 12월 금리 인상 기대는 더 굳어질까요?
출처
- S&P 글로벌 레이팅스: Meta Platforms Inc. Outlook Revised To Negative
- 로이터: S&P Global revises Meta's outlook to 'negative' on AI spending, cash flow worries
- 블룸버그: Meta's Credit Rating Outlook Downgraded to Negative by S&P
- 연합뉴스: S&P, 메타 신용등급 전망 '안정적→부정적'…메타 "동의 못 해"
- CNBC: Meta outlook revised to negative by S&P
- 키옥시아: Consolidated Financial Results for the Six Months Ended September 30, 2026
- 블룸버그: Kioxia Warns Flash Memory Prices Stalling After Outlook Miss
- 연합뉴스: 키옥시아, AI발 낸드 수요 폭발에 역대 최대 실적…순이익 37배
- 중국 국가통계국: 2026년 10월 중국 구매관리자지수 운행 상황
- 연합뉴스: 中 10월 제조업 PMI 49.3…한달 만에 위축 전환
- 연합뉴스: 'AI 수익성 회의론', 증시 계속 짓누르나…美중간선거에 촉각
- 연합뉴스: [다음주 경제] 소비자물가 얼마나 올랐을까…9월 국제수지도 발표
- 관세청: 2026년 10월 1일~10월 20일 수출입 현황(잠정치)
- 미 재무부: Daily Treasury Par Yield Curve Rates (2026년 10월)
- AMD: 3분기 실적 발표일 공지
- 미 노동통계국: 2026년 11월 발표 일정


댓글