지표금리 개편방안 점검: 코리보 신규대출 2027년 4월 중단, 내 대출금리 기준도 바뀔까
금융위원회와 한국은행이 10월 26일 「지표금리 개편방안」 추진 상황을 점검해 공개했습니다. 이자율스왑 시장의 KOFR 거래 비중은 1차년도 12.1%로 목표 10%를 넘었고, 은행권의 코리보 기반 신규대출은 2027년 4월부터 원칙적으로 멈춥니다. 대출 이자를 매기는 '잣대'를 통째로 바꾸는 작업인데요, 내 주택담보대출과는 무슨 상관일까요?
지표금리는 대출·채권·파생상품의 이자를 정할 때 기준이 되는 금리입니다. 변동금리 대출이라면 이 기준이 움직일 때 내 이자도 같이 움직이죠. 정부는 지난 3월 30일 이 잣대를 실제 거래에 바탕을 둔 금리로 바꿔 가겠다며 개편방안을 확정했고, 이번 발표는 그 뒤 7개월 동안 얼마나 진행됐는지 보여 주는 중간 성적표예요.
목차
3줄 요약: 지표금리가 바뀌면 내 대출엔 무슨 의미일까
- 국채·통안채를 담보로 한 하루짜리 거래로 만드는 KOFR가 이자율스왑에서 12.1%, 은행권 변동금리채권 발행에서 32.3%(1~9월, 잠정)를 차지했어요. 두 시장 모두 목표 10%를 넘었습니다.
- 산업은행·기업은행이 10월 26일 KOFR 기반 기업대출 1조 원(각 5,000억 원)을 새로 내놓아요.
- 은행권 코리보 기반 신규대출은 2027년 4월부터 원칙적으로 중단되고, 주택담보대출에 주로 쓰이는 코픽스는 법상 중요지표에 준하는 수준으로 점검이 강화돼요.
먼저 바뀌는 건 기업대출과 금융시장 쪽, 가계대출의 잣대는 여전히 코픽스입니다.
내 상황별로 보면
- 주담대를 변동금리로 쓰고 있다면: 당장 달라지는 건 없습니다. 은행 가계대출은 대부분 코픽스를 기준으로 삼고, 정부는 그 코픽스의 계산 과정을 더 촘촘히 들여다보겠다는 쪽이거든요.
- 코리보 기반 대출이 있다면: 계약 기간 동안은 그대로 쓸 수 있어요. 2027년 4월 이후 만기가 와서 연장할 때는 코픽스, 은행채 같은 다른 지표금리로 바꿔 계약하게 됩니다.
- 중소·중견기업을 운영한다면: 산업은행·기업은행의 KOFR 운전자금 대출이 새 선택지예요. 지방 소재 기업이라면 우대금리도 붙고요.
지표금리가 뭐길래: 가계는 코픽스, 기업은 CD금리·코리보
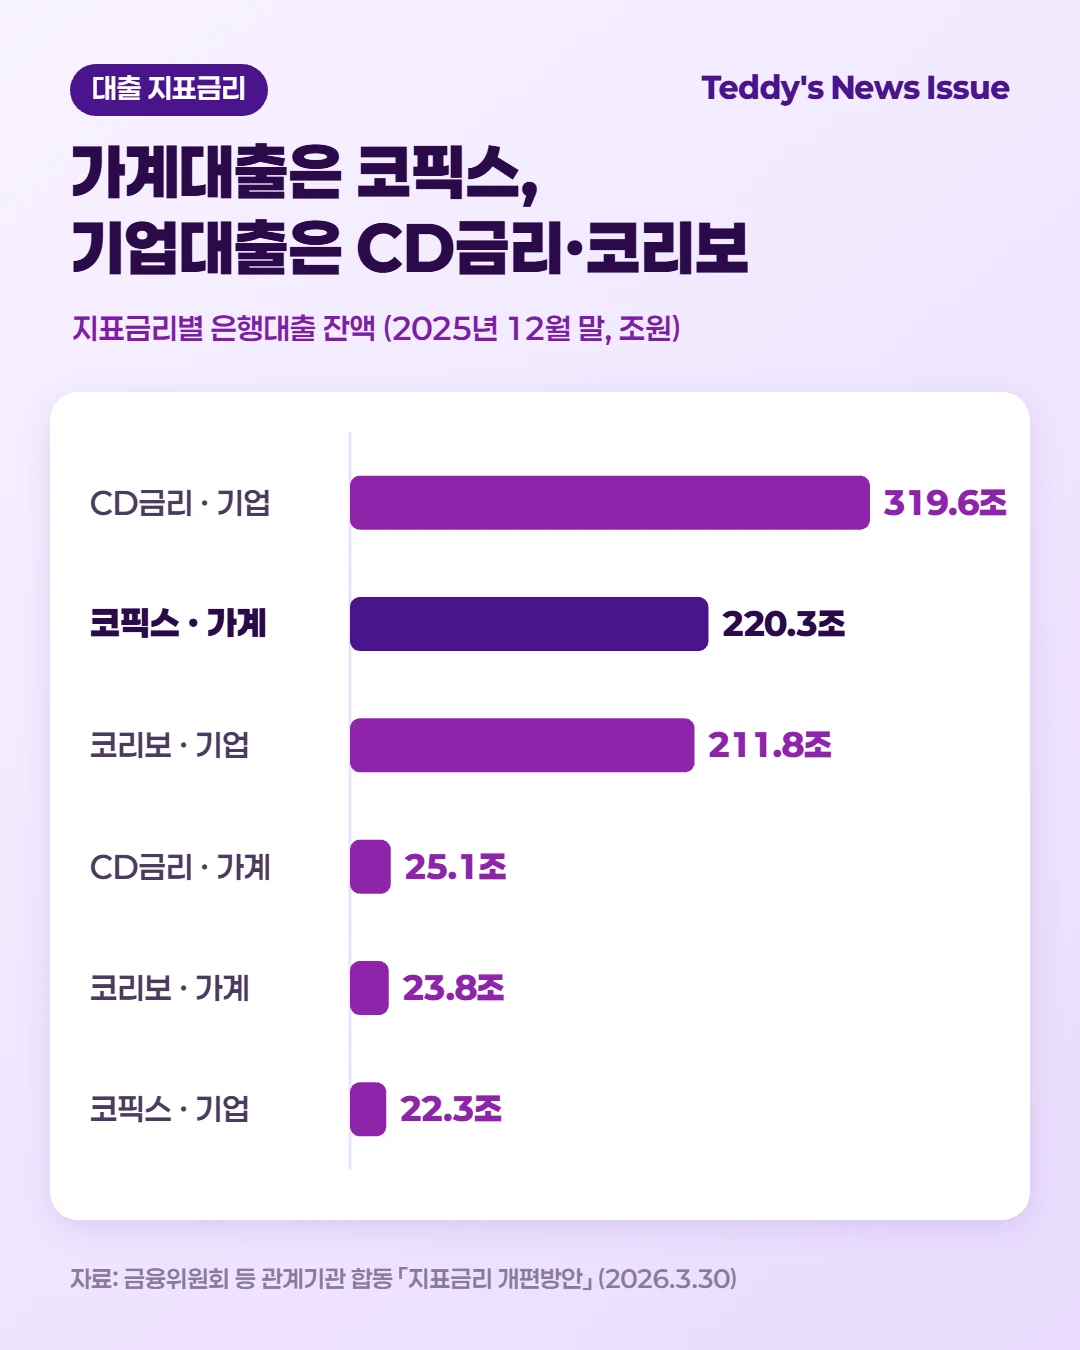
3월 개편방안에 실린 2025년 12월 말 은행대출 잔액을 보면, 지표금리마다 쓰이는 곳이 뚜렷하게 갈립니다(금융위원회 등 관계기관 합동). CD금리 기반 대출 376.3조 원 가운데 319.6조 원, 코리보 기반 236.3조 원 가운데 211.8조 원이 기업대출이에요. 반대로 코픽스 기반 244.9조 원 중 220.3조 원은 가계대출이고요.
세 지표금리를 쓰는 은행 가계대출 269.2조 원 가운데 약 82%가 코픽스에 걸려 있는 셈이죠.
| 지표금리 | 어떻게 만드나 | 법상 중요지표 | 주로 쓰이는 곳 |
|---|---|---|---|
| KOFR | 국채·통안채 담보 익일물 RP 금리 (실거래 기반) | 지정 | 이자율스왑, 변동금리채권 |
| CD금리 | 시중은행 발행 만기 91일 CD 발행수익률 기반 | 지정 (2030년 말 해제 예정) | 이자율스왑, 변동금리채권, 기업대출 |
| 코리보 | 은행 간 단기자금거래 호가금리 | 미지정 | 대출 (기업대출 위주) |
| 코픽스 | 8개 은행 자금조달금리 가중평균 | 미지정 | 대출 (주담대 위주) |
왜 멀쩡해 보이는 금리를 바꿀까?
핵심은 '실제 거래로 만든 숫자냐'입니다. 코리보는 은행들이 써 내는 호가금리라서, 2012년 6월 조작이 적발된 리보(LIBOR)와 계산 방식이 비슷해요. 그 리보는 2022년 1월부터 2023년 7월까지 차례로 산출이 멈췄습니다.
CD금리는 발행·유통이 부족해 산출할 때 실제 거래 대신 전문가 의견에 기대는 비중이 50%를 웃돈다는 게 3월 개편방안의 진단이에요. 반면 KOFR는 장외 RP 중개거래에서 위아래 5%를 떼어 낸 뒤 거래량으로 가중평균해 계산합니다. 한두 곳이 숫자를 움직이기 어려운 구조죠.
7개월 성적표: KOFR 스왑 12.1%, 변동금리채 32.3%
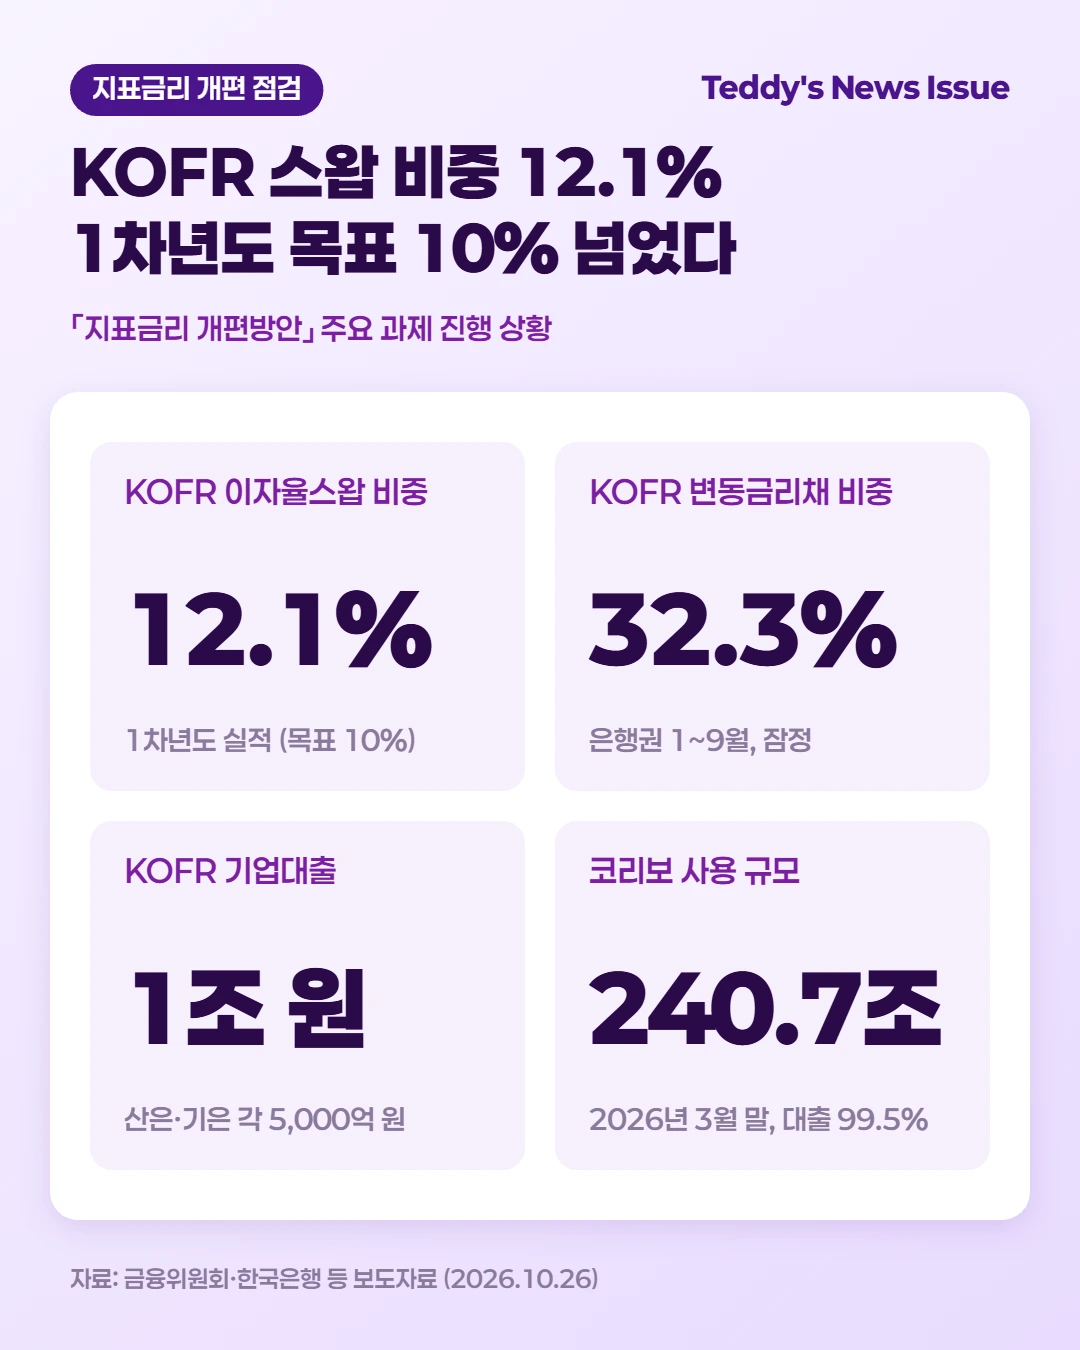
이번 점검의 핵심은 KOFR가 실제로 얼마나 쓰이느냐였어요. 금융감독원 행정지도에 따라 1차년도(2025년 7월~2026년 6월) 이자율스왑 거래 중 KOFR 기반 목표는 10%였는데, 실적은 12.1%였습니다. 2026년 3분기에는 잠정 18.5%까지 올라왔고요.
변동금리채권(FRN)은 더 빠릅니다. 은행권은 2026년 7월~2027년 6월에 전체 FRN 발행액의 10% 이상을 KOFR 기반으로 내야 하는데, 올해 1~9월에만 약 20.5조 원(잠정, 32.3%)을 발행했어요. 작년 한 해 발행액 약 5.8조 원의 약 3.5배예요.
| 과제 | 목표 | 진행 상황 |
|---|---|---|
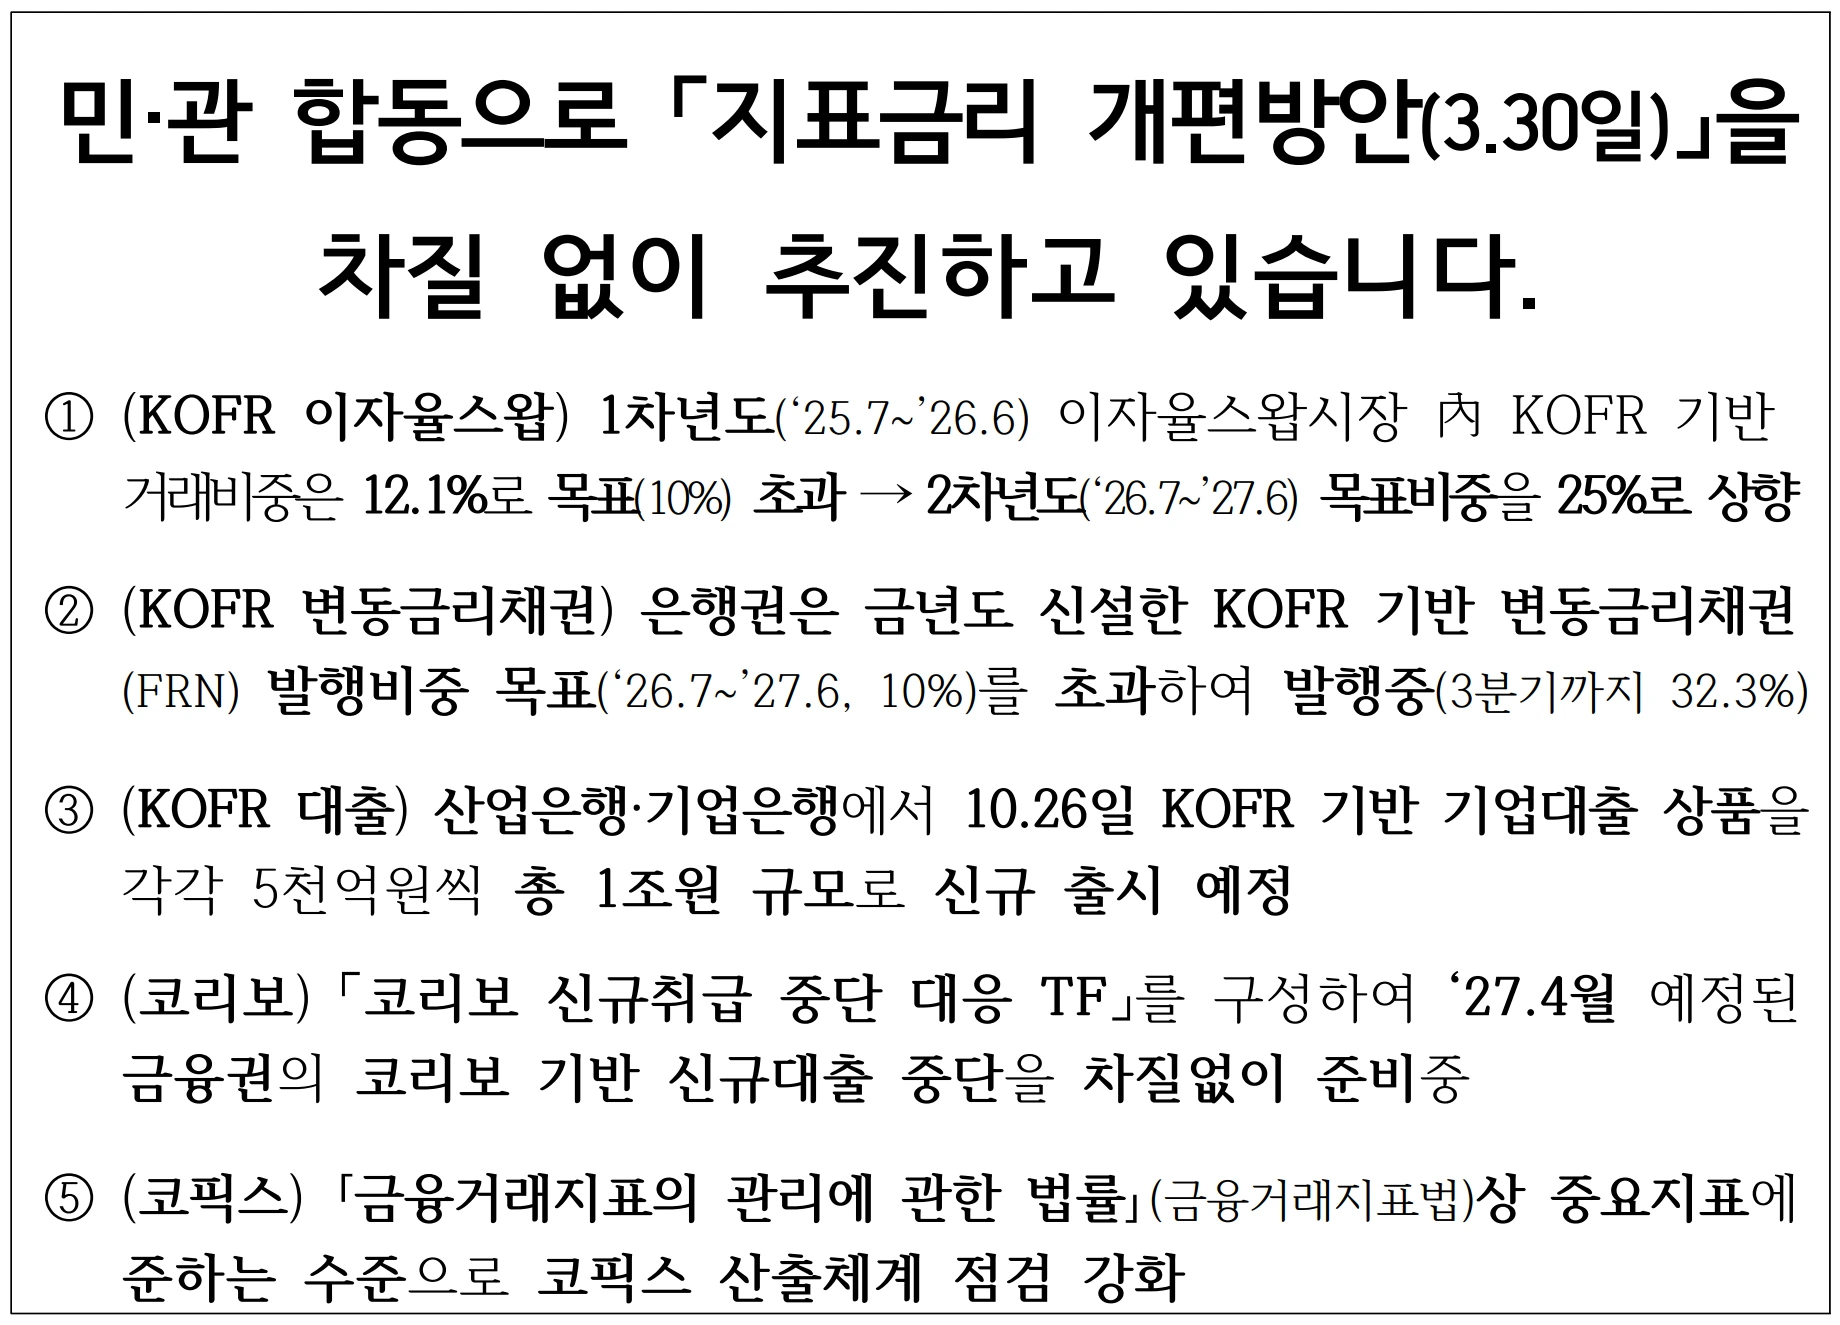
| KOFR 이자율스왑 | 1차년도 10% → 2차년도 25% | 1차년도 12.1%, 2026년 3분기 18.5%(잠정) |
| KOFR 변동금리채권 | 은행권 10%, 정책금융기관 25% (2026.7~2027.6) | 1~9월 약 20.5조 원, 32.3%(잠정) |
| KOFR 대출 | 2026년 하반기 총 1조 원 | 10월 26일 산은·기은 각 5,000억 원 출시 |
| 코리보 | 2027년 4월 신규대출 원칙적 중단 | 2026년 6월부터 대응 TF 운영 |
| 코픽스 | 산출체계 점검 강화 | 2026년 6월 공시분부터 감사실 검토·승인 추가 |
첫 KOFR 대출, 누가 쓸 수 있나
산업은행 「NEXT KOREA KOFR 단기한도 특별자금」은 계열대기업·중견기업·중소기업, 기업은행 「KOFR 단기 유동성 지원자금대출」은 긴급 운전자금이 필요한 중소기업이 대상입니다. 두 상품 모두 30일 과거평균 KOFR 금리를 기준금리로 쓰고, 대출기간은 최대 1년이에요.
우대 폭도 정해졌어요. 산업은행은 중소·중견기업에 최대 0.65%p를 깎아 주고 지방 소재·이전 기업에는 0.05%p를 더 얹어 줍니다. 기업은행은 지방 소재 기업에 최대 0.3%p를 우대하고요.
3월 계획과 비교하면: 빨라진 것과 늦어진 것
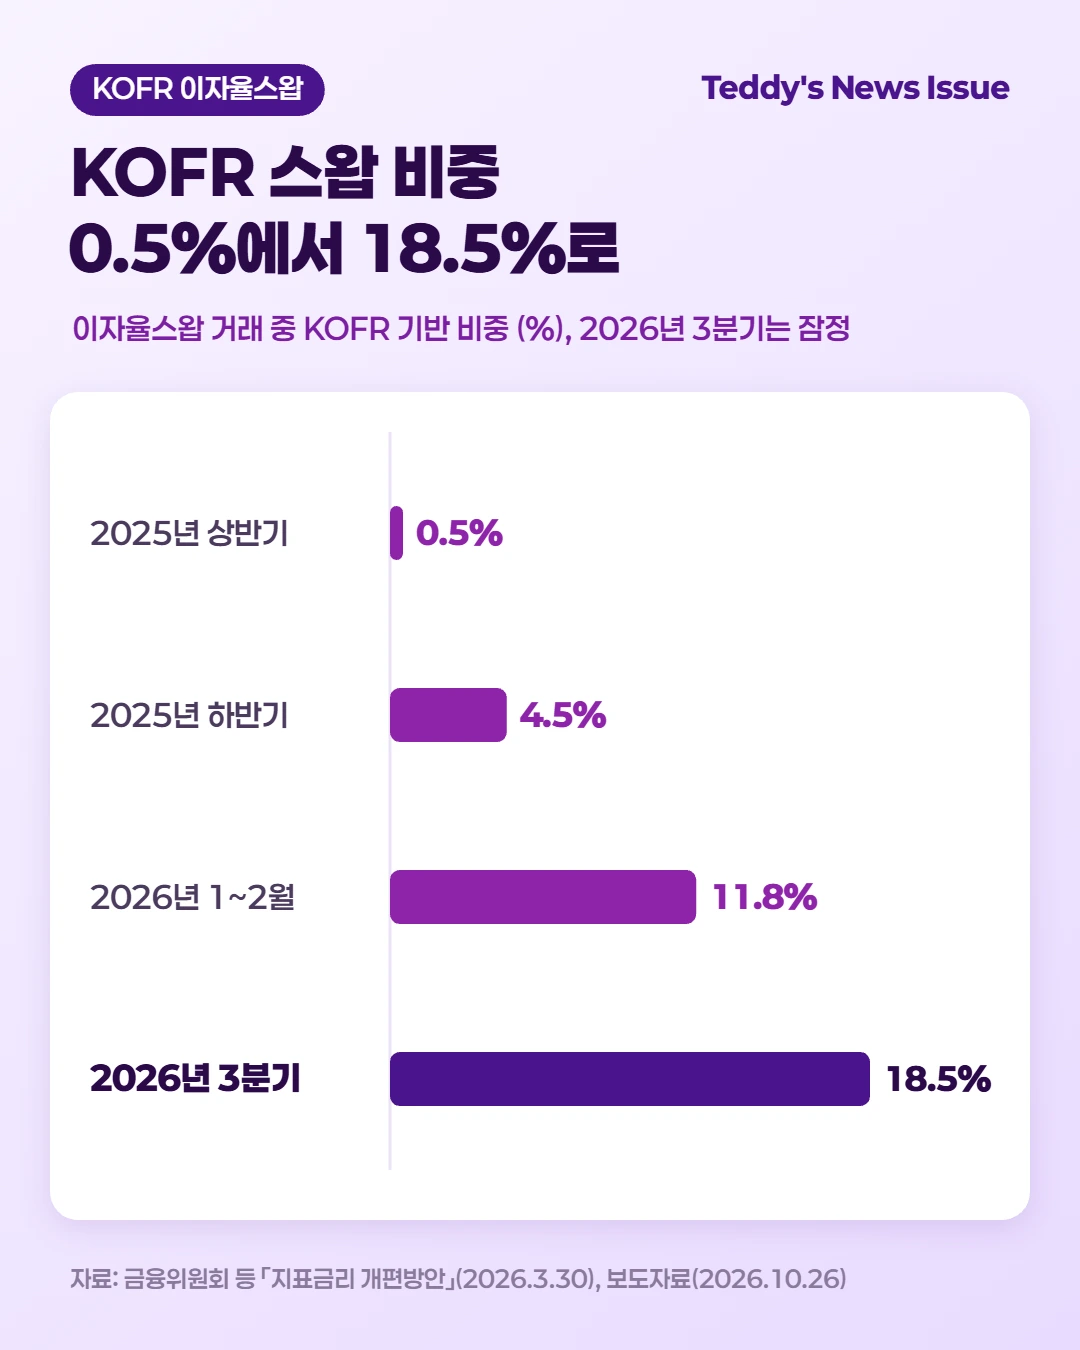
3월 개편방안의 숫자와 나란히 놓으면 속도가 실감 납니다. KOFR 기반 이자율스왑 비중은 2024년만 해도 0.02%였어요. 그러다 2025년 상반기 0.5%, 하반기 4.5%, 2026년 1~2월 11.8%로 뛰었습니다. 2025년 10월 거래소의 KOFR-OIS 중앙청산서비스 개시 등의 영향으로 하반기부터 늘었다는 게 관계기관 설명이죠.
그래도 아직 주인공은 CD금리예요. 2025년 CD금리 기반 이자율스왑 거래는 5,353조 원으로, 전체의 96.2%를 차지했거든요. 갈 길이 멀다는 얘기입니다.
3월 계획과 지금, 뭐가 같고 뭐가 다를까
그대로인 것: 코리보 신규대출 중단(2027년 4월), CD금리 중요지표 해제(2030년 말), 산은·기은 KOFR 대출 1조 원은 3월 발표 그대로예요.
빨라진 것: 이자율스왑 목표는 원래 '2차년도 20%, 매년 10%p'였는데 3월에 '2차년도 25%, 매년 15%p'로 올렸어요. 마지막 목표도 2030년 6월 50%에서 70%로 높아졌죠. 변동금리채권은 올해 1~9월 발행 비중(32.3%)이 첫해 목표 10%의 세 배를 넘었습니다.
살짝 늦어진 것: 코리보 신규대출 중단을 위한 금감원 행정지도는 3월엔 '2026년 하반기 신규 도입'이었는데, 이번 자료엔 '2027년 초 시행 예정'으로 나와요. 코픽스를 법상 중요지표로 지정할지도 3월 일정표엔 '2027년 상반기'였지만, 이번엔 시점 없이 '추가 검토'로만 적혀 있습니다.
코리보 대출, 2027년 4월부터 어떻게 되나
금융권 전수조사 결과, 2026년 3월 말 코리보가 쓰이는 규모는 240.7조 원이었습니다. 이 중 239.5조 원(99.5%)이 대출이고, 239.9조 원(99.7%)이 은행권이에요. 사실상 '은행 대출용 금리'라는 뜻이죠.
눈여겨볼 건 만기예요. 1년 이하 만기가 193.4조 원, 전체의 80.4%를 차지합니다. 2027년 4월부터 새 대출이 막히면 만기가 짧은 대출부터 자연스럽게 빠지면서 잔액이 빠르게 줄 거라는 게 당국의 예상이고요.
- 이미 코리보 대출을 쓰고 있다면 계약 기간 동안은 코리보를 그대로 써요.
- 2027년 4월 이후 만기가 와서 연장하려면 코픽스, 은행채 같은 대체 지표금리로 바꿔 계약해요.
- 지자체·중진공 협약 대출처럼 기관 간 협의가 더 필요한 상품은 6개월 늦은 2027년 10월부터 중단됩니다(3월 개편방안).
개인 대출자와도 상관있을까?
2025년 12월 말 코리보 기반 은행 가계대출은 23.8조 원이었습니다. 기업대출보다 훨씬 작지만, 개인 중에도 해당하는 분이 있다는 얘기예요.
지표금리가 바뀌면 같은 가산금리라도 실제 이자는 달라질 수 있어요. 연장 안내를 받으면 새 지표금리와 가산금리를 합친 총금리가 이전과 비교해 어떤지부터 확인해 두면 좋습니다.
앞으로 지표금리: 시장은 KOFR로 빠르게, 주담대는 당분간 코픽스
지금까지 본 숫자를 한데 모으면, 내년까지 지표금리 개편은 이렇게 흘러갈 가능성이 커 보여요.
① KOFR 이자율스왑 비중은 2차년도 목표 25%를 넘길 가능성이 높아요
1차년도 실적이 12.1%로 목표(10%)를 넘었고, 2026년 3분기에는 잠정 18.5%까지 올라왔습니다. 2차년도 목표까지 남은 거리는 6.5%p예요.
중앙청산서비스가 열린 2025년 하반기에 비중이 상반기(0.5%)의 9배인 4.5%로 뛰었고, 한국은행도 공개시장운영 대상기관(2026년 8월~2027년 7월)을 고를 때 KOFR 거래실적 평가 비중을 높였죠. 금융회사가 KOFR로 거래할 이유가 계속 쌓이고 있는 셈입니다.
② 주담대 같은 가계대출의 잣대는 2027년 상반기까지 코픽스가 쥐고 있을 거예요
첫 KOFR 대출은 기업 운전자금용이고, 3월 개편방안에서도 시중은행의 KOFR 대출은 '2027년 상반기부터 순차 도입 추진'이었습니다.
세 지표금리를 쓰는 은행 가계대출의 약 82%가 이미 코픽스에 걸려 있어요. 코리보·CD금리 비중이 줄면 코픽스 활용이 더 커질 거라는 게 당국 전망이고, 코픽스 점검을 법상 중요지표 수준으로 끌어올린 것도 그래서죠.
③ 코리보 신규대출 중단은 2027년 4월 일정대로 갈 거예요
3월과 10월 발표 모두 '2027년 4월'을 못 박았고, 금감원·은행연합회와 코리보 상품을 다루는 금융기관 13곳이 참여한 TF가 6월부터 가이드라인을 만들고 있습니다.
1년 이하 만기가 80.4%라 새 대출만 막아도 잔액이 자연스럽게 줄어드는 구조예요. 다만 행정지도 시행이 '2027년 초'로 잡혀 있어, 중단 시점까지 간격이 짧다는 점은 지켜볼 대목입니다.
한 줄로 줄이면, 금융시장의 잣대는 KOFR로 빠르게 옮겨 가고 내 주담대의 잣대는 당분간 코픽스가 지킵니다.
이런 신호가 보이면 흐름이 바뀐 거예요
- 다음 점검에서 KOFR 이자율스왑 비중이 18.5%보다 낮아지거나, 2027년 6월에 끝나는 2차년도 실적이 25%에 못 미치면 ①번은 다시 봐야 해요.
- 시중은행이 2027년 상반기 안에 가계용 KOFR 대출을 내놓으면, "가계대출은 코픽스"라는 ②번 그림이 생각보다 빨리 바뀌는 겁니다.
- 2027년 초 금감원 행정지도가 나오지 않거나 중단 시점에 추가 유예가 붙으면 ③번은 틀린 그림이 돼요.
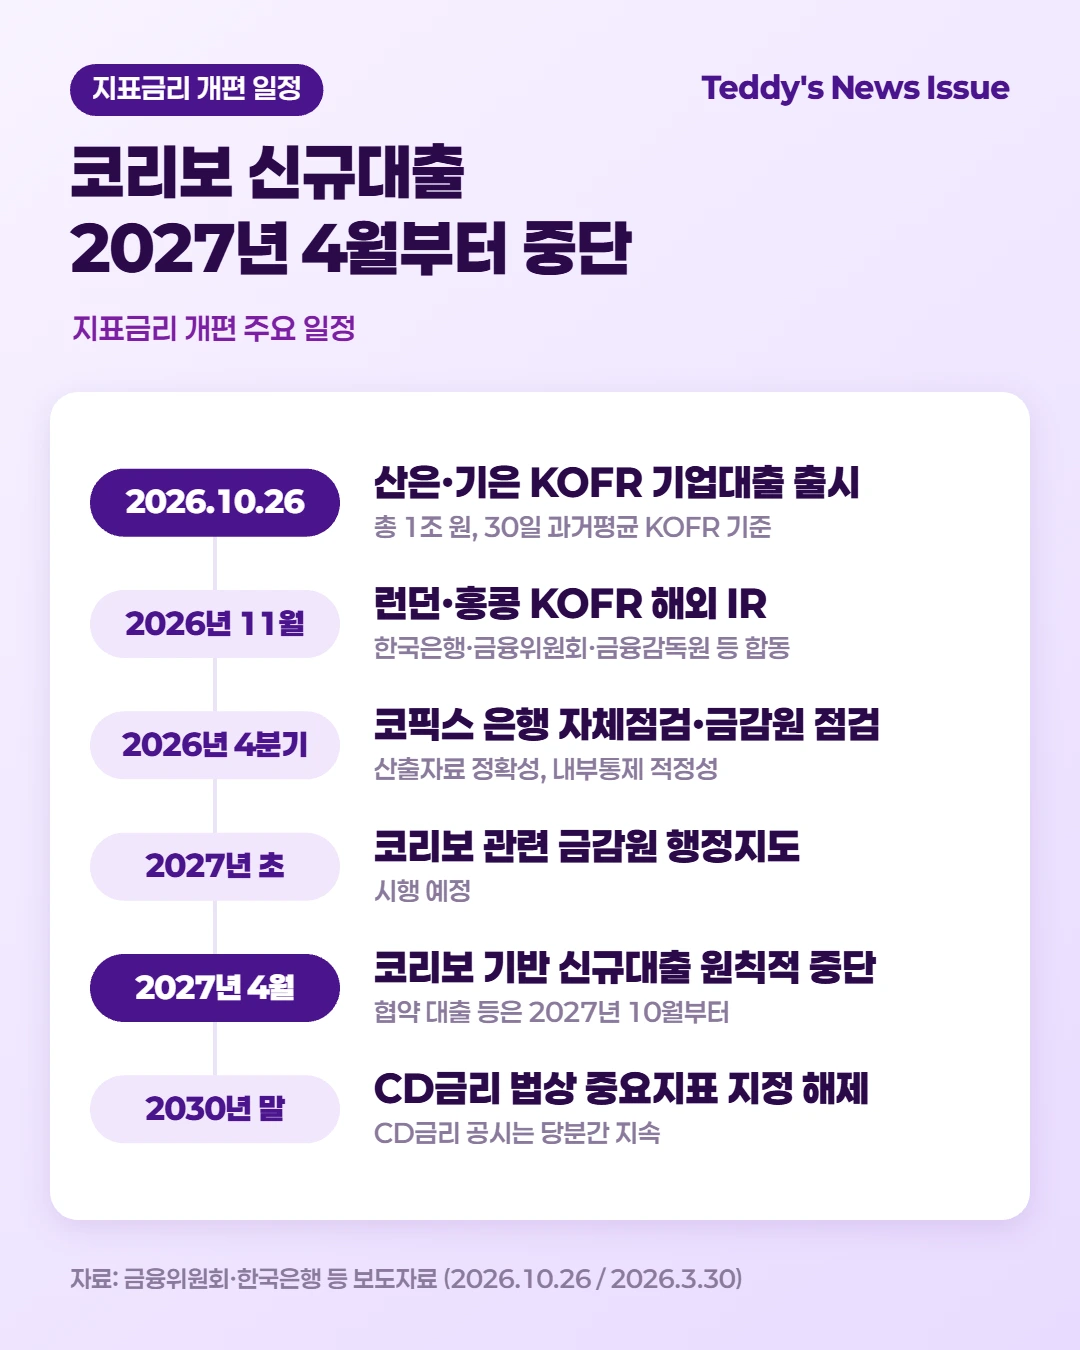
앞으로 확인할 일정
| 시기 | 내용 |
|---|---|
| 2026년 10월 26일 | 산업은행·기업은행 KOFR 기업대출 출시 (총 1조 원) |
| 2026년 11월 | 런던·홍콩 KOFR 해외 IR (관계기관 합동) |
| 2026년 4분기 | 은행 코픽스 자체점검, 금융감독원 점검 |
| 2027년 초 | 코리보 관련 금감원 행정지도 시행 예정 |
| 2027년 4월 | 은행권 코리보 기반 신규대출 원칙적 중단 |
| 2027년 6월 | KOFR 이자율스왑 2차년도 종료 (목표 25%) |
| 2030년 말 | CD금리 법상 중요지표 지정 해제 |
정리하며
Q 지표금리가 뭔가요?
대출·채권·파생상품의 이자를 정할 때 기준이 되는 금리예요. 변동금리 대출이라면 지표금리가 움직일 때 내 이자도 따라 움직입니다.
Q KOFR는 어떤 금리인가요?
국채·통안채를 담보로 하루짜리 돈을 빌리는 RP 거래의 금리입니다. 실제 거래로 계산하는 한국의 무위험지표금리로, 2021년 11월 산출을 시작했어요.
Q 이번 점검에서 확인된 건 뭔가요?
이자율스왑의 KOFR 비중이 1차년도 12.1%로 목표 10%를 넘었고, 은행권 KOFR 변동금리채권은 1~9월 32.3%(잠정)를 기록했죠. 10월 26일에는 1조 원 규모 KOFR 기업대출도 나옵니다.
Q 코리보 대출을 쓰고 있으면 어떻게 되나요?
계약 기간 동안은 그대로예요. 2027년 4월 이후 만기를 연장할 때 코픽스·은행채 같은 다른 지표금리로 바꿔 계약하게 됩니다.
Q 내 주담대 금리의 기준도 바뀌나요?
당장은 아니에요. 은행 가계대출은 주로 코픽스를 쓰고, 정부는 코픽스를 없애는 게 아니라 산출 점검을 강화하는 쪽입니다.
Q 앞으로 어떻게 될까요?
KOFR 스왑 비중은 2차년도 목표 25%를 넘길 가능성이 높고, 코리보 신규대출 중단도 2027년 4월 일정대로 갈 것으로 보여요. 가계대출의 잣대는 2027년 상반기까지 코픽스가 지킬 겁니다.
마무리
지표금리는 평소엔 눈에 잘 띄지 않습니다. 그런데 2012년 리보 조작 사건처럼 잣대가 흔들리면, 그 위에 올라간 대출과 채권이 함께 흔들리죠. 이번 점검은 그 잣대를 실거래 기반으로 바꾸는 일이 3월 계획대로, 일부는 더 빠르게 가고 있다는 확인이었어요.
『논어』 학이편에서 공자의 제자 유자는 "근본이 서야 길이 생긴다(本立而道生)"고 했습니다. 금융시장도 지금 금리의 근본부터 다시 세우는 중이에요.
다음 KOFR 실적 점검과 2027년 4월 코리보 신규대출 중단 소식이 나오면, 오늘 그린 흐름이 맞았는지 숫자로 다시 맞춰 볼게요.


댓글