2026년 8월 3일 공매도 브리프: 삼성전자 공매도 1조 돌파와 기관 비중 급등
삼성전자 한 종목에만 1조 1,103억 원의 공매도가 쏟아졌습니다. 게다가 KOSPI 공매도 시장에서 기관 비중이 54.64%로 외국인을 추월한 이례적인 하루. 8월 첫 거래일, 반도체를 겨냥한 매도 압력의 실체를 데이터로 확인해보겠습니다.
8월 3일 기준 공매도 시장에서는 전체 공매도 거래대금이 2조 7,195억 원(전체 거래대금 대비 약 5.80%)으로 전 거래일 대비 약 2,123억 원 감소했습니다. 규모 자체는 줄었지만 내용을 뜯어보면 결코 가벼운 하루가 아니었습니다. 삼성전자와 SK하이닉스가 각각 -8.76%, -8.79% 급락하는 가운데 두 종목에 공매도가 집중됐고, KOSPI에서는 기관의 공매도 비중이 54.64%까지 치솟으며 외국인(44.73%)을 넘어섰습니다. 코스닥에서는 원익IPS가 공매도 비중 31.20%로 거래대금·거래비중 상위에 동시에 이름을 올렸고, 과열종목도 코스닥에서만 4건 지정됐습니다. 오늘 브리프에서 시장별 현황부터 잔고 상위 종목까지 하나씩 짚어보겠습니다.
공매도 시장 개요
2026년 8월 3일 공매도 시장은 전체 공매도 거래대금 2조 7,195억 원으로 전 거래일 대비 약 2,123억 원 감소했습니다. 전체 거래대금 중 공매도가 차지하는 비중은 약 5.80%로, 감소에도 불구하고 여전히 높은 수준의 매도 압력이 유지되고 있는 모습입니다.
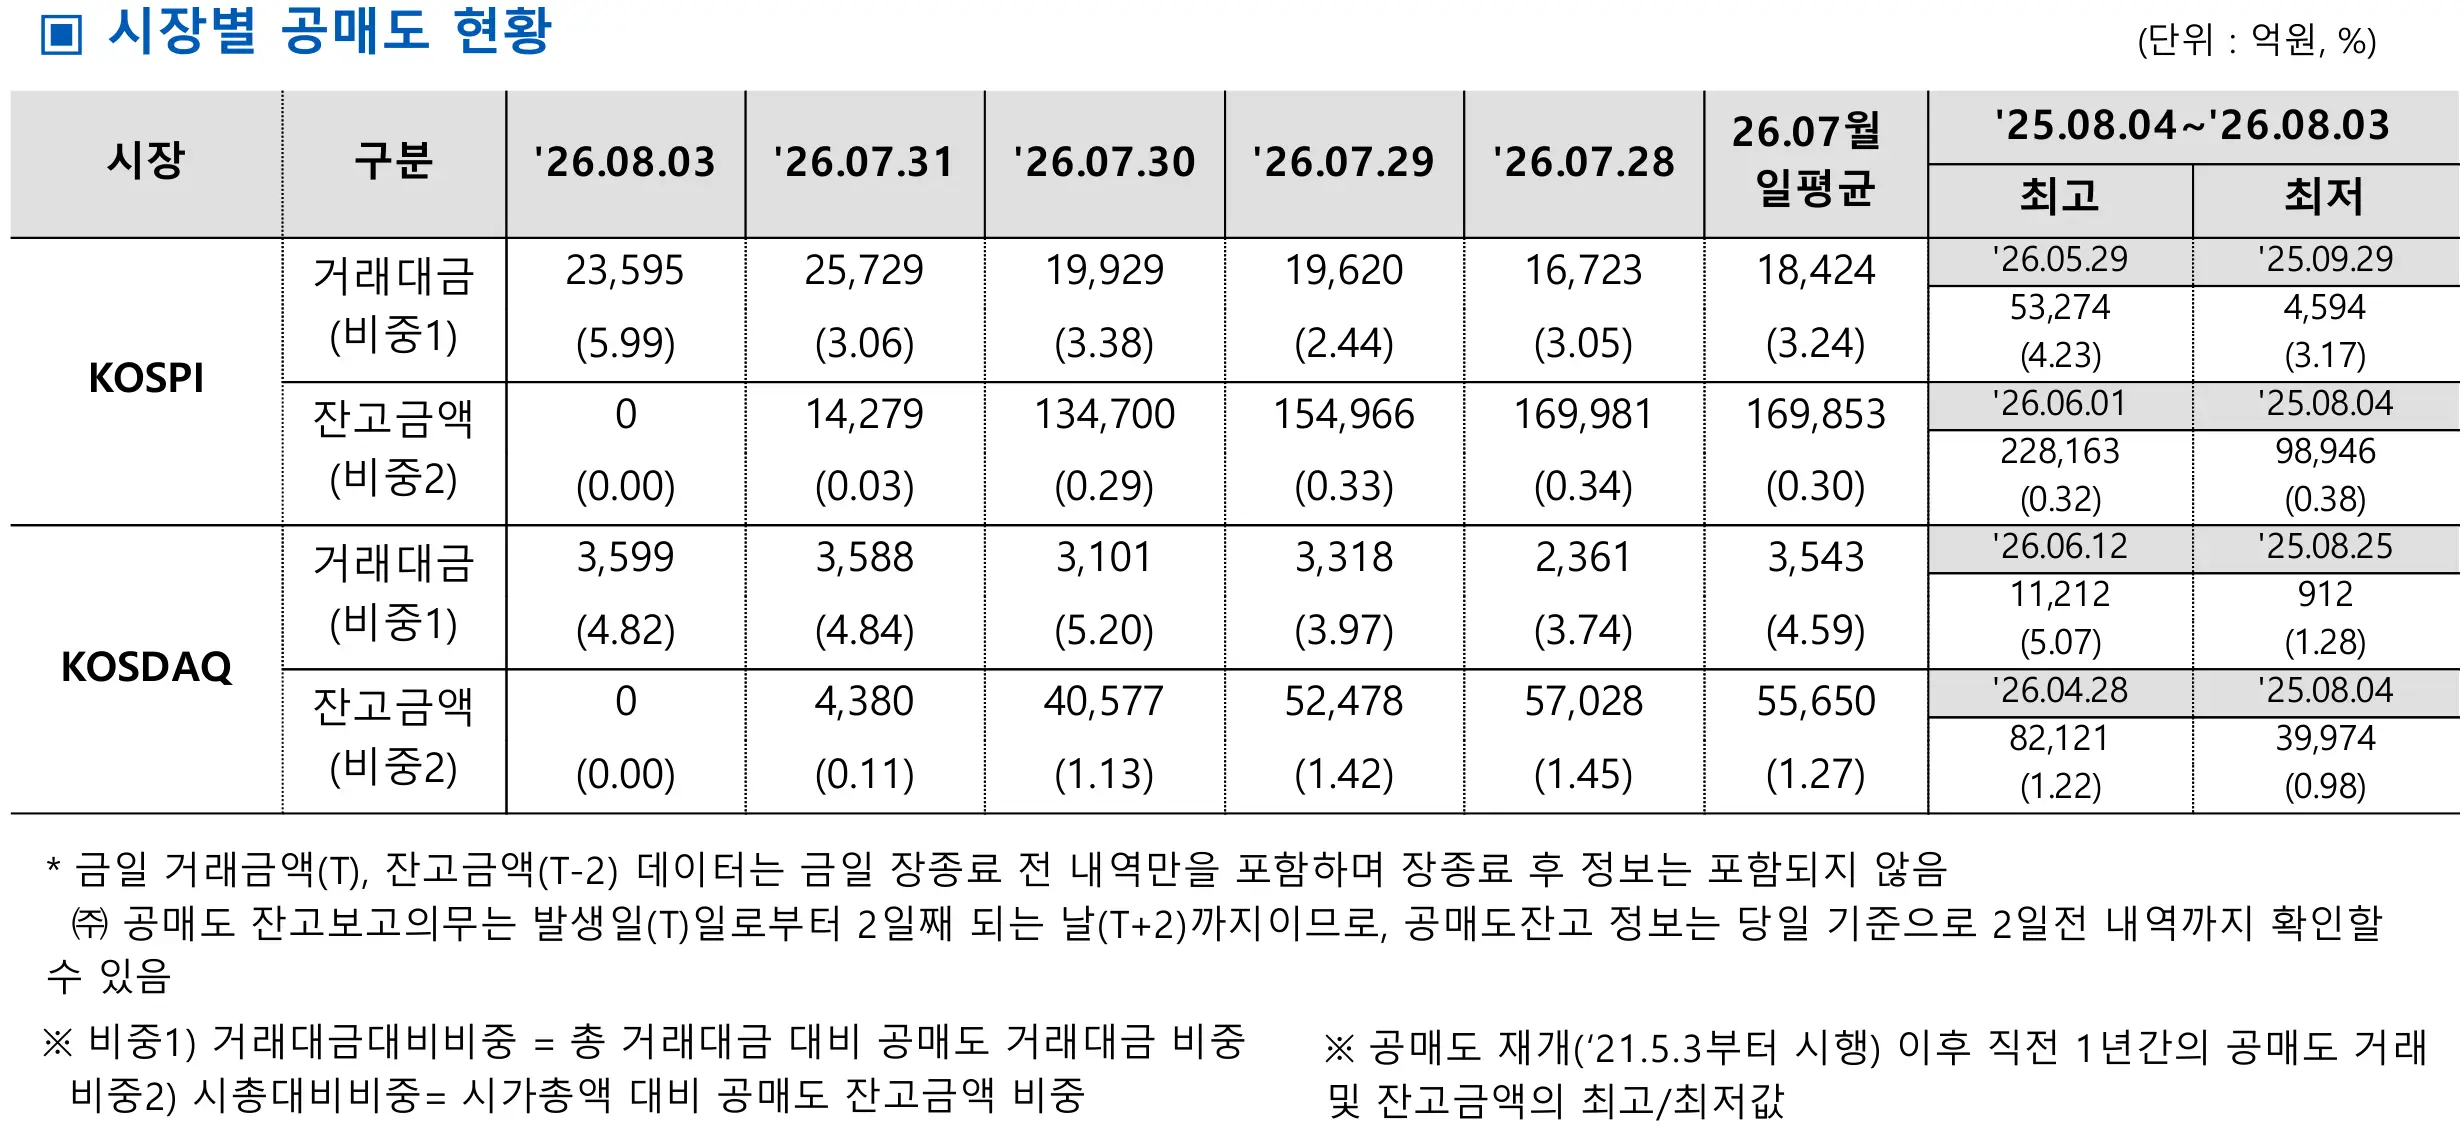
KOSPI 시장의 공매도 거래대금은 2조 3,595억 원, 거래대금 대비 비중은 5.99%로 집계됐습니다. 이는 7월 일평균 1조 8,424억 원(비중 3.24%)을 크게 웃도는 수치로, 8월 첫 거래일부터 유가증권시장에 공매도가 강하게 유입됐음을 보여줍니다. KOSDAQ의 공매도 거래대금은 3,599억 원(비중 4.82%)으로 7월 일평균 3,543억 원(4.59%)과 비슷한 흐름을 이어갔습니다.
공매도 잔고금액은 T+2 보고 시차의 영향으로 8월 3일과 7월 31일 수치가 확정 전 상태입니다. 실제로 8월 3일 기준 잔고는 KOSPI·KOSDAQ 모두 0원, 7월 31일도 KOSPI 1조 4,279억 원(0.03%), KOSDAQ 4,380억 원(0.11%)으로 비정상적으로 낮게 표시되어 있는데, 이는 실제 잔고가 아니라 아직 보고가 완료되지 않은 미확정치이기 때문입니다. 확정 흐름으로 보면 7월 29일 기준 KOSPI 잔고는 약 15조 4,966억 원(시총 대비 0.33%), KOSDAQ은 약 5조 2,478억 원(1.42%)이며, 코스닥의 시총 대비 잔고 비중이 유가증권시장 대비 4배 이상 높은 구조가 계속되고 있습니다.
투자주체별 공매도 비중
| 시장 | 날짜 | 외국인 (%) | 기관 (%) | 개인 (%) |
|---|---|---|---|---|
| KOSPI | 08.03 | 44.73 | 54.64 | 0.63 |
| 07.31 | 66.30 | 32.43 | 1.27 | |
| 07.30 | 62.63 | 36.37 | 1.00 | |
| 07.29 | 76.27 | 22.71 | 1.02 | |
| 07.28 | 61.47 | 37.83 | 0.70 | |
| KOSDAQ | 08.03 | 80.98 | 18.63 | 0.39 |
| 07.31 | 78.58 | 21.12 | 0.31 | |
| 07.30 | 68.51 | 31.08 | 0.41 | |
| 07.29 | 72.80 | 26.64 | 0.56 | |
| 07.28 | 83.80 | 15.71 | 0.50 |
이날 가장 눈에 띄는 변화는 KOSPI 시장의 주체 구도 역전입니다. 8월 3일 기관의 공매도 비중이 54.64%로 외국인(44.73%)을 앞질렀는데, 직전 5거래일 동안 외국인이 60~76%대를 유지해온 흐름과 비교하면 뚜렷한 이례성입니다. 반도체 대형주 급락 국면에서 기관 주도의 매도 헤지 물량이 대거 유입됐을 가능성을 시사하는 대목입니다. 반면 KOSDAQ은 외국인 비중이 80.98%로 여전히 압도적인 외국인 중심 구조를 유지했고, 양 시장 모두 개인의 비중은 1% 미만에 머물렀습니다.
공매도 거래대금 상위 종목 분석
8월 3일 공매도 거래대금 1위는 단연 삼성전자였습니다. 하루 동안 1조 1,103억 원의 공매도가 집중되며 주가는 -8.76% 급락했고, SK하이닉스 역시 3,091억 원의 공매도와 함께 -8.79% 하락했습니다. 반도체 투톱에 공매도와 급락이 동시에 나타난 하루였으며, 한미반도체는 공매도 비중이 23.75%에 달해 거래의 4분의 1 가까이가 공매도였던 것으로 나타났습니다.
| 시장 | 종목명 | 거래대금 (백만원) | 공매도 비중 (%) | 주가변동률 (%) |
|---|---|---|---|---|
| KOSPI | 삼성전자 | 1,110,347 | 9.87 | -8.76 |
| SK하이닉스 | 309,068 | 2.35 | -8.79 | |
| SK스퀘어 | 65,422 | 5.63 | -1.25 | |
| 삼성전기 | 62,032 | 2.39 | 3.42 | |
| 한미반도체 | 56,528 | 23.75 | -5.59 | |
| KOSDAQ | 원익IPS | 39,304 | 31.20 | -4.00 |
| 주성엔지니어링 | 28,851 | 12.92 | 2.65 | |
| 테스 | 25,554 | 18.11 | -2.15 | |
| 에코프로비엠 | 14,844 | 16.10 | -6.47 | |
| 에스피지 | 12,565 | 1.71 | 14.90 |
코스닥에서는 반도체 장비주가 상위권을 휩쓸었습니다. 원익IPS(비중 31.20%), 테스(18.11%), 에코프로비엠(16.10%) 등 상위 종목 대부분이 두 자릿수 공매도 비중을 기록했으며, 특히 원익IPS는 -4.00% 하락과 함께 거래대금·거래비중 양쪽 상위에 동시에 올랐습니다. 반면 에스피지는 공매도 비중 1.71%에 그친 가운데 주가가 14.90% 급등해 대조적인 흐름을 보였습니다.
공매도 거래비중 상위 종목
거래대금의 절대 규모보다 더 민감한 지표인 공매도 거래비중 상위 종목을 보면, 이날 KOSPI에서는 한국항공우주가 비중 36.77%로 1위에 올랐습니다. 공매도 거래대금도 230억 원에 달해 규모와 비중이 모두 높은 실질적인 집중 타깃이었음을 보여줍니다.
| 시장 | 종목명 | 공매도 거래대금 (백만원) | 공매도 비중 (%) | 주가변동률 (%) |
|---|---|---|---|---|
| KOSPI | 한국항공우주 | 23,014 | 36.77 | -2.83 |
| LX세미콘 | 1,076 | 36.05 | -1.90 | |
| ESR켄달스퀘어리츠 | 227 | 32.68 | -1.67 | |
| 녹십자 | 2,597 | 32.22 | -2.24 | |
| DI동일 | 67 | 27.20 | -0.63 | |
| KOSDAQ | 원익IPS | 39,304 | 31.20 | -4.00 |
| 지란지교시큐리티 | 0 | 29.05 | -0.71 | |
| 알톤 | 3 | 25.26 | -0.39 | |
| 코퍼스코리아 | 26 | 23.73 | -0.25 | |
| 유진기업 | 265 | 21.73 | -0.94 |
코스닥에서는 지란지교시큐리티, 알톤, 코퍼스코리아처럼 공매도 거래대금 자체는 극히 미미함에도 비중이 20~29%대에 달한 종목들이 다수 포착됐습니다. 절대 거래량이 적은 종목에서 나타나는 통계적 착시일 수 있는 만큼 비중 수치만으로 과도한 하방 베팅으로 해석하기보다는 거래대금과 함께 교차 확인이 필요한 구간입니다. 반면 한국항공우주와 원익IPS는 규모와 비중이 동반 상위인 만큼 실제 수급 부담을 주시할 필요가 있습니다.
공매도 잔고금액 상위 종목
공매도 잔고는 T+2 보고 시차가 적용되어 이번 브리프에서 확인 가능한 최신 확정치는 2026년 7월 29일 기준 데이터입니다. 해당일 KOSPI에서는 LG에너지솔루션이 1조 751억 원으로 잔고 1위를 기록했고, 현대차가 1조 633억 원으로 근소한 차이로 뒤를 이었습니다.
| 시장 | 종목명 | 공매도 잔고금액 (백만원) | 시총 대비 비중 (%) |
|---|---|---|---|
| KOSPI | LG에너지솔루션 | 1,075,105 | 1.53 |
| 현대차 | 1,063,344 | 1.47 | |
| 한미반도체 | 984,505 | 6.16 | |
| HD현대중공업 | 832,611 | 1.83 | |
| 삼성전자 | 786,034 | 0.06 | |
| KOSDAQ | 에코프로 | 635,656 | 6.95 |
| HLB | 390,081 | 9.37 | |
| 알테오젠 | 354,967 | 2.34 | |
| 에코프로비엠 | 323,625 | 3.57 | |
| 주성엔지니어링 | 269,434 | 4.99 |
시총 대비 잔고 비중으로 보면 HLB가 9.37%로 가장 높고, 에코프로 6.95%, 한미반도체 6.16%, 주성엔지니어링 4.99% 순으로 하방 베팅이 두텁게 누적된 상태입니다. 삼성전자는 잔고금액이 7,860억 원에 달하지만 시총 대비 비중은 0.06%에 불과해 절대 규모와 상대 부담을 구분해 볼 필요가 있습니다. 특히 주성엔지니어링은 이날 공매도 거래대금 상위(288억 원)와 잔고 상위에 동시에 이름을 올려, 신규 공매도 유입과 기존 잔고 누적이 겹치는 종목으로 주목됩니다.
공매도 과열종목 지정현황
7월 31일자 적출 기준으로 공매도 과열종목이 총 4건 지정됐습니다. 유가증권시장에서는 지정 종목이 없었고, 4건 모두 코스닥시장에서 나왔습니다. 중소형주에 공매도 압력이 쏠리는 최근 흐름과 맞닿아 있는 결과입니다.
| 시장구분 | 지정종목 |
|---|---|
| 유가증권시장 (KOSPI) | 지정 없음 (0건) |
| 코스닥시장 (KOSDAQ) | 소프트센, 인베니아, 엘앤케이바이오, 코난테크놀로지 |
정리하며
Q 공매도 거래대금이 줄었는데도 시장 부담이 큰 이유는 무엇인가?
전체 규모는 2,123억 원 줄었지만 비중은 5.80%로 여전히 높고, 삼성전자 한 종목에 1조 원 이상이 집중되는 등 특정 종목 쏠림이 강했기 때문입니다.
Q KOSPI에서 기관 비중이 외국인을 넘어선 것은 어떤 의미인가?
평소 외국인 중심(60~80%대)이던 구조에서 기관이 54.64%까지 확대된 것은 이례적으로, 대형주 급락 국면에서 기관의 헤지성 매도 참여가 커졌을 가능성을 시사합니다.
Q 잔고금액이 0원으로 표시된 날짜는 어떻게 해석해야 하나?
공매도 잔고는 T+2 보고 시차가 있어 8월 3일과 7월 31일 수치는 아직 보고가 완료되지 않은 미확정치입니다. 실제 잔고가 사라진 것이 아니므로 7월 29일 확정치를 기준으로 봐야 합니다.
Q 거래대금이 거의 없는데 공매도 비중이 높은 종목은 위험한 것인가?
알톤, 코퍼스코리아처럼 거래대금이 수백만 원 수준인 종목의 높은 비중은 통계적 착시일 수 있습니다. 비중과 거래대금을 함께 확인해야 실질적 수급 부담을 판단할 수 있습니다.
Q 공매도 과열종목으로 지정되면 어떻게 되나?
주가 급락과 공매도 급증 등 일정 요건을 충족하면 한국거래소가 해당 종목의 공매도 거래를 일시적으로 제한합니다. 이번에는 코스닥 4개 종목이 대상입니다.
Q 잔고 비중이 높은 종목은 앞으로 어떻게 대응해야 하나?
HLB(9.37%), 에코프로(6.95%)처럼 잔고 비중이 높은 종목은 장기 하방 베팅이 누적된 상태지만, 반등 시 숏커버링에 따른 급등 가능성도 있어 수급 흐름을 양방향으로 체크해야 합니다.
마무리
2026년 8월 3일자 공매도 데일리 브리프는 8월 첫 거래일부터 반도체 대형주를 정조준한 공매도 흐름을 뚜렷하게 보여줬습니다. 삼성전자와 SK하이닉스의 -8%대 급락과 함께 공매도가 집중됐고, KOSPI에서는 기관 비중이 외국인을 넘어서는 구도 변화까지 나타났습니다. 코스닥에서는 원익IPS를 비롯한 반도체 장비주로 매도 압력이 확산됐으며, 과열종목 4건도 모두 코스닥에서 지정됐습니다. 향후에는 반도체 급락이 일회성 조정인지 추세 전환의 신호인지에 따라 공매도 잔고의 방향이 갈릴 것으로 보이며, 기관 주도 공매도 확대가 이어지는지 여부도 중요한 관전 포인트입니다. 잔고 고비중 종목의 숏커버링 가능성과 과열지정 종목의 거래 재개 이후 흐름을 함께 점검하며 대응 전략을 세워가시길 바랍니다.
참고 자료
🔗 관련글: 2026년 7월 31일 공매도 브리프


댓글