2026년 5월 26일 공매도 브리프: 시장 현황 및 종목 분석
공매도 거래대금이 다시 한 번 급증세를 보였습니다. 전 거래일 대비 약 6,889억 원이 늘어난 가운데, 외국인과 기관의 매매 비중은 또 다른 방향성을 그리고 있습니다. 오늘 시장, 과연 어떤 신호를 보내고 있을까요?
2026년 5월 26일 장종료 기준 공매도 시장에서는 전체 거래대금이 29,344억 원을 기록하며, 전 거래일 대비 약 6,889억 원이 증가하는 흐름을 보였습니다. 전체 거래대금 대비 공매도 비중은 약 3.51%로 집계되었으며, 이는 시장 내 공매도 활동이 다시 한 번 활기를 띠고 있음을 시사합니다. 특히 KOSPI 시장에서는 SK하이닉스, 삼성전기 등 대형 반도체 및 기술주에 공매도가 집중되었고, KOSDAQ에서는 이오테크닉스와 리노공업 같은 종목들에서 공매도 비중이 두드러지게 높아진 것이 확인되었습니다. 더불어 5월 22일 기준으로 코스닥 시장에서 공매도 과열종목 2건이 지정되었으며, 이날의 데이터를 바탕으로 시장의 흐름과 종목별 수급 시그널을 면밀히 분석해 보겠습니다.
공매도 시장 개요
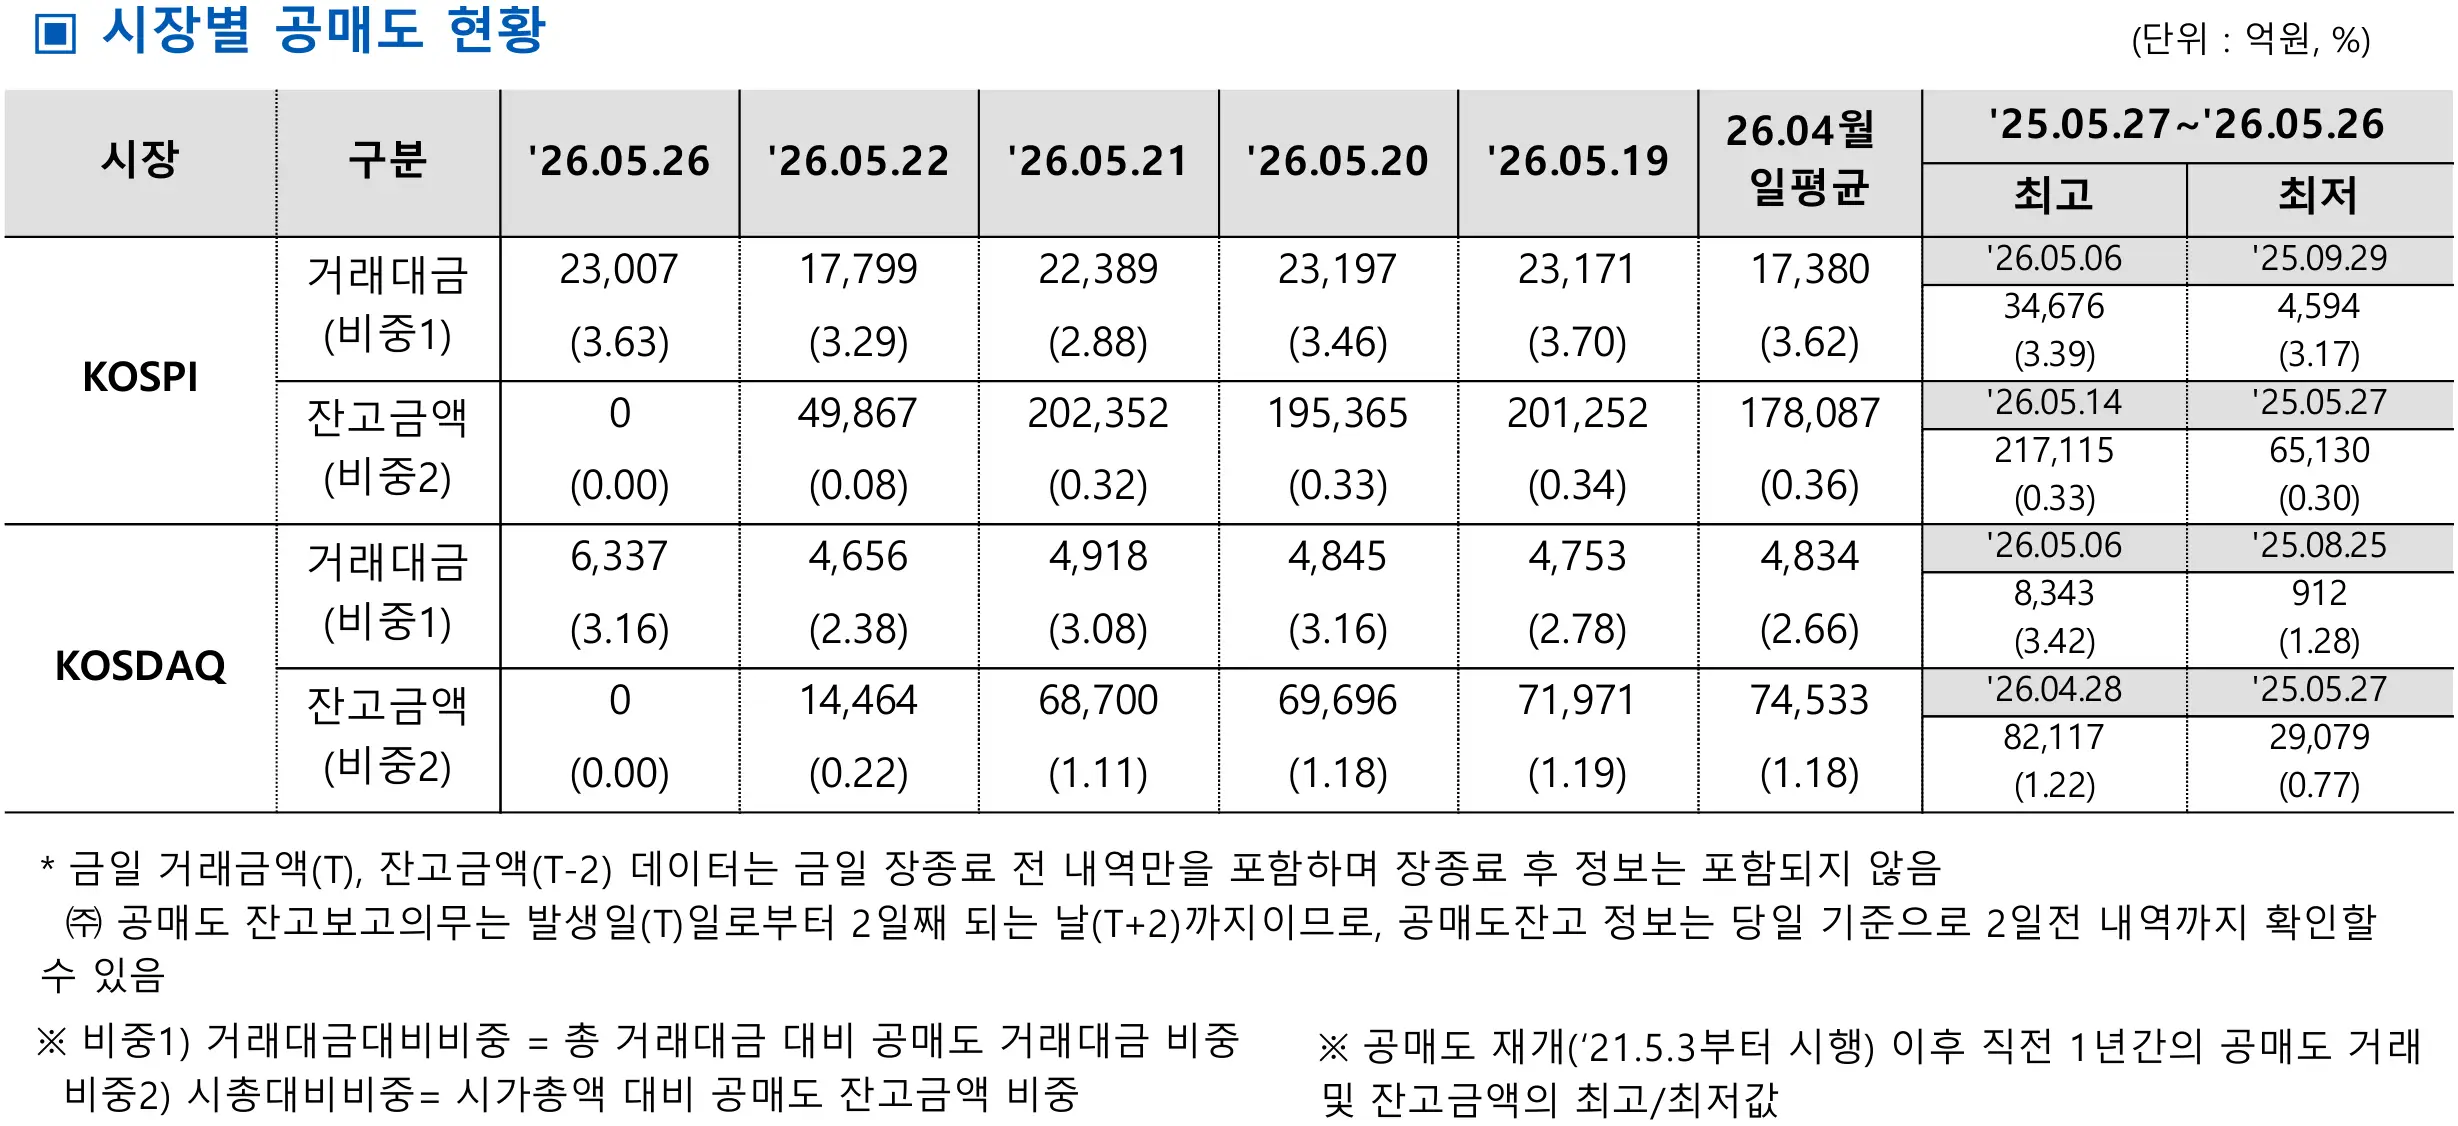
2026년 5월 26일 장종료 기준 공매도 시장에서는 전체 거래대금이 29,344억 원으로 집계되었으며, 이는 전 거래일 대비 약 6,889억 원이 증가한 수치입니다. 전체 거래대금 대비 공매도 거래대금이 차지하는 비중은 약 3.51%로, 시장 내 공매도 활동이 뚜렷하게 확대된 모습을 보여주고 있습니다.
KOSPI 시장에서는 공매도 거래대금이 23,007억 원으로 거래대금 대비 비중은 3.63%를 기록했습니다. 이는 2026년 4월 일평균 비중인 3.62%와 비교했을 때 거의 유사한 수준으로, 대형주 중심의 공매도 활동이 안정적으로 유지되고 있음을 보여줍니다. 반면 KOSDAQ 시장의 공매도 거래대금은 6,337억 원이며, 거래대금 대비 비중은 3.16%로 4월 일평균 2.66%보다 다소 높은 수치를 기록했습니다.
공매도 잔고금액은 보고 시차로 인해 당일이 아닌 T-2일 데이터를 기준으로 확인할 수 있는데, 5월 22일 기준 KOSPI 공매도 잔고는 약 4조 9,867억 원(시총 대비 0.08%), KOSDAQ은 약 1조 4,464억 원(시총 대비 0.22%)으로 집계되었습니다. 참고로 직전 1년 기간(2025년 5월 27일~2026년 5월 26일) 중 KOSPI 공매도 거래대금 최고치는 2026년 5월 6일 34,676억 원, 최저치는 2025년 9월 29일 4,594억 원이었으며, KOSDAQ은 같은 5월 6일 8,343억 원이 최고, 2025년 8월 25일 912억 원이 최저였습니다.
| 시장 | 구분 | 05.26 | 05.22 | 05.21 | 26.04월 일평균 |
|---|---|---|---|---|---|
| KOSPI | 거래대금(비중%) | 23,007 (3.63) | 17,799 (3.29) | 22,389 (2.88) | 17,380 (3.62) |
| 잔고금액(비중%) | 0 (0.00) | 49,867 (0.08) | 202,352 (0.32) | 178,087 (0.36) | |
| KOSDAQ | 거래대금(비중%) | 6,337 (3.16) | 4,656 (2.38) | 4,918 (3.08) | 4,834 (2.66) |
| 잔고금액(비중%) | 0 (0.00) | 14,464 (0.22) | 68,700 (1.11) | 74,533 (1.18) |
전반적으로 KOSPI의 공매도 거래대금이 전 거래일 대비 약 5,208억 원 증가한 반면, KOSDAQ도 약 1,681억 원 증가하며 양 시장 모두 공매도 활동이 확대된 모습입니다. 특히 KOSDAQ 거래대금 비중이 3.16%로 4월 일평균 2.66%를 크게 상회한 점은 중소형주 중심의 공매도 매물이 다시 집중되고 있다는 신호로 해석될 수 있습니다.
투자주체별 공매도 비중
2026년 5월 26일 기준 투자주체별 공매도 비중을 살펴보면, KOSPI 시장에서는 외국인 비중이 60.69%, 기관 비중이 38.57%, 개인 비중이 0.74%로 집계되었습니다. 이는 직전 거래일인 5월 22일(외국인 76.51%, 기관 22.61%) 대비 외국인 비중이 약 15.82% 포인트 감소하고, 기관 비중이 15.96% 포인트 증가한 흐름입니다. 즉, 이날은 기관 투자자의 공매도 참여가 평소 대비 크게 확대되었음을 시사합니다.
KOSDAQ 시장에서도 유사한 양상이 관찰되었습니다. 외국인 비중은 54.83%로, 5월 22일 60.23% 대비 5.40%포인트 감소했고, 기관 비중은 38.83%에서 44.81%로 5.98% 포인트 상승했습니다. 개인 비중은 0.35%로 직전 거래일 0.94% 대비 더욱 축소된 모습입니다. 양 시장 모두 기관 비중이 뚜렷하게 확대되며 기관 중심의 매도 압력이 강화된 흐름을 보였습니다.
| 시장 | 날짜 | 외국인 (%) | 기관 (%) | 개인 (%) |
|---|---|---|---|---|
| KOSPI | 2026-05-26 | 60.69 | 38.57 | 0.74 |
| 2026-05-22 | 76.51 | 22.61 | 0.88 | |
| 2026-05-21 | 75.56 | 23.37 | 1.07 | |
| 2026-05-20 | 73.45 | 25.79 | 0.76 | |
| 2026-05-19 | 75.01 | 24.22 | 0.77 | |
| KOSDAQ | 2026-05-26 | 54.83 | 44.81 | 0.35 |
| 2026-05-22 | 60.23 | 38.83 | 0.94 | |
| 2026-05-21 | 61.94 | 37.57 | 0.49 | |
| 2026-05-20 | 74.90 | 24.65 | 0.44 | |
| 2026-05-19 | 74.93 | 24.50 | 0.57 |
최근 5거래일 흐름을 살펴보면, KOSPI 시장은 외국인 비중이 73~76% 수준에서 유지되다가 5월 26일 60%대로 급격히 하락한 점이 주목됩니다. KOSDAQ 시장 역시 5월 19일~20일 74%대의 외국인 비중에서 26일 54%대까지 점진적으로 낮아지는 흐름을 보였습니다. 기관 투자자의 비중이 KOSPI 38.57%, KOSDAQ 44.81%까지 확대된 점은 최근 며칠 사이 시장 흐름 중 가장 두드러진 변화로, 향후 수급 방향성을 가늠하는 데 중요한 시그널로 작용할 수 있습니다.
공매도 거래대금 상위 종목 분석
2026년 5월 26일 기준 공매도 거래대금 상위 종목을 살펴보면, KOSPI 시장에서는 SK하이닉스가 약 2,704억 원의 공매도 거래대금을 기록하며 1위를 차지했습니다. 뒤이어 삼성전기가 약 2,132억 원, 삼성전자가 약 1,403억 원, HD현대중공업이 약 1,343억 원, 한미반도체가 약 914억 원의 공매도 거래대금을 기록하며 상위권을 형성했습니다. 특히 SK하이닉스와 삼성전기, 삼성전자 등 대형 반도체 및 전자 종목들이 공매도 거래대금 상위에 대거 포진한 점이 특징적입니다.
KOSDAQ 시장에서는 주성엔지니어링이 약 635억 원으로 1위, 리노공업이 약 507억 원, 이오테크닉스가 약 258억 원, 에코프로가 약 252억 원, 원익IPS가 약 193억 원의 공매도 거래대금을 기록했습니다. 반도체 관련 장비주들이 KOSDAQ 공매도 거래대금 상위 종목에 대거 등장한 점이 눈에 띕니다.
| 시장 | 종목명 | 공매도 거래대금 (백만원) | 공매도 비중 (%) | 기준가대비 주가변동률 (%) |
|---|---|---|---|---|
| KOSPI | SK하이닉스 | 270,449 | 1.80 | 5.72 |
| 삼성전기 | 213,204 | 4.38 | 17.31 | |
| 삼성전자 | 140,383 | 1.27 | 2.22 | |
| HD현대중공업 | 134,331 | 18.24 | 9.56 | |
| 한미반도체 | 91,441 | 15.36 | 2.65 | |
| KOSDAQ | 주성엔지니어링 | 63,505 | 6.15 | 4.69 |
| 리노공업 | 50,705 | 26.97 | 4.04 | |
| 이오테크닉스 | 25,825 | 28.90 | -4.54 | |
| 에코프로 | 25,221 | 3.94 | 0.34 | |
| 원익IPS | 19,250 | 14.48 | 0.25 |
주목할 점은 공매도 거래대금이 큰 종목들 중 다수가 오히려 양호한 주가 흐름을 보였다는 점입니다. 삼성전기는 공매도 비중 4.38%에도 불구하고 기준가 대비 17.31%의 강한 상승을 기록했으며, HD현대중공업도 공매도 비중 18.24%라는 높은 수치에도 9.56% 상승했습니다. SK하이닉스 역시 5.72% 상승했습니다. 반면 KOSDAQ의 이오테크닉스는 공매도 비중이 28.90%로 매우 높았으며, 주가는 -4.54%로 약세를 보여 공매도 압력이 주가에 직접적인 영향을 미친 모습입니다.
공매도 거래비중 상위 종목
단순한 거래대금 규모보다 더 민감한 지표인 '공매도 거래비중' 상위 종목들은 해당 종목 내에서 공매도가 차지하는 비율이 높음을 의미합니다. 거래량 자체가 크지 않더라도 비중이 높다면 단기적인 매도 압력의 시그널로 해석될 수 있어 투자자의 주의가 필요합니다.
2026년 5월 26일 기준 KOSPI 시장에서는 종근당이 공매도 비중 45.26%로 가장 높았으며, 오뚜기 29.78%, ESR켄달스퀘어리츠 29.32%, CJ CGV 27.01%, CJ대한통운 26.88% 순으로 집계되었습니다. 종근당의 경우 공매도 거래대금은 약 17억 원 수준에 그쳤지만, 전체 거래 대비 공매도 비중이 절반에 가까운 수준을 기록하며 두드러진 매도 압력 신호를 보였습니다.
| 시장 | 종목명 | 공매도 거래대금 (백만원) | 공매도 비중 (%) | 기준가대비 주가변동률 (%) |
|---|---|---|---|---|
| KOSPI | 종근당 | 1,721 | 45.26 | -0.25 |
| 오뚜기 | 934 | 29.78 | -2.29 | |
| ESR켄달스퀘어리츠 | 428 | 29.32 | 1.70 | |
| CJ CGV | 943 | 27.01 | -1.89 | |
| CJ대한통운 | 2,085 | 26.88 | -0.67 | |
| KOSDAQ | 골프존 | 1,097 | 43.54 | -1.34 |
| 메디톡스 | 3,111 | 41.61 | -4.00 | |
| 이오테크닉스 | 25,825 | 28.89 | -4.54 | |
| 웹젠 | 401 | 27.34 | -4.75 | |
| 리노공업 | 50,705 | 26.96 | 4.04 |
KOSDAQ 시장에서는 골프존이 공매도 비중 43.54%로 1위를 차지했으며, 메디톡스 41.61%, 이오테크닉스 28.89%, 웹젠 27.34%, 리노공업 26.96%로 그 뒤를 이었습니다. 특히 공매도 비중 상위 5개 종목 중 4개가 음의 주가 변동률을 기록한 점이 인상적입니다. 메디톡스 -4.00%, 웹젠 -4.75%, 이오테크닉스 -4.54%, 골프존 -1.34%로 공매도 압력이 주가에 직접적인 부담을 준 모습이 확인됩니다. 반면 리노공업은 공매도 비중이 26.96%로 높았음에도 4.04% 상승하며 차별화된 흐름을 보였습니다.
공매도 잔고금액 상위 종목
공매도 잔고는 단기적인 거래 흐름보다 중장기적인 투자자들의 매도 포지션을 보여주는 지표로 해석됩니다. 공매도 잔고 정보는 보고 의무 시차로 인해 T-2일 기준으로 확인되며, 본 자료는 2026년 5월 20일 기준 데이터를 활용합니다.
KOSPI 시장에서는 현대차가 약 2조 4,119억 원의 공매도 잔고금액으로 1위를 기록했으며, 시총 대비 비중은 1.99%로 집계되었습니다. 뒤이어 한미반도체가 약 1조 8,028억 원(시총 대비 6.58%), HD현대중공업이 약 1조 7,794억 원(2.67%), LG에너지솔루션 약 1조 1,891억 원(1.32%), 미래에셋증권 약 1조 27억 원(2.89%) 순으로 나타났습니다.
| 시장 | 종목명 | 공매도 잔고금액 (백만원) | 시총 대비 비중 (%) |
|---|---|---|---|
| KOSPI | 현대차 | 2,411,855 | 1.99 |
| 한미반도체 | 1,802,848 | 6.58 | |
| HD현대중공업 | 1,779,363 | 2.67 | |
| LG에너지솔루션 | 1,189,124 | 1.32 | |
| 미래에셋증권 | 1,002,684 | 2.89 | |
| KOSDAQ | 에코프로 | 923,896 | 5.73 |
| 에코프로비엠 | 488,317 | 2.82 | |
| 알테오젠 | 474,911 | 2.47 | |
| HLB | 350,703 | 5.53 | |
| 펩트론 | 275,621 | 5.05 |
KOSDAQ 시장에서는 에코프로가 약 9,239억 원으로 1위(시총 대비 5.73%)를 차지했으며, 에코프로비엠 약 4,883억 원(2.82%), 알테오젠 약 4,749억 원(2.47%), HLB 약 3,507억 원(5.53%), 펩트론 약 2,756억 원(5.05%) 순으로 집계되었습니다. 한미반도체(6.58%), 에코프로(5.73%), HLB(5.53%), 펩트론(5.05%)는 시총 대비 공매도 잔고 비중이 5%를 상회하며 장기적인 매도 포지션이 누적되어 있는 모습입니다. 이는 해당 종목들에 대한 시장의 하방 베팅이 지속되고 있음을 보여주는 동시에, 향후 숏커버링 발생 시 단기 급등 가능성도 내포하고 있다는 점에서 주의 깊은 관찰이 필요합니다.
공매도 과열종목 지정현황
공매도 과열종목 지정 제도는 한국거래소가 특정 종목에서 공매도 거래가 비정상적으로 급증할 경우 시장 안정성을 도모하기 위해 일시적으로 해당 종목의 공매도 거래를 제한하는 조치입니다. 2026년 5월 22일 적출 기준, 이번 발표에서는 유가증권시장(KOSPI)에서는 지정 종목이 없었으며, 코스닥시장(KOSDAQ)에서만 2개 종목이 공매도 과열종목으로 지정되었습니다.
코스닥 시장에서 공매도 과열종목으로 지정된 두 종목은 메이슨캐피탈과 에이루트입니다. 이 두 종목은 공매도 거래 급증, 주가 급변동 등 일정 조건을 충족하여 한국거래소로부터 과열종목으로 분류되었으며, 일정 기간 동안 공매도 거래가 제한되는 조치를 받게 됩니다.
| 시장구분 | 지정종목 | 지정건수 |
|---|---|---|
| 유가증권시장 (KOSPI) | - | 0건 |
| 코스닥시장 (KOSDAQ) | 메이슨캐피탈, 에이루트 | 2건 |
이번 과열종목 지정 현황은 유가증권시장에서는 지정 사례가 없는 반면 코스닥시장에 한정되어 발생했다는 점에서, 중소형주 중심으로 공매도 거래가 비정상적으로 급증한 흐름이 부분적으로 발생하고 있음을 보여줍니다. 공매도 과열종목으로 지정될 경우 단기간 공매도 거래가 차단되면서 숏커버링 매수세가 유입될 가능성이 있어, 투자자들은 지정 해제 시점과 함께 주가의 단기 변동성 확대 가능성을 함께 고려할 필요가 있습니다.
정리하며
Q 5월 26일 공매도 거래대금이 급증한 이유는 무엇인가?
2026년 5월 26일 공매도 거래대금은 29,344억 원으로 전 거래일 대비 약 6,889억 원이 증가했습니다. 이는 KOSPI에서 5,208억 원, KOSDAQ에서 1,681억 원이 늘어난 결과이며, 특히 SK하이닉스, 삼성전기 등 대형 반도체 및 전자 종목의 거래 활동 확대가 주요 요인으로 분석됩니다.
Q KOSPI 시장에서 기관 비중이 급증한 의미는 무엇인가?
KOSPI 시장의 기관 공매도 비중은 5월 22일 22.61%에서 26일 38.57%로 급증했습니다. 이는 기관 투자자들이 단기적으로 시장 특정 종목에 대한 매도 포지션을 확대했음을 시사하며, 향후 수급 방향성과 종목별 변동성 확대 가능성을 시사하는 신호로 해석될 수 있습니다.
Q 공매도 비중이 높은데 주가가 오른 종목은 어떻게 해석해야 하나?
삼성전기는 공매도 비중 4.38%에 주가 17.31% 상승, HD현대중공업은 공매도 비중 18.24%에 9.56% 상승을 기록했습니다. 이는 공매도 매물보다 매수세가 강하게 유입되었음을 의미하며, 향후 숏커버링 매수세까지 가세할 경우 추가 상승 모멘텀이 될 수도 있습니다.
Q 공매도 잔고금액이 가장 많은 종목은 어디인가?
5월 20일 기준 KOSPI에서는 현대차가 약 2조 4,119억 원으로 가장 많은 공매도 잔고를 기록했으며, KOSDAQ에서는 에코프로가 약 9,239억 원으로 1위를 차지했습니다. 다만 시총 대비 비중으로 보면 한미반도체(6.58%)와 에코프로(5.73%)가 보다 부담스러운 수준으로 평가됩니다.
Q 공매도 과열종목 지정 시 어떤 효과가 있나?
한국거래소가 공매도 과열종목으로 지정하면 일정 기간 해당 종목의 공매도 거래가 제한됩니다. 이번 5월 22일 기준 코스닥에서 메이슨캐피탈과 에이루트 2개 종목이 지정되었으며, 거래 제한 기간 동안 숏커버링 매수가 유입되어 단기 주가 반등이 발생할 가능성도 존재합니다.
Q 공매도 데이터를 어떻게 투자에 활용할 수 있나?
공매도 거래대금과 비중은 단기 매도 압력을, 공매도 잔고금액은 중장기 매도 포지션 누적을 보여줍니다. 비중이 매우 높은 종목은 단기 변동성 확대 가능성에, 잔고가 많이 누적된 종목은 숏커버링에 따른 급등 가능성에 주목해야 하며, 두 지표를 함께 분석하면 보다 입체적인 흐름 파악이 가능합니다.
마무리
2026년 5월 26일자 공매도 데일리 브리프는 전체 공매도 거래대금이 29,344억 원으로 전 거래일 대비 6,889억 원 급증한 가운데, 투자주체별로는 기관 비중이 양 시장에서 모두 큰 폭으로 확대된 점이 가장 두드러진 특징이었습니다. KOSPI에서는 SK하이닉스, 삼성전기, 삼성전자 등 대형 반도체 및 전자 종목에 공매도가 집중되었음에도 주가는 오히려 양호한 흐름을 보였으며, KOSDAQ에서는 이오테크닉스, 메디톡스, 웹젠 등 공매도 비중이 높은 종목에서 주가 하락이 뚜렷하게 나타났습니다. 공매도 잔고 측면에서는 현대차와 한미반도체, 에코프로 등이 상위에 위치하며 중장기 매도 포지션이 누적되어 있음이 확인되었고, 코스닥에서 메이슨캐피탈, 에이루트 2건의 과열종목 지정도 이뤄졌습니다. 향후 기관의 매도 방향성과 숏커버링 시점에 따라 종목별 변동성이 확대될 수 있는 만큼, 잔고 누적 종목과 과열지정 현황을 지속적으로 모니터링하며 전략적인 대응이 필요한 시점입니다.
참고 자료
🔗 관련글: 2026년 5월 22일 공매도 브리프


댓글